Atte har publicerat en ny bolagsanalys om Admicom gällande Q2
Vi upprepar köprekommendationen för Admicom och riktkursen 40,0 euro. Q2-rapporten föranledde inga väsentliga förändringar i våra prognoser efter vinstvarningen i juni. Vi tror fortfarande att Admicoms tillväxt kommer att ta fart under de kommande åren i takt med att krisen på byggmarknaden lättar, om än bara något. I förhållande till detta är aktien för närvarande mycket billig (justerat EV/EBIT 9x för 2026e).
Citerat från rapporten:
Efter den svaga utvecklingen i början av året har vi sett lovande tecken på försäljningssidan, då försäljningen under Q2 ökade med 20 % jämfört med föregående kvartal och 17 % jämfört med motsvarande period föregående år. Detta speglar de förändringar som gjorts i säljteamet, incitamentsstrukturerna och säljtaktiken efter den svaga inledningen på året. Man har även lyckats förbättra merförsäljningen och de flesta nya affärer inkluderar mer än en av Admicoms produkter. Försäljningen måste naturligtvis ta fart för att bolaget ska nå sin tillväxtprognos för ARR (årliga återkommande intäkter) som sänktes i juni efter en mjuk inledning på året.
Jag anser att en vändning till det bättre för Admicom skulle börja synas när det sker en positiv förändring i nykundsförsäljningen till större företag… såvitt jag förstår har de framgångsrika affärerna för närvarande fokuserat på små företag, eftersom det inte har skett någon större tillväxt gällande ARR (årligt återkommande intäkter). Även om aktievärderingen historiskt sett verkar låg, motiverar bristen på utsikter för en tillväxtvändning enligt min mening den nuvarande värderingen.
AI-lösningar kommer säkerligen att hjälpa till en del i framtiden, men jag ser inte riktigt vilken typ av revolution man skulle kunna åstadkomma på den fronten som skulle möjliggöra försäljning av tilläggsfunktioner med utmärkta marginaler.
Jag minns att det har pratats här om företag som använder Admicom eller om stora bolag använder Admicom.
Jag noterade att det i en platsannons från Skanska fanns ett önskemål om att behärska användningen av Admicom Estimaan. Det innebär alltså att de åtminstone har fått in en fot på något sätt hos Skanska, vilket ändå är en betydande byggaktör i Finland.
Antagligen detta, men efter det har det varit ganska tyst. Jag vet dock inte om det handlar om en helhet för projektledning, eftersom Estimaatti tydligen är en programvara för mängd- och kostnadsberäkning.
Det finns även andra stora referenser därutöver Skanska, åtminstone SRV och Jatke.
Innan man börjar fira detta är det bra att vara medveten om att stora byggföretag är exceptionellt splittrade organisationer. Olika affärsenheter kan ha väldigt olika arbetsmetoder, och ofta köps mjukvarulicenser in endast projektbaserat. Visst måste koncernens interna affärssystem vara enhetligt, och när det gäller dessa stora företag är det definitivt inte Admicom.
Visst är ett stort och välkänt byggföretag en bra referens för Admicom, men min poäng är att det inte nödvändigtvis ger mer försäljning än ett litet byggföretag där mjukvaran har implementerats fullt ut för alla anställda.
Anmälningsskyldig
Namn: Juha-Pekka Kotilainen
Befattning: Person i närstående krets
(1): Person i ledande ställning hos emittenten
Namn: Henna Kotilainen
Befattning: Annan högsta ledning
En nordisk konkurrent har släppt sin delårsrapport igen. Den här gången nämndes ingenting om den finska marknaden, men nog är det väldigt utmanande att utöka Smartcrafts nischmarknad här.
Det är inte lätt i Finland med Smart, och sett till den prestationen har Admicoms omsättningsutveckling under årets början (+2 %) varit ganska rimlig. Smarts omsättning under Q2 var cirka -8 % och under H1 -11 %. Naturligtvis är verksamhetens storlek i Finland betydligt mindre än Admicoms, så en direkt jämförelse är inte helt okomplicerad.
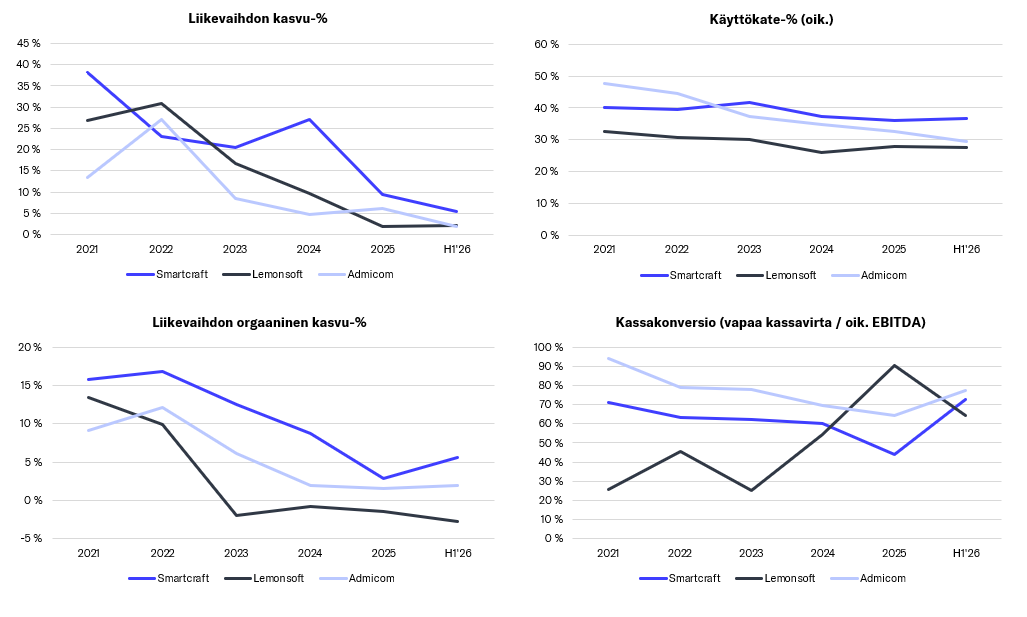
Jag uppdaterade graferna för den nordiska trion (Admicom, Lemonsoft och Smartcraft) baserat på H1. Den nedåtgående tillväxttrenden för omsättningen börjar plana ut (kanske har bottnen nåtts?) och lönsamheten är stabil. Under årets början har varje företag genererat ett bra fritt kassaflöde i förhållande till EBITDA.
Inte hade väl Admicom också någon förändring i faktureringsmodellen som har påverkat intäktsuppkomsten i början av året, det vill säga att det har gått ganska mycket bättre för Admi ändå.
Smartcrafts vd bekräftade att värderingarna på förvärvsobjekt har legat på en hög nivå till följd av marknadsförändringen, men å andra sidan ser han redan en liten inbromsning i den trenden.
Smartcrafts tråd bevakas så pass lite att jag tror att den intresserar Admicoms ägare mer. Jag rekommenderar absolut att lyssna på resten av intervjuänden också.
Finländska stora byggaktier rallyn rejält på börsen. Även järnhandlarna har en helt ok situation, men man väntar fortfarande lite på den riktiga startsignalen och befinner sig i princip fortfarande på botten (arbetar själv inom branschen). På den svenska sidan går också byggbolag och järnhandlar starkt. Admincon ligger enligt min egen analys i bakvatten av kedjan, men man kan väl tycka att den borde börja reagera snart?
Här är Attes kommentarer om det pre-silent-samtal som Admicom anordnade :)\n\n> Admicom anordnade i tisdags ett analystecken inför den tysta perioden, vars inspelning kan ses här. Den finska byggmarknaden har under de senaste månaderna börjat piggna till ordentligt pådriven av stora datacenterprojekt, men stämningen bland Admicoms kundkrets är fortfarande tvådelad då många aktörer kämpar med det svaga nybyggnationen. Sammantaget har marknadsstämningen börjat förbättras jämfört med början av året, och vi tror att de positiva signalerna från Finlands ekonomi under de kommande åren kommer att återspeglas positivt även på Admicoms tillväxttakt. Mot denna bakgrund anser vi att aktiens nuvarande värdering (2026e EV/EBIT 9,6x) är mycket låg.\n\nAdmicom pre-silent: Datakeskusboomi ei vielä näy erityisesti yhtiön asiakaskunnassa - Inderes
Under de senaste veckorna har många byggbolag fångats av en hype, men Admicom verkar inte intressera någon alls. Beror detta på att man är rädd för att AI ska äta upp applikationerna?
Om AI-revolutionen av någon anledning inte dödar applikationerna, ser Admicom just nu ut som ett ganska självklart ”no-brainer”-investeringsobjekt.
2026e EV/EBIT 10
EBIT-% 31 (den lägsta nivån sett från 2019 och framåt)
Återkommande intäkter som ökar automatiskt när kundernas omsättning ökar. God tillväxt borde alltså vara att vänta under en uppgång i byggsektorn utan att mjukvaran ens säljs till en enda ny kund.
Admicom gynnas inte direkt av datacenterboomen, men man kan tycka att deras kunder borde dra nytta av miljardinvesteringarna när det smälls upp nya hallar, byggs infrastruktur och grävs diken i Finland.
När omsättningen växer syns det även i form av ökad lönsamhet. Med Attes prognoser och en ensiffrig tillväxt år 2029 skulle EV/EBIT bara vara fem. Vad vore en rimlig värdering för ett sådant här skalbart mjukvarubolag? Enligt mig borde EV/EBIT ligga betydligt närmare tjugo än tio.
Skulder finns det inte heller, utan kassan är fylld med pengar som väntar på nya förvärv. Det mest förnuftiga köpobjektet just nu vore säkerligen Admicoms egen aktie.
Edit: Kan tillägga att jag nyligen köpte Admicom till min egen portfölj och ligger redan lite back
Det är verkligen lite märkligt att man inte har köpt tillbaka egna aktier Anser ledningen alltså att aktien fortfarande är för dyr, eller har de andra förvärv på gång? Jag skulle tro att nya förvärv inte är aktuella just nu, utan att det är fullt upp med att integrera de gamla–>detta lämnar bara ett alternativ kvar
“Admicom har i enlighet med sin strategi fortsatt att aktivt kartlägga potentiella förvärvsobjekt, men att förena rätt kulturell passform med en rimlig värderingsnivå är enligt bolaget självt som att ‘leta efter en nål i en höstack’. Värderingsskillnaderna mellan onoterade och publika SaaS-bolag utgör fortfarande en utmaning, men på sistone har den värsta AI-oron till viss del lagt sig. Admicoms aktievärdering har dock enligt vår mening fastnat på en mycket låg nivå. Vid nuvarande värdering ser vi även Admicom i sig som ett mycket potentiellt förvärvsobjekt i marknadens konsolidering. Med bolagets relativt spridda ägarbas skulle ett uppköpserbjudande också mycket väl kunna gå igenom om budet är tillräckligt bra.”
Tässä on Aten etkoilut, kun Admicom kertoo Q3-tuloksestaan tämän viikon torstaina.
Odotamme liikevaihdon kasvun pysytelleen vaisuna heikon markkinatilanteen jarruttaessa yhä kehitystä. Kannattavuuden odotamme laskeneen hieman vertailukaudesta muun muassa tekoälykehitykseen liittyvien panostusten myötä, mutta säilyneen edelleen erittäin hyvällä tasolla. Yhtiö järjesti syyskuussa hiljaista jaksoa edeltävän analyytikkopuhelun, jonka perusteella emme odota raportin tarjoavan suuria yllätyksiä. Seuraamme raportissa erityisesti asiakaspoistuman ja uusmyynnin kehitystä sekä johdon tuoreimpia kommentteja markkinanäkymistä.
Jatkuva vuosilaskutus (ARR)1)kasvoi 5,3 % ja oli 38,6 miljoonaa euroa (36,7).
Jatkuva liikevaihto2)kasvoi 4,5 % ja oli 9,4 miljoonaa euroa (9,0).
Liikevaihto kasvoi 4,1 % ja oli 9,7 miljoonaa euroa (9,3).
Oikaistu käyttökate3) (EBITDA) oli 4,1 miljoonaa euroa (3,7), eli 42,0 % liikevaihdosta (39,6 %). Oikaisut (0,2 miljoonaa euroa) liittyivät pääosin muutosneuvotteluihin liittyneiden varausten purkuun.
Oikaistu liikevoitto (EBIT)3) oli 2,8 miljoonaa euroa (2,5), eli 28,9 % liikevaihdosta (27,0 %).
Osakekohtainen tulos oli 0,46 euroa (0,37).
Tammi-syyskuun 2026yhteenveto:
Jatkuva vuosilaskutus (ARR)1) kasvoi 5,3 % ja oli 38,6 miljoonaa euroa (36,7).
Jatkuva liikevaihto2) kasvoi 3,4 % ja oli 28,0 miljoonaa euroa (27,1).
Liikevaihto kasvoi 2,6 % ja oli 29,0 miljoonaa euroa (28,2).
Oikaistu käyttökate3) (EBITDA) oli 9,8 miljoonaa euroa (9,1), eli 33,7 % liikevaihdosta (32,3 %). Oikaisut käyttökatteeseen olivat 0,9 miljoonaa euroa (0,1) ja liittyivät pääasiassa muutosneuvotteluihin.
Oikaistu liikevoitto (EBIT)3) oli 6,0 miljoonaa euroa (5,7), eli 20,8 % liikevaihdosta (20,1 %).
Osakekohtainen tulos oli 0,68 euroa (0,77).
Jesse Pärnänen aloitti konsernin Chief Growth Officerina (CGO) ja johtoryhmän jäsenenä 18.5.2026.
Huhtikuussa Admicom tiedotti aloittavansa muutosneuvottelut osaamisten uudistamiseksi sekä resursoinnin painopisteiden muuttamiseksi. Muutosneuvottelut päättyivät 12.5.2026 ja niistä aiheutuvat kertaluonteiset kulut olivat noin 0,9 miljoonaa euroa.
Ensimmäisellä ja toisella neljänneksellä toteutetuissa omien osakkeiden takaisinostoissa hankittiin yhteensä 125 022 kappaletta yhtiö osakkeita. Omien osakkeiden hankintaan käytettiin yhteensä 4 miljoonaa euroa. Hankitut osakkeet on mitätöity huhti- ja heinäkuussa 2026.
Admicom laski kasvua koskevaa taloudellista ohjeistustaan 8.6.2026 julkaistulla tulosvaroituksella.
Avainluvut:
ADMICOM KONSERNI (1 000 euroa ellei toisin mainittu)
7-9/2026
7-9/2025
Muutos-%
1-9/2026
1-9/2025
Muutos-%
2025
Jatkuva vuosilaskutus (ARR), miljoonaa euroa
38,6
36,7
5,3 %
38,6
36,7
5,3 %
37,8
Liikevaihto
9 669
9 288
4,1 %
28 990
28 245
2,6 %
37 736
Jatkuva liikevaihto
9 367
8 966
4,5 %
28 022
27 101
3,4 %
36 248
Oikaistu käyttökate (EBITDA)
4 059
3 677
10,4 %
9 767
9 121
7,1 %
12 268
% liikevaihdosta
42,0 %
39,6 %
33,7 %
32,3 %
32,5 %
Käyttökate (EBITDA)
4 256
3 677
15,8 %
8 854
9 040
-2,0 %
12 187
% liikevaihdosta
44,0 %
39,6 %
30,5 %
32,0 %
32,3 %
Oikaistu liikevoitto (EBIT)
2 798
2 509
11,5 %
6 027
5 672
6,3 %
7 654
% liikevaihdosta
28,9 %
27,0 %
20,8 %
20,1 %
20,3 %
Liikevoitto (EBIT)
2 996
2 509
19,4 %
5 114
5 591
-8,5 %
7 573
% liikevaihdosta
31,0 %
27,0 %
17,6 %
19,8 %
20,1 %
Katsauskauden tulos
2 254
1 881
19,8 %
3 367
3 850
-12,5 %
5 308
% liikevaihdosta
23,3 %
20,3 %
11,6 %
13,6 %
14,1 %
Osakekohtainen tulos, EPS, €
0,46
0,37
22,9 %
0,68
0,77
-11,1 %
1,06
Taseen loppusumma
38 105
40 206
38 105
40 206
41 148
Henkilöstömäärä jakson lopussa
281
315
-10,8 %
281
315
-10,8 %
310
Oman pääoman tuotto, %
28,3 %
23,0 %
13,2 %
15,5 %
15,7 %
Sijoitetun pääoman tuotto, %
37,5 %
30,5 %
19,9 %
21,1 %
21,0 %
Omavaraisuusaste, %
86,5 %
84,3 %
86,5 %
84,3 %
85,8 %
Nettovelkaantumisaste, %
-29,1 %
-21,2 %
-29,1 %
-21,2 %
-25,7 %
Osakkeiden lukumäärä jakson lopussa, 1 000 kpl 1)
4 892
5 017
-2,5 %
4 892
5 017
-2,5 %
5 017
Osakkeiden lukumäärä jaksolla keskimäärin, 1 000 kpl 1)


 Anser ledningen alltså att aktien fortfarande är för dyr, eller har de andra förvärv på gång? Jag skulle tro att nya förvärv inte är aktuella just nu, utan att det är fullt upp med att integrera de gamla–>detta lämnar bara ett alternativ kvar
