100-baggers på 10 år, med låg risk

Låt oss sätta på oss foliehatten och clownmasken själva och börja sälja pyramidspel. Eller tja, jag orkar kanske inte börja bygga en pyramid den här gången, så vi går väl i maklig takt i Theranos fotspår :grinning:

Att skapa marknader är vanligtvis ett långsamt projekt, så målmarknaden bör vara tillräckligt stor redan från början. Enligt Inderes omfattande rapport skulle Nightingale Healths målmarknad ha varit cirka 193 miljarder USD år 2021, och marknadstillväxten uppskattas till cirka CAGR 15 % för åren 2021–2026. Det borde alltså inte finnas några betydande begränsningar gällande målmarknaden.

Nightingales marknadsvärde är för närvarande nästan exakt 70 miljoner EUR, vilket främst baseras på nettokassan. Om man ville fuska här skulle man kunna titta enbart på verksamhetens marknadsvärde, vilket skulle göra saken betydligt enklare, men låt oss inte gå den vägen nu. För att bli en 100-bagger skulle det alltså krävas ett marknadsvärde på 7 miljarder EUR.

Nightingales produkt är i hög grad validerad. Den är mycket konkurrenskraftig prismässigt och hela caset bygger på att det kommersiella genombrottet lyckas. Listpriset för testet uppskattas till 19 euro. Låt oss här anta som utgångspunkt att Nightingale under årens lopp lyckas utöka den validerade information som testet genererar och därmed lyckas höja listpriset till 40 euro.

Om en NMR-maskin som kostar cirka en miljon ger en kapacitet på 90 000 tester, är det självklart att man måste investera i testkapacitet. Det är också möjligt att en del av utrustningen/kapaciteten hyrs eller att affärsmodellen till exempel ändras till att betona licensiering. Kommersialisering, FoU (R&D) etc. slukar också betydande mängder kapital, men låt oss nu anta att paketet kan hållas kapitaltunt och att resultatet vänder till plus i god tid, det vill säga att inget “betydande” finansieringsbehov uppstår på vägen. Vi drar till med att det skulle krävas ett företagsvärde (EV) på cirka 8 miljarder EUR. Om vi använder en något högre EV/S på 4,5 än jämförelsegruppen, skulle det krävas en omsättning på 1,78 miljarder EUR. Med antagandet om 40 EUR per test skulle det behövas cirka 44,5 miljoner sålda tester per år. Testmängden i sig vore inte helt omöjlig om Nightingale lyckas med den internationella kommersialiseringen, nya betydande kundrelationer och samarbetsavtal ingås i en accelererande takt, snöbollen kommer i rullning och den dessutom sparkas in som en del av primärvården genom nationella (tvingande) regleringar som uppmuntrar till förebyggande hälsovård, varpå försäkringsbolagen dessutom förälskar sig i de riskhanteringsmöjligheter testet ger och gör det till en del av de sjukvårdsförsäkringar de säljer. Lägg till ett x10 på slutet.

@Verneri_Pulkkinen ville ha låg risk. Om inte annat så ger nettokassan här åtminstone lite speltid så länge burn rate inte drar iväg okontrollerat. Man kan förstås bränna fingrarna även på en liten låga medan man kokar grodan :grinning:

41 gillningar

Nedan är Paul Andreolas senaste intervju.
Den här mannen är en av de tidiga investerarna i Xpel när kursen stod i 0,20. Flytta gärna inlägget om ni inte tycker att det hör hemma i den här tråden.
Han har bra tankar om att hitta multibaggers.

22 gillningar

Med tanke på kriterierna skulle jag själv välja Acuvi från Sverige. Alla Acuvis bolag verkar ha ett bra driv. Men när det gäller potentialen för en 100-bagger skulle jag lyfta fram PiezoMotors avsiktsförklaring för leverans av mikromotorer till kameraoptik i mobiltelefoner, PC:n, near-body-teknologi (s.k. wearables) och bilindustrin. PiezoMotors bedömning är att en marknadspenetration på cirka 10 % leder till royaltyintäkter på cirka 200–400 miljoner svenska kronor per år för PiezoMotor.
Royaltyintäkterna från samarbetet innebär inga betydande kostnader för PiezoMotor. Bolagets börsvärde är för närvarande 189,67 milj. SEK. Om avtalet realiseras, och med tanke på användningen av flera motorer per kamera plus en tidshorisont på 10 år, finns det en hel del potential.

12 gillningar

Tyvärr uppfylls inte kriteriet för ”låg risk”, men Elabs är en potentiell 100-bagger.

En snabb kalkyl på baksidan av ett cigarettpaket:

Om Elabs någon gång blir en ”allmän standard” i branschen (vilket de tydligt siktar på), och når den nedre gränsen för vad bolaget kallar ”PC market opportunity” (1 100 milj USD):

  • 1 100 milj USD = 12 000m NOK
  • 12 000m NOK omsättning, 50 % EBITDA-marginal (enligt bolagets guidning)
  • EBITDA 6 000m NOK
  • EV nu 1 460m NOK
  • Om vi antar EV/EBITDA 20x, dvs. 6 000m NOK x 20 = 120 000m NOK
  • Potential: 120 000m NOK / 1 460m NOK = ~82x

:smiley:

Nåväl, detta var bara ett litet skämt. Men det visar väl hur svårt även detta är. Man skulle behöva vara med väldigt tidigt i en hyperskalbar aktie, helst innan hela målmarknaden har tagit fart (alltså nu). Sedan skulle sagolika saker behöva hända: produkten blir standard, prissättningsförmågan förblir oförändrad i alla segment och över tid, osv.

35 gillningar

Revenio nämnt.

Jag kollade för skoj skull att den 30 november 2005 köpte Done Solutions ett företag som ägde 57 % av Tiolat Oy, ett företag som alltså designar, tillverkar och säljer patenterade iCare-ögontrycksmätare till ögonläkare och optiker, huvudsakligen på utlandsmarknaden. Den nämnda verksamheten var mycket lönsam, ett rörelseresultat på hela 0,8 MEUR med en omsättning på endast 1,5 MEUR.
Från den affären tog det 15 år till Reves resa mot att bli en 100-bagger. Faktum är att Done/Reve verkar inte ha lyckats bli en 100-bagger vid något tillfälle under en 10-årsperiod :grin: Men åtminstone en 50-dubbling på 10 år ryms med på flera ställen.

Askungesagor börjar ofta smått, och jag antar att de är möjliga att uppnå i ganska många branscher.

Någon form av vallgrav (moat) bör helst finnas, vare sig det är patenterad teknologi eller märkesentusiasm, så att konkurrenter inte framgångsrikt kan kopiera.
Marknaden får gärna vara relativt outvecklad så att det finns utrymme, och lösningen på något sätt disruptiv så att kundbasen förstår att det är just detta man behöver.
Behovet för slutkunderna bör vara viktigt och något man vill spendera pengar på, som hälsa. Men det kan lika gärna vara kritiskt att mata egot och sina egna föreställningar, alla minns ju Monster Energy.
Marknaden bör gärna vara möjlig att erövra i stor skala, åtminstone en enorm hemmamarknad och gärna världen som erbjuder expansionsutrymme.

Och även stjärnorna måste stå rätt, det vill säga låga räntenivåer, multiplar som investerarna tillåter, noteringsplatsens attraktionskraft, maniska och nästan religiösa investeraranhängare, osv.

BTW, det gick knappt 3 år från den där Tiolat-affären tills Done köpte Boomeranger Boats. Och något annat däremellan, så iCare-potentialen var inte helt självklar för dem heller.

image

Done Solutions Abp Börsmeddelande 30.11.2005 kl. 16.30

DONE SOLUTIONS KÖPER AKTIEMAJORITETEN I TIOLAT OY

Done Solutions Abp har idag undertecknat ett avtal med Gateway Finland Oy om köp av hela aktiekapitalet i dess helägda dotterbolag Sunob Holding Oy. Affären genomförs som ett aktieutbyte. Done Solutions Abp riktar 10 miljoner nya aktier till en teckningskurs på 0,17 euro till Gateway Finland Oy. De nya aktierna föreslås riktas med avvikelse från de gamla aktieägarnas företrädesrätt. Utöver aktiekapitalet i Sunob Holding Oy överlåter Gateway Finland Oy som betalning för aktieteckningen en lånefordran på 25 736,62 euro samt en kapitallånefordran på 1 217 599,10 euro från Sunob Holding Oy. I samband med affären köper Done Solutions Abp Gateway Finland Oy:s kapitallånefordran från Sunob Holding Oy på 483 840,95 euro till dess nominella värde.

En förutsättning för affärens genomförande är att Done Solutions Abp:s extra bolagsstämma, som ska sammankallas den 19.12.2005, fattar beslut i enlighet med styrelsens förslag om en riktad nyemission till Gateway Finland Oy. Gateway Finland Oy ägs till hälften vardera av Matti Nevalainen, styrelseledamot i Done Solutions Abp, och Petri Kanervo.

Sunob Holding Oy är ett förvaltningsbolag (holdingbolag). Dess 57,14-procentigt ägda Tiolat Oy är ett snabbväxande hälsovårdsföretag som designar, tillverkar och säljer patenterade iCare-ögontrycksmätare till ögonläkare och optiker, huvudsakligen på utlandsmarknaden. Under räkenskapsperioden 1.4.2004–31.3.2005 uppgick Tiolat Oy:s omsättning till 1,5 miljoner euro och rörelseresultatet till 0,8 miljoner euro. För Tiolat Oy:s 9 månader långa räkenskapsperiod 1.4–31.12.2005 prognostiseras omsättningen och resultatet överstiga siffrorna för den föregående 12 månader långa räkenskapsperioden.

Köpet av aktiemajoriteten i Tiolat Oy är en del av Done Solutions Abps nya strategi att utveckla sin affärsverksamhet genom företagsförvärv.

Done Solutions Abp
Pekka Pystynen
verkställande direktör

28 gillningar

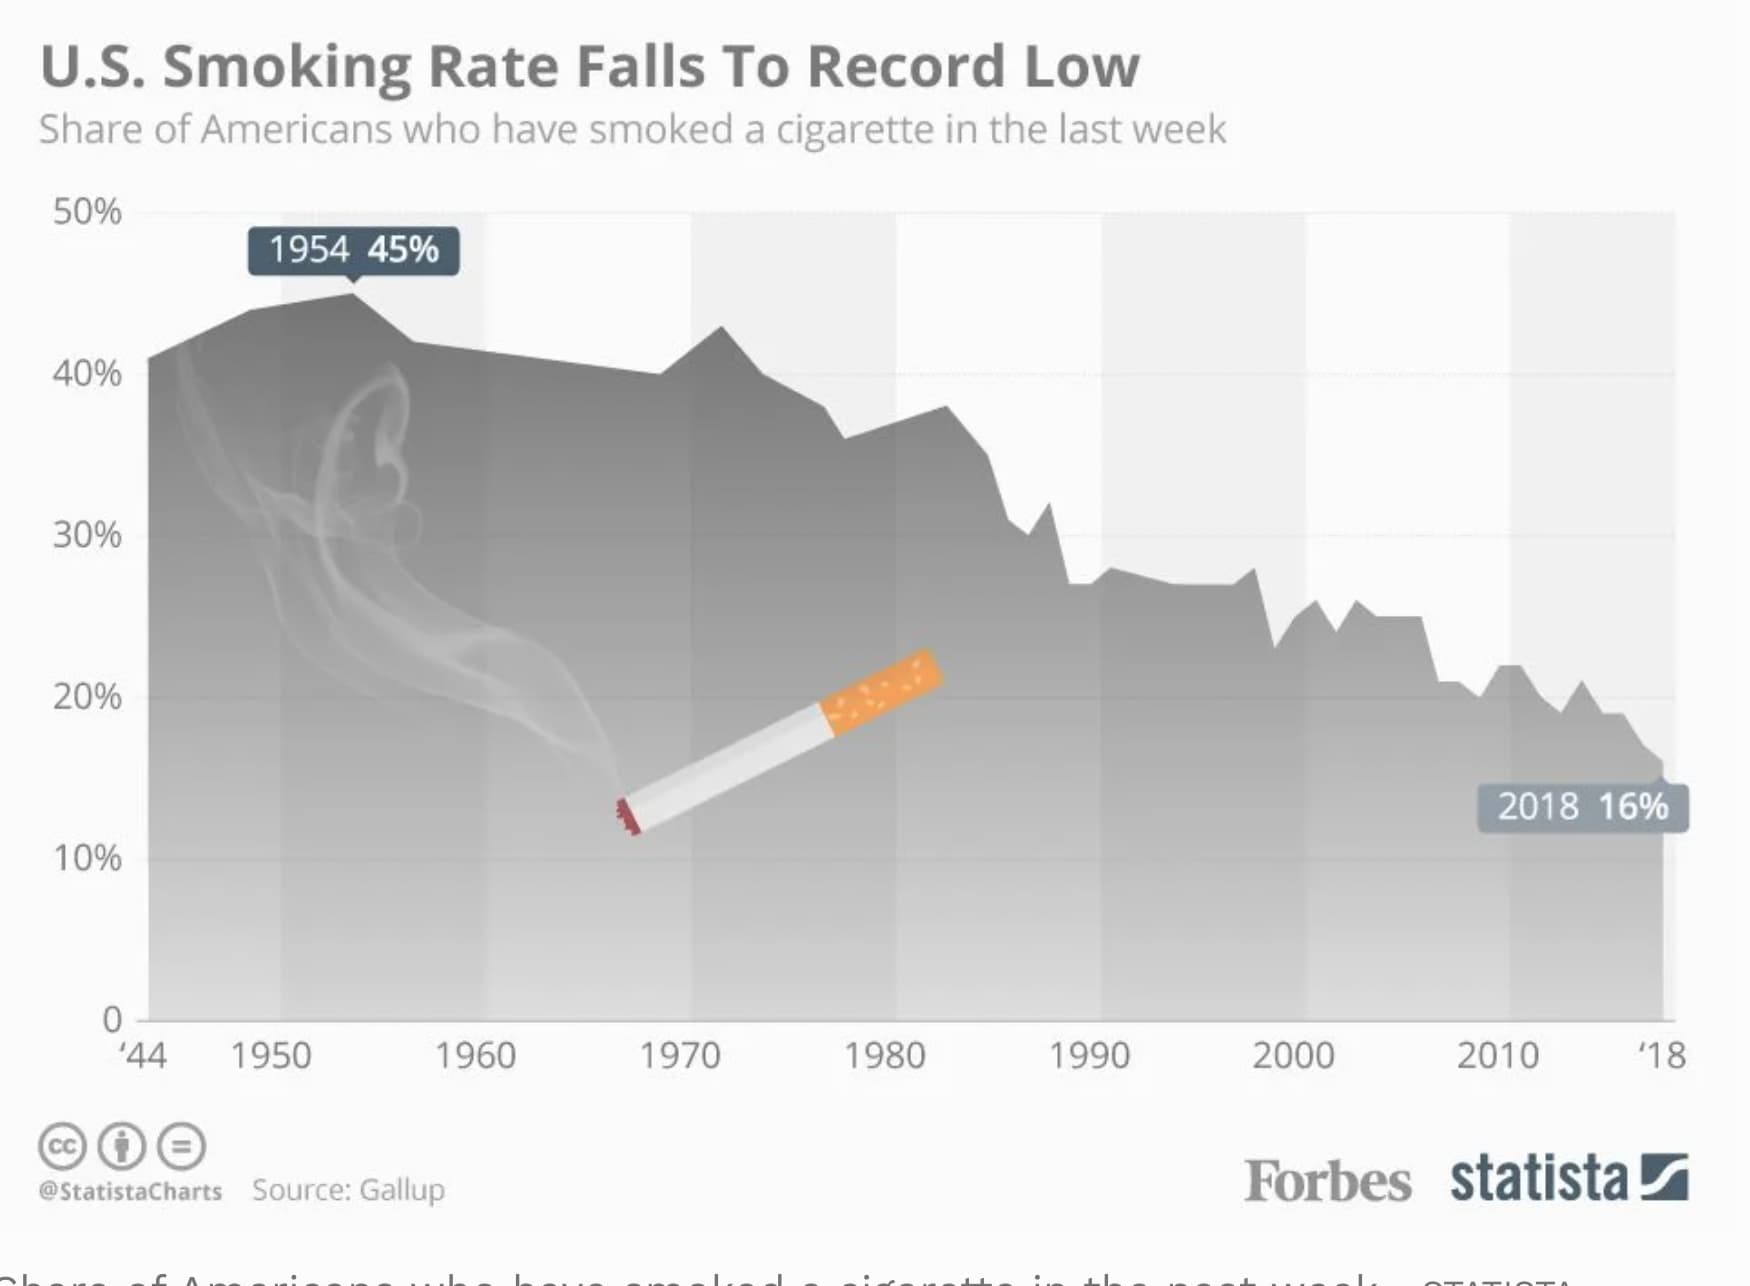
Altria

Rökningsfrekvens

Ibland är “dåliga” tillväxtutsikter en bra sak om konkurrensfördelarna och prissättningsförmågan är på plats. Sedan finns det företag som Savosolar, Remedy och Kempower, som försöker ta del av en kaka som växer enormt, men där konkurrensen växer proportionellt sett ännu mer. Om man dessutom tänker på den globala talangpoolen, är det sällan man hittar sådan långsiktig kompetens här i Finland att man klarar sig i de branscher där konkurrensen är som hårdast.

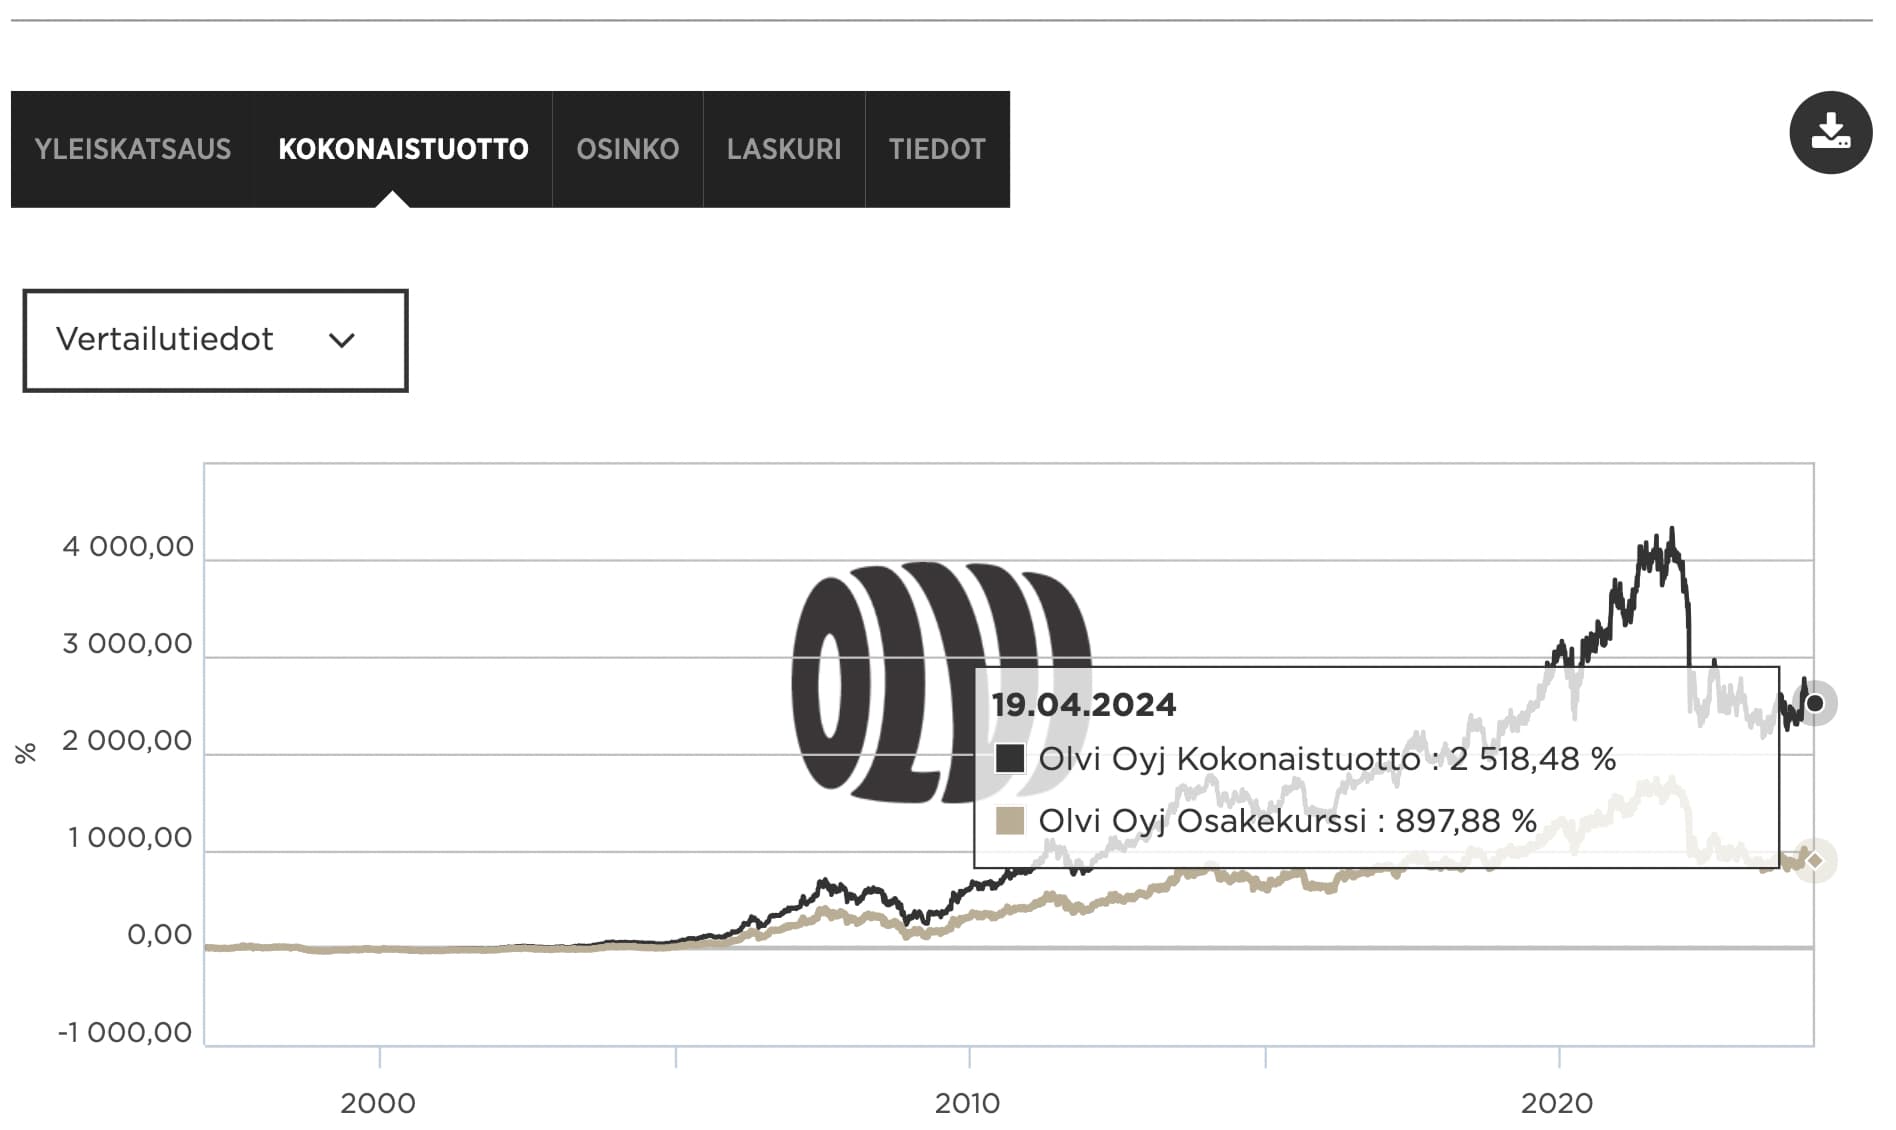
Enligt min mening har Olvi uppnått tillväxt med ganska låg risk under de senaste 25 åren. Det ryms även misstag som Vitryssland. Ingen 100-baggare på 10 år, men det kommer att bli det vid någon tidpunkt när tidshorisonten förlängs och man tar hänsyn till totalavkastningen.

Olvi totalavkastning

22 gillningar

Över 40 % av Olvis justerade rörelseresultat kommer från Belarus, vilket är värt att beakta vid bedömningen av bolagets värdering och framtidsutsikter.

Olvis lönsamhet (som lyfts avsevärt av Belarus) är vid en snabb jämförelse som helhet något bättre än Sinebrychoffs men betydligt svagare än Hartwalls. Utan Belarus skulle lönsamheten vara på samma nivå som för Sinebrychoff, men P/E-talet skulle med nuvarande kurs stiga från cirka sexton till närmare trettio om det gick för verksamheten i Belarus som för Fortums Rysslandsaffärer. :face_with_monocle:

Jag hävdar att man får använda en hel del fantasi för att få till en 10-bagger, för att inte tala om en 100-bagger, även om jag njuter av företagets produkter.

Edit: I ett senare meddelande nedan har jag korrigerat den hastigt uppskattade P/E-effekten i detta inlägg, men jag lämnar den i sin ursprungliga form här för att undvika förvirring.

11 gillningar

Detta är inte en Olvi-tråd, men jag svarar ändå. Jag använde snarare Olvi och Altria som exempel på den typen av företag som har skapat betydande aktieägarvärde. Konkurrensen är liten och inte ens produkterna förändras särskilt mycket under 50 år. Olvis segment för Finland och Östersjöregionen gjorde en rörelsevinst på ca 40 miljoner år 2023, så din beräkning av P/E-talet (30) är inte i närheten av den korrekta siffran. Under Q1 2024 förbättrade Finland och Östersjöregionen takten ytterligare, så det rullande resultatet efter skatt är klart över 30 miljoner netto.

Olvi kommer fortfarande att skapa mycket aktieägarvärde under de kommande åren om de fortsätter i samma stil. Det är förvisso ingen snabb 10-bagger från nuvarande nivåer, men med tiden. Ingångsvärderingen är på sin lägsta nivå någonsin, och det av goda skäl.

Vitryssland är en post av optionskaraktär för Olvi, varifrån man nu rullar ut de fria kassaflödena och den kan kanske säljas någon gång.
Näyttökuva 2024-4-20 kello 14.26.54

4 gillningar

Det justerade rörelseresultatet före skatt för Finland och Baltikum var mycket riktigt totalt 39,5 miljoner euro och för Vitryssland 28,9 miljoner euro. Efter elimineringar på 1,3 miljoner euro var det totala justerade rörelseresultatet 67,1 miljoner euro, vilket innebär att Vitryssland stod för drygt 43 %.

Vitrysslands andel av det ojusterade rörelseresultatet sjönk dock från 43 % till 30 % på grund av en bot på 12,2 miljoner euro som betalades till Vitryssland. Alltså kom endast 16,7 miljoner euro av rörelseresultatet på 54,9 miljoner euro från Vitryssland.

Olvis resultat för räkenskapsåret 2023, som P/E-talet beräknas på, var 38,5 miljoner euro. Den siffran innehåller alltså förmodligen 30,4 % från Vitryssland. Ett bortfall på 30,4 % skulle faktiskt bara höja P/E-talet till nivån 23. Utan boten skulle effekten av tankeexperimentet ha varit ett P/E på 28+.

Å andra sidan verkar det som att det utöver böterna även har betalats särskilt mycket skatt till Vitryssland (mer än hälften av koncernens inkomstskatter), så det torde sänka Vitrysslands andel av räkenskapsårets resultat ytterligare utöver boten.

Så när det gäller storleken på P/E-multipelns inverkan var jag för snabb i min slutsats.

6 gillningar

image

Om man letar efter en 100-bagger i börsens papperskorg är det bra att undersöka företag där inte bara kassaflödenas mängd utan även deras kvalitet är på uppgång. På Twitter dök det nyligen upp ett inlägg (av en finsk användare, såvitt jag förstår) där UPM:s och Alma Medias framgångar tjänar som exempel: båda har pumpat kassaflöden från sina gamla, mindre lönsamma och nedåtgående verksamheter in i nya, växande och mer lönsamma funktioner – och marknaden har tagit emot detta med öppna armar.

Vilka andra tydliga exempel kan vi komma på? Valmet är ett givet namn från Helsingfors – se i resultatrapporterna hur de för 10 år sedan främst sålde engångsutrustning med lägre marginaler, medan det nu är de återkommande, förutsägbara tjänsterna och servicen med högre marginaler som driver verksamheten. Tillväxten och lönsamhetsförbättringen har alltså inte bara synts på sista raden, utan de har också minskat företagets cyklikalitet och därmed gjort aktierna betydligt mer värdefulla (syns detta i värderingen?).

Från min egen investeringserfarenhet dyker studielånsföretaget Nelnet upp. Precis som med Valmet handlar det om ett för stort företag för att bli en 100-bagger, men i det här exemplet gränsar bolaget till perfektion. Företagets innehav av studielån krymper sakta i takt med återbetalningarna, men företaget har lyckats återinvestera kassaflödena i sin extremt lönsamma (~20 % nettomarginal, 50+ % ROE) mjukvaruverksamhet riktad till utbildningsinstitutioner, vilken är otroligt förutsägbar och växer med 15 procents årlig takt. Samtidigt som den gamla verksamheten, som är utlämnad åt politiska nycker och otroligt avskydd, krymper, ersätts den av en ny, växande och högkvalitativ affärsverksamhet – en investerares dröm.

Varför är detta viktigt? En 100-bagger kräver tillväxt i både omsättning, marginaler och värderingsmultiplar – dessa kan uppstå i olika proportioner, men all tillväxt behövs för att lyckas. Om ett företag som verkar i en svag bransch lyckas ömsa skinn och gå över till en bättre bransch med bättre utsikter, kommer aktien troligen att gynnas av alla tre faktorer – till och med avsevärt. Att leta efter sådana fall är därför fruktbart när man vill nå stora vinster. Som en extra bonus kan värderingsmultiplarna till en början vara riktigt låga om företagets legacy-verksamhet inte värderas alls.

Hittar någon ett liknande upplägg bland småbolag? Förslag välkomnas.

60 gillningar

Jag kom att tänka på Wulff Group.

Från handel med papper och kontorsmaterial rör sig bolaget mot mer värdefulla arbetsplatsprodukter och tjänster. Bolaget har på senare tid genomfört flera mindre företagsförvärv genom att köpa redovisningsbyråer och företag inom ekonomiförvaltning. När man nu säljer papper och kontorsmaterial till kunderna, kan man samtidigt sälja produkter med högre marginal och värde.

Under coronatiden visade Wulff enligt min mening en fin anpassningsförmåga. När mässverksamheten dök på grund av restriktionerna, började Wulff sälja hygienartiklar till kontor för kampen mot corona. Nu är en större och mer permanent transformation på gång.

Är Wulff då en hundrafaldigare? Knappast, men bolaget har åtminstone en tillväxtstig framför sig. För det första är värderingen måttlig, då P/E är 9,5. Med ett börsvärde på 17,4 miljoner euro finns det också gott om utrymme för tillväxt.

Det som skiljer Wulff från UPM och Valmet är att bolagets affärsområde är Finland. Redovisnings- och arbetsplatstjänstverksamhet är svår att expandera utanför dessa gränser. Därmed är bolagets organiska tillväxt på sätt och vis bunden till Finlands BNP-tillväxt, även om Wulff fortfarande kan växa under lång tid genom att ta en större andel av redovisningsmarknaden.

Oavsett vilket är Wulff enligt min mening ett exceptionellt välskött bolag. Jag rekommenderar att följa den intressanta resan, även om man inte äger aktien.

23 gillningar

Något i stil med Kyndryl skulle mycket väl kunna 100-faldigas under en 10-årsperiod. Eller om aktien nu har tredubblats från botten, så om den 33-faldigas ytterligare, så skulle den nå sitt mål. Logiken här skulle kunna vara att bolaget bara har varit självständigt i tre år, och det är för tillfället säkert inte i den form som ägarna vill och visionerar att det ska vara i framtiden. Om strukturerna fås i ordning och bolaget kan omformas till en aktör liknande Accenture, eller ens en fattigmans-Accenture, så skulle en 100-faldig ökning på 10 år i teorin vara möjlig, eftersom det skulle innebära ungefär samma eller en något lägre värdering än vad branschledarna har för tillfället, och 10 år är en lång tid för att utveckla bolaget och öka värderingsmultiplarna i takt med att affärsverksamhetens kvalitet förbättras. Det här scenariot skulle också kunna kräva att det uppstår någon geopolitisk konflikt mellan Indien och USA, vilket skulle leda till att indiska konkurrenter smutskastas eller svartlistas på den amerikanska marknaden, varvid en betydande mängd nya affärer skulle uppstå för de inhemska stora spelarna. Att lova en 100-faldig ökning i förväg eller att hitta en sådan aktie är förvisso en omöjlig uppgift, men att hitta en aktie som är lågt värderad och sannolikt mångfaldigas när saker görs rätt är mycket enklare. Jag tror att Kyndryl tillhör åtminstone den senare gruppen, även om den inte skulle 100-faldigas på tio år.

6 gillningar

Jakten på en 100-bagger! Här kommer ett bolag som jag anser har goda grundförutsättningar för denna bedrift. Specifikationer: börsvärde just nu ca 3,5 miljarder USD, verksamheten är mycket skalbar, TAM är enorm, bruttomarginalen (gross margin) är fantastiskt bra och det finns många faktorer i affärsmodellen som kan ge skalfördelar, nätverkseffekter osv.

HIMS & HERS

  • Bolagets mission återspeglar nog affärslogiken ganska väl. Bolagets mål är att göra hälsovårdstjänster mer tillgängliga för hela det (amerikanska) folket till ett mycket lägre pris än idag. Just nu är hälsovården i USA i hög grad försäkringsbaserad, vilket gör att en ganska stor del av befolkningen hamnar utanför mer eller mindre. Bolaget erbjuder alltså “distanstjänster” via sin egen mjukvara till ett fast månadspris. Den genomsnittliga kunden betalar ca 57 USD/månad för tjänsten. När det gäller utbudet är det värt att notera att det just nu bara består av vissa “delsegment inom hälsa” och det rör sig inte, åtminstone inte än, om en heltäckande tjänst för alla hälsoproblem. Naturligtvis planerar bolaget att bredda paletten, så på så sätt finns det kanske ännu mer tillväxtmöjligheter. Som viktiga segment kan dock nämnas psykisk hälsa och viktkontroll. Jag går kanske inte djupare in på affärsmodellen i denna “pitch”, eftersom syftet bara är att kort kasta fram lite data om hur jag ser att HIMS har en rimlig chans att bli en 100-bagger.

  • TAM är enormt bara i USA. Bolaget har för närvarande ungefär 1,9 miljoner kunder och tillväxten inom dessa har historiskt varit enorm, och liknande guidning ges även framåt. Om man tänker på att det bara i USA finns 333 miljoner människor, kan man väl säga att i ett optimalt scenario (vilket en 100-bagger alltid kräver), skulle bolaget kunna nå exempelvis 30 miljoner amerikanska kunder.
    Näyttökuva 2024-9-15 kello 21.42.01

  • Om bolaget kunde höja t.ex. det genomsnittliga månadspriset för tjänsten från 57 → 70 USD genom att förbättra produktutbudet och konkurrenskraften, skulle bolaget omsätta +25 miljarder USD per år.

  • Bolagets bruttomarginal är för närvarande >80 %. Låt oss anta att bolaget gör en bruttomarginal på 80 % även i framtiden.

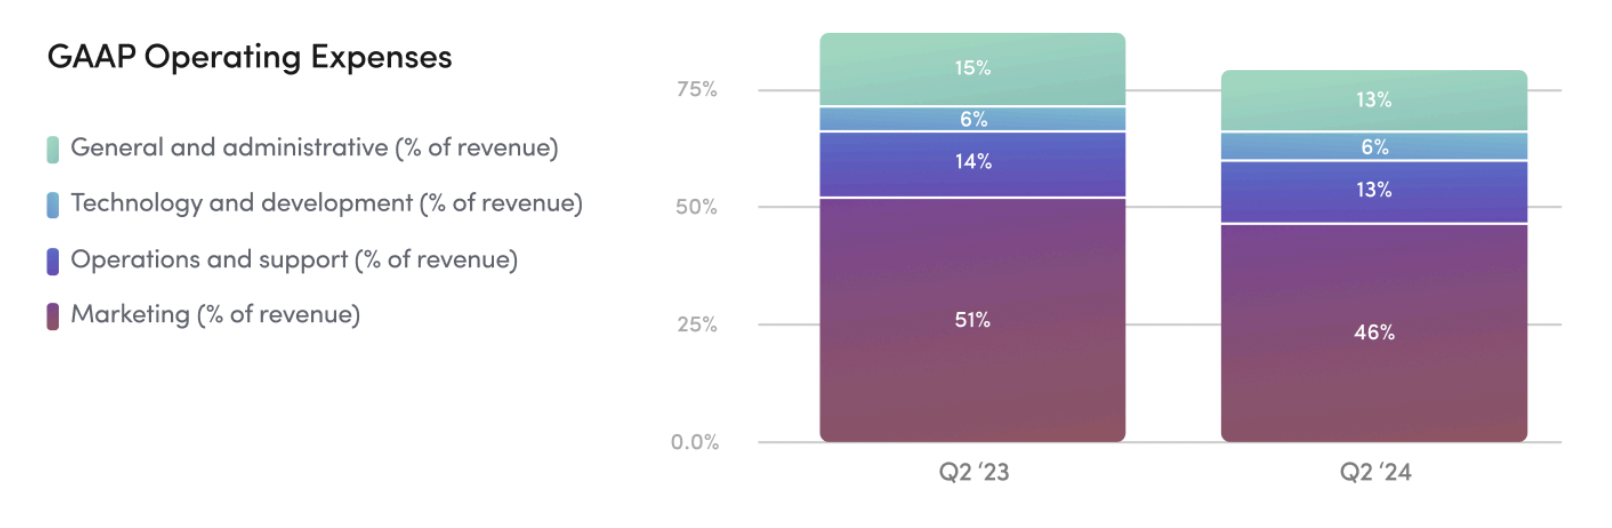
Nedan är bolagets kostnadsstruktur för Q2/24:
Näyttökuva 2024-9-15 kello 21.46.38
Som synes går en lejonpart av bolagets nuvarande bruttovinst till marknadsföring, vilket särskilt i HIMS fall bör tolkas som en form av tillväxtsatsning. Jag anser att HIMS har alla förutsättningar att nå riktigt höga rörelsemarginaler (EBIT) på 30–50 % i framtiden.

Vilket leder oss till:

  • Om bolaget når 30 % EBIT-marginal: → vi når en EBIT på 7,6 miljarder USD
  • Om bolaget når 40 % EBIT-marginal: → vi når en EBIT på >10 miljarder USD

Bolaget är redan nu skuldfritt (netto), och kommer sannolikt att förbli det. Det finns alltså praktiskt taget inga finansieringskostnader, och därtill kommer den aktuella skattesatsen i USA. Som ett riktmärke hamnar vi på ett årligt nettoresultat på 5–8 miljarder dollar. Vilken värdering skulle du ge ett sådant bolag som har en rejäl tillväxthistorik (growth track) från en utmärkt defensiv verksamhet med höga marginaler? Om vi ger en vinstmultipel på 25x, hamnar vi på ett marknadsvärde på 125–200 miljarder dollar. En liten period av börseufori på det och vi är redan 100-baggers! Eller så når bolaget en täckning på 40 miljoner invånare (= 12 % av befolkningen) i USA, och då är vi 100-baggers med dessa antaganden även med en neutral prissättning.

103 gillningar

De ovan nämnda anledningarna är förmodligen varför jag också har en betydande position i HIMS i portföljen.

I min egen portfölj finns det inga andra av dessa potentiella 100-baggare förutom Nightingale som köptes runt 1 €. Om testet tas i bruk brett globalt är en aktiekurs på 100 € inte på något sätt orimlig. Men det kommer att ta år/decennier och allt måste gå precis rätt.

Det finns några potentiella 10-baggare, såsom Gatekeeper Systems, Covalon Technologies, Voxtur och Nexstim. Å andra sidan, varför skulle inte någon av dessa också kunna 100-faldigas om allt går bra? Det finns en marknad i sikte för dem alla, och ur ett börsvärdesperspektiv (mcap) finns det också utrymme att växa.

Gatekeeper beror helt på i vilken takt de får affärsverksamheten att lyfta även för andra fordon, samt på försäljningen av tilläggstjänster för sina kameror till befintliga kunder.

Covalon Technologies borde få kundbasen utvidgad utanför Nordamerika; här är sannolikheten kanske mer begränsad gällande marknaden i övrigt (sårvård, kroniska sår, antipatogena beläggningar). Men den nuvarande verksamheten är redan riktigt bra, så risken är kanske lägre.

Voxtur beror helt på hur Ryan Marshall får korsförsäljningen (cross selling) att fungera. Om det lyckas är det ingen fråga om det är en 10-baggare eller inte. Om det inte lyckas väntar förmodligen avyttringar.

Nexstim beror i sin tur på hur brett och snabbt TMS-behandling tas i bruk vid behandling av depression i Finland och globalt. Samt även om det verkligen fungerar ordentligt vid behandling av Alzheimers och andra neurodegenerativa sjukdomar. Nexstims stora frågetecken är kanske om någon annan enhetstillverkare till slut kommer att ta över marknaden? Eller om bolaget blir uppköpt i förtid.

Obs, inget av ovanstående är en investeringsrekommendation, och varje potentiell 10-baggare är också en potentiell kandidat för konkurs. Det finns inga gratis luncher på börsen. Ovanstående är bara mina egna tankegångar. Alltså, gör din egen analys (due diligence). Och naturligtvis finns det även aktier i portföljen med mindre hype och risk.

16 gillningar

Jag har inte följt det aktuella bolaget (måste ta och läsa igenom bolagstråden), men vad tänker du om utspädningen av aktiestocken? Med roic.ai som källa har antalet aktier förändrats under åren 2019–2024 (innevarande år rullande 12 månader) enligt följande:

Basic Weighted Avg Shares
2019: 35
2020: 35
2021: 187
2022: 205
2023: 209
2024 (ttm): 213

Visst har detta stabiliserats till ett par procent per år under de senaste 2–3 åren. Hur ser du på risken för utspädning av aktiestocken under de kommande åren?

14 gillningar

Jag funderade lite på det förflutna, att t.ex. Seligsons Rysslandsfond med sin diversifierade portfölj steg 10x på under 5 år, och om denna utveckling hade fortsatt i ytterligare 5 år skulle fondens värde ha varit 100x. Inom den diversifierade portföljen fanns bolag vars värde på dessa 5 år hade mer än tiofaldigats.

Om man hade tid och energi skulle man kunna titta närmare på listan över fondens bäst presterande bolag och kolla vilka gemensamma drag de hade. Jag gissar att man borde leta efter 100-baggers någon annanstans än på ”västmarknaderna”, i tillväxtekonomier kan multiplarna vara väldigt låga och å andra sidan kan marknadens storlek vara överraskande stor.

PS. Fonden PYN Elite gick också otroligt bra på sin tid, att undersöka dess dåvarande portföljbolag skulle kunna ge intressanta perspektiv. Jag var dock inte med i Elite, så jag följde den inte på samma sätt som Rysslandsfonden.

7 gillningar

Jag arbetar själv i en medelstor till stor organisation (ca 1 000 anställda) som just helt slutade med TMS-behandling efter flera års försök.

13 gillningar

Så ni försökte alltså skapa TMS-utrustning men misslyckades? Eller försökte ni använda TMS-behandling, men den gav inte tillräcklig effekt?

Ping @LeBaron

4 gillningar

Inspirerad av den bra tråden har jag för en gångs skull gjort en långsiktig prognos för mig själv. Utgångspunkten är slutet av 2023 för QPR Software, då merparten av bolagets kursändringar har genomförts. I siffrorna syns besparingsåtgärderna fullt ut först från och med Q3, så personalkostnaderna för innevarande år har justerats för att motsvara min uppskattade nivå.

Branschen växer kraftigt, vilket möjliggör snabb tillväxt. Dessutom öppnar bolagets litenhet och expansionen till den amerikanska marknaden upp för intressanta möjligheter. Bolaget själva har tidigare vid årsskiftet gett en guidning om en genomsnittlig SaaS-tillväxt på 20 % för åren 2024–2027. Baserat på tillväxten i antalet följare på LinkedIn anser jag att en rejäl tillväxt är fullt möjlig. Detta scenario hör förstås till det mest optimistiska segmentet.

image

När det gäller lönsamheten spelar utvecklingen av personalkostnaderna en viktig roll i bolaget. För närvarande är andelen produktutvecklingskostnader och administration hög, så det är möjligt att låta personalkostnaderna öka långsammare än omsättningstillväxten. Själv föredrar jag åtminstone lönsam tillväxt framför betydande framtungt viktade tillväxtsatsningar.

Jag tror att man kommer att sluta med aktivering av produktutvecklingskostnader under de kommande åren, varvid avskrivningarna skulle nollställas. Finansieringskostnaderna är låga och den räntebärande skulden kommer att betalas av under de kommande 18 månaderna. En stor del av kassaflödet koncentreras till årsskiftet, då bolagets finansiella ställning ser betydligt bättre ut än under sommaren. Särskilt nu när den finansiella situationen fortfarande har varit något svag på grund av gammalt trassel. För tillfället ser det dock ut som att det inte finns några särskilda problem.

Vid årsskiftet var börsvärdet endast 5,9 miljoner, så för en hundrafaldig ökning räcker det med ett börsvärde på 590 miljoner. Detta skulle kunna uppnås genom omsättningstillväxt, skalbarhet, förbättrad lönsamhet och stigande värderingsmultiplar.

5 gillningar

Jag fyller på i den här tråden också med Raspberry Pi Holdings, som har ett marknadsvärde på 850 miljoner dollar (eller 645 miljoner brittiska pund). Även om en hundrafaldig ökning (100-bagger) av aktien på tio år skulle kräva ganska tuffa tillväxtsiffror, anser jag att förutsättningarna för ett lyft finns där. Som en bonus uppfyller företaget kravet på ”låg risk” kanske lite bättre än många andra bolag i tråden: det är trots allt vinstdrivande (P/E ~26, P/B 5,1), har ett starkt konsumentvarumärke i sin nisch och håller på att ta marknadsandelar på den andra, snabbt växande IoT-marknaden.

Jag skrev en längre presentation i bolagstråden, men här är en kort repetition: Raspberry Pi är en tillverkare av enkortsdatorer (Single Board Computer), som har lyckats popularisera en dator i kreditkortsstorlek, extremt avskalad och billig, för olika elektronik- och kodningsprojekt. Tillspetsat kan man påstå att nästan alla kodare känner till Raspberry Pi, men knappast någon icke-kodare har ens hört talas om produkten. Bakom dessa små maskiner, som ursprungligen var tänkta för barn, finns dock gedigen expertis: nästan hela företagets ledningsgrupp är fostrad vid universitetet i Cambridge och det teknologikluster som kretsar kring det, och VD:n är dessutom mikrochipsdesigner. Företagets något bohemiska, halvakademiska underton och dess rötter i en välgörenhetsorganisation är värda att hålla i åtanke, oavsett vad man tycker om dem. I allt högre grad har dock Raspberry Pi-enheterna blivit mer sofistikerade och har tack vare sitt låga pris och sin användarvänlighet börjat erövra marknaden inom kantberäkning (Edge Computing) och olika IoT-lösningar. Under 2023 kom redan 75 % av omsättningen på 266 miljoner dollar från industriella kunder.

Så varför skulle detta ganska unika och lite säregna företag kunna vara en potentiell 100-bagger? En sådan värdering kräver förstås att bolaget lyckas ta en betydande del av marknaden för IoT-enheter. Här presenterar jag nu oförskämt nog ett par teser att bita i:

  1. En stor del av framtidens kantberäkning och sakernas internet behöver inte högt specialiserad, skräddarsydd hårdvara
  2. Tvärtom kan de flesta användningsfall genomföras med mycket generisk, billig och mångsidig hårdvara, vilket frigör ett stort antal små och medelstora mjukvaruföretag att fritt tillämpa sin expertis
  3. Den som erbjuder billig, bra och bekant hårdvara samt bra verktyg för att använda den, vinner över en konkurrent som säljer dyrare, bättre men mer svåranvänd hårdvara
  4. Ett bra varumärke och en bred användargemenskap är betydelsefullt även på denna marknad

Konsumentaffären är Raspberry Pis visitkort och ursprunget till dess popularitet, något jag inte tror att företaget kommer att överge. Tvärtom har VD Eben Upton försvarat den till och med ganska idealistiskt (liksom företagets utbildningsrelaterade uppdrag i allmänhet), och det värsta misstaget företaget sannolikt skulle kunna göra är att svika produktens passionerade fans. Men under den tidigare bristen på halvledare har de redan visat att de vid behov kan prioritera sina industriella kunder.

Man skulle kunna dra en intressant kontrast mellan detta case och Tammerforsbaserade CoreHW (@Tunturisusi) som presenterades tidigare i tråden. Det rör sig visserligen inte om en direkt konkurrent, men ett av deras utvecklingsområden verkar vara att designa mycket sofistikerad och specialiserad hårdvara för till exempel inomhuspositionering. Jag tvivlar inte på Tammerforsarnas kunnande, men frågan är om så pass dyra och fina prov på ingenjörskonst verkligen behövs i så stora mängder att de faktiskt går att sälja? Om man till exempel vill ha sändare i kundvagnar i ett köpcentrum för att se var i varuhuset kunderna rör sig, vilka verktyg skulle ett mjukvaruhus då börja använda? Om alternativen är att bygga systemet med RasPis på ett par veckor, eller med en tekniskt bättre lösning som kräver mycket arbete i en mindre utvecklad programmeringsmiljö, osäkerhet i tidsplanen och höga kostnader – försvarar då den där extremt fina och exakta teknologin fortfarande sin plats? Jag påstår mig inte sitta på svaret, men om jag tar på mig kantberäkningsschamanens glasögon och sjunker in i en djup trans för att ta emot budskap från framtiden, så tror jag att det kan gå riktigt bra för Raspberry Pi Holdings även i fortsättningen. Och om RasPi mot förmodan skulle bli en 100-bagger härifrån, skulle bolagets börsvärde fortfarande vara mindre än hälften av vad Cisco eller AMD är värda. Är det verkligen så omöjligt? :sunglasses:

19 gillningar