Efter at have åbnet tråden gik jeg straks i gang med at køre en aktiescreener med følgende kriterier:
-Under 10 mia. $ i markedsværdi
-Sidste 5 års EPS og omsætningsvækst på mindst 10 % om året
-Over 50 % bruttomargin
-Over 15 % ROI
-Og P/E maks. 30x.
Med disse kriterier fik jeg kun 15 virksomheder at kigge på, men et sted skal man jo starte. Blandt dem var bl.a. Inmode, som allerede har sin egen tråd på forummet.
Måske fungerer dette link sådan, at de vilkårlige afgrænsninger også følger med for andre. Bemærk, man leder ikke ligefrem efter multibaggere med denne slags kriterier, men et sted skal man starte. 
Da jeg nørdede lidt omkring kapitalforvaltningsbranchen i den seneste Vartti, besluttede jeg i går at bruge tid på at undersøge Patria Investments (fondskode det fredelige PAX), som var havnet i mængden.
Hurtige observationer efterfulgt af lidt egen refleksion.
Potentiel 100-dobling på 10 år 
Muligvis interessant på anden vis 
Svær at gennemskue 
Der er tale om en hurtigt voksende kapitalforvalter registreret på Caymanøerne, som i sine investeringer fokuserer på Latinamerika. Kerneteamet har arbejdet sammen siden 80’erne. Virksomheden blev børsnoteret i 2021. Virksomheder på Caymanøerne har deres egne finurlige træk, såsom aktionærernes totale mangel på indflydelse, en kriminelt lav skattesats og bedøvende lange SEC-rapporter. Selskabet har to aktieklasser, så det er fuldstændig nytteløst for den almindelige investor at klage til ledelsen over noget som helst.
Markedsværdien er godt et par milliarder. Ved en hurtig vurdering virker det meget usandsynligt, at netop dette firma skulle ende blandt verdens største kapitalforvaltere med en markedsværdi på 200 milliarder. Kunne det blive en virksomhed til 20 milliarder engang, hvis den stærke vækst fortsætter? Måske.
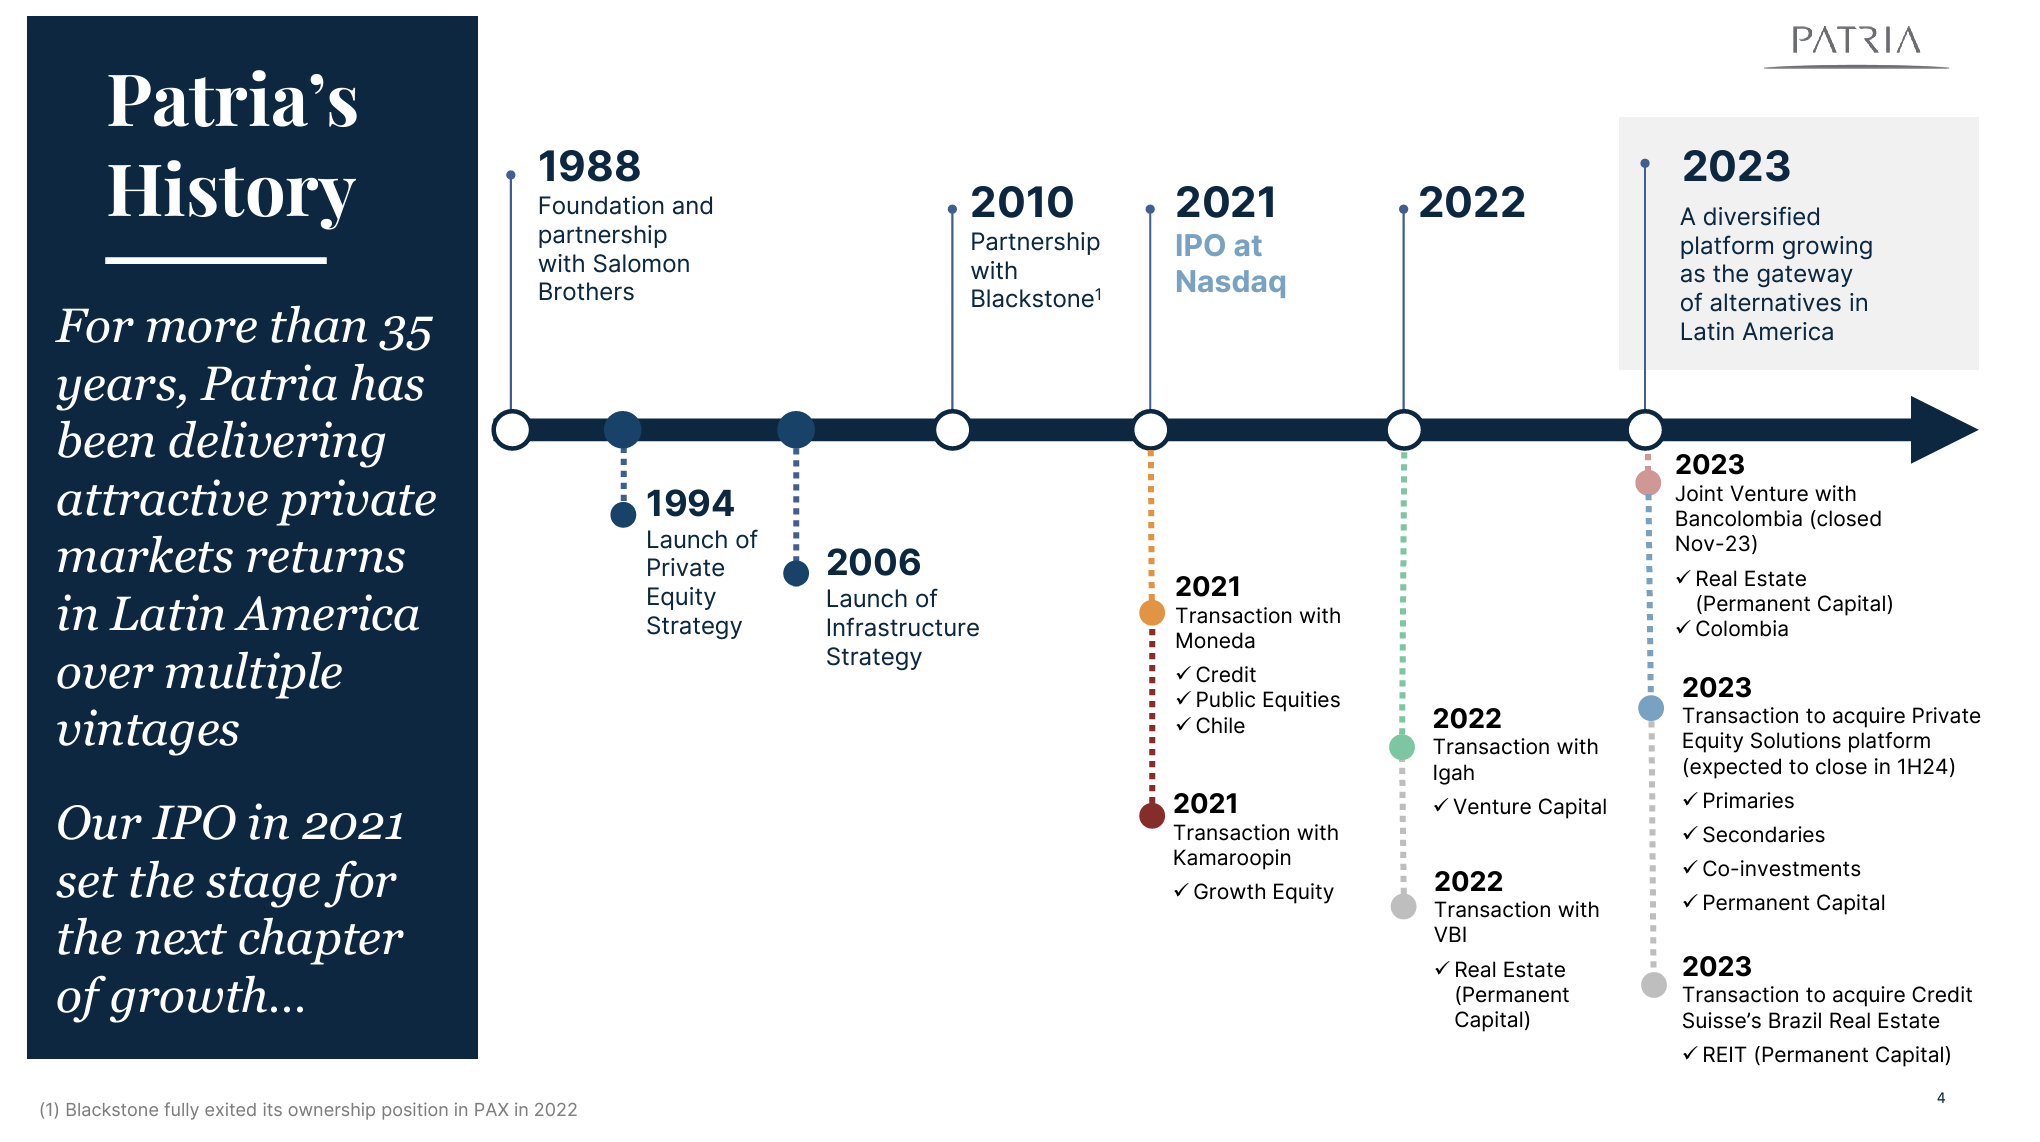
Selskabet fokuserer især på private equity (man køber hele virksomheder til fonden og udvikler dem, indtil de sælges videre eller børsnoteres), infrastruktur (f.eks. køb af vandkraftværker) og credit (man låner penge ud til virksomheder).
Selskabet er efter egne ord en af de førende alternative forvaltere (alt-houses) med fokus på Latinamerika, men jeg er så mættet af ordet “førende”, at det ikke rigtig betyder noget.
Kapitalforvaltere tjener penge ved at rejse kapital fra investorer, opkræve en vis procentdel af den forvaltede formue samt performance-gebyrer, for at sige det enkelt. Jo større den forvaltede kapital (AUM, assets under management) er, desto sjovere er det.
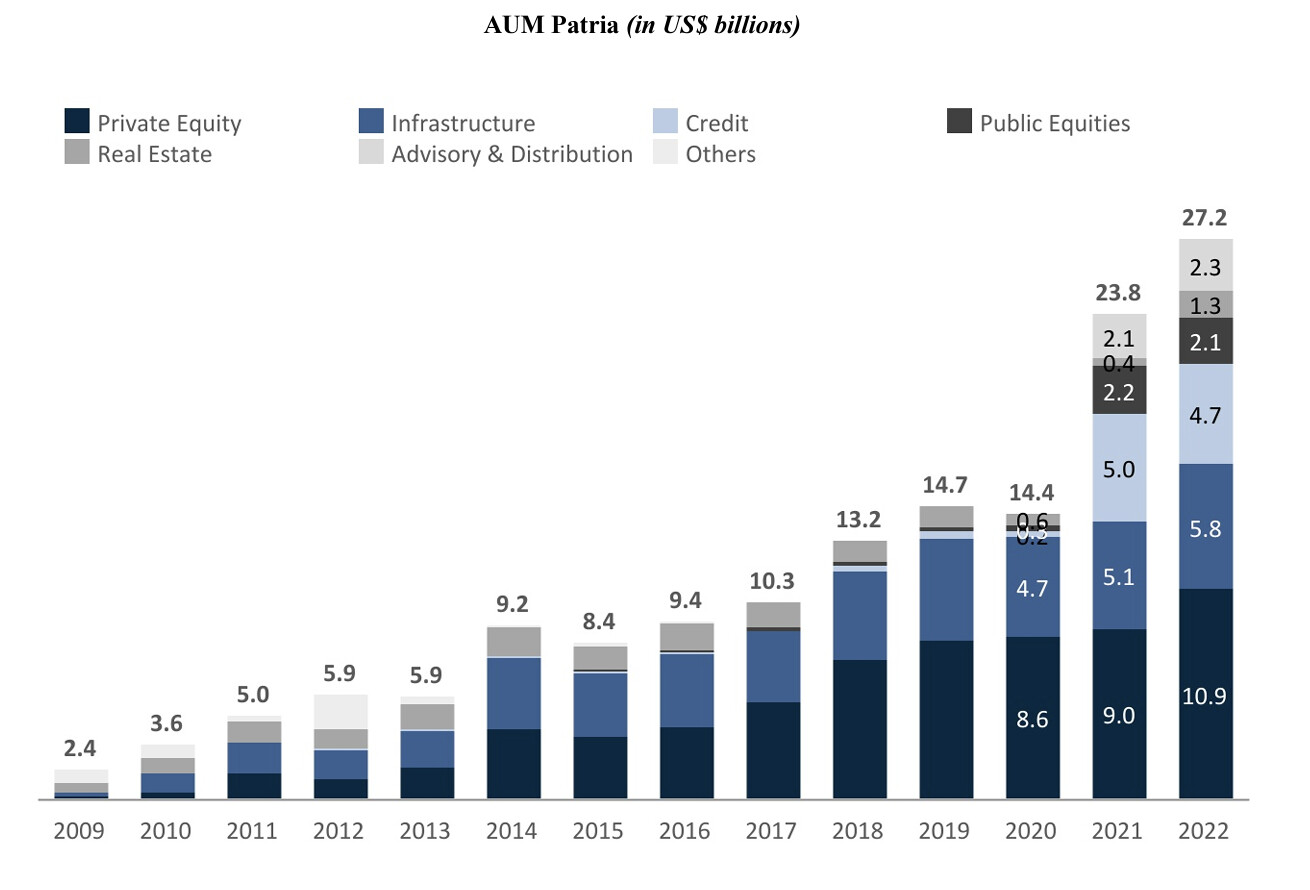
Selskabets AUM er vokset imponerende både organisk og gennem opkøb, selvom jeg ikke har haft tid til – eller nødvendigvis evnerne til – at vurdere, hvor rentable opkøbene har været.
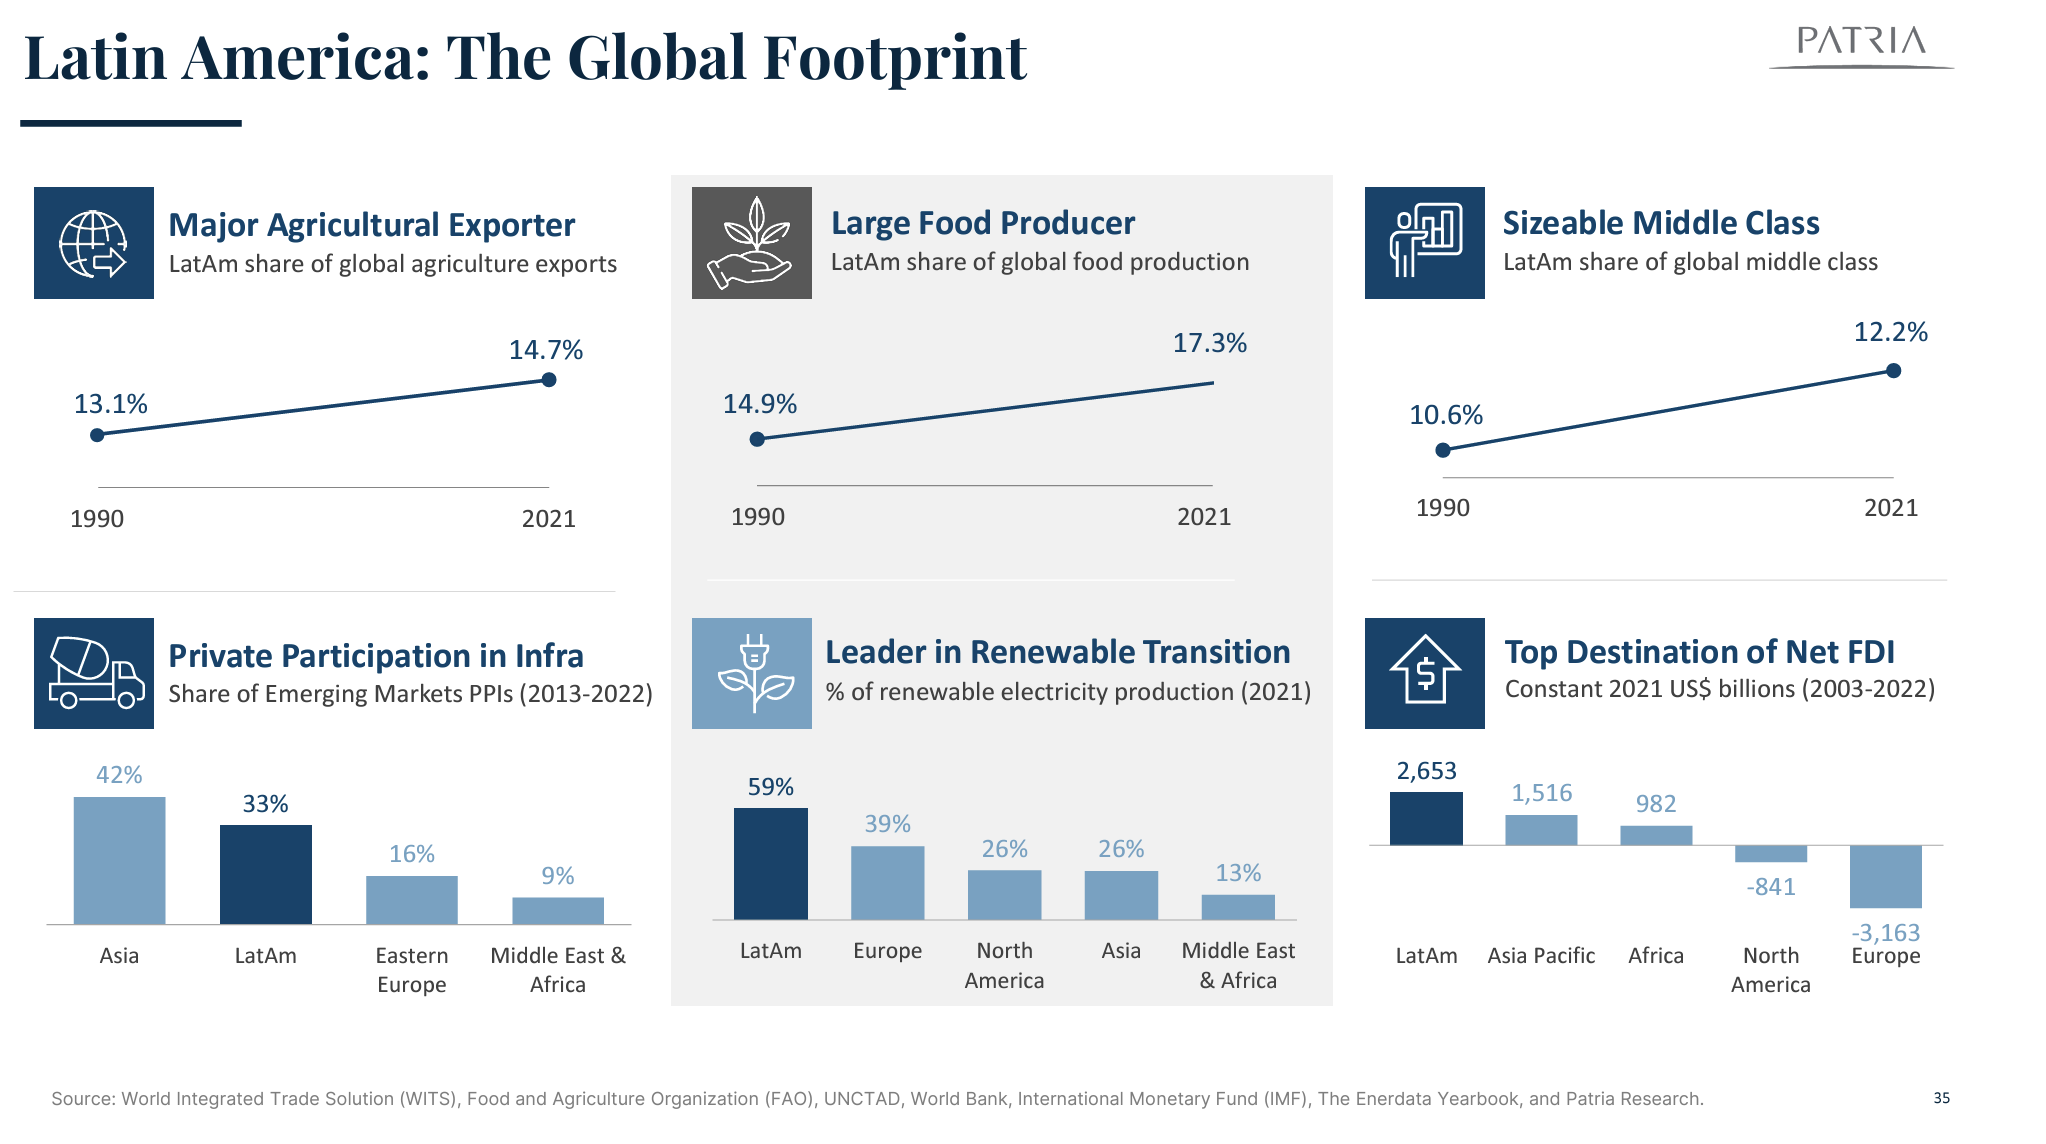
Da investeringerne er koncentreret i Sydamerika, spiller kontinentets økonomi en eller anden form for rolle i PAX’ tiltrækningskraft. Kontinentet er stort og i vækst, omend politisk ustabilt visse steder. PAX har formået at opnå fremragende afkast der, selv målt i dollars (de lokale valutaer er såkaldte “bløde” valutaer), men det er jo ingen garanti for fremtiden.
P/E på realiseret indtjening er 18x og en udbytteprocent på over 5 %. Det lader vi ligge til eftertanke.
Tilføjelse: Jeg skrev ordet ”observationer” i startindlægget. Som jeg konstaterede, er dette næppe en 100-dobling baseret på et par timers research, men når man kan dele sine observationer om forskellige firmaer med andre, opmuntrer det til at tygge sig igennem F-20 og et par præsentationer. På den måde kan hurtig research også være til glæde for andre. Selvfølgelig, hvis firmaet var en klar konkurskandidat, kunne man springe indlægget over eller nøjes med et par sætninger. 