HelloFresh SE - global fødevaredisruptor

Hej forum,

jeg tænkte, at jeg ville åbne en tråd for denne tyske fødevarevirksomhed. Nedenfor er lidt information og mine egne tanker om virksomheden. Screenshots er fra virksomhedens egne CMD-præsentationer. Lad os se, om vi kan få en diskussion i gang, og hvis det lykkes, kan jeg senere skrive mere om i hvert fald risici og konkurrenter.

Hvad laver HelloFresh?

HelloFresh er oprindeligt en tysk fødevarevirksomhed, der sælger måltidskasser til forbrugere som en ugentlig abonnementstjeneste. HelloFresh’s kunder får leveret 2-5 måltider om ugen til deres hjem. Opskrifter til disse måltider samt færdigmålte ingredienser leveres til hjemmet, som kunden selv kan tilberede derhjemme. HelloFresh har allerede spredt sig til 17 lande, inklusive alle nordiske lande undtagen Finland. I Finland sælger mange mindre lokale virksomheder lignende måltidskasser.

HelloFresh har flere brands, under hvilke tjenesten sælges. Størstedelen af salget sker under HelloFresh-brandet, og dette brand er på flere markeder allerede blevet næsten synonymt med lignende måltidskasser. Måltider markedsført under HelloFresh-brandet koster for eksempel på hjemmemarkedet i Tyskland omkring 4-5€ per måltid. Derudover har HelloFresh på visse markeder EveryPlate-brandet, der fokuserer på et lavere prisniveau, GreenChef, der fokuserer på økologiske og veganske retter til en højere pris, samt Factor, der sælger færdigretter leveret til hjemmet. Mindre brands er Chef’s Plate samt det nyligt opkøbte Youfoodz.

HelloFresh kan opretholde højere marginer sammenlignet med traditionelle supermarkeder af tre grunde. For det første køber HelloFresh ingredienser direkte fra producenter, hvilket eliminerer mellemled i kæden. For det andet kan HelloFresh optimere sine processer, så madaffald kun udgør en brøkdel sammenlignet med traditionelle supermarkeder. For det tredje er HelloFreshs produktionsprocesser finjusterede og automatiserede, så lagerniveauerne konstant er meget lave, og nettokapitalen er negativ.

HelloFresh har formået at optimere kundeanskaffelsen, så en ny kunde, der tilmelder sig abonnementstjenesten, i gennemsnit tjener marketingomkostningerne tilbage på cirka tre måneder takket være en stærk enhedsøkonomi (unit economy). Dette er en af HelloFresh’s største styrker.

HelloFresh-aktien er noteret på Frankfurtbørsen under tickeren HFG og blev sidste år inkluderet i DAX-indekset.
Xetra
Yahoo Finance

Nylig historie og fremtid

HelloFresh formåede at vende sin drift (justeret EBITDA) til overskud i 2019, lige før coronapandemien gav virksomheden et betydeligt boost i 2020. Omsætningen steg fra 1,8 milliarder euro i 2019 til 3,8 milliarder i 2020. Sidste års omsætning ser ud til at stige til omkring 5,9 milliarder.

Det justerede EBITDA er også vokset til over 500 millioner euro i 2020 og 2021, trods store vækstinvesteringer.

For indeværende år har HelloFresh guidet en omsætningsvækst på 20-26% drevet af nye geografiske åbninger. Marginerne er derimod guidet til et lille fald på grund af inflation (HelloFresh har meddelt, at de ikke vil hæve priserne og foretrækker at fokusere på omsætningsvækst på bekostning af supermarkeder) samt store vækstinvesteringer (udvikling af teknologiteamet, åbning og automatisering af nye distributionscentre).

Langsigtet vækststrategi

På længere sigt har HelloFresh meddelt, at de sigter mod en omsætning på 10 milliarder og en justeret EBITDA-margin på 10-15% inden 2025. Heraf ser mindst omsætningsmålet ud til at blive let opfyldt, og virksomheden har vist, at den også kan opretholde høje marginer, hvis den ønsker det.

Fremtidens vækst kommer fra flere kilder:

  • Geografisk udvidelse til 2-3 nye markeder om året. Sidste år blev tjenesten for eksempel lanceret i Norge, Japan og Italien.
  • Tilbyde yderligere tjenester til eksisterende kunder, f.eks. desserter, ekstra retter, morgenmad og HelloFresh Market (bestilling af individuelle ingredienser uden for opskrifterne), der allerede er afprøvet i Benelux-landene.
  • Introduktion af brands, der allerede er lanceret i USA, til Europa og andre markeder. Blandt disse ser især Green Chef og Factor lovende ud.
  • Forbedring af marginer gennem automatisering af distributionscentre og bedre kapacitetsudnyttelse, efterhånden som skalaen vokser.

Konkurrencefordele

HelloFresh er på mange markeder lykkedes med at udkonkurrere næsten alle konkurrenter. Blandt disse kan nævnes Blue Apron, som for få år siden stadig var markedsleder på det amerikanske marked, men som nu kun har en brøkdel af HelloFresh’s salg. Heller ikke traditionelle supermarkeder har indtil videre fundet en måde at konkurrere med en lignende service, trods talrige forsøg.

HelloFresh’s bedste konkurrencefordel er dens brand, som på mange markeder er et såkaldt top-of-the-head-brand, når det kommer til måltidskasseservices. I mange lande skyldes dette en first mover-fordel, men i f.eks. Amerika er virksomheden lykkedes med at fortrænge stærke lokale konkurrenter, selvom den kom senere ind på markedet.

Nu, hvor HelloFresh er vokset til den klart største spiller, er skalaforfordele og procesoptimering en stor del af deres konkurrencefordel. Mindre aktører har umuligt svært ved at konkurrere på pris, og de traditionelle supermarkeder, der ville kunne presse priserne, har ikke kunnet tilbyde en lignende service takket være HelloFresh’s unikke logistik. Brugen af data er også en af HelloFresh’s styrker, og opskriftsudvalget kan optimeres til kunder ved hjælp af data og kunstig intelligens.

En svaghed er den lette udskiftelighed af tjenesten. Hvis et mere attraktivt konkurrerende produkt dukker op på markedet, kan forbrugeren let skifte til en ny tjeneste med kun en uges varsel. Omvendt kan de traditionelle supermarkeders udviklende digitale tjenester indhente HelloFresh’s digitale forspring.

Værdiansættelse og kapitalafkast

Aktiekursen er faldet betydeligt i de seneste uger og er i skrivende stund lidt under 60€, hvilket svarer til en markedsværdi på cirka 10,3 milliarder. Med resultatet for de seneste 12 måneder betyder dette (baseret på mine egne beregninger) følgende multipler:

P/E = 30x
EV/EBITDA = 20x
EV/S = 1.9x (falder til 1.8x hvis Q4-resultatet rammer guidancen)

Kapitalafkastet har været højt siden begyndelsen af 2020. Nedenfor er nøgletallene i skrivende stund baseret på resultatet for de seneste 12 måneder.

ROE = 41,4%
ROIC = 31,6%
ROA = 16,4%

Yderligere materiale

HelloFreshs IR-sider
Business Breakdown -podcast om virksomheden (kan varmt anbefales til interesserede)
2020 CMD-slides
2021 CMD-slides

79 Synes om

Meget interessant start, tak for at gøre mig opmærksom på virksomheden. Denne ryger på min følgeliste.

Et par nøgletal, det ville være rart at beregne, ville måske være afkastet af kapital ROA, ROI & ROE.

Desuden ville det være rart at høre, om nogen har personlig erfaring med at bruge tjenesten og f.eks. omfanget af opskriftsudvalget?

2 Synes om

Tak for svaret, de beregninger fik jeg faktisk ikke inkluderet i starten. Kapitalafkastet har været meget stærkt siden begyndelsen af 2020, herunder er de nævnte nøgletal beregnet med de seneste 12 måneders resultat. Jeg tilføjer dem nu også til startindlægget.

ROE = 41,4 %
ROIC = 31,6 %
ROA = 16,4 %

Jeg har selv været kunde hos HelloFresh i mange år og lærte oprindeligt virksomheden at kende derigennem. Kunder kan vælge 2-5 opskrifter hver uge fra et udvalg på omkring 30-40 opskrifter, som dækker et ret bredt spektrum af præferencer og diæter. Du kan for eksempel se denne uges opskriftsudvalg for det største marked, USA, her. Min egen erfaring fra Tyskland er meget positiv. Råvarerne er af god kvalitet i forhold til prisen, og bortset fra et par småting har servicen fungeret rigtig godt.

15 Synes om

Jeg hørte selv om dette for første gang i november, da jeg var på forretningsrejse, og en udenlandsk kollega fortalte, at hans kæreste arbejdede hos HelloFresh. Jeg kiggede på kurskurven ved middagsbordet, som var omkring 5x siden corona-tiden, og min interesse for yderligere undersøgelser stoppede der :grinning_face_with_smiling_eyes:

2 Synes om

Jeg kan kommentere på vegne af en ven, at det er en meget vellidt service. Jeg har flere venner/bekendte, der har abonneret på HelloFresh måltidskasser i flere år. Jeg har kun hørt ros. Jeg bor i en forstad til London, og blandt de produktive er der mange hjemmegående mødre, deltids- og fuldtidsarbejdende forældre. Ros er kommet for opskrifterne, portionsstørrelserne (intet spild og man spiser ikke for meget) og generelt god kvalitet.

8 Synes om

Andre virksomheder, der opererer med et lignende koncept, såsom Blue Apron, er ikke lykkedes, men HelloFresh er, hvilket gør dem til kategorivinderen, og der er ingen udfordrer i sigte. Spørgsmålet er derfor tilbage: Hvad er selve kategoriens fremtid? På kort sigt kan man spørge, hvordan en tilbagevenden til normalen vil påvirke virksomhedens vækst. På lang sigt kan man spørge, hvor meget vækstpotentiale der i sidste ende er, og hvor længe kunderne vil fortsætte med at bruge tjenesten, efter de har lært opskrifterne.

Jeg har ejet denne virksomhed, men ejer den ikke lige nu. Som man kan forvente, skød HelloFresh i vejret under lockdowns, og aktiekursen steg fra omkring 20 € til en top på omkring 95 €, og ligger nu på 56,66 €. Så hvis man siger, at prisen er faldet til et mere behageligt niveau, kan man også sige, at der var plads til det. Hvis man tror på fremtiden for måltidskasslevering, og at deres potentiale stadig er langt væk, så er HFG et godt mål. Jeg vil ikke tage stilling til, om aktien er rimeligt prissat lige nu. Timing påvirkes også en del af prissætningen af vækstaktier kategorisk. Jeg har heller ikke fulgt de seneste kvartalers resultater.

5 Synes om

Her rammer du hovedet på sømmet. Virksomheden tror selv på, at de vaner, der er tillært under pandemien, vil vare ved, selvom de forventer, at antallet af ugentlige bestillinger kan falde fra for eksempel fem ugentlige måltider under pandemien til tre. Det vil vise sig, om de har ret. Efter at have fulgt mine venners vaner har jeg i hvert fald ikke hørt, at nogen endnu er vendt tilbage til gamle vaner.

En stor del af vækstpotentialet vil helt sikkert komme fra geografisk ekspansion samt introduktion af populære brands fra USA til Europa, hvilket muliggør udvidelse fra kun middage til også frokoster og morgenmad. Jeg tror ikke, at disse er særlig afhængige af, om pandemien fortsætter eller slutter. Geografisk ekspansion indebærer naturligvis den risiko, især i lande med en stærk madkultur, at kulturel kompatibilitet ikke findes, og at operationen aldrig kommer i gang. Jeg ser dette som en særlig risiko ved udvidelse til Sydeuropa og Asien.

Virksomheden selv ser i hvert fald ud til at tro, at aktien i øjeblikket er billig. I dag startede et nyt aktietilbagekøbsprogram på 250 millioner euro. https://ir.hellofreshgroup.com/websites/hellofresh/English/3900/news-detail.html?newsID=2184564

3 Synes om

Man kan naturligvis sige, at tillærte vaner holder fast. På den anden side, hvis dette var helt sandt, ville det ikke være muligt at forstyrre noget eksisterende.

I en abonnementsbaseret forretningsmodel er de væsentligste målinger Cost to Acquire Customer, Customer Lifetime Value og Customer Churn. Ingen af disse alene fortæller noget om modellens funktionalitet. HelloFresh har også rapporteret om alle disse, dog ikke altid helt regelmæssigt og konsekvent. De oplyser heller ikke altid de præcise formler, de har brugt til at beregne disse nøgletal, eller hvis de gør, giver brugen af dem ikke altid et konsekvent resultat:

https://www.linkedin.com/pulse/curious-case-hellofreshs-retention-data-daniel-mccarthy

For retfærdighedens skyld skal det siges, at den samme sygdom plager alle internetvirksomheder. HelloFresh er naturligvis betydeligt mere gennemsigtig end for eksempel Alibaba, hvis penge blandes sammen med det kinesiske kommunistpartis.

Det ville også være ret væsentligt at forstå, hvor stor en del af de “nye” kunder, der faktisk er kunder, der fornyer deres abonnement. Fornyelse af abonnementet er naturligvis en meget god ting, men at inkludere kunder, der fornyer deres abonnement, i omkostningerne ved at erhverve nye kunder giver på den anden side et alt for rosenrødt billede af det.

7 Synes om

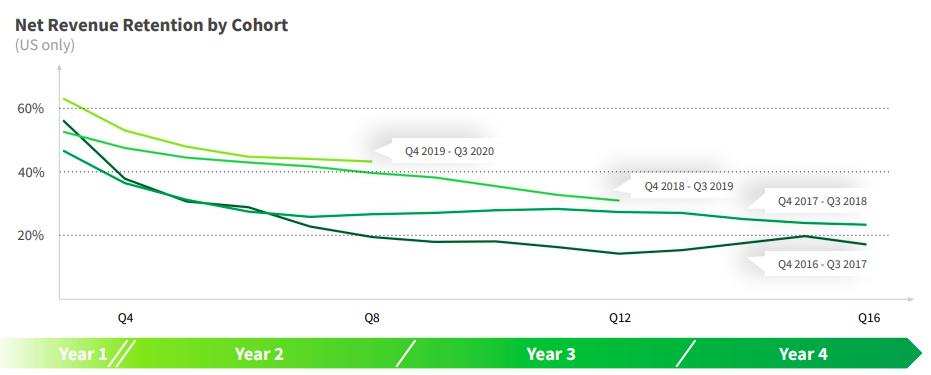
Meget god pointe og interessant artikel, tak for linket! Jeg var nødt til at gennemgå virksomhedens materialer fra de seneste år for at se, om der var kommet klarhed over dette efter 2019. Den eneste afklaring fandt jeg i CMD’s materiale fra sidste måned, hvor der vises data om denne retention i forskellige kundekohorter.

Under dette billede står der med småt: "Lines represent unweighted average revenue retention for Q4–>Q3 cohorts, X Quarters after initial acquisition. " Heraf kunne man udlede, at tallene specifikt refererer til nye kundeanskaffelser. Men det er svært at sige med sikkerhed ud fra dette.

Mere gennemsigtighed fandt jeg heller ikke i, hvordan disse tal er fremkommet. Jeg må nok gennemgå analytikerkald for at se, om nogen har taget emnet op. Ifølge denne gamle artikel har HelloFresh i de tidlige dage også haft for vane at pynte på tallene over for potentielle investorer, så bekymringen er bestemt gyldig.

3 Synes om

Tak for billedet! Skal det læses sådan, at f.eks. i 2017 var ca. 35 % af de kunder, der var kommet til fire kvartaler (et år) tidligere, stadig tilbage, og ca. 25 % af de kunder, der var kommet til 16 kvartaler (fire år) tidligere, stadig var tilbage?

Hvis det er tilfældet, er det en ret betydelig udskiftning, hvis man sammenligner med et finsk supermarkeds loyalitetsprogram :smiley: . Men marginerne er sandsynligvis også af en anden kaliber. I modsætning til S-gruppen behøver HelloFresh ikke at lokke kunden til at bestille fra dem hver uge, fordi kunden har et løbende abonnement. Måske ville en bedre sammenligning være et fitnessmedlemskab, dvs. HelloFresh ville være supermarkedets Elixia.

2 Synes om

HelloFresh er i hvert fald god til at kopiere logoet fra en finsk fødevarevirksomhed (Fresh Servant) :wink:


2 Synes om

Det er præcis sådan, jeg også læser det. Retention ser ud til at være forbedret år efter år, men selv af de nye kunder (eller mere præcist, af den nye omsætning), der kom i starten af 2020, er omkring 45 % stadig tilbage. Denne beregning betyder ikke nødvendigvis, at abonnementet er opsagt; størrelsen af den ugentlige ordre kan i nogle tilfælde også være blevet reduceret. I hvert fald ser retention ikke ud til at være blevet dårligere under pandemien, hvis man kan stole på virksomhedens data.

Jeg synes, dette er en ret god sammenligning. Bortset fra at ordren kan ændres eller annulleres fra uge til uge helt fleksibelt. Virksomhedens direktør har selv sagt, at en direkte sammenligning med supermarkeder er forkert, og sammenlignede selv HelloFresh mere med CPG-virksomheder (Consumer Packaged Goods). Alle pakkede produkter i deres leverancer er jo deres eget brand.

1 Synes om

Sammenlignet med fitnesscentre er der naturligvis én forskel, nemlig at et fitnessmedlemskab ofte er meget regionalt og ophører, når området skifter, selvom man fortsætter med at træne i fitnesscenteret. Jeg vælger i hvert fald selv et fitnesscenter tæt på mit arbejde eller hjem. Hvis den placering, der lå til grund for valget, ændrer sig, skifter jeg let, f.eks. når jeg flytter, til et fitnesscenter tæt på mit nye hjem, som ikke nødvendigvis tilhører samme kæde som det nuværende, da afstanden kan være for lang til den nærmeste filial af den tidligere kæde. For slet ikke at tale om, hvis det tidligere fitnesscenter er en enkeltstående aktør. Med HelloFresh kan kunder nemt blive, selvom de flytter, især hvis flytningen er til en anden del af samme by, eller hvis servicen er tilgængelig i den nye hjemby. Så i hvert fald i denne henseende burde kundeloyaliteten være bedre end i fitnesscentre. Mange andre årsager kan dog forringe fastholdelsen. Det ville være interessant at kende kundernes udskiftning i fitnesskæder som reference.

Jeg har fulgt virksomheden i længere tid. Det er ærgerligt, at man i Finland ikke kan få praktisk erfaring med virksomhedens service. Men ligesom et andet af mine porteføljeselskaber (Fodelia) tilbyder også dette selskab den nemme hverdag. Jeg kan egentlig ikke lide at handle i supermarkedet eller planlægge madindkøb på lang sigt. Alligevel skal man handle i butikken hver uge, og for en familie går der altid tid til det. Hvis nogen gjorde mine madindkøb for mig, ville det være fantastisk, det ville sandsynligvis spare tid og penge. Endnu bedre, hvis maden endda tilberedte sig selv. Det tilbyder HelloFresh åbenbart også i visse områder. Jeg ville undre mig, hvis denne trend ikke fortsætter i fremtiden; man skulle tro, at der altid findes en vis del af befolkningen, der ønsker en nem hverdag og en færdig diæt.

5 Synes om

Tak for at starte denne tråd! Tilfældigt har jeg selv købt en lille overvågningsposition i dette selskab (min første internationale investering i lang tid). Som tidligere tech-analytiker kunne jeg godt lide denne forretningsmodel, som har nogle elementer, der er typiske for SaaS-forretningsmodellen, og digitalisering spiller også en stærk rolle her. Tydelig enhedsøkonomi og en gennemprøvet måde at drive en rentabel online dagligvareforretning på. Den ubestridte leder i sin kategori, og jeg tror på fordelene ved skalafordele i denne forretning. Grundlæggerdrevet med en fremragende track-record. Effektiviteten af logistik og forsyningskæde er massiv sammenlignet med “traditionel” online dagligvarehandel, fordi boksen kan samles på et øjeblik, og takket være abonnementsmodellen kan distributionen optimeres dage i forvejen. På et indvirkningsniveau tror jeg i hvert fald, at denne model reducerer madspild og fremmer, at vi spiser mere sammen med familien og sundere. Hertil kommer en ret overkommelig værdiansættelse i forhold til vækst og rentabilitet, hvilket får mig til at tænke, hvad jeg har overset :thinking:

84 Synes om

Dejligt at høre, at selv de mere erfarne eksperter har fundet noget interessant her! Du fremhæver nogle rigtig gode pointer, og jeg vil forsøge at uddybe et par af dem yderligere nedenfor. Disse samme pointer er også blevet behandlet rigtig godt af virksomhedens CEO i den Business Breakdowns podcast-episode, som jeg linkede til i det første indlæg.

Netop, her er nogle elementer fra en SaaS-forretningsmodel. Man kan dog ikke helt betragte dette som et rent SaaS-selskab, og det påstår du heller ikke. Som nævnt ovenfor er kundefrafaldet i denne model meget højere, og fastholdelsen lavere på grund af abonnementernes fleksibilitet. På den anden side er der også en meget lavere tærskel for at starte eller genaktivere et abonnement end i mange SaaS-modeller. Måske er vi her tættere på en traditionel abonnementsbaseret forretningsmodel, som dog også indeholder elementer fra SaaS-selskaber og CPG-selskaber samt deres forbrugerbrands. En interessant kombination efter min mening.

Denne effektivitet påvirkes ikke kun af automatiseret plukning og god forudsigelighed, men også af det lille antal forskellige produkter, der skal anskaffes i løbet af ugen. HelloFresh har et ugentligt indkøbsbehov på omkring 300 forskellige SKU’er sammenlignet med traditionelle dagligvarebutikkers mange titusinder af SKU’er. Dette forenkler indkøbet enormt og øger dermed forsyningskædens effektivitet. En ulempe er selvfølgelig, at disse 300 SKU’er skifter fra uge til uge, og mængderne for en enkelt SKU kan være meget høje den ene uge og falde til nul den næste uge. Det kræver altså også fleksibilitet fra producenten.

Når disse SKU’er er anskaffet og ankommet til sorteringscentret, står de ikke på lager som i traditionelle dagligvarebutikker, men behandles ofte samme dag og sendes videre til kunderne. Denne just-in-time produktionsproces muliggør den effektivitet i logistikken, som du nævnte.

Helt enig her, ifølge virksomhedens egne data producerer HelloFresh’s proces under 1% spild, hvorimod det i dagligvarebutikker kan være mange ti procent. Dette har naturligvis en økonomisk indvirkning, men som du sagde, også en meget positiv social indvirkning. En ulempe er den relativt høje mængde emballagemateriale, som virksomheden dog har formået at reducere, i hvert fald hvad angår plastforbrug.

19 Synes om

Jeg må rette dig i den henseende, at madspildsprocenten i dagligvarebutikker er meget lav, og sådanne “flere titals” procenter kan komme fra et enkelt produkt tilfældigt, men det samlede spild forbliver tæt på det niveau, du beskriver for HelloFresh.

1 Synes om

Det var dårligt formuleret fra min side, undskyld. Jeg mente at henvise til madspild i hele forsyningskæden, ikke kun det, der direkte bliver til overs fra supermarkedet og ender som affald. Ifølge en rapport fra U.S. Department of Agriculture udgør dette samlede affald i hele kæden i Amerika, HelloFreshs største marked, omkring 30-40 % af den samlede fødevareproduktion. Enkelte supermarkeder ender selvfølgelig med mindre affaldsmængder, og jeg tror, at dette tal i Finland generelt er lavere.

For HelloFreshs vedkommende er denne affaldsmængde mindre i forsyningskæden, da mellemmænd er blevet elimineret, i produktionen er mængden af nødvendig mad nem at forudsige i en abonnementsbaseret model, og også for forbrugeren, da alle ingredienser leveres færdigafmålte, og intet ekstra fra opskrifterne efterlades i køleskabet for at fordærves.

6 Synes om

I Finland findes der også en lignende tjeneste, nemlig Ruokaboksi (ruokaboksi.fi).

Hvordan sikres det, at råvarerne forbliver friske for forbrugeren (med hensyn til letfordærvelige råvarer)?

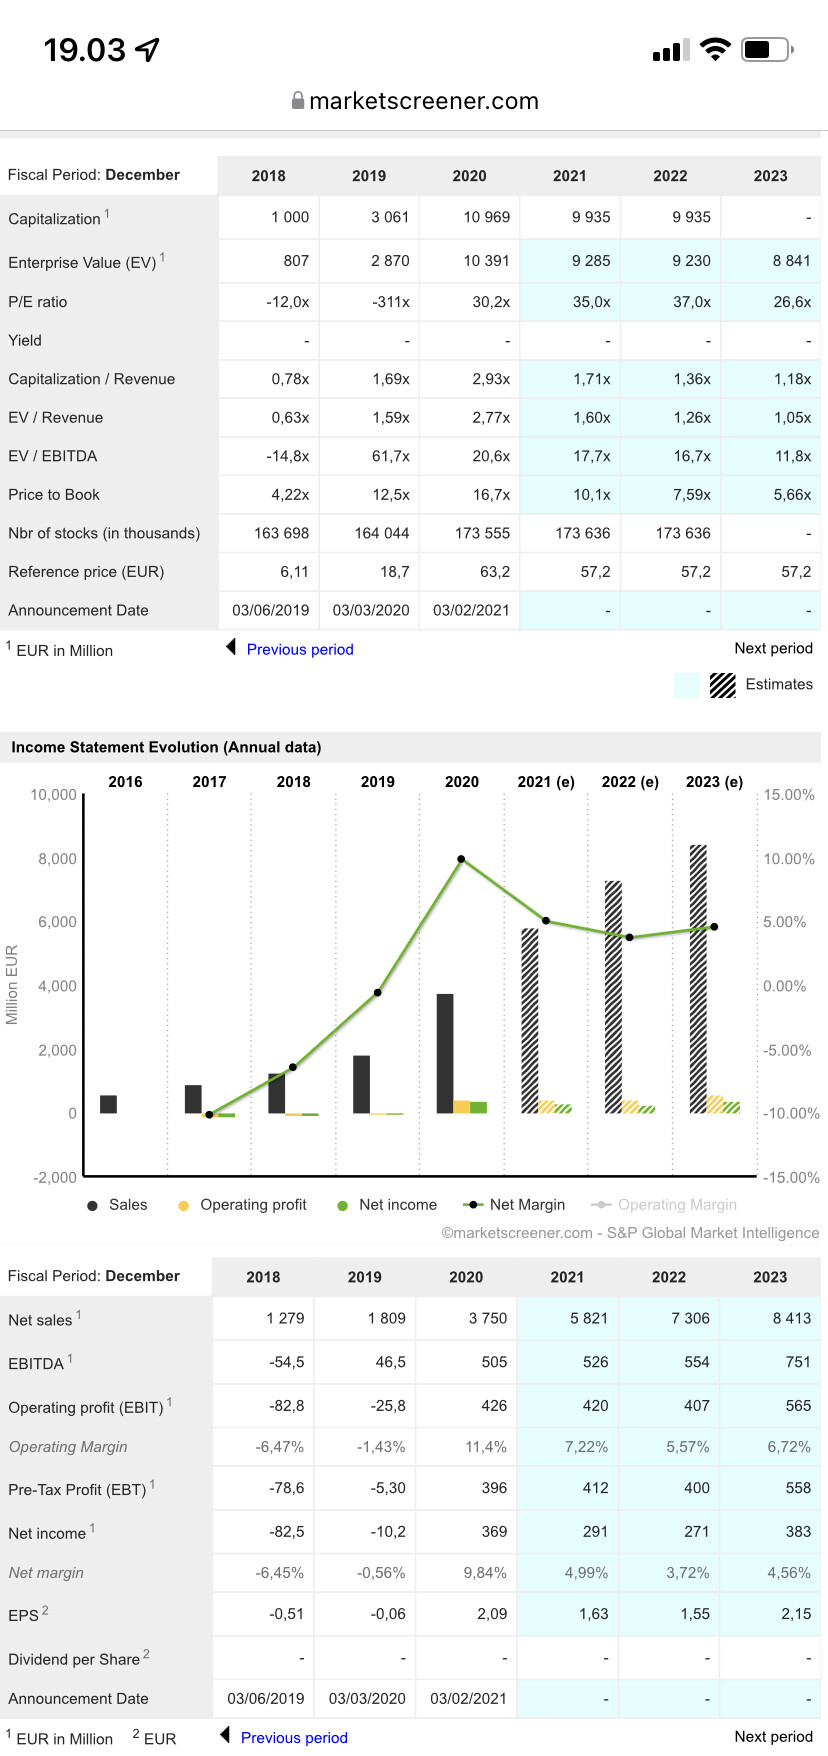
Marketscreeners prognoser for de kommende år:

1 Synes om

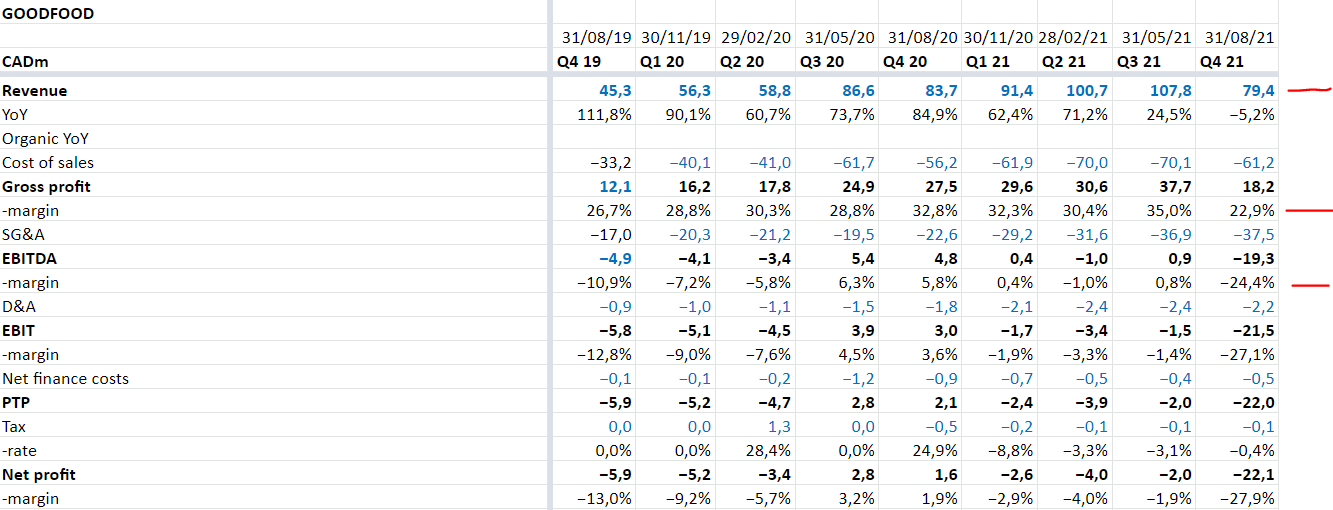
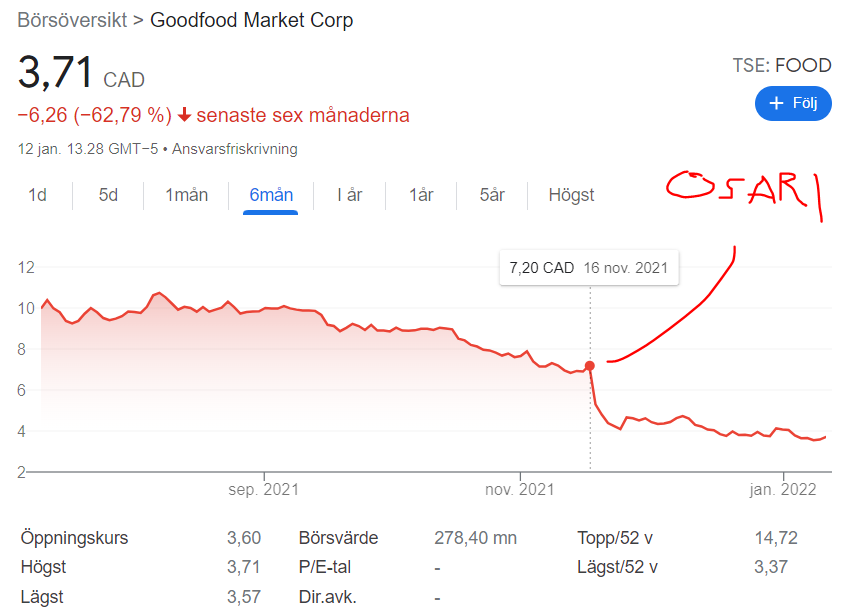
Jeg har selv fulgt canadiske GoodFood i ret lang tid. Det er altså en direkte konkurrent til HelloFresh, men selvfølgelig kun på det canadiske marked. Jeg var ret overrasket over, at inflationen og Covid-påvirkningen var så voldsom i det foregående kvartal:

Bruttomarginen kollapsede regelmæssigt. Ligesom aktiekursen.

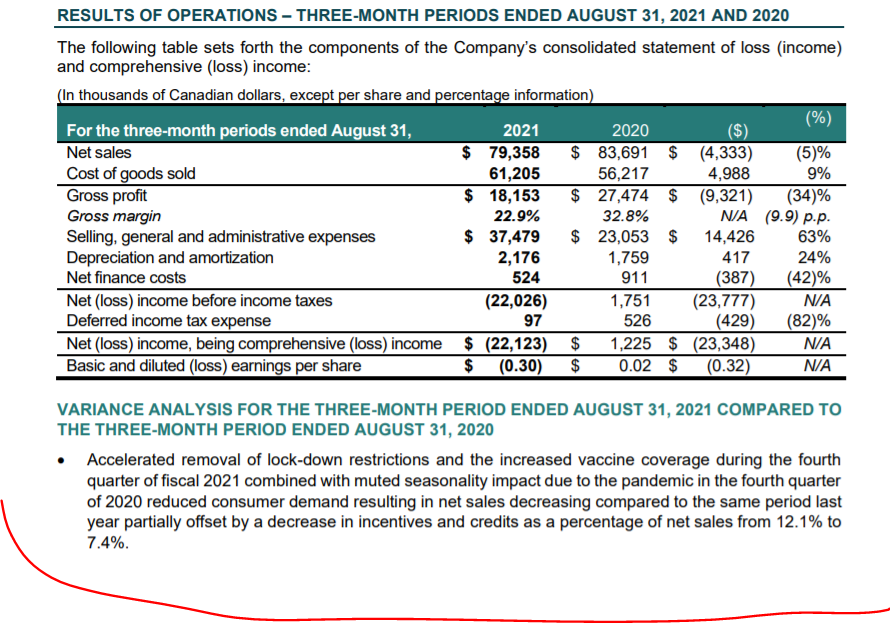
Firmaet kommenterede i sin rapport som følger:

Som @Mikael_Rautanen nævnte, er der sikkert fordele ved skalafordele i denne branche. Og GoodFood er måske et godt eksempel på, hvordan den førende globale spiller i branchen kan drive en meget bedre forretning end en konkurrent, der kun opererer i ét land. Det er sandsynligt, at HelloFresh midlertidigt kan presse priserne ned, hvis de ønsker det (hvis de kommer til et nyt land og driver en rentabel forretning andre steder) og dermed presse konkurrenten ud af markedet.

22 Synes om

Insider har købt op:

https://www.marketscreener.com/quote/stock/HELLOFRESH-SE-38533857/news/HelloFresh-SE-Notification-and-public-disclosure-of-transactions-by-persons-37535460/

10 Synes om