Witteds Q3-resultat överträffade våra förväntningar med råge tack vare en högre bruttomarginal och en lättare kostnadsstruktur, men den organiska tillväxten blev negativ till följd av avslutade projekt. Effekten på sista raden är dock mer dämpad, eftersom en stor del av detta drabbade underleverantörer. Vi sänkte våra omsättningsprognoser och höjde våra lönsamhetsprognoser. Vi bedömer att resultatförbättringen står på en hållbar grund, men det kommer att ta några kvartal innan den organiska tillväxten återhämtar sig. Med en låg resultatbaserad värdering (2026e just. EV/EBIT 8,0x) och potential för vinsttillväxt anser vi att risk/reward-förhållandet fortfarande är mycket attraktivt. Vi upprepar vår riktkurs på 2,00 euro och vår Köprekommendation.
Morgonkaffet höll ju nästan på att hamna i fel strupe när man såg Francos minustecken för tillväxten nästa år. Motiveringarna är visserligen ganska bra, men jag hoppas att en förbättrad marknad och Witteds allt mer effektiva säljmaskineri vänder det förtecknet till +. Jag både hoppades och förväntade mig det förstås redan tidigare även för slutet av året, men Franco har haft bättre koll på det.
I de kommande månadsrapporterna läser vi alltså de där sälj- och marknadskommentarerna ännu noggrannare!
När det gäller tillväxten är det för närvarande svårt att göra prognoser. Antalet experter är inte längre ett lika fungerande nyckeltal för tillväxt som tidigare, även om det naturligtvis fortfarande har ett definitivt informationsvärde. Den största faktorn bakom min låga prognos är utlöpande underleverantörskontrakt i Norge, även om nyförsäljningen har gått bra även där. Förändringen är stor när underleverantörsavtalens andel på kort sikt sjönk från 50 % till nivåer runt 20–30 %. Den ökade andelen direktförsäljning kan också enkelt verifieras i lönsamhetssiffrorna. Därför vågar jag förutspå resultatförbättring för nästa år och stanna kvar på Köp-sidan. Den nuvarande EV/EBIT-nivån på 8,0x är enligt mig attraktiv, med tanke på min ganska försiktiga Q4’26-prognos (i förhållande till Q3) och att jag åtminstone personligen ser goda möjligheter för bolaget att delta i kundföretagens AI-utveckling. De svaga utsikterna för den organiska tillväxten under de närmaste kvartalen i min prognos skapar dock nu mer osäkerhet på kort sikt än tidigare.
På kundsidan tror jag, som jag också skrev, att FOMO kring AI-utveckling kommer att bli en allt starkare stödjande faktor för IT-tjänstebolag under åren 2027–2029. I bästa fall en mycket betydande faktor. Det är naturligtvis också bolagsspecifikt hur väl de lyckas anpassa sitt erbjudande till detta. Samtidigt kommer den ”traditionella” efterfrågan att fortsätta minska. Witted har enligt min mening redan en ganska bra position i denna utveckling, och den nuvarande värderingen i kombination med den flexibla kostnadsstrukturen gör att förväntansvärdet enligt mig är positivt.
Det var verkligen en trevlig nyhet att Q3-resultatet var så pass bra. Q3 har alltid varit en svår period för Witted, då semestrarna avbryter verksamheten. Kanske till och med mer än för många andra, eftersom projekten har varit mindre än hos de stora jämförelsebolagen och det har funnits med sådana partner- och underleverantörscase. Tillväxtsidan är däremot en besvikelse: omsättning 11,8 miljoner euro (11,3 miljoner euro), +4,0 %, och organiskt hamnade man på minus.
Sedan har vi Norge. Det där är enligt mig en helt galet stark grej, även om det syns som ett minus i omsättningen. Enligt Frans föll underleverantörernas andel i Norge på kort tid från cirka 50 % till någonstans mellan 20 och 30 %. I Finland var samma förändring ett jättestort jobb: efter den snabba tillväxten var man tvungen att bryta sig loss från partnerfrågan och bygga upp sina egna stora kundrelationer. Om Norge nu lyckas ersätta de avslutade underleverantörsuppdragen med egna stora kunder, är man inte längre i någon större grad beroende av partners och står på en mycket starkare affärsmässig grund. Marginalen har redan stigit, tillväxten är nästa mätare. Det var inget enkelt projekt i Finland, och det lär det verkligen inte vara i Norge heller.
Witted är ett tillväxtbolag, så plussiffror är vad jag som ägare också alltid förväntar mig. Visst, Q3 är en kort period eftersom semestrarna drar ut från juli till slutet av augusti beroende på vem som har semester när och i vilket land. Men ändå. Witteds styrka har onekligen varit att hitta efterfrågefickor där det råder övermäktig efterfrågan på begränsad kompetens, och snabbt bygga upp ett erbjudande och en leverans för dem. Det ligger i bolagets DNA. Sådana fickor finns i varje cykel, även nu.
Det som jag tycker att hela branschen har misslyckats med nu, med väldigt få undantag, är anpassningen till den nya marknaden. Traditionell mjukvarukonsulting dök och har knappt återhämtat sig. Kunderna vill köpa AI-utvecklingsarbete, och det erbjuder alla. I och för sig logiskt, man säljer det kunden vill köpa. Men när alla rörde sig samtidigt mot samma AI-mål, började bolagen återigen likna varandra. Frågan väcks alltid: behövs det tio börsnoterade IT-tjänstebolag som är kopior av varandra?
Huttunens ord om att utveckla erbjudandet mot ”tech flavored”-affärskonsulting värmde hjärtat. Vad mer? Om vi tar av oss skygglapparna och inte fastnar i Software Development-lådan, vad skulle man då kunna hitta runt omkring den?
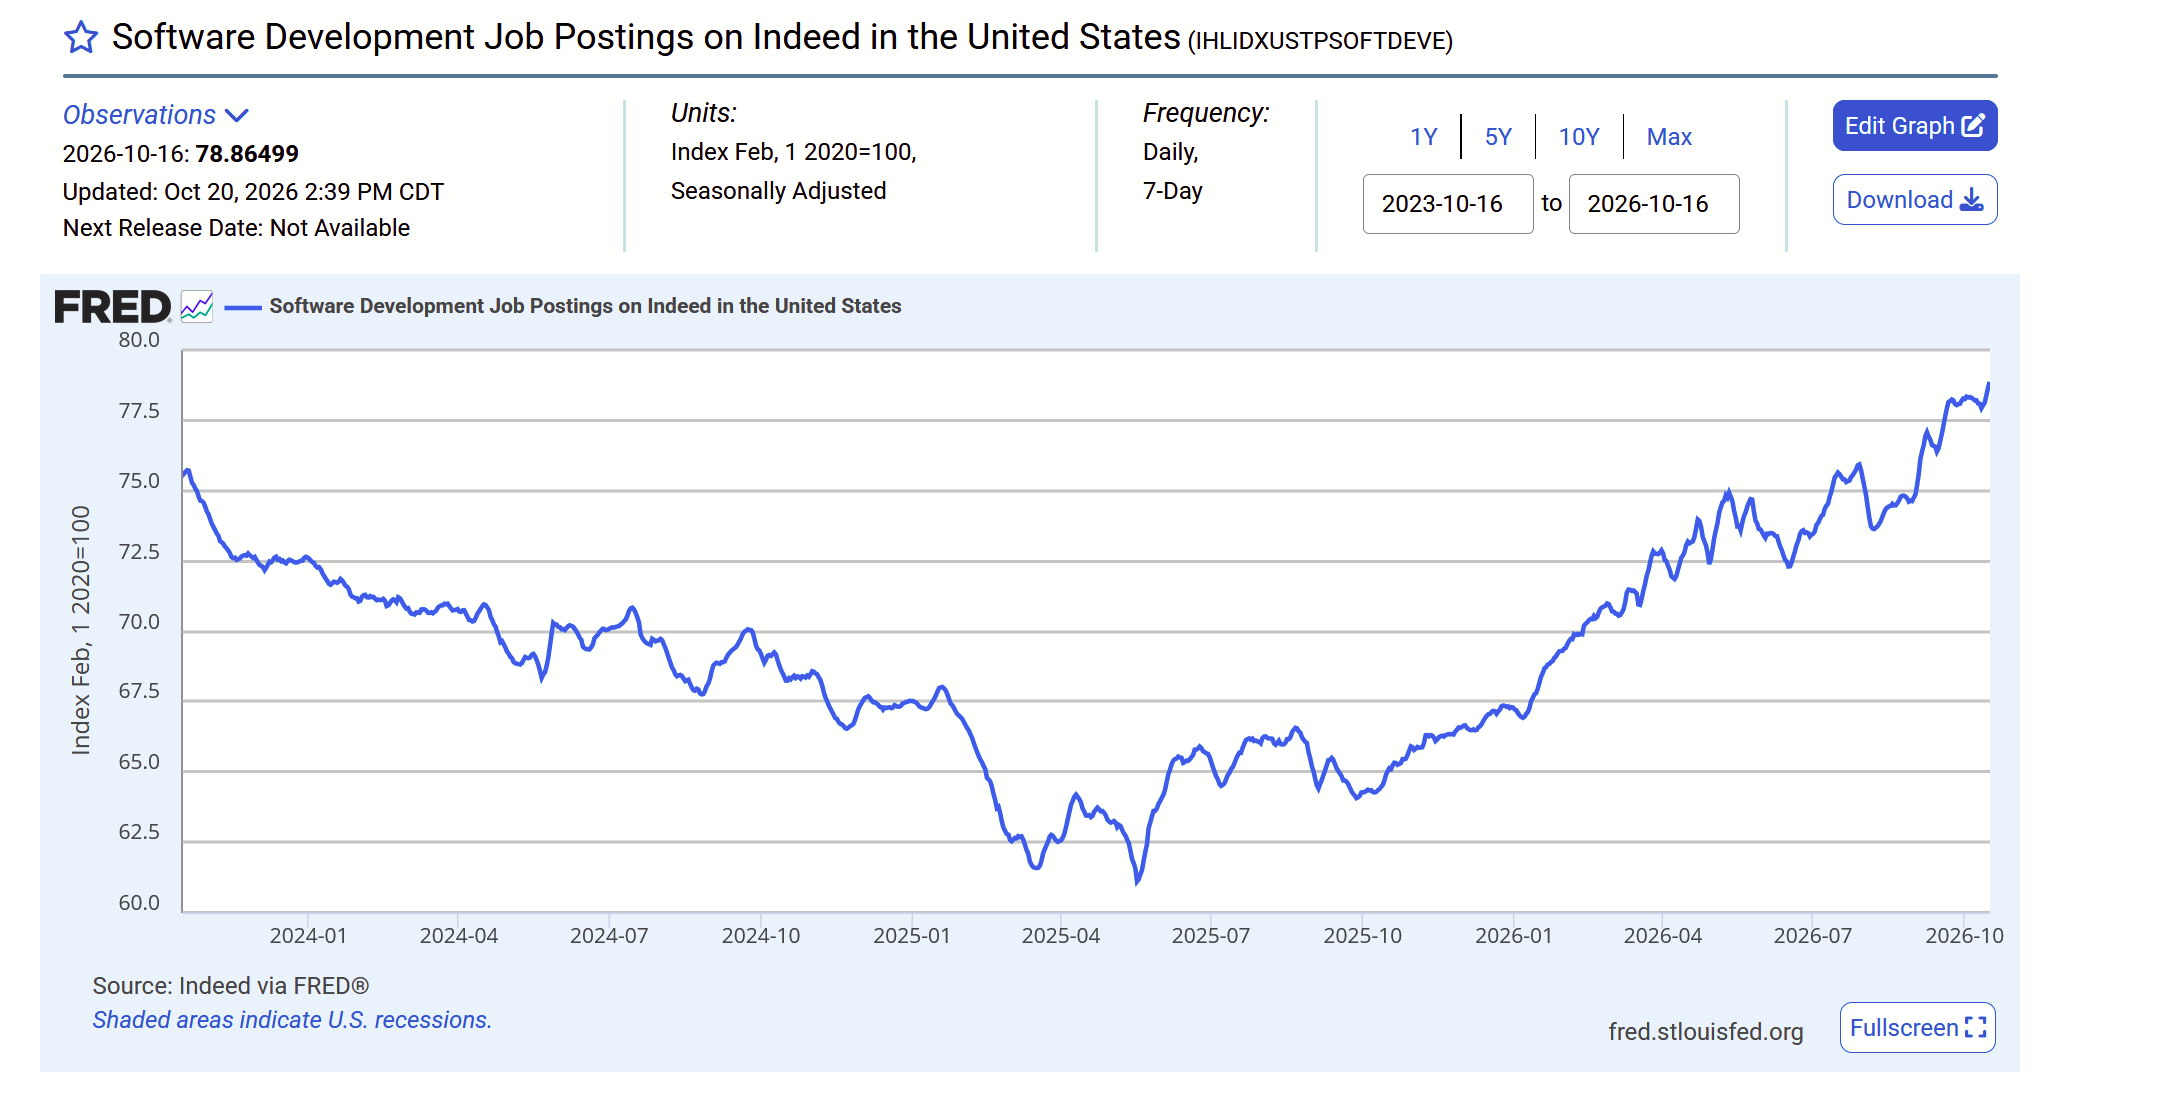
Den här utvecklingen av jobbannonser för mjukvaruutvecklare i effektivitetens mecka, det vill säga USA, ger inte heller åtminstone ännu något stöd för att AI skulle sluka alla mjukvaruutvecklares jobb inom den närmaste framtiden.
Om man befinner sig på en växande eller krympande marknad kulminerar enligt mig i vad erbjudandet identifierar sig som. Jag har inte lyckats formulera detta på ett smart sätt på finska ännu, så vi tar det på engelska: ”World needs less Coders but much more Builders.”
Om ditt erbjudande enbart består av ren kodning (”Coders”), leder effektiviseringen till att marknadens storlek minskar. Men om du ser erbjudandet bredare – som förmågan att skapa nya produkter och tjänster (”Builders”) – så växer efterfrågan på detta extremt starkt.
”Builders” säljs inte bara till IT-avdelningar, utan i allt högre grad till försäljning, marknadsföring, HR, ekonomi, leveranskedjor, kundservice – till alla de funktioner där affärsverksamheten faktiskt sker. Och det man säljer dit är inga statiska, förhandsdefinierade mjukvaruprojekt, utan en kontinuerlig förmåga att lösa affärsutmaningar med hjälp av modern teknologi. Modern teknologi är också ett mycket bredare begrepp än bara AI-agenter. AI-agenter är inte på något sätt den bästa lösningen på allt; ofta är det mycket smartare att lösa det aktuella affärsproblemet med exempelvis en skräddarsydd mjukvarubit. Att bygga denna mjukvara kräver bara inte längre så mycket kodningskompetens (”Coder”) utan snarare byggarkompetens (”Builder”), där expertis inom funktionen (t.ex. marknadsföring), omdesign av processer och ny teknik kombineras.
First North är verkligen en enda kyrkogård. Man skulle vilja köpa mer, men vikten i portföljen är redan på kamikaze-nivå. Och man blir ju aldrig av med de här papprena heller eftersom det inte finns någon köpsida.
Underbart! Företagsledningen svarar på mitt nödrop om att jag inte har pengar till att köpa fler aktier, och använder företagets kassa för att öka min ägarandel. Vilket fantastiskt bolag!
Instämmer. Riktigt bra signal att bolaget anser att aktien är billig och försöker återköpa de överflödiga till sig själva. Det gör mig ingenting om antalet ägare minskar och ägandet koncentreras.
Jag sålde precis mina och det tog två dagar att bli av med en post på 3 000 € till ett någorlunda okej dagspris. Det finns helt enkelt inga köpare! Jag tänkte nästan att man borde börja annonsera ut dessa på Blocket eller Facebook-loppis när de inte går att sälja.
I dag tror jag att mina aktier övergick i bolagets ägo efter fyra års hodlande. Jag önskar dem bättre lycka framöver, jag förde uppenbarligen med mig dålig karma till bolaget.
Jag investerade i ett tillväxtbolag som växte 100 % om året, jag trodde att bolaget skulle återgå till god tillväxt när marknaden normaliseras, men den här delårsrapporten fick mig att kasta in handduken. 0–5 % omsättningstillväxt under de kommande åren + från Markus intervju fick man intrycket av att marginalcitronen nu är helt urkramad.
Jag tror att man får bättre avkastning på annat håll.
Toimari ja ex-toimari otti vähän battlea, pitäiskö ottaa Alokas haastattelee -ketjuun haastattelu; “Exä VS Nyksä”-duohaastis
Wittedin mukaan tekoälykysyntä näkyy laajalti eri liiketoimintayksiköissä ja tuntuu, että Witted tekee tätä AI-juttua vähän isommin. Yhtiöllä on ilmeisesti aika hyvin resursseja ja osaamista tekoälyhömpötyksissä, mutta tietysti kovia osaajia tarvitaan ja vissiin yhtiö pitääkin tätä joustavaa freelancer-malliaan tässä yhtenä kilpailuetuna.
Onko siitä mitään osviittaa, miten Wittedin tekoälyosaaminen mahtaa vertautua kilpailijoihin? Toki jotkut firmat puhuvat kömpelömmin tästä teemasta ja kevyemmin perustein, että siitä voinee jotain päätellä.
Onko Wittedillä tällä AI-puolella jotain erityistä vahvuutta muihin nähden, ja onko tästä AI-puolen menosta jotain sellaista konkreettista todistetta tai juttua, miten tätä puolta voisi seurata ja verrata toisiin alan toimijoihin?
Jos joku osaa vastata jotain mielenkiintoista juttua hyvin perustellen, mikä tuo lisäarvoa meille sijoittajille, niin olisin kovin kiitollinen, eli kiitos jo etukäteen.