Witted - Ny generation mjukvaruutvecklingsbolag

Det fanns en artikel om höstens rekryteringar i Kauppalehti:

Efterfrågan på teknikproffs

Ett tema upprepar sig i företagens svar mer än något annat: efterfrågan på teknikproffs.

Både inom finansbranschen och inom handelssektorn söker man nu experter, i synnerhet till uppgifter som rör data, artificifikell intelligens (AI), mjukvaruutveckling och automation.

OP Pohjola berättar att man rekryterar experter inom bland annat AI, data, automation och riskhantering. Dessutom söker bolaget experter som arbetar i kundgränssnittet.

Efterfrågan torde vara hård och konkurrensen om experterna likaså. Är inte detta traditionellt sett den marknadssituation där Witted har varit just bra, när det råder konkurrens om experterna?

7 gillningar

Wittedinkis ägarlista har uppdaterats:

Martin Grotenfelt med bakgrund i Jatkaja fortsatte sina försäljningar nu med ett stort antal:

image

Aki Pyysing fyller på:

image

Mika Reini, som länge verkat bland annat som finanschef på Remedy och inom spelbranschen i övrigt, ökade sitt ägande:

image

Även bolaget tillhörande Panu Ravolainen, som tillbringat tid med mjukvaruutveckling, ökade sitt ägande:

image

10 gillningar

Det börjar snart ta slut på aktier för Martinella. Ska bli spännande att se om säljsidan tystnar då :face_with_monocle:

5 gillningar

Det skulle ju vara vecka 8 (wd8) och vi kan börja vänta på augusti månads omsättningssiffror. Den här augustimånaden är intressantare än vanligt eftersom det för mig var lite öppet hur Saunas semestrar påverkar, och kommentarer om försäljningens framsteg i augusti är intressanta nu när folk har återvänt till arbetet efter sommaren. Nyhetsflödet i ekonomin har varit tillräckligt uppmuntrande för att jag nog förväntar mig att företagen har köpbyxorna på (ostohousut jalassa) under höstens lopp.

9 gillningar

Inte kunde väl prognoserna för augusti ha träffat mycket bättre för @Frans-Mikael_Rostedt :grin: Omsättning 4,4 MEUR (prognos samma) och antal konsulter 341 (prognos 342)

18 gillningar

Och här är denna gång inhopparen Jonis kommentarer om Witteds augusti :slight_smile:

Witted publicerade på torsdagen sin affärsverksamhetsrapport för augusti. Bolagets omsättning ökade med 4,4 % från jämförelseperioden och uppgick till 4,4 MEUR, vilket var exakt i enlighet med vår prognos. Även utvecklingen av antalet experter låg i praktiken helt i linje med våra förväntningar. Även om nyförsäljningen har piggat upp och efterfrågan på AI-kompetens är stark, bromsas den organiska tillväxten fortfarande av att projektkontinuiteten är svagare än väntat. Rapporten var som helhet mycket i linje med våra förväntningar och föranleder inga ändringar i prognoserna.

5 gillningar

Enligt Witted ser framtidsutsikterna ut att fortsätta i en positiv riktning, baserat på makrofaktorer och kundernas efterfrågan. Man behöver inte längre egentligen vänta på en vändning, utan vändningen är redan igång – och kanske väntar man bara på att den ska fortsätta. Bolaget har vuxit mycket kraftigt tidigare år, så en hårdare jakt på tillväxt är inte nödvändig och spelar inte heller någon huvudroll.

Bolaget kan ha missat förväntningarna (Q2), men att missa förväntningarna betyder inte att bolagets prestation har varit dålig – även ett dåligt bolag kan överträffa förväntningarna genom att till exempel gå i konkurs senare än väntat. Lönsamheten har tagit rejäla kliv framåt och bolaget tuffar på organiskt.

Witteds lönsamhet har förbättrats tack vare effektiviseringsåtgärder och bättre marginaler, inte på grund av några fula knep. Software Sauna är lönsamt och kommer att öka sin roll, vilket kommer att synas tydligare i bolagets siffror framöver. Det går bättre än tidigare även i Norge, och som jag förstår det fungerar hela bolaget numera på ett smartare sätt. Vändningen verkar alltså vara ett faktum. Witted anses ändå vara riskablare än sina konkurrenter och värderas klart billigare, vilket kan begränsa nedsidan. Enligt mina intryck och vad jag har läst kan Witted, när man ser på framtiden, få en värdedrivare från artificell intelligens, medan de lite mer “boomermässiga” räknar på substansvärdet. Witted är inget stort namn inom den offentliga sektorn (host.. nåja, de vann ju Yle-kontraktet) :thinking: och på den privata sektorn släpper den uppdämda efterfrågan på sig.

Jag har själv funderat på – och tyckt mig läsa – att sektorn kan komma att konsolideras kring vinnare och tynande aktörer, och Witted tillhör enligt mig vinnarna; vissa faller ifrån medan andra samtidigt stärks.

Vändningen är förstås i ett tidigt skede och inte s.k. garanterad, och konjunkturen påverkar i måttlig utsträckning ett bolag i ett känsligt läge. Dessutom behöver bolaget lite mer tid för att bevisa att vändningen inte mattas av. Konsultverksamhet låter kanske inte så kul i det långa loppet, och man bör komma ihåg att investerare delvis fortfarande kan vara för pessimistiska till bolaget, vilket kan synas i värderingen under en längre tid, även om bolaget annars skulle förtjäna en bättre värdering. En kortsiktig pessimism på marknaden bjuder förstås på ett köptillfälle, men om attityden biter sig fast fram till nästa problem kan man inte glädjas åt billiga köptillfällen… nåja, det var ett slappt inlägg det med. :smiley:

Vilka skulle vara de tydligaste tecknen för er på att Witted kan hålla fast vid den bättre lönsamheten och utvecklingen även på sikt? Hur tror ni att bolaget kommer att klara sig i förhållande till andra finska konkurrenter? :slight_smile:

Tack på förhand för era välmotiverade tankar! :slight_smile:

15 gillningar

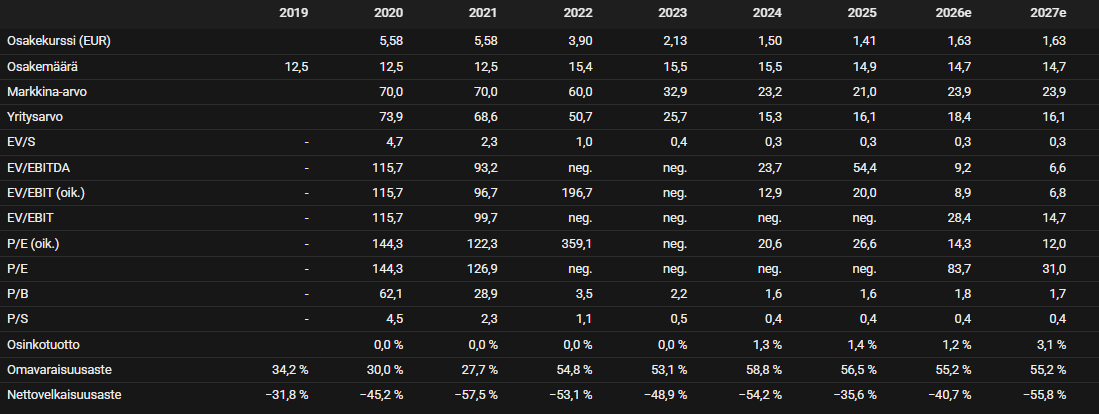
[quote="Sijoittaja-alokas, post:1336, topic:31201"]\nVilka skulle vara de tydligaste tecknen för er på att Witted kan hålla fast vid en bättre lönsamhet och utveckling även på längre sikt?\n[/quote]\n\nOm man jämför Witteds lönsamhet med konkurrenternas är siffrorna inte alls uppblåsta. Snarare ligger Witteds lönsamhet under konkurrenternas nivå, vilket man kan dra slutsatsen av att det finns potential för klart bättre lönsamhet i branschen. Om Witteds verksamhet däremot vore betydligt lönsammare än konkurrenternas, skulle det vara mer relevant att fundera på hur man lyckas upprätthålla den nivån även i framtiden.\n\nVar och en kan själv räkna ut med vilken lönsamhet och till vilken värdering en investerare kan få olika slags avkastningar. Det blir snabbt uppenbart att även en låg lönsamhet leder till god avkastning. På grund av det senaste årets händelser samt ledningens åtgärder och kommentarer ser jag det som mer sannolikt att lönsamheten stiger än att den sjunker. Jag ser inte heller att det skulle ha krävts några stora trolleritrick för att nå denna blygsamma lönsamhetsnivå, vars hållbarhet skulle kunna ifrågasättas.\n\nEfter vad jag förstår har Witted inte heller gett sig in på att pressa priserna. När stora anbudsförfaranden har vunnits har det i huvudsak skett genom kvalitetspoäng snarare än pris.\n\n[quote="Sijoittaja-alokas, post:1336, topic:31201"]\nHur tror ni att bolaget klarar sig i förhållande till andra finska konkurrenter? :slight_smile:\n[/quote]\n\nEn bättre konjunktur hjälper såklart alla, och det finns utrymme för många framgångssagor på marknaden. Ett exempel på detta sågs 2021 då det kändes som att det gick spikrakt uppför för varje IT-firma.\n\nKvaliteten på IT-företag är lite svår att jämföra, särskilt i Witteds fall eftersom bolaget har varit på börsen så kort tid och förändrats mycket under denna tid. Branschen i sig är inte heller särskilt “kvalitativ” med tanke på att vinstmarginalerna är blygsamma, det är svårt att skilja sig från mängden och konkurrensen är stenhård.\n\nDet är alltså svårt att säga något objektivt om Witteds nivå jämfört med konkurrenterna. Gofore är en starkare aktör med sina meriter, Vincit en svagare. Är Witted sedan i paritet med Siili, bättre eller sämre? Det får var och en avgöra själv.\n\nDet som gör Witted attraktivt enligt mig är bolagets värdering och de obefintliga förväntningarna. 0,4 EV/S är en nivå där det räcker med en blygsam lönsamhet och tillväxt för att investeraren ska få god avkastning. Bolaget har gott om kontanter i kassan och egna aktier motsvarar knappt 5 % av hela aktiestocken. Nedsidesrisken är i princip obefintlig när värderingen är på nollnivå och marknaden har varit svag. Enligt mig är positiva överraskningar betydligt sannolikare än negativa.\n\nJag vet inte om det fanns något nyttigt i det här pratet :sweat_smile:

17 gillningar

Här är Frans kommentarer om hur Witted förtydligar sin organisation och ledningsgrupp :slight_smile:

Witted meddelade på fredagen att bolaget har utsett Sami Ruotsalainen till direktör för den finska verksamheten och medlem i ledningsgruppen från och med den 12 oktober 2026. Samtidigt samlar bolaget de finska verksamheterna inom mjukvaruutveckling, förändringskonsulting, AI-konsulting och nearshoring, som tidigare fungerat som separata enheter, under en och samma ledare.

3 gillningar