Tivis artikel igår fångade min uppmärksamhet. (Ingen betalvägg, verkar det som?!)
14 gillningar
Omsättningen i linje med Francos förväntningar och antalet experter klart över (Franco förväntade sig 334 justerat för Sauna) med tanke på att Sauna ännu inte konsoliderats i siffrorna.
“Fenomenet som har plågat oss, med att redan sålda kontrakt avbryts i förtid, bland annat när konsulter flyttar till andra fasta anställningar, har tyvärr förstärkts något under hösten”
Hur besvärligt är detta fenomen? Bör vi vara oroliga @markus.huttunen1 ?
11 gillningar
Utan dessa besvärande avbrott skulle man inte behöva gissa om förändringen på månadsnivå är på plus- eller minussidan. Alltså inget som man behöver förlora nattsömnen för, men ändå så värdefullt att vi bör göra vårt bästa för att minimera dem.
15 gillningar
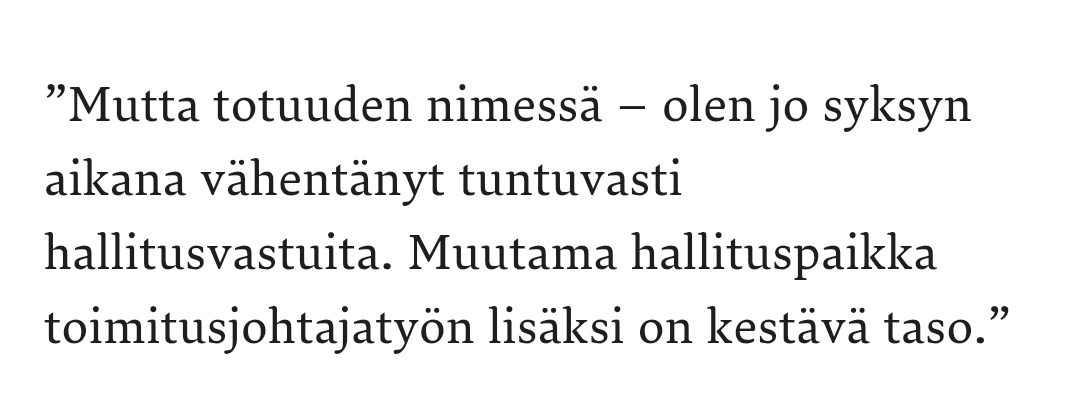
Handen upp för ett misstag: informationen här har varit föråldrad och är nu korrigerad.
Jag har minskat styrelseplatserna under hösten och den nuvarande listan är: som styrelseordförande i Lyyti och Tilitoimisto Lemon Tree samt som styrelseledamot i Solteq, Starja och Camini.
18 gillningar
Tack för förtydligandena!
Witteds starkaste antal experter sedan maj 2024. Nio experter fler än i slutet av oktober för ett år sedan, det vill säga cirka 3% fler. Förra året under november månad minskade antalet experter med ytterligare fem.
Enligt Francos analys borde antalet experter vara det bästa framåtblickande måttet, så vi är hoppfulla.
9 gillningar
Dessa avbrott syns alltså även i antalet experter. Det betyder att utan dem skulle tillväxten i antalet experter vara större.
10 gillningar
Tack för er transparens i rapporteringen, och bra jobbat med att öka antalet experter!
Vad anser ni är en hållbar ebita-marginal för Witted på medellång till lång sikt? Eftersom ni har en hög andel frilansare, kommer det att vara mycket svårt att nå tvåsiffrigt?
Har ni även några interna mål för kapitalallokering, när det gäller avkastning på eget kapital? Historiskt har Witteds ROE varit mycket låg, men det kan förklaras av extrem tillväxt
6 gillningar
Tack!
Vårt mål för strategiperioden 2025-2027 att uppnå ”Rule of 20” (organisk tillväxt-% + EBITA-%) är enligt vår mening realistiskt. Det är också realistiskt att nå detta genom
17 gillningar
Nå, det gick ju ganska bra. Tillväxt kom, snyggt.
Jag såg att Inderes förväntningar redan hade räknat in köpet av Sauna, och därmed hade både omsättningsförväntningarna och antalet experter höjts för oktober. (332->374) De kommer förstås först nästa månad, men trots detta uppnådde Witted den omsättningsnivån på 5,2 och antalet experter växte organiskt med +8.
Inte illa. 
14 gillningar
Köpet av Sauna var nog inte med i prognoserna när det gällde omsättningen. Men i antalet experter var det.
1 gillning
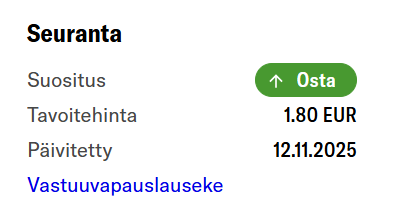
Witted har tydligen fått en Köp-rekommendation efter att en stark expertgrupp följt utvecklingen, men rapporten har ännu inte publicerats.
9 gillningar
Rapport därifrån
6 gillningar
Joo Sauna ingick inte i omsättningsprognosen för oktober, utan endast i det slutliga antalet experter.
Jag anser att det nu fanns utrymme för en starkare åsikt, även om osäkerheten förblir hög. Denna omsättningstrend återspeglar väl att vändningen verkligen är nära, och i mina ögon ser det ut som att den överflödiga luften till stor del har blåsts ut. I antalet experter syns det ännu bättre. Enligt min mening har förväntningarna, helt enkelt genom värderingsnivån, redan pressats så lågt att man verkligen skulle behöva vara pessimistisk om hela sektorns utveckling för att detta inte åtminstone skulle vara ett rimligt köpläge. Med andra ord tror jag att den svaga utvecklingen delvis också har berott på normal cyklikalitet. En nyans att notera här är förstås att om bolaget på något sätt skulle slösa bort sin stora nettokassa i förhållande till sitt marknadsvärde, skulle värderingen inte vara särskilt billig, men ändå rimlig enligt min mening (2027: PE 11,7x).
En annan fråga är förstås lönsamhetsutvecklingen, som har varit svag i år. Jag ser dock att förväntningsvärdet för att bolaget ska kunna uppnå minst 2-3 % lönsamhet under de kommande åren är gott. De viktigaste drivkrafterna är omsättningstillväxt, Software Saunas goda lönsamhet, hantering av fasta kostnader framöver, lönsamhetsförbättring för den norska verksamheten, AiCorps tillväxt. För Norges del tyngdes detta år i slutändan av en misslyckad minicorp-exit. Med Witteds affärsmodell borde bolaget kunna uppnå en lönsamhetsnivå på minst cirka 4-6 %. Årets 3,1 % EBITA-% (med beaktande av koncernkostnaderna) för den finska verksamheten stärker tron på att bolaget kan uppnå detta under de kommande åren.
För värdeskapande är det avgörande för bolaget att kunna skala ner fasta kostnader relativt sett lägre, så att det verkligen kan dra nytta av sin annars flexibla kostnadsstruktur. Jag ser nu bättre möjligheter för detta, när omsättningen vänder till tillväxt och nivån på det kommersiella arbetet verkar ha ökat tydligt, och det förväntas inte längre kräva lika betydande investeringar. Som Markus också kommenterade under Q3, verkade bolaget ha legat lite före med investeringarna, vilket resulterade i en svagare lönsamhet i år.
Som jag skrev i rapporten ser jag att Witteds konkurrenskraft och positionering är goda på den nuvarande marknaden tack vare den starka privata sektorns fokus, bolagets anpassningsförmåga, flexibla kostnadsstruktur, välutvecklade kommersiella verksamhet, starka nearshoring-enhet och avsaknaden av bänkbelastning.
Jag tar gärna emot utmaningar gällande min syn, då jag under det gångna året och även tidigare har varit lite för optimistisk gällande hastigheten på trendvändningen 
22 gillningar
Jag kan relatera 
I mitt eget fall har det kanske berott på en dålig tolkning av Harrins kommentarer. När det i flera delårsrapporter talades om att försäljningen drar, borde kommentaren ha tolkats som att försäljningen drar i förhållande till den svåra marknadssituationen och företagets transformation, och inte som att omsättningen vänder till tillväxt. Till detta fick jag sedan ett bra svar i någon resultatinfo, när jag lyckades formulera frågan bättre
6 gillningar
”i många del
8 gillningar
Bästa @OsakePaisti,
Jag tänkte först ignorera din kommentar, men den var en så kreativ tolkning av verkligheten att jag skulle ha begått ett tjänstefel om jag inte svarade. Även om det inte är mitt ansvar att svara på företagets vägnar, så är jag inte död och kan sträcka på armbågarna på begäran. Ärligt talat, om din analys vore längre från fakta, skulle den behöva ett turistvisum för att komma tillbaka.
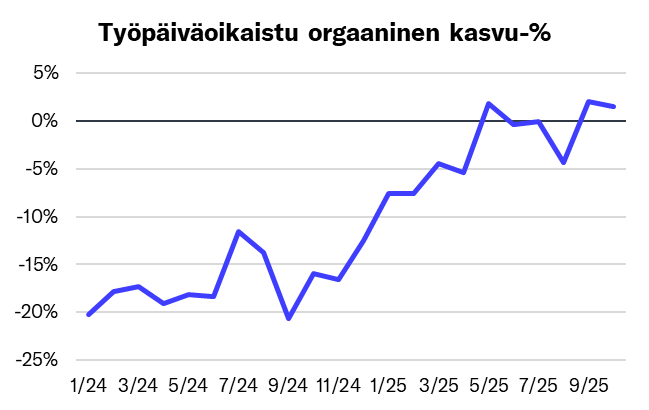
När du tittar på bilden som Franco postade, ser du att företaget på ett år har gått från -20 procents organisk tillväxt till plus. Det är en ganska bra bedrift på en marknad där vissa företag för närvarande mestadels gör andningsövningar och funderar på om de ska ladda syrgasmustascherna eller ge upp frivilligt.
Ditt påstående att ”omsättningen inte har följt med” kräver en ganska djärv fantasi, när det bredvid finns en bild där kurvan tydligt vänder uppåt. Om man förnekar det, bör man uppdatera antingen data eller sin världsbild.
Och vad gäller ”bygdens hårdaste säljteam”: det fanns inte för några år sedan, men om du tittar på samma bild ser du vad som händer när ett sådant byggs. Den första vändningen är den svåraste delen: försäljning som fungerar även när marknaden inte hjälper någon. Den senare fasen är bara en fortsättning på det som redan har uppnåtts. Om det inte berättar om en förändring i säljorganisationens nivå, så vet jag inte vad som gör det.
Men tack ändå – sällan stöter man på en kommentar som samtidigt lyckas provocera och erbjuda så mycket underhållningsvärde. Det är en egen konstform. Jag hoppas nästan att du fortsätter med dessa.
Hälsningar bara till Witted-gänget, ni gör ett förbaskat bra jobb, fortsätt på samma spår.
Med vänliga hälsningar,
Harrisi
45 gillningar
Detta funderade jag på i bastun och jag anser att det här finns en kommunikationsutmaning som beror på olika perspektiv, vilket leder till missförstånd. Ur entreprenörens/VD:ns perspektiv måste omsättningen skapas på nytt varje år, och det kräver att man vinner kunder gång på gång. Omsättningen är som en flytande flod som man försöker styra från kunderna mot affärsverksamheten genom operativt arbete.
Investerare närmar sig vanligtvis saken från ett annat perspektiv. Den årliga omsättningen är i investerarnas tankar som en vacker bit av en tårta, alltså något som ditt företag äger och som kan samlas in mer av från marknadstårtan eller sedan lämnas tillbaka till marknadstårtan. Detta synsätt ändrar budskapets betydelse helt.
När entreprenören tänker att i år har mindre vunnits, så tänker investeraren att i år har företagets omsättning förlorats bort. Även om försäljningen mot kunderna operativt sett kan underlättas märkbart, vilket syns genom att omsättningskollapsen stoppas på det sättet, så är situationen annorlunda ur investerarens perspektiv. Försäljningen är ur investerarperspektiv fortfarande i ett uselt skick, eftersom det fortfarande finns ett betydande underskott till tidigare omsättningstoppar, vilket inte verkar kunna täppas till med en liten positiv tillväxt.
En investerare kan till exempel titta på Inderes prognoser och konstatera att Witteds försäljning fortfarande inte går särskilt bra. Det kommer att ta fram till åren 2026 - 2027 innan försäljningen återgår till det normala på 2023 års nivå. På detta sätt kan även uppriktiga meddelanden från fältet om god försäljningsdragkraft lätt ge investerare intrycket att försäljningen kommer att öka enormt på kort tid, och därmed missförstås utsikterna för omsättningens framtida utveckling lätt.
Jag anser alltså att ni båda talar förnuftigt från era egna perspektiv, men enligt Wiios första lag: Kommunikation misslyckas i allmänhet, utom av en slump.
36 gillningar
Beroende på företag behöver omsättningen inte återskapas varje år eller börja från noll i januari, eftersom företag har orderböcker, långa fleråriga avtal, projekt och så vidare. Särskilt återkommande intäkter värderas med olika multiplar.
3 gillningar
Bakgrunden till denna intressanta observation hade berättats på annat håll. Det var ingen badrumsrenovering den här gången.
12 gillningar
Precis så. Att försäljningen har ”bra dragkraft” och att teamet är ”bygdens vassaste kommersiella team” ger ett helt annat intryck än de -1% som Witted gjorde i organisk omsättning under Q3. Jag skulle inte reagera om jag inte hade hört detta alldeles för många gånger.
I övrigt är Witteds rapportering mycket trevlig att läsa och lyssna på. Och kanske är detta en stilfråga eller en jämförelsefråga. Den nya VD:n har skött sig superbra.
2 gillningar