Jeg fandt Sifters analyser af et firma kaldet Verisign på en video.
Jeg kunne ikke finde en tråd til dette firma, så jeg besluttede at starte en.
Det er simpelthen et firma, der ejer og vedligeholder .com- og .net-domænenavne.
Nogle uddrag fra videoen: .com er det absolut mest brugte domænenavn, og det har praktisk talt en så dominerende position, at verdens teknologigiganter som Amazon, Netflix og Google pænt betaler Verisign for domænenavnetjenesten.
Årsagen hertil er den rimeligt overkommelige pris for tjenesten. .com-endelsen er praktisk talt en af de mindste udgiftsposter for kunden, der driver en hjemmeside, og indtjeningen sker via et uendeligt antal .com- og .net-websteder. Den enkelte kunde betaler cirka 8$ om året for denne fornøjelse.
Værdifastsættelsen er heller ikke umulig, hvis man tager højde for, hvor høj kvalitet virksomheden er.
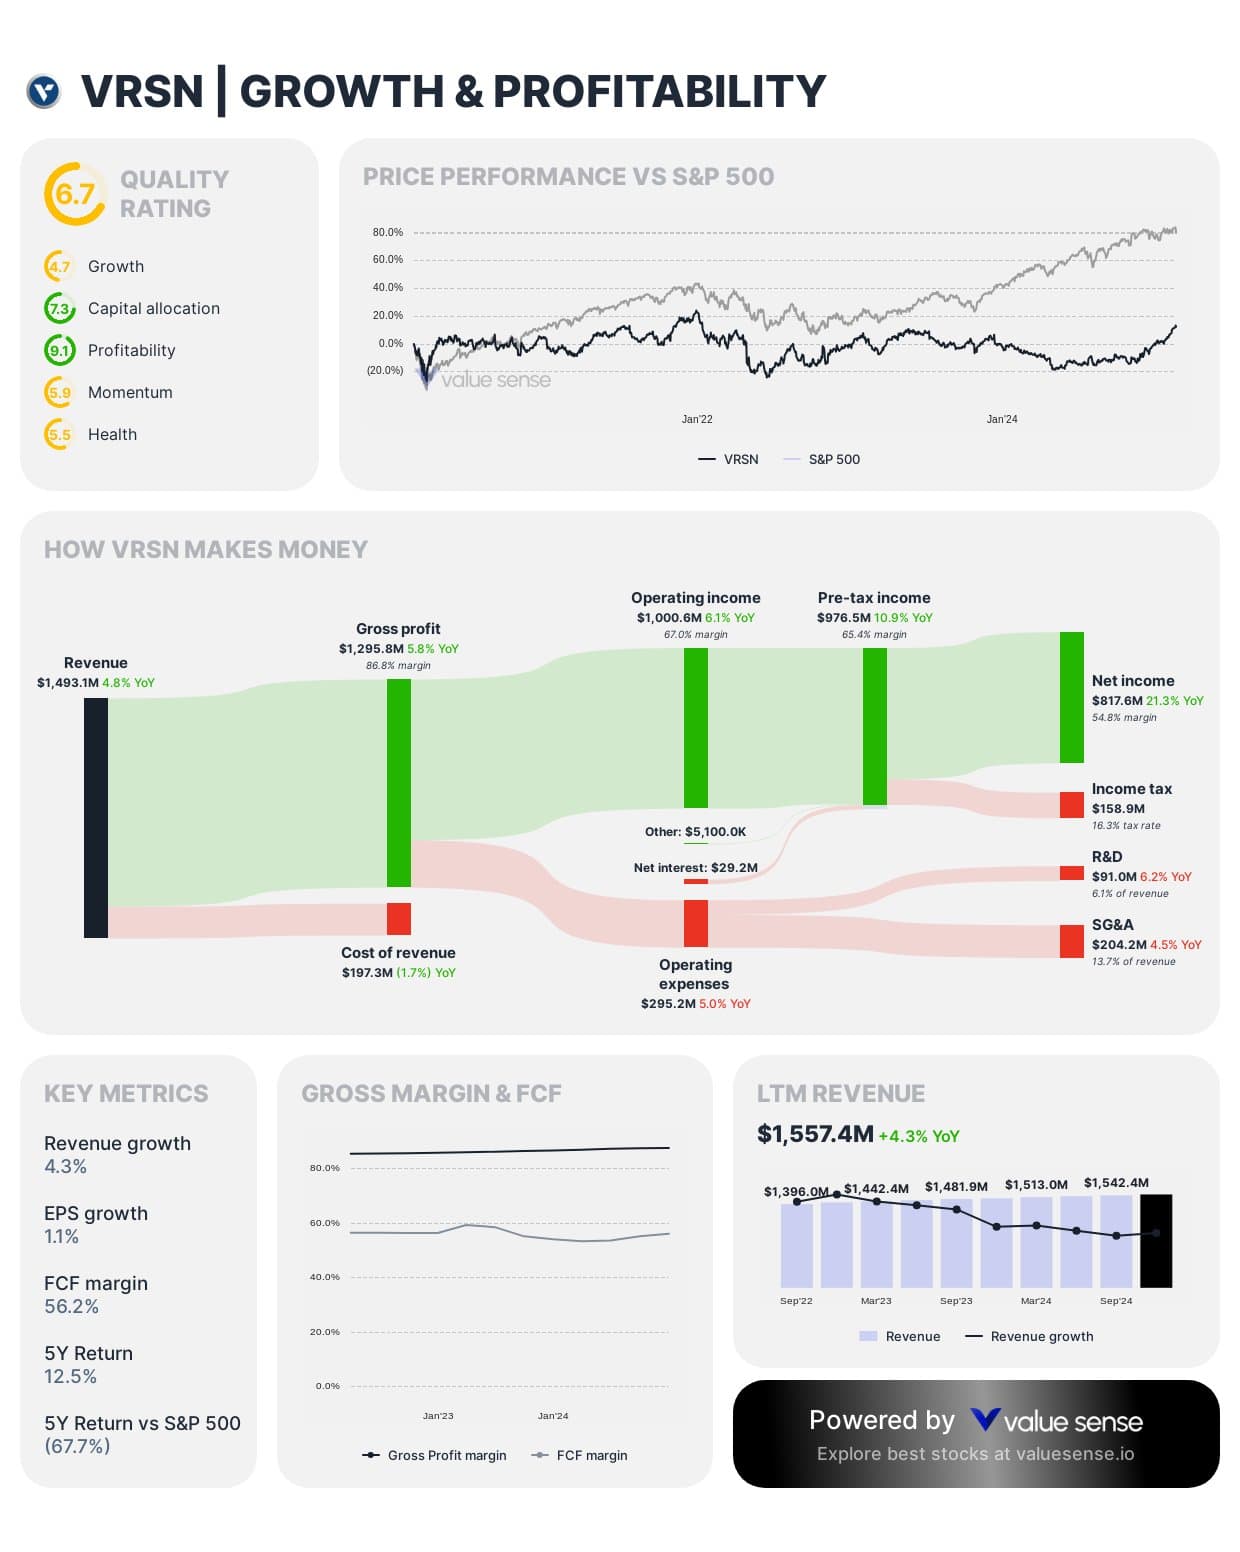
EBIT-marginen ligger omkring 50%.
Forward P/E er omkring 37, og EV/EBITDA er omkring 30.
De organiske vækstforudsigelser for den årlige omsætningsvækst ligger omkring 10%.
Alt i alt et interessant og efter min mening kvalitetsfirma, som jeg helt sikkert gerne vil have, at forumets kollektive intelligens gransker nærmere.
Det virker som en god virksomhed, og jeg er sikker på, at der kommer gode udbytter i år, da internetbrug er på et nyt højdepunkt.
I fremtiden har de mulighed for at tjene på genregistrering af domænenavne. (se nedenfor eng.)
Ikke desto mindre er dette en “Hold”-position for mig, dvs. jeg vil ikke købe mere endnu.
Her er nogle analyser, jeg har samlet for VRSN:NASDAQ
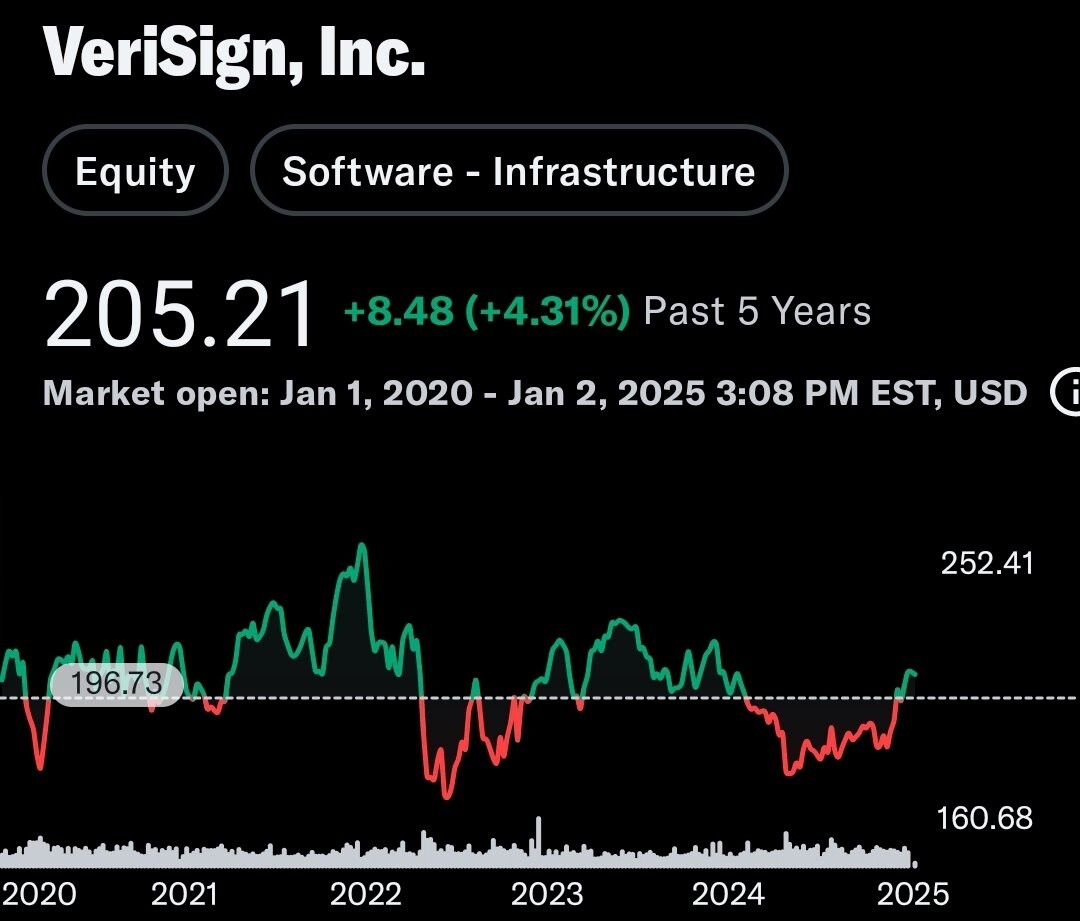
Target Price 250.33 (Lav 245.00 - Høj 260.00)
PRICE TARGET $234.50
Price target $218.89 (22. juni efter Q1-rapportering)
Short Float 1.19 %
I dag, den 30. juni, ser det dog ud til, at det ville være klogt at vente på et fald, før man køber: )
|SMA50|4,43 %|
|SMA20|3,58 %|
|SMA200|11,58 %|
En risiko kan være monopolstatus, men jeg tror ikke, at Biden vil afvikle disse. Det kan dog påvirke priserne via ICANN.
Baggrund:
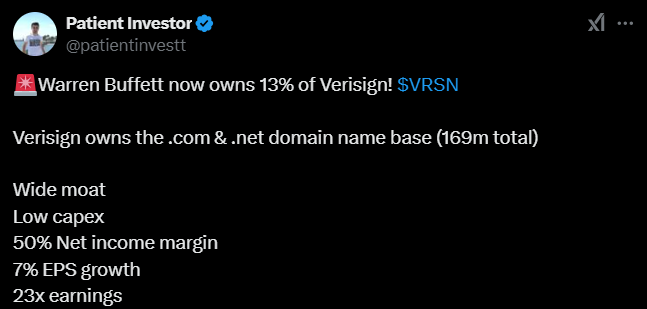
vedligeholder 168 millioner navne.
Puljen af .com og .net voksede med 4,6 % år-til-år.
.com/.net-registreringer forventes at have fornyelsesrater på 75,9 % i Q1.
virksomhedens forretningsmodel er meget passiv og kræver triviel CAPEX (3 % af omsætningen).
forventes at vokse med 7,25 % årligt.
virksomheden har tilbagekøbt 57 % af sine egne aktier over de seneste 15 år.
Virksomheden har også andre aktiviteter, men det meste af forretningen drejer sig tilsyneladende om domæneadministration?
Hvor stærk er den position i fremtiden?
Hvornår er .com, .cc, .tv og .net ikke længere trendy, og virksomheder skifter til andre “mere stilfulde” endelser?
Intet forhindrer det.
Generiske topdomæner (.gTLD’er) tilføjes løbende, og mange store virksomheder har allerede reserveret deres egne (f.eks. .google, .apple osv.).
Når man investerer i virksomheden, bygger værdien så på troen på, at virksomheder i fremtiden vil foretrække disse endelser?
REDIGERING: Selvom disse endelser er populære og “etablerede”, mener jeg ikke, at det “domænenavnmonopol”, som titlen annoncerer, opfyldes her.
Virksomhedens vækst har i et stykke tid kun været et par procent om året. Hvad ligger der bag dette, som kunne få væksten til at accelerere til tocifrede tal i de kommende år?
Virksomheden ser ud til at bruge al ledig pengestrøm til at købe egne aktier tilbage. Vurderingsniveauet er steget så meget, at virksomheden ikke længere kan reducere antallet af aktier med mere end en procent om året. En stor forskel fra tidligere år, hvor aktionærerne fik en meget betydelig fordel, da vurderingsniveauet var på et fornuftigt niveau.
Firmaet har en fantastisk niche, men jeg ville ikke betale 40 gange indtjeningen for en så langsomt voksende forretning.
På grund af monopolstillingen har selskabet indgået en aftale med tilsynsmyndighederne, som giver dem mulighed for at hæve priserne med maksimalt 7-8 % om året.
Markedet i sig selv vokser med 2-3 %, og heraf kommer forventningerne til omsætningsvækst.
Jeg er nogenlunde enig i den ret høje værdiansættelse, men jeg mener, at dette er et virksomhed af topkvalitet, der klarer sig godt på ethvert marked.
Dette ville efter min mening være en af de virksomheder, man trygt kunne samle op ved et dip, når markedet er usikkert, forhåbentlig i den nærmeste fremtid.
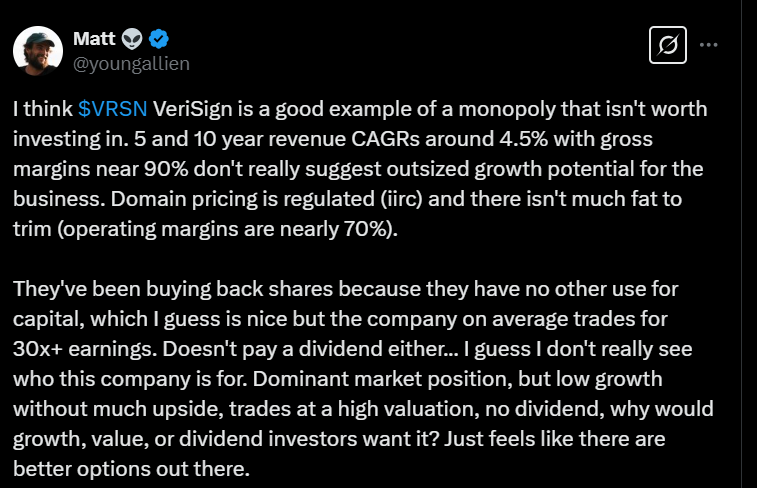
Her er et relativt bearish tweet om dette selskab.
Tweeteren siger, at VeriSign er et monopol, som man ikke bør investere i. Han siger bl.a., at dets vækstudsigter er svage, og han bemærker desuden, at omsætningen vokser langsomt, og det hjælper ikke, hvor højt det er vurderet. HELLER INGEN UDBYTTE.
Hvis det monopol er evigt, så kunne man tænke, at prisen er endda billig. Intet er dog evigt indtil videre, og som sagt er der også en reguleringsrisiko. Efter min mening indeholder prisen disse komponenter.
Berkshire solgte 4,3 millioner aktier i VeriSign til en værdi af omkring 1,21 milliarder dollars, hvilket svarede til en ejerandel på omkring 10 procent i VeriSign.
Artiklen nedenfor kan være bag en betalingsmur, hvis man ikke har login eller ikke er abonnent, men det væsentligste er ovenfor.