Berkshire Hathaway - Pengene

Berkshire Hathaway havde endnu ikke en tråd på forummet, men uden tvivl fortjener verdens mest legendariske investeringsselskab og investoreventyr en sådan.

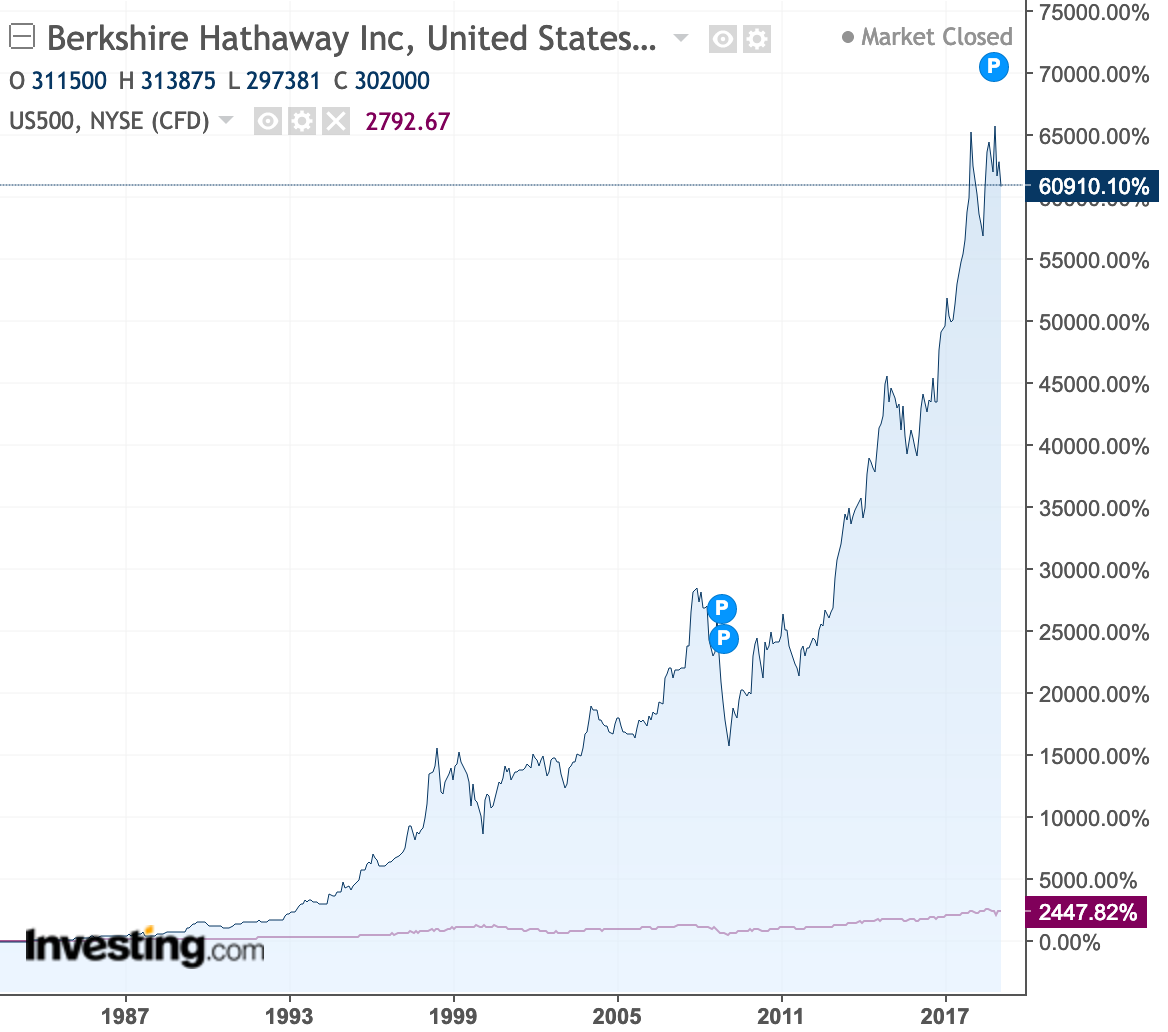
Berkshire Hathaway er altså et investeringsselskab anført af en af verdens mest succesfulde investorer, Warren Buffett. Selskabets rødder går tilbage til tekstilindustrien og helt til 1800-tallet, men Buffett kom ind i billedet i 1962 og endte med at overtage hele selskabet. Ironisk nok var selve købet af Berkshire Hathaway ifølge Buffett et af hans karrieres dårligste, men samtidig byggede han et investeringsimperium op fra et hensygnende tekstilselskab, som ekspanderede ind i forsikringsbranchen og ved hjælp af den såkaldte “float” derfra, spredte sig til praktisk talt alle brancher. Aktieværdien er steget med gennemsnitligt 20,5 % i årene 1965–2018, mens S&P 500 i samme periode er steget med 9,7 %: 1.000 dollars investeret i 1964 ville nu være omkring 24 millioner dollars værd.
Der er altså tale om en af verdens mest unikke perioder med “index crushing” (indeks-knusning).
14

I dag er Berkshire Hathaway blandt de 10 mest værdifulde selskaber sammen med de for danskere måske mere velkendte Apple, Google og Amazon, beskæftiger over 300.000 medarbejdere, og Warren Buffett er en af verdens rigeste personer.


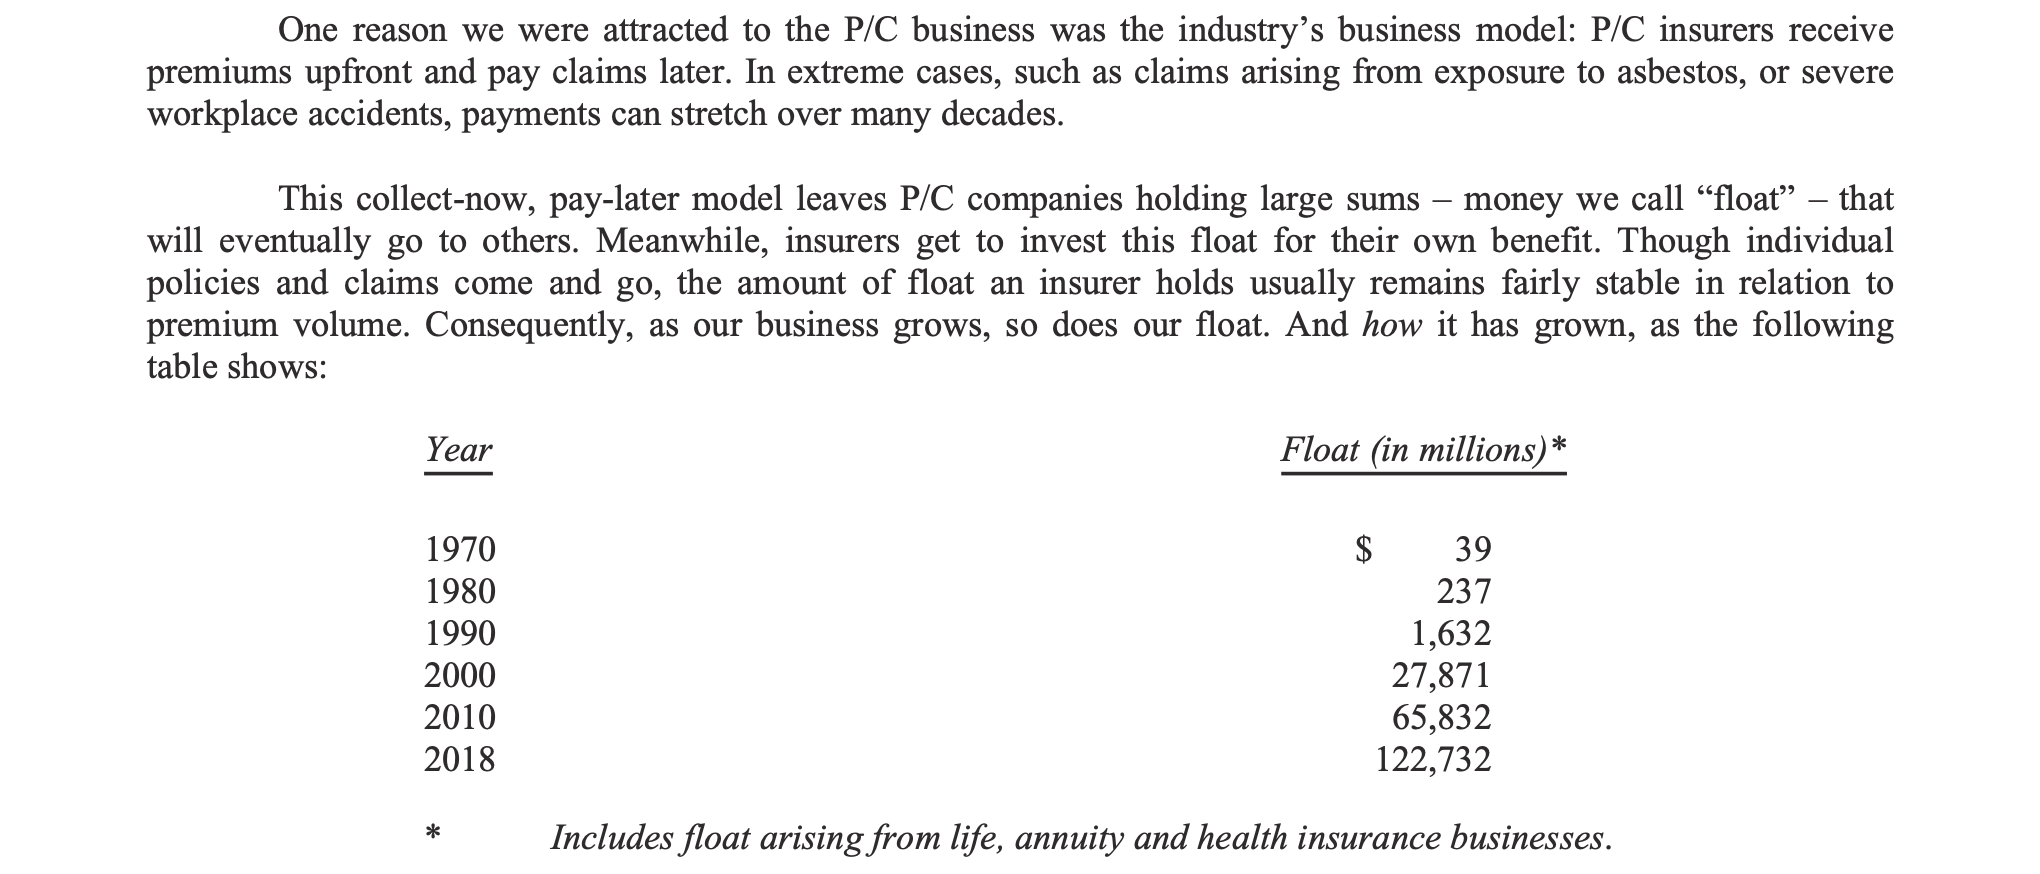
Berkshires merafkast forklares ifølge forskning, udover Buffetts ubestrideligt dygtige aktieudvælgelse, af brugen af gearing (leverage): De forsikringsselskaber, som Berkshire ejer, genererer “float”, det vil sige forsikringspræmier betalt af kunderne, som investeres videre, og som i gennemsnit først skal betales tilbage efter mange år, hvis overhovedet.

“Hvis hans Sharpe-ratio er rigtig god, men ikke overmenneskelig, hvordan blev Buffett så en af de rigeste i verden? Svaret er, at han holdt fast i en god strategi – at købe billige, sikre kvalitetsselskaber – over en lang periode, og han overlevede svære perioder, hvor andre måske ville være blevet tvunget til et brandudsalg (fire sale) eller et karriereskift, og han boostede sit afkast ved hjælp af gearing. Vi vurderede, at Buffett anvender en gearing på omkring 1,7 til 1, hvilket øger både hans risiko og hans merafkast i det forhold. Hans mange bedrifter inkluderer således at have overbevisningen, ressourcerne og evnerne til at operere med gearing og betydelig risiko over en årrække på flere årtier.”

Buffett selv lovpriser sin float i hvert eneste aktionærbrev, og med god grund.
38


Ved Berkshire er det vigtigt at forstå, i hvert fald efter min beskedne mening, at selskabets karakter har ændret sig meget i løbet af dets historie i takt med Buffetts investeringsstil og de begrænsninger, selskabets størrelse har sat: Mens Buffett måske er mest kendt som value-investor, skiftede Berkshires stil for årtier siden til at lægge vægt på kvalitetsselskaber med dybe voldgrave (moats), når de kan fås billigt. Sådanne succesfulde investeringer har i tidens løb blandt andet været Coca-Cola, som stadig er en af de største investeringer.

I takt med at selskabets størrelse vokser, skal opkøbene være stadig større for at rykke ved nålen. I praksis betyder det nogle titals milliarder. På trods af en aktieportefølje på ca. 170 milliarder og hans berømmelse for aktieudvælgelse, ejer selskabet i stigende grad sine datterselskaber 100 %. Berkshire Hathaway minder mere om et beslutningsmæssigt decentraliseret konglomerat, hvor selvstændigt opererende datterselskaber betaler udbytte til moderselskabet, og kapitalallokeringen er næsten fuldstændigt koncentreret hos Buffett.

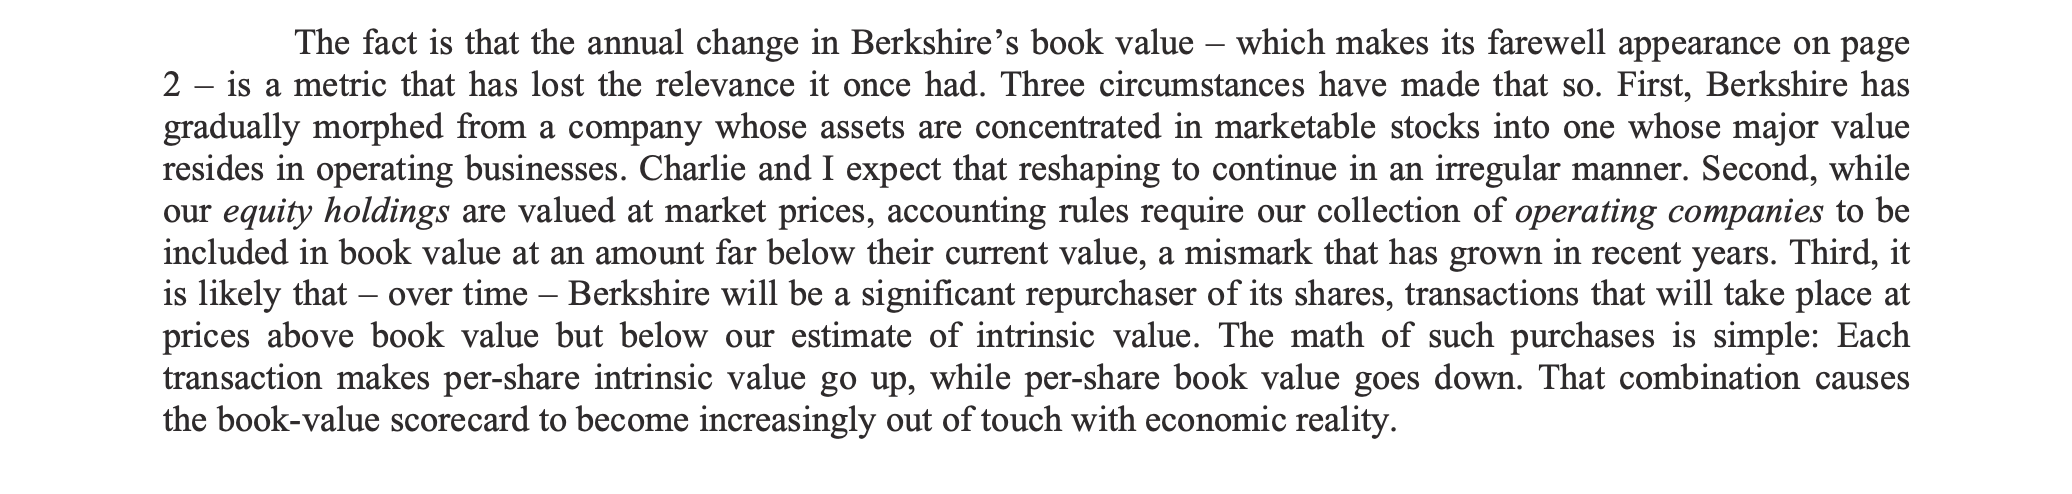
Det er også værd at bemærke for investorer, der kigger på den bogførte værdi (book value): Værdien af disse helejede selskaber fremgår ikke af balancen på samme måde som børsnoterede ejerandele, hvilket er grunden til, at den indre værdi (intrinsic value) er i stigende grad fjernet fra den bogførte værdi:
44

Til slut på denne lange indledning er der her nogle få bekymringer vedrørende selskabet, selvom det er bygget som en solid fæstning.

  • På grund af den enorme størrelse er det også blevet stadig sværere for Berkshire at præstere bedre end indekset; faktisk er det i løbet af de sidste 10 år endda faldet bagud i forhold til S&P 500-afkastindekset.

  • Warren Buffett og hans makker Charlie Munger er allerede henholdsvis 88 og 95 år gamle. Der er allerede foretaget ansvarsområdeskift i Berkshire, men Buffetts aura er unik. Uanset hvem efterfølgeren i kapitalallokeringen bliver, vil der være store sko at udfylde. Buffett har også fået meget tilgivelse fra investorerne, også for den ret begrænsede eksterne rapportering: Vil efterfølgeren få den samme tilgivelse og forståelse?

  • Berkshire Hathaway er ikke ligefrem et mekka for innovation, men er i stedet fokuseret på meget “traditionelle” brancher eller brandselskaber. Senest med Kraft Heinz’ kursfald ser vi, hvordan disruption og ændrede trends rammer stadig flere brancher. Er selskaberne i Berkshires portefølje agile nok?

  • Mangel på teknologisk ekspertise: Buffetts eventyr med IBM gik ikke godt, og Apple-ejerskabet er også blevet kritiseret. Teknologiens vægt i indekset er dog stor, hvilket sandsynligvis er en del af forklaringen på, hvorfor Berkshire er sakket bagud i de seneste 10 år.

En ret lang indledning, hvilke tanker vækker selskabet hos de øvrige debattører? :slight_smile:


Ps. Berkshires model har også inspireret en række “mini-Berkshires” eller kopister. Den mest succesfulde af disse er formentlig Markel. Inden for teknologi har Google indimellem luftet tanken om at være teknologiens Berkshire, og i Asien er Tencent også blevet sammenlignet med at være “teknologiens Berkshire Hathaway”.

Ps.ps. Buffetts aktionærbreve er meget lærerige, jeg kan kun anbefale at sluge dem alle. :smiley: De kan findes her http://www.berkshirehathaway.com/letters/letters.html
20 Synes om

Buffett gæster CNBC

Sampo har kun fokuseret på finanssektoren (forsikring, banker og finansielle tjenesteydelser), mens Berkshire har bredere grænser, og det er en mærkelig forsikrings-energi-industri-investering-hybrid :smiley: . Begge er dog også forenet af ledelsens udtrykte kloge beslutning om at holde sig inden for deres eget ekspertiseområde.


https://www.cnbc.com/2019/02/25/buffett-says-berkshire-hathaway-overpaid-for-kraft-following-last-weeks-stock-plunge.html

Reuters har også en artikel:

”Kraft Heinz’s meddelelse rejste spørgsmål om 3G Capitals finansielle strategi for Kraft Heinz, hvis mærker inkluderer Jell-O, Kool-Aid og Philadelphia flødeost, og om den i stigende grad virker ude af trit med forbrugere, der søger sundere, friskere alternativer til forarbejdede fødevareprodukter.

Buffett erkendte disse ændringer, men sagde, at større pres kommer fra detailhandlere som Amazo (tråd om FAANGs), Walmart Inc og Costco Wholesale Corp, herunder gennem sidstnævntes Kirkland-mærke.

”Evnen til at prissætte har ændret sig, og det er enormt,” sagde Buffett."

Dette kan nu på ingen måde sammenlignes med Sampo. Selvom Wahlroos har haft stor succes, har der været nogle vanvittige heldige træk involveret, som tilfældigvis lykkedes. Generelt set var det faktum, at Nalle formåede at fikse Sampo til sig selv med en uhyrligt god aftale, ikke udelukkende Nalles overlegenhed, men den finske stats inkompetence. Timingen af Sampobankens salg var perfekt. Derefter forsøgte de at købe en svensk bank før finanskrisen, men aftalen faldt igennem. Og købet af Nordea har heller ikke været særlig godt. Selvom Wahlroos helt sikkert har været kompetent i sit arbejde, er der en smule overdreven hype involveret, og den samme hype har også smittet af på Sampo.

Buffett har derimod konsekvent formået at lave bedre handler, end markedet i gennemsnit. Men når man ser på afkastkurven, er de største afkast opnået før 2000’erne. Siden da er der ikke opnået markant højere afkast end markedet, selvom Buffett under finanskrisen formåede at lave nogle helt vanvittigt gode handler med sine tilgængelige midler. Bedre end hvad aktierne på markedet tilbød. Man bør hellere sammenligne de seneste års afkast og ikke så meget de samlede afkast fra starten.

Jeg vil vove at påstå, at selv Buffets færdigheder er rustet i takt med alderen. Ingen på 90 år kan længere være på sit skarpeste, selvom der udadtil ikke er store sundhedsproblemer. Når man ser på Barkshires investeringer, ville jeg i hvert fald ikke lægge mine penge i selskabet. Der er Apple (hvis greb er ved at glide lidt), Coca-Cola, som har problemer med de nuværende trends (selvom den udvider sig til bl.a. vand, er den største værdi i brandet, og man kan ikke bare sælge vand med det).

4 Synes om

Du har et lidt forenklet syn på det, men jeg deler bekymringen om nogle af dine punkter. Jeg vil også tilføje flyselskabsaktiver til din liste, da jeg personligt anser den miljøpolitiske risiko for at være stor i den forbindelse.

Det skal dog huskes, at Berkshire er virkelig diversificeret: List of assets owned by Berkshire Hathaway - Wikipedia

Ud over de offentligt noterede virksomheder får du også en række virksomheder, der ikke er på børsen.

Jeg vil selv beholde min position i Berkshire. Et indeksafkast er nok for mig, selvfølgelig håber jeg på et afkast, der overgår indekset. Men jeg betragter dette som en semi-defensiv, stabil “gratis” fond, og ikke en vækstaktie på +20% om året.

3 Synes om

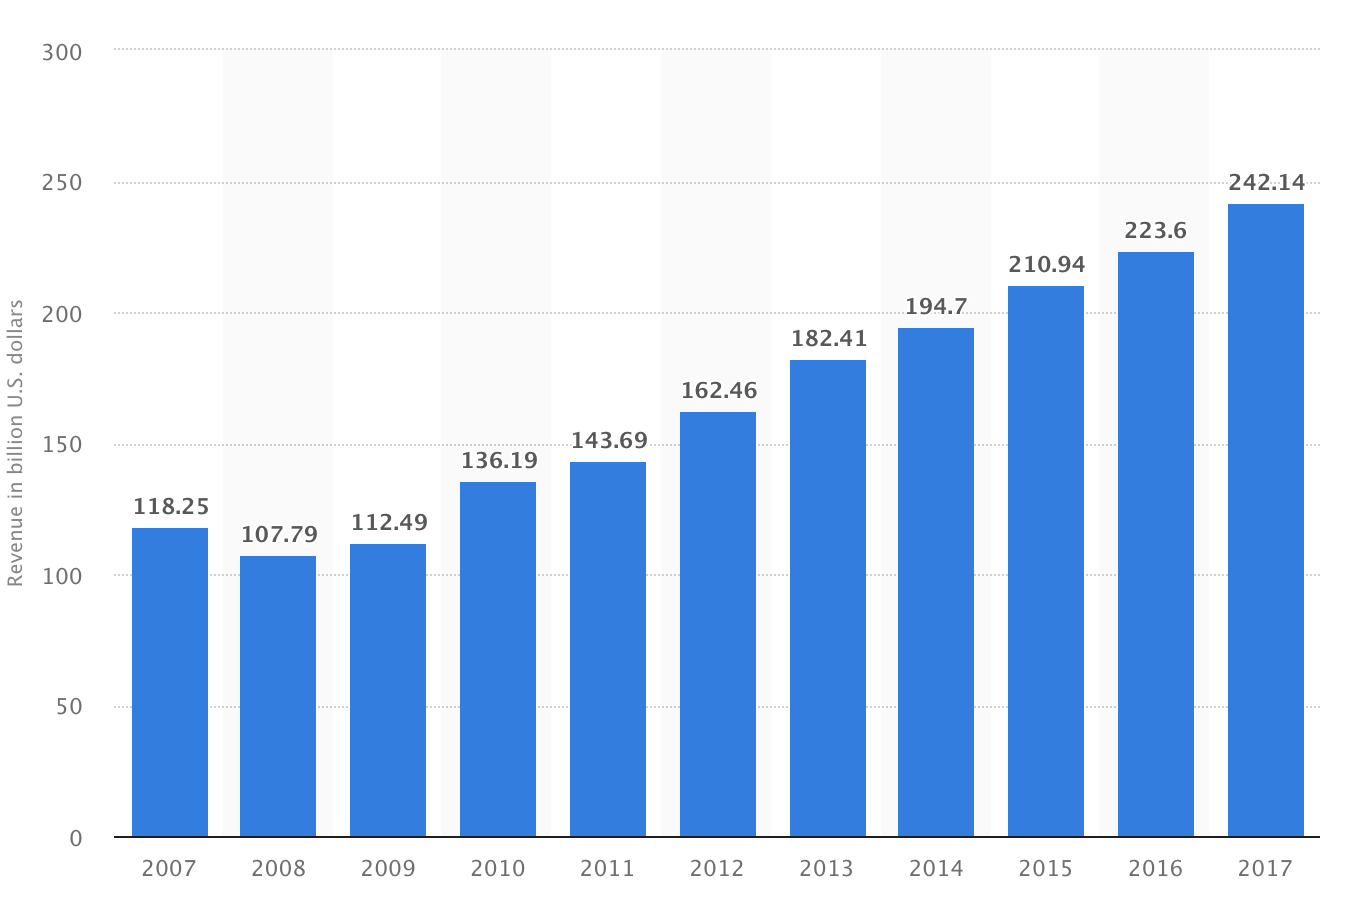
Dette er flueknuseri, men en investor (jeg kan desværre ikke huske hvem) kommenterede også Berkshire som et vækstselskab. Mange virksomheder, der fuldstændig stagnerer, profilerer sig jo også som vækstselskaber… Berkshires omsætning er dog ~fordoblet på 10 år.

3 Synes om

Ja, lad os håbe det. Jeg beskrev dog min holdning til BRK i min portefølje… “En pessimist bliver ikke skuffet”, osv.

Men jeg ser mange udfordringer i de kommende år, som nævnt ovenfor;

  • Visse positioner er risikable over for forskellige ændringer (Apple, forsikringssektoren, flyselskaber…)
  • Succesen med Charliens & Warrens (Charlie & Warren) succession
  • BRK’s størrelse og den stigende konkurrence mindsker mulighederne på markedet (hvilket Warren allerede klager højlydt over)

Så nu er jeg tilfreds med en moderat værdistigning.

1 Synes om

Buffett ejer ved et uheld over 10 % af Delta. Det fortæller for øvrigt, at tiden med konkurrence i den konsoliderede amerikanske luftfartssektor er forbi.

Jeg værdsætter også ærlige kommentarer om usikkerhed og om ikke at vide noget. Han virker skeptisk over for, om Apple kan konkurrere på indholdssiden. Men Apple har råd til et par fejl, bemærker han.

2 Synes om

En del af Berkshires kontantbeholdning på 112 milliarder dollars kan komme i spil:

https://www.reuters.com/article/us-anadarko-petrol-m-a-occidental-buffet/frothy-markets-turn-dealmaker-warren-buffett-into-a-bankroller-idUSKCN1S62GN

Fra Buffetts perspektiv er kvalitetsvirksomheder med gode vækstudsigter stadig “sky high” i pris. Der er dog ammunition nok, når tiden er moden.

1 Synes om

En eller anden burde give Buffett et tip om, at der her på udkanten af de finske markeder er Nokia og Nordea tilgængelige til en lav pris lige nu…

7 Synes om

En observation om Berkshire er, at Buffett & Munger for længst er begyndt at træne deres efterfølgere. Disse fire personer er, så vidt jeg forstår, centrale:
http://fortune.com/2018/05/07/warren-buffett-four-successors/

Berkshires portefølje administreres nu også af investeringscheferne Todd Combs og Ted Weschler. Buffett har tilsyneladende tildelt dem begge en vis milliardbeløb til fri investering. Baseret på hvad jeg har læst, kan det antages, at meget store positioner kræver Buffets godkendelse (f.eks. var Apple måske ikke Buffets egen idé, men den nuværende position, der er vokset til 39 milliarder, blev sandsynligvis godkendt af ham).

Berkshires store positioner (over 5 % af porteføljen til nuværende kurser) er:
Apple,
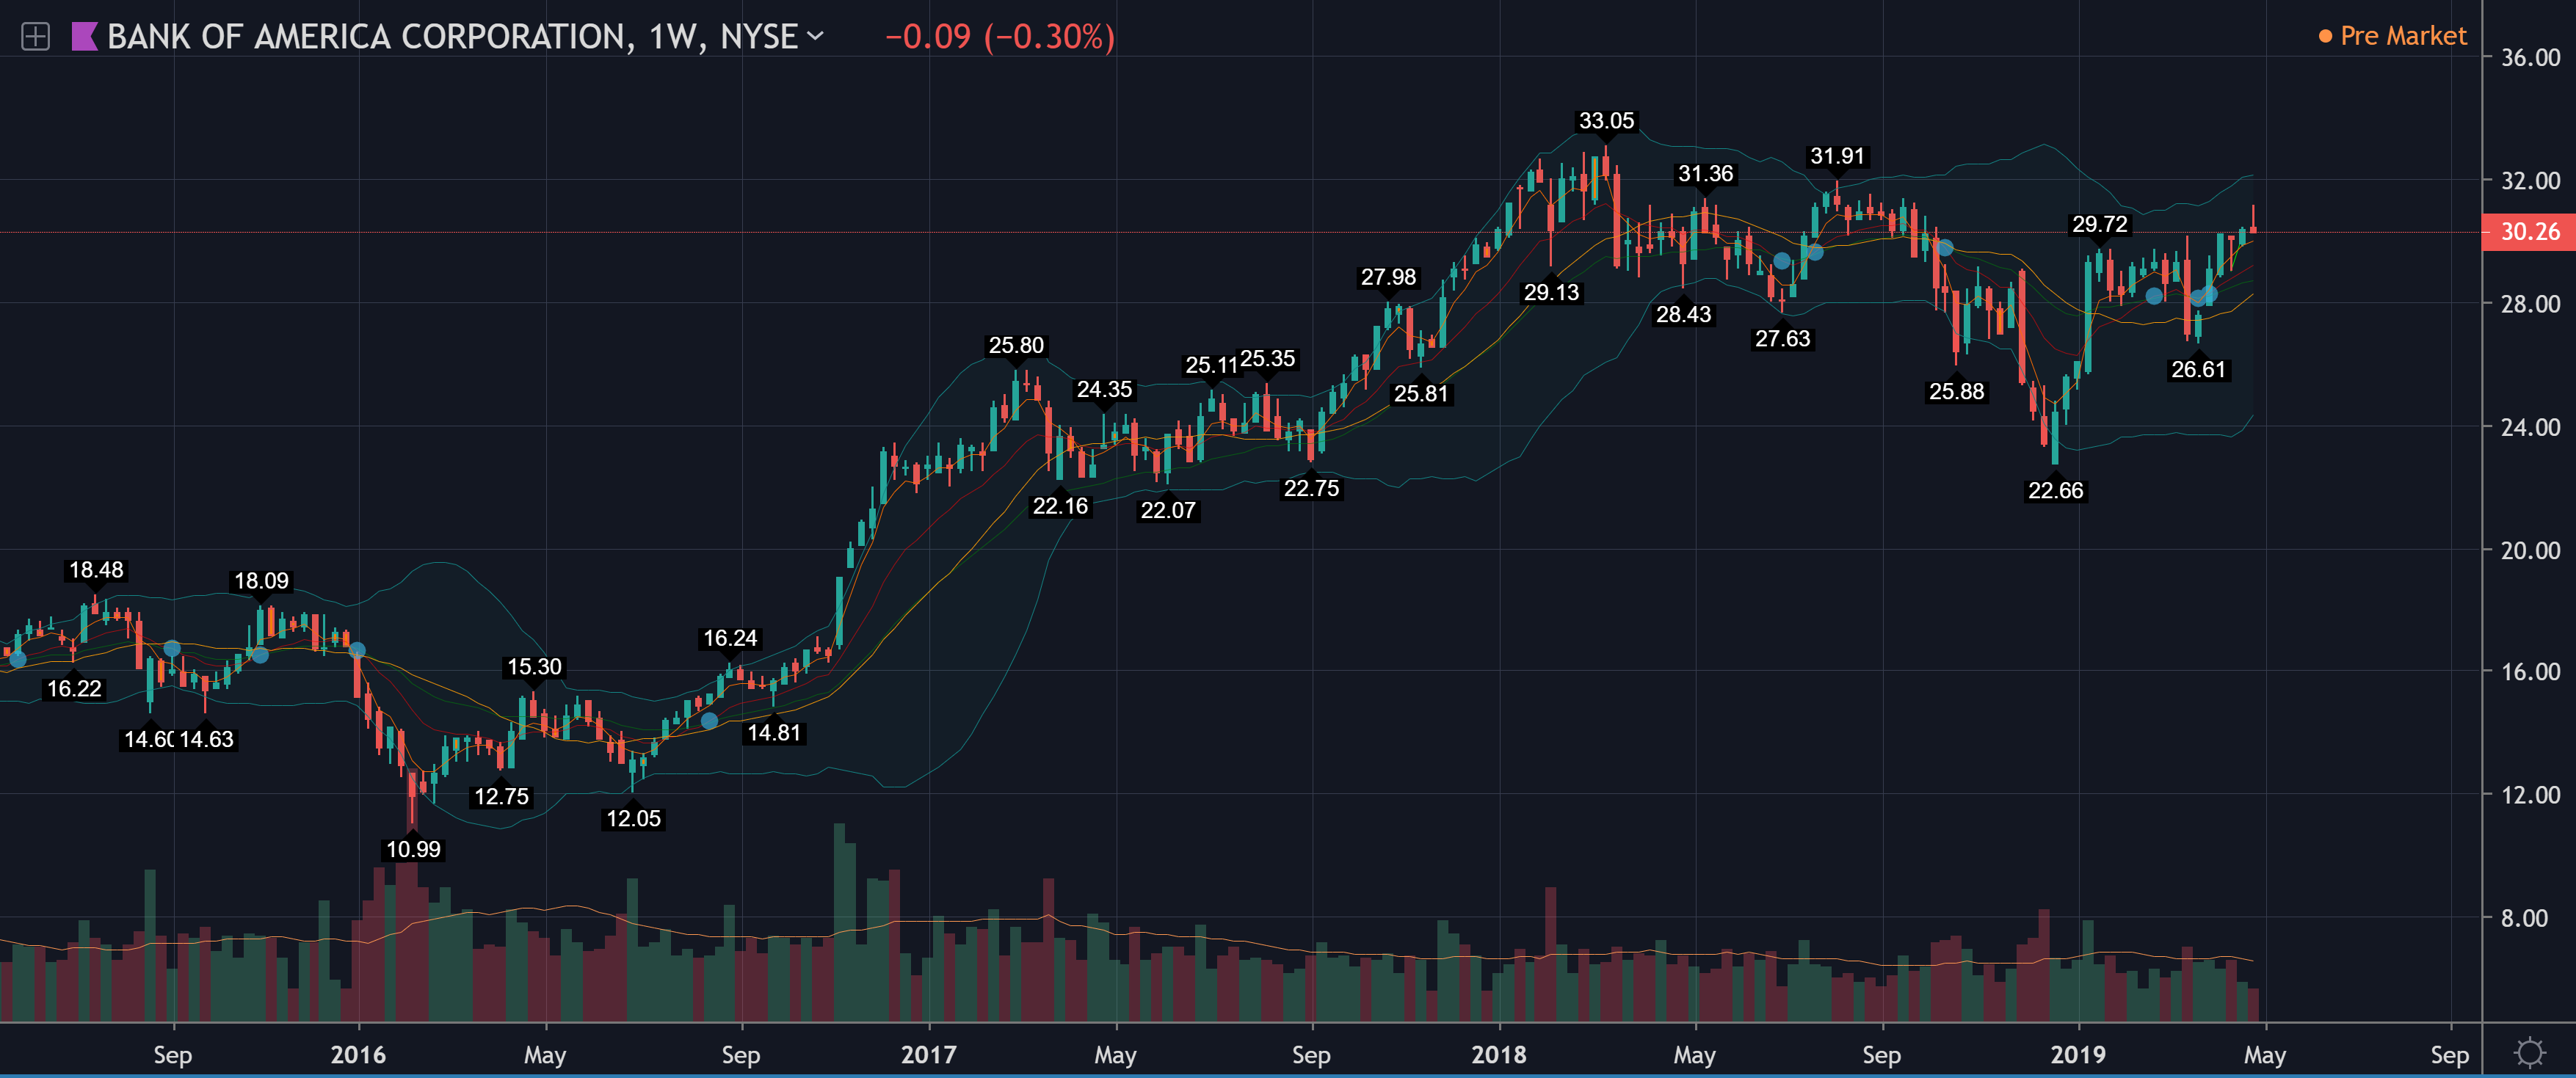
Bank of America,
Wells Fargo
Coca Cola
American Express
Kraft Heinz

Disse er sandsynligvis alle Buffets og Mungers ansvarsområder.

Hvis man ser på de nyere mindre positioner (nye i 4. kvartal 2018), er disse sandsynligvis Combs’ eller Weschlers træk:
Red Hat (RHT),
Suncor (SU),
StoneCo Ltd. (STNE)

Generelt er IT-sektorens vækst til den næststørste sektor i Berkshires portefølje (22,6 %) sandsynligvis netop disse “nye” aktieudvælgere at takke. Finanssektoren er stadig meget stor (44,4 %).

Kilde til ovennævnte tal her:
https://www.dataroma.com/m/holdings.php?m=BRK

Et tip er, at Dataroma også indeholder porteføljer fra andre berømte “værdiinvestorer” - dog med forsinkelse, efterhånden som investeringsselskaber/fonde skal offentliggøre dem.

7 Synes om

Buffets investeringsfilosofi er usædvanlig – han ønsker at kunne påvirke virksomhedens udvikling og er samtidig meget konservativ. BAC ville have været et godt alternativ for mig i stedet for Nordea. Hvis Nordea ikke tager fart, flytter jeg pengene til BAC.

1 Synes om

Buffet er ikke interesseret i investeringsandele under 10 %. Nokia er nok for dyr ud fra hans synspunkt.

BAC er helt sikkert en fornuftig idé.

Ifølge 13F-indberetningerne havde BRK i Q1-2019 købt yderligere 9,4 mio. aktier i JPM. Jamie Dimons JP Morgan Chase er måske den bedst drevne bank på denne planet i øjeblikket. Et godt og konservativt træk fra Buffet.

Derudover et lån fra BRK til OXY/APC-virksomhedskøbet på 10 milliarder dollars, med en rente på 8% (otte, eight) og et gebyr på 50 millioner dollars.

Jeg har selv BRK.B og WFC i porteføljen, jeg ser BRK som en slags forsikringsskal for den fattige mand.

2 Synes om

Buffett stoler på banker, men i Europa og også på dette forum er man bekymret for bankernes fremtidsudsigter. Selvfølgelig har bankerne i eurozonen også andre problemer. Mange gange er der dog også her blevet talt om, at banksektoren er i en omvæltning, og at fremtidige indtægter udhules fra alle sider. Hvorfor slår bankaktier i USA nye rekorder? Er bankernes udsigter anderledes der, og er de immune over for denne kommende omvæltning? Eller forstår de amerikanske investorer og Buffett bare ikke? :smiley:

3 Synes om

Efter finanskrisen i 2008 blev bankernes kapitalkrav hævet i USA, og der kom årlige stresstest.

Federal Reserve vil offentliggøre resultaterne af sine tilsynsmæssige stresstest senest den 30. juni 2019.

Efter offentliggørelsen af resultaterne har mange banker normalt hævet deres udbytte, hvis de består stresstesten tilfredsstillende.

https://www.bloomberg.com/news/articles/2019-02-05/wall-street-s-next-fed-stress-test-assumes-deepest-recession-yet

Feds scenarier inkluderer arbejdsløshed, der stiger til 10 procent.

Amerikanske banker er under meget streng myndighedsovervågning, så de ikke længere skal støttes af skatteydernes penge.

Antti Rinnens regeringsprogram stresstest er nok i kategorien: Hvis beskæftigelsen “kun” stiger til 74,9% blablabla.

Jeg har selv tænkt på det samme. Min egen beskedne opfattelse er, at bankkrisen i USA blev håndteret bedre med det samme (store bailouts), rentemiljøet har været mere gunstigt, hvilket har muliggjort bedre indtjening og store investeringer i digitalisering af forretningen. I USA er checks stadig en stor ting, det kan også være, at forbrugerne ikke er lige så digitale entusiaster som i Kina eller Nordeuropa.

2 Synes om

Der var en god artikel på Bloomberg TV tidligere på ugen. Resume: Ingen af de største tyske banker har tjent deres kapitalkomkostninger de sidste 3 år.

Bankerne i Europa er en helt anden sag end bankerne i Amerika.

https://www.bloomberg.com/news/articles/2019-05-22/what-deutsche-bank-s-troubles-say-about-germany-s-ailing-lenders

1 Synes om

Tak til Verner for den fine start på tråden. Jeg har selv overvejet at investere i Berkshire, hvilket jeg netop har gjort. Derudover har jeg investeret i Spiltan Global Investment Bolag, hvor Berkshire naturligvis er en af de største investeringer.

I sommerferien havde jeg tid til at se lidt af hvert på YouTube. Jeg så en del til Buffett. Han sagde i et interview, at han ville kunne opnå 50 % årlige afkast med mindre beløb. Videoen forklarede ret godt, hvorfor han ikke gør det. Investeringerne er som prutter i Sahara i Berkshires drift. Mens Buffett ville opnå 50 % afkast, genererer Berkshire mange gange mere cash.

Jeg kan selv fortælle én ting, hvor Buffett er fremragende. Han kan forståeligt relatere størrelsesordener. Han forstår, at det ikke er værd at pille med et par hundrede millioner, når der er 122 billioner i cash. I en video fortalte han, hvor mange flasker Coca-Cola selskabet sælger om dagen. Han beregnede, hvor meget en prisstigning på 1 cent ville give ekstra, og hvad det betød på årsbasis.

På samme måde har han nu købt Bank of America. Han ved helt sikkert, hvor mange transaktioner selskabet foretager, og hvad en prisstigning på 1 cent betyder for dem. Han ved også, hvad en stigning på 25 basispoint i renten betyder for bankens indtægter. Han har en idé om, hvor vi befinder os i cyklussen og tror, at renterne vil være højere om 5-10 år, og den værdi kender han nogenlunde.

Jeg tror, opdelingen vil være præcis som Ultra Long sagde. Jeg så generalforsamlinger på YouTube, og det slog mig, at Buffett tager stilling til de ting, han selv ved. Hvis det ikke er hans ekspertise, giver han ordet til den ansvarlige for emnet. Han ønsker, at opgaverne udføres af den, der bedst kan dem.

Investeringssuccesen har måske ikke været den samme som før, men det skyldes delvist også, at der ikke har været mange gode muligheder (læs: krak). Det blev fremhævet, at der blev foretaget gode træk under finanskrisen. Berkshire skaber den forskel til indekset især i en svagere økonomisk situation. Deres fremragende forretninger genererer penge i en dårligere situation, og Buffett finder elefantskyderen frem i panik ved pengeallokeringen.

Jeg ser investeringscasen for Berkshire således, at det er en god, sikker “næsten indeksinvestering”, og forretningerne er stadig fremragende efter Buffets bortgang. Firmaet genererer stadig et stærkt cashflow og kan, hvis det ønsker, udbetale en voksende udbyttestrøm i årtier. Den værste frygt er, at den fremtidige ledelse begynder at rode for meget og spilder forretningerne. Hvis de nøjes med at arbejde med cashflowet og opnår et afkast herpå og distribuerer en del deraf som et voksende udbytte, så er selskabet helt sikkert en god investeringscase. Her vil Buffets vision så vise sig. Han købte Burlington Santa Fe. Selskabet havde cash, han opnår sandsynligvis ikke 20 % årligt afkast med selskabet, men selskabet genererer cashflow og afkast til selskabet. Det er bedre end at have pengene stående på kontoen. Hvis man ønsker, kan selskabet sælges eller restruktureres, så at sige, at man skærer ned på togene. Men Buffett ved, at det er en god forretning, der langsomt genererer penge, som han så investerer andre steder. Når tiden er god, investerer han mere.

17 Synes om