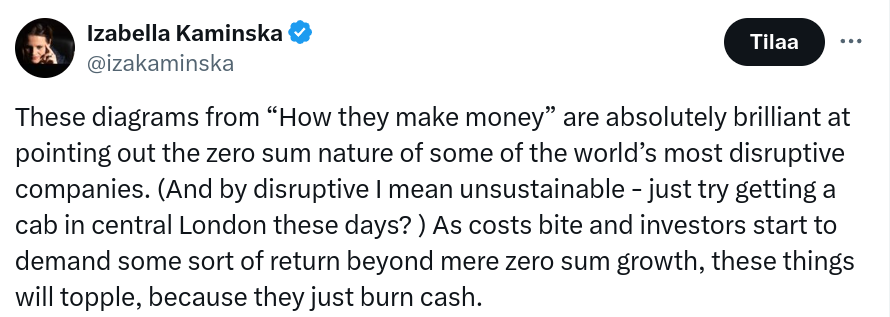
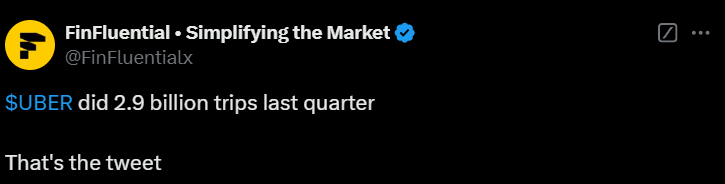Lad os oprette vores egen tråd til Uber, for jeg har bemærket, at der er Uber-ejere på forummet. Uber har selv udtalt, at de måske aldrig kommer til at tjene penge, men den teknologiske satsning gør virksomheden mindst lige så interessant.
En FT-brugers opsummering af Ubers børsnotering, krydret med et strejf af humor
Det første spørgsmål, der melder sig, er, om @Yu_Gong har en hemmelig “ubersalkku” (superportefølje), som vi ikke har kendt til… hmmm… skal vi være bekymrede? Hvad siger @Masse til det?
Heh, jeg har den ikke i porteføljen Hvis du tror på mig, følger jeg den dog med interesse Situationen kan dog ændre sig, hvis nogen kan overbevise mig her xD
Disse ansvarsfraskrivelser om “måske aldrig vil tjene penge” ser ud til at være i næsten alle børsnoterede selskabers S-1-udgivelser. Så intet nyt.
Jeg er en ivrig Uber-bruger, især i udlandet, hvor der i større byer ikke er andre muligheder at overveje. Det er utroligt problemfrit. Sidste weekend besøgte jeg Warszawa, og der var også dukket Uber Eats-boder op for chauffører overalt. Dem har der selvfølgelig været i et stykke tid.
Dette vil fuldstændig forstyrre virksomheder, der opererer efter den traditionelle model. Spørgsmålet er kun, hvor meget virksomheden har tænkt sig at investere, og hvor længe investorerne vil holde ud at se tab. Jeg vil i hvert fald glemme det for nu og følge med fra sidelinjen. Der skal komme lidt indikationer af, at resultatet begynder at vende.
Vurderingen af værdien vanskeliggøres også af, hvor uklart både Uber og Lyft rapporterer deres tal.
F.eks. hvor mange penge Uber taber i Indien? Eller hvor rentabelt er f.eks. London, hvor de næsten ingen konkurrence har? Det er næppe med de samme marginer.
Bull-casen antager efter min mening, at priserne kan hæves, uden at efterspørgslen falder for meget. Nu er priserne kunstigt lave, fordi virksomhederne har milliarder i finansiering i kassen, og især Lyft er tvunget til at vinde markedsandele. På et tidspunkt løber Lyft dog tør for penge, og priserne stiger. Hvad der så sker med efterspørgslen, er et interessant spørgsmål. På den anden side har Uber flere penge i kassen, og marginerne er tilsyneladende bedre end Lyft, så hvis Lyft går i nul, tjener Uber et overskud, måske
En anden antagelse i bull-casen er, at det ikke er særlig nemt for konkurrenter at komme ind på markedet. Mange antager, at når priser/marginer hæves, vil der opstå nye konkurrenter. Jeg tror ikke, at det f.eks. på det amerikanske marked er så nemt og billigt at skabe en konkurrent, som man antager.
Der er mange fremtidige scenarier fra monopol til konkurs, og min investering i forhold til min portefølje, der hovedsageligt består af indekser, er meget lille… Hvis den f.eks. falder 50 %, vælter det ikke verden.
Man kan forstå ud fra denne besked, at tabet var næsten svarende til markedsværdien, selvom det i virkeligheden “kun” var en milliard, når markedsværdien var 15 milliarder.
Fra IPO fik Lyft godt 2 milliarder, Uber omkring 8.
Milliardtab i 1. kvartal, 3-måneders periode. Desuden indikerer tallet for kontanter og likvide midler, at de ikke kan have mange kvartaler som dette. Dette tal faldt altså fra udgangen af december, selvom aktieemissionen fandt sted i 1. kvartal (januar-marts).
For hele året forventer de et tab på 1,2 milliarder, så der er stadig nok IPO-penge (næsten 900 millioner var aktiebaseret kompensation), og priskrigen kan fortsætte.
Elon Musk-niveau guidance for resten af året. UBER og LYFT-folkene har helt sikkert set, hvad SEC godkender, hvor uforskammet man kan være. Uden at blive anklaget.
" “I feel very confident in predicting autonomous robotaxis next year.”
Så det er også en forretningsmulighed, hvis du kan lyve meget tungt offentligt i en position som CEO for et børsnoteret selskab, og du ikke ender i fængsel for det.
I 2020 siger du bare, at du mente, at Robotaxis ville håndtere trafikken på den massive parkeringsplads ved Nevadas Gigafactory. You can park your car anywhere and the Robotaxi will take you to the main entrance.
HBO har en Elizabeth Holmes-dokumentar. Så løgn er en massiv forretningsmulighed. Og Elizabeth Holmes er ikke engang i fængsel, i hvert fald ikke endnu.
Med Elon Musks tweet om “$420 / Share Funding Secured” lykkedes det Musk at få Teslas konvertible obligationer over indløsningsgrænsen, hvilket gjorde det mere fordelagtigt at veksle dem til aktier og sælge dem end at vente på tilbagebetaling af gælden. Så løgn betaler sig faktisk, hvis det understøtter aktiekursen.
Jeg har ikke sat mig ind i Uber som virksomhed, men jeg har brugt deres tjeneste mange gange i udlandet. Det bedste ved det er, at man ikke behøver at forhandle om prisen for turen i lande, hvor det ikke er almindeligt at bruge taxameter. Man behøver heller ikke kontanter, da betalingen nemt trækkes fra kortet. Der er ture for enhver smag, fra Mercedes til motorcykel. Appen er nem at bruge. Det er nemt at give drikkepenge til chaufføren i appen. Jeg synes, det er en rigtig god helhed.
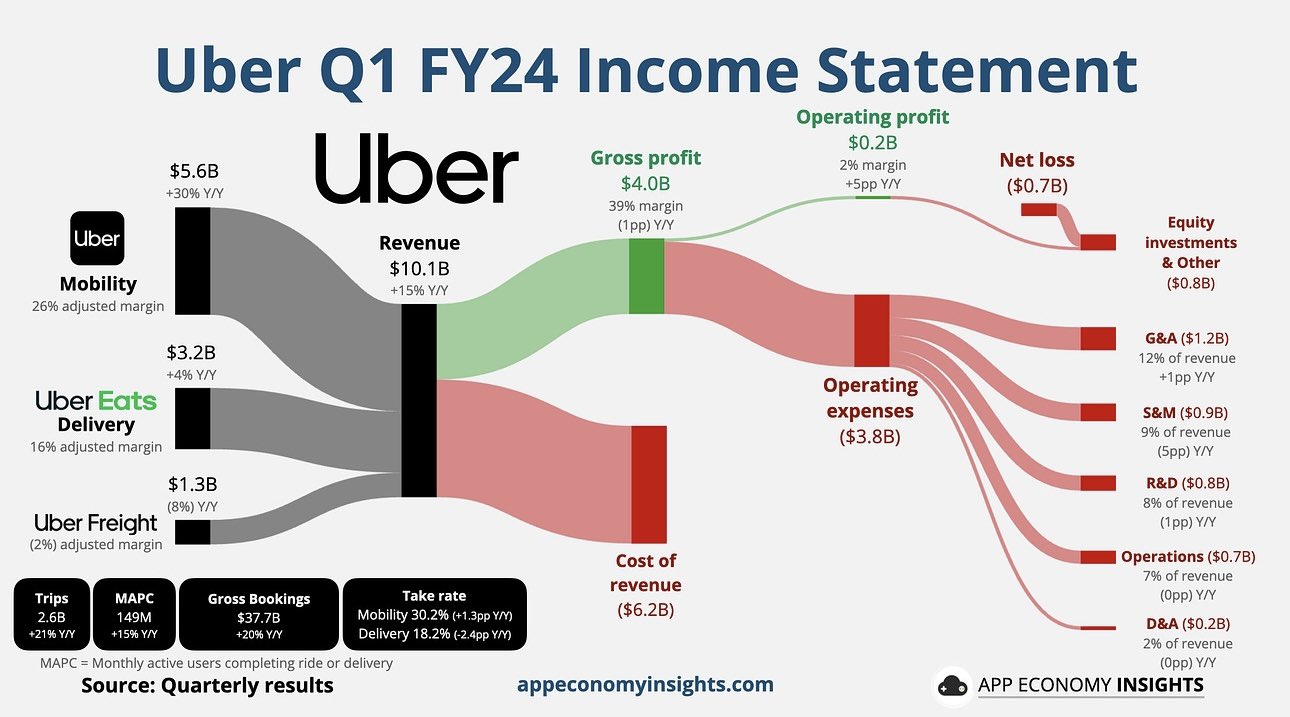
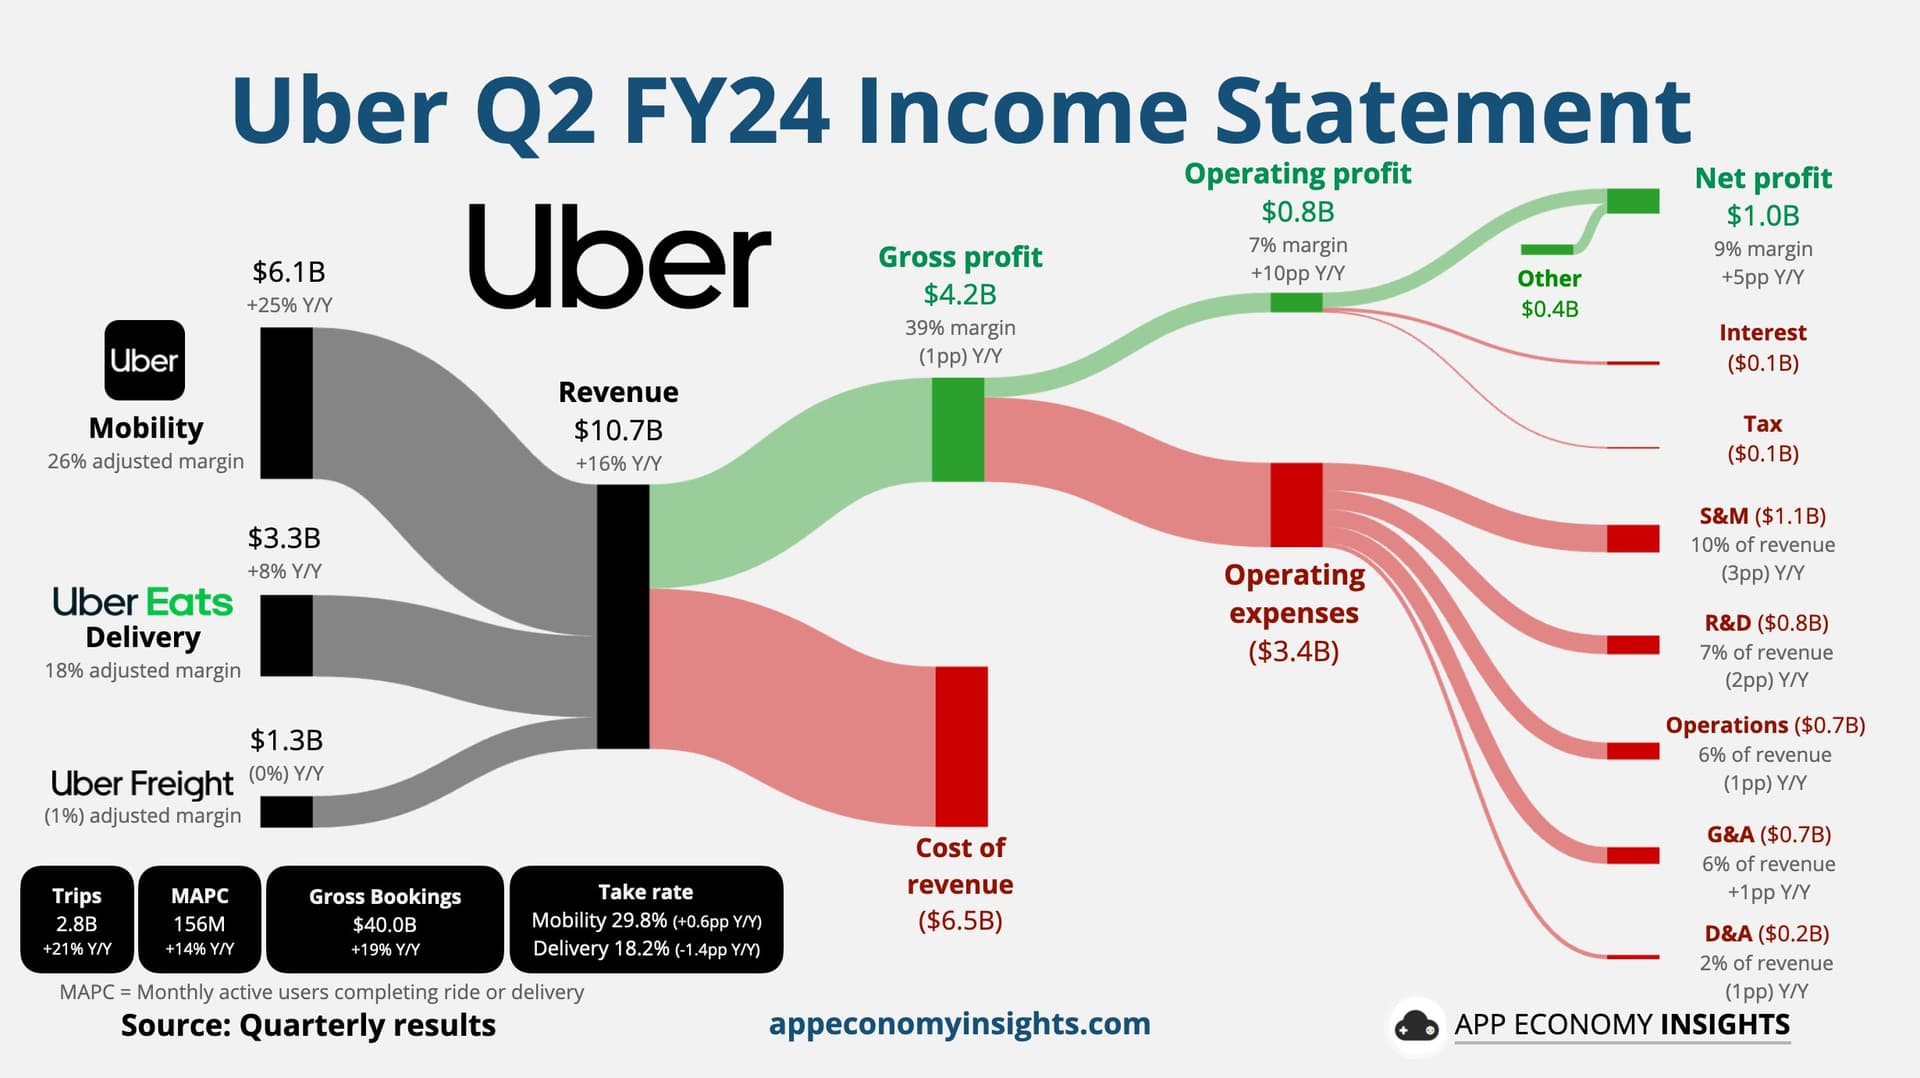
Uber opkræver ca. 25% af turens pris som servicegebyr. Jeg ved ikke, hvad Ubers penge går til, markedsføring kræver selvfølgelig sin del. Jeg ville undre mig, hvis man ikke kan skabe en profitabel forretning ud af dette.
Uber er vist ikke længere “hot”, i hvert fald ikke i de finske investorers øjne.
Her er lidt friske nyheder om selskabet.
Uber vil udbetale 1.000 USD i kreditter til visse pendlere i USA og Canada, der dropper deres biler i fem uger til fordel for offentlig transport og andre transporttjenester, meddelte selskabet torsdag i sit seneste forsøg på at skabe aktivitet og bidrage til at reducere emissioner.
Operatøren af platformen for kørselstjenester og madudbringning har i flere år talt for udbredelsen af miljøvenlige elbiler og har afsat 800 millioner USD til at støtte sine chaufførpartneres skifte til udelukkende at køre i elbiler inden 2040.
En investor bør forstå, hvorfor man skal vælge Uber frem for en af de mange konkurrenter. Jeg bruger selv sjældent taxa og vælger enten Uber eller Bolt, afhængigt af hvem der er billigst. Sidst kostede en Uber fra Tampere lufthavn og hjem 17 €. Den normale pris hos Uber er 27 €, og så fik jeg et kampagnetilbud på 10 €. Taxi Tampere koster over 40 €, så det er ikke mærkeligt, at en almindelig taxa ikke frister. Prisen for passageren og chaufføren er ikke den samme, men Uber kan tage et positivt eller negativt beløb imellem.
Da hver tur er et særskilt køb, er det nemt at tjekke flere apps og vælge den hurtigste/billigste. Chaufførerne er selvfølgelig i samme situation; de kører for dem, der betaler mest og tilbyder flest ture.
Uber har ingen voldgrav mod konkurrenterne. Når man dertil lægger truslen fra robotaxier, føles det som om, en short-position er den eneste position, det kan betale sig at åbne her. Ærgerligt at Avokado Capital er en “long only”-fond.
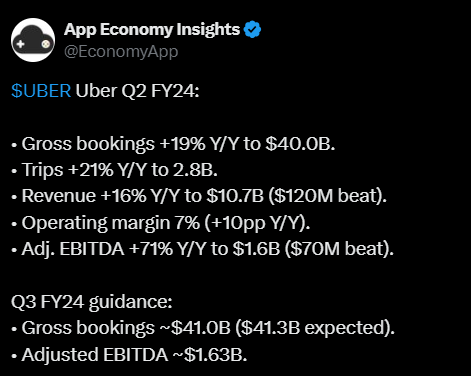
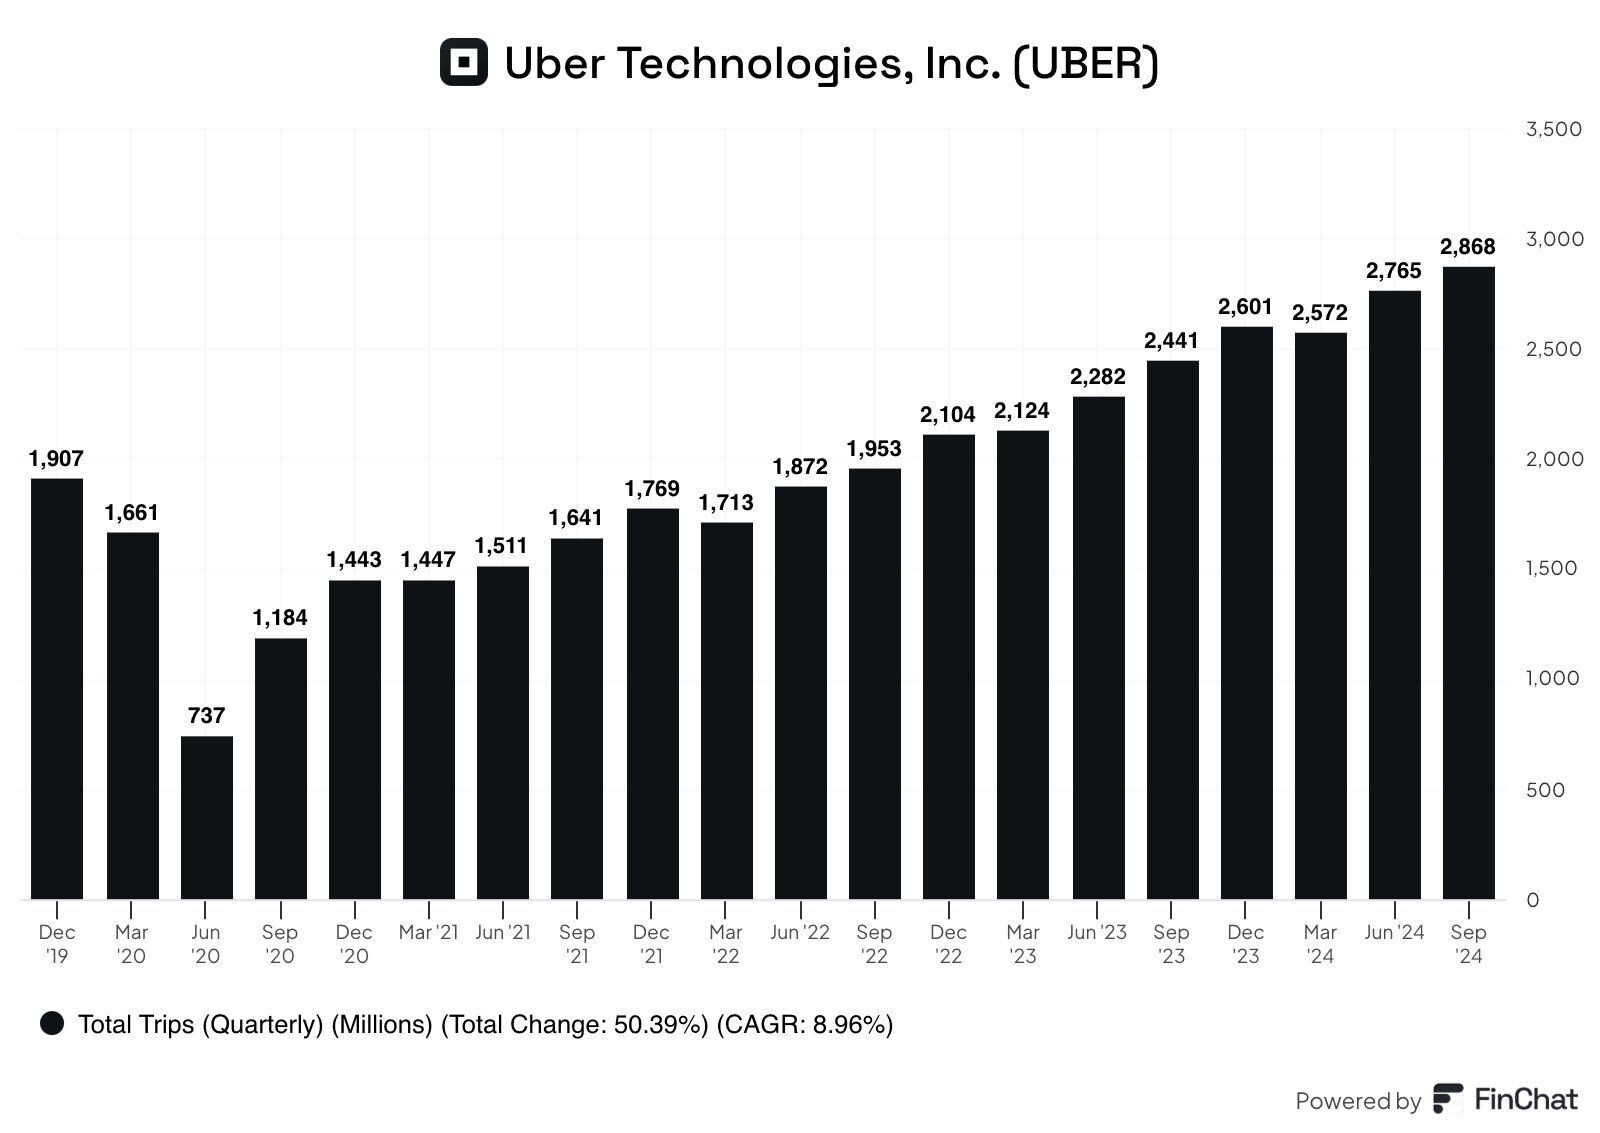
Væksten skyldtes især efterspørgslen på tjenesteydelser i Latinamerika og Asien. Selskabet forsøger at ekspandere inden for autonome køretøjer samt at styrke sin forretning med nye partnerskaber og tjenester.
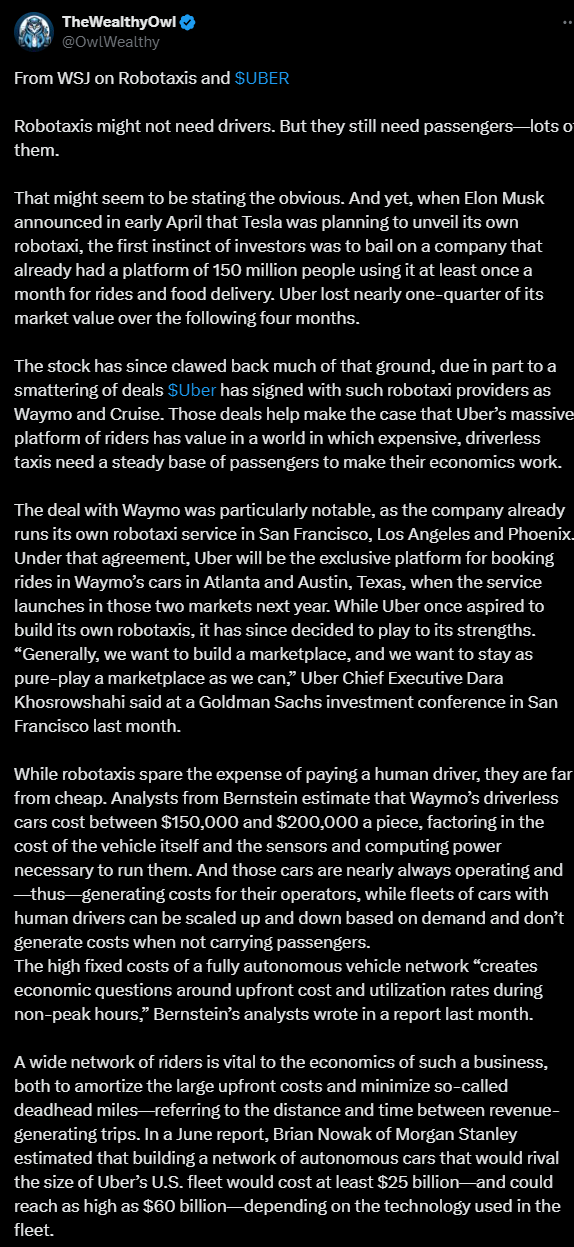
Tweetet nævner, at Ubers samarbejde med robotaxier som Waymo har styrket selskabets position inden for autonome køretøjer; selvom robotaxier ikke kræver en chauffør, har de stadig brug for mange passagerer.
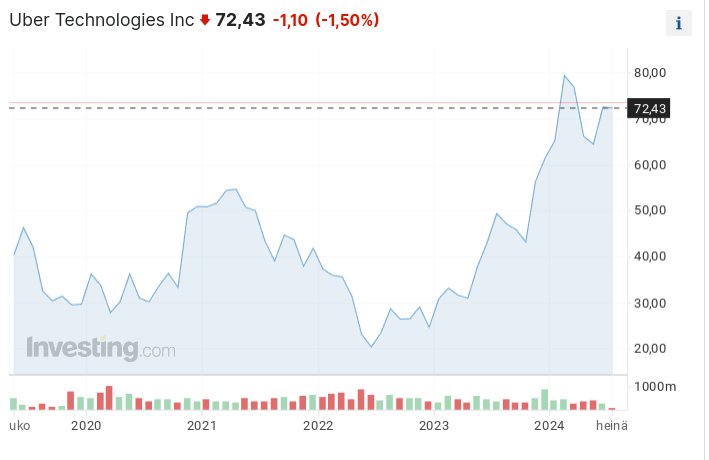
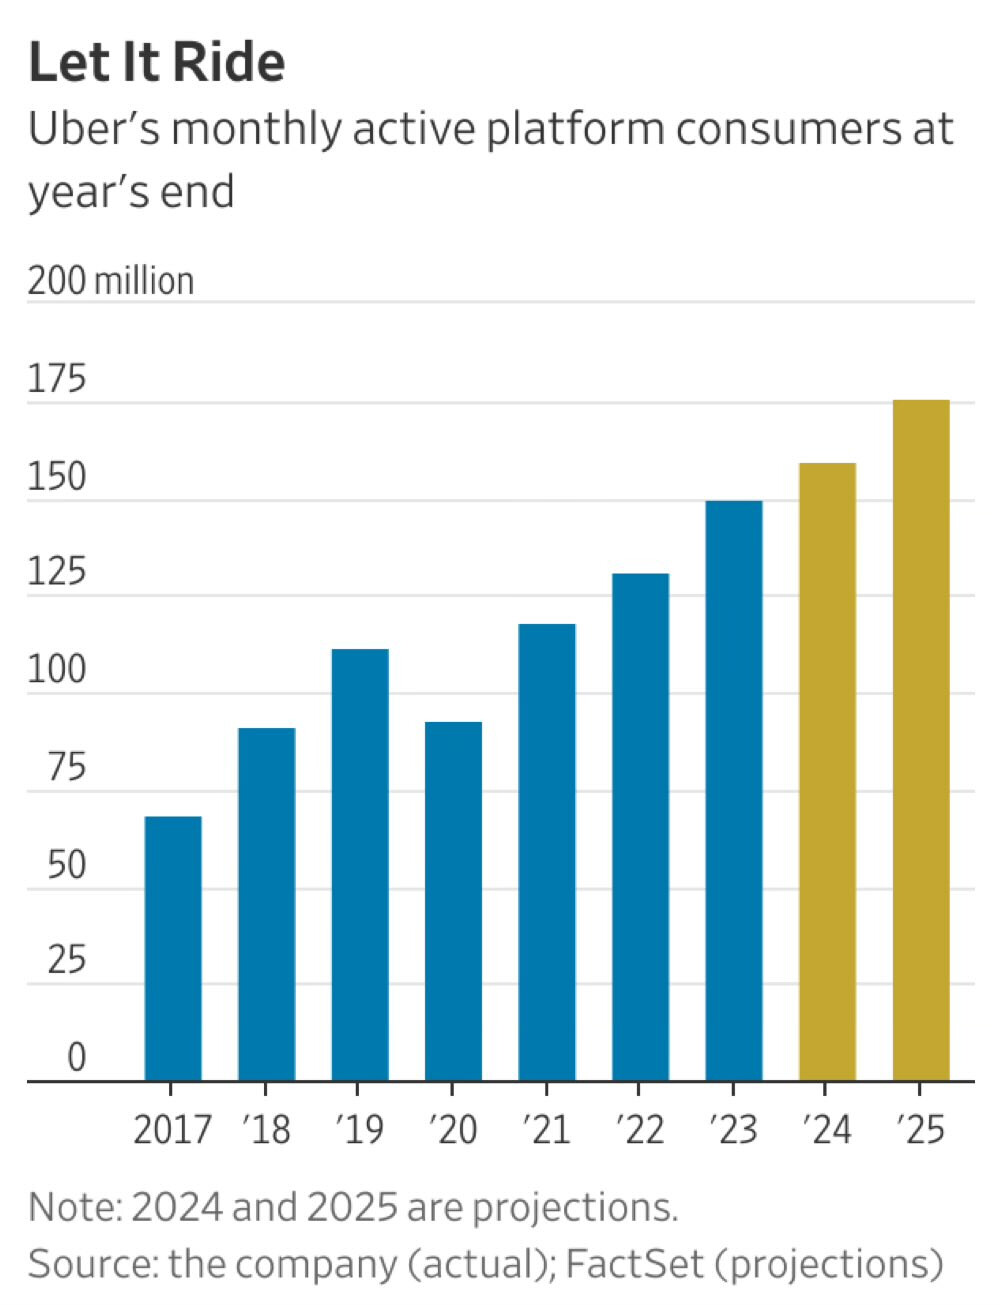
Ubers stærke platform med 150 millioner brugere hjælper robotaxitjenester, hvis høje startinvesteringer og driftsomkostninger kræver en konstant strøm af kunder. Uber mistede en fjerdedel af sin markedsværdi, da Tesla annoncerede sin egen robotaxi, men den er siden rettet sig markant takket være sine robotaxi-partnerskaber.
Desuden har robotaxier brug for daglig rengøring, tilstandstjek og indimellem vedligeholdelse. Her tilbyder Uber allerede rengøring.
“As part of a deal with Waymo, Uber will be responsible for cleaning the robotaxis, repairing them and dealing with other storage operations in Atlanta and Austin—reducing Waymo’s costs.” https://www.wsj.com/tech/waymo-san-francisco-self-driving-robotaxis-uber-244feecf
Tanken om, at Uber bevæger sig fra at være et taxaselskab til en form for Robotaxi-integrator, føles som en naturlig tanke.
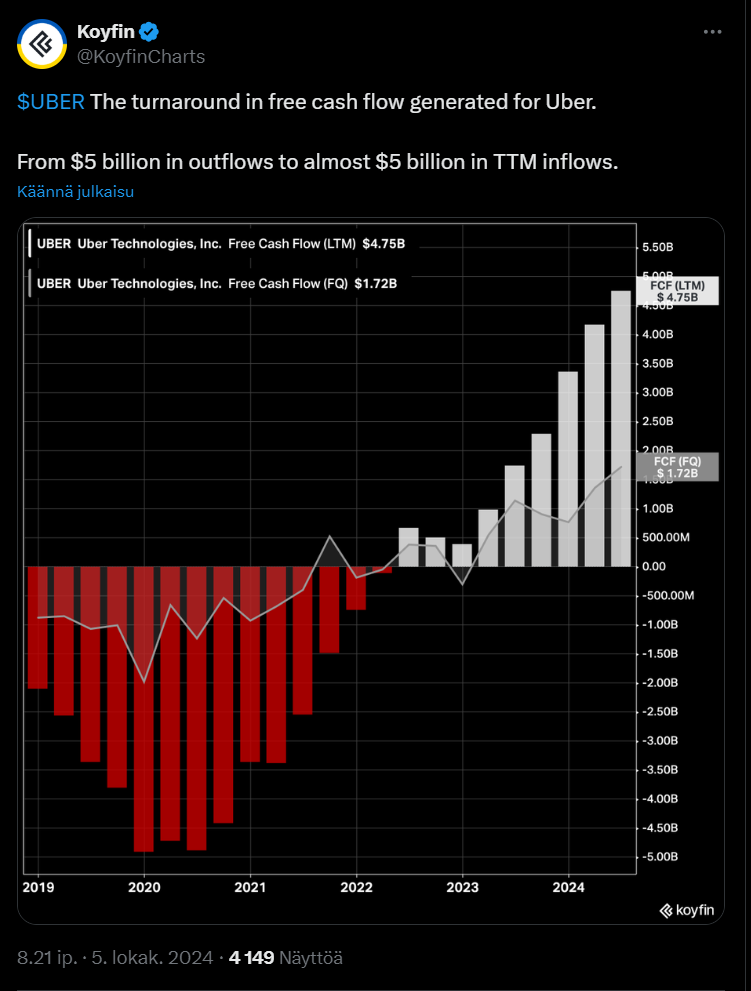
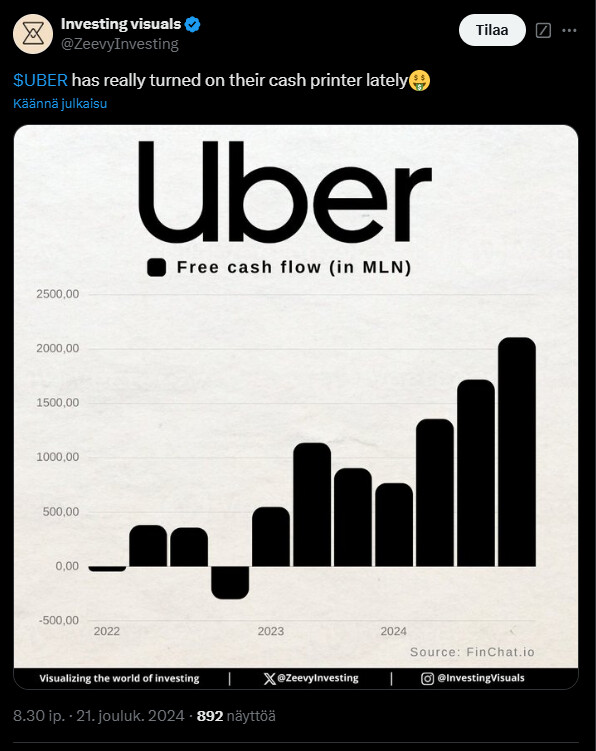
Jeg gravede lidt i PEG-tallene, og den er da attraktivt prissat. Og hvis AV-aggregator-planen lykkes, er der meget upside. Med en positiv pengestrøm er der også flere muskler til at købe konkurrenter ud af markedet.
Seeking Alpha: Rapporterer en PEG-ratio på 1,11.
Yahoo Finance: Lister en PEG-ratio på 1,02.
Stock Analysis: Indikerer en PEG-ratio på 0,78. FinanceCharts.com: Beregner en PEG-ratio på 0,14.
Zaqs - Rapporterer en PEG-ratio på 0,72 https://www.nasdaq.com/market-activity/stocks/uber/price-earnings-peg-ratios
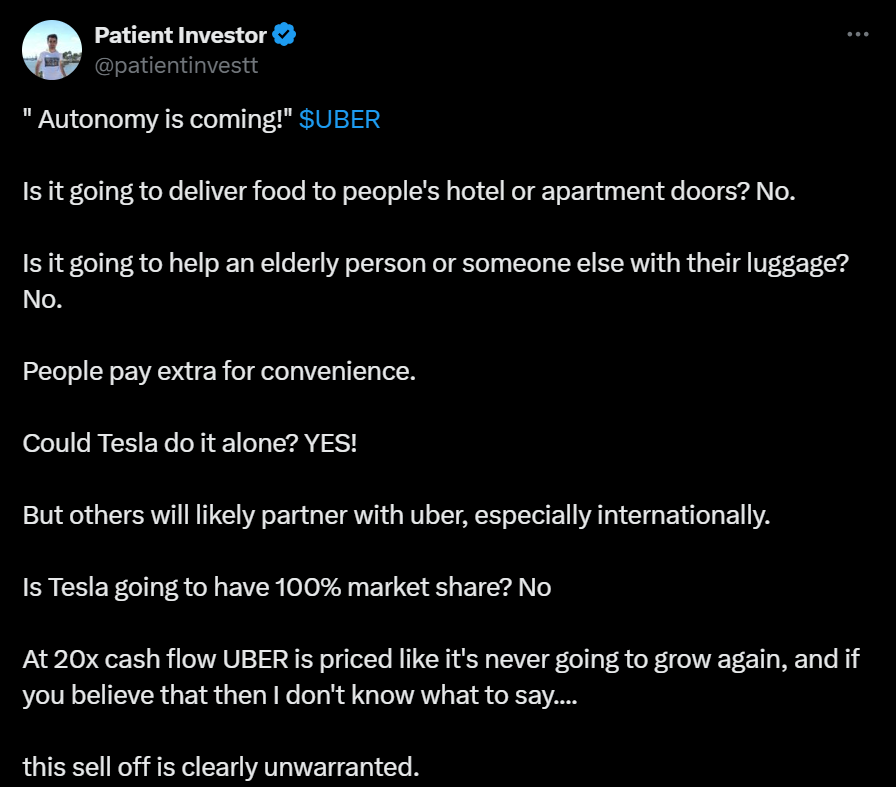
Ifølge nedenstående tweet kan man konkludere, at Ubers nuværende værdiansættelse ikke tager højde for vækstpotentialet, såsom mulighederne fra autonom teknologi og internationale partnerskaber, selvom Tesla kan konkurrere helt uafhængigt, vil markedet blive delt mellem flere aktører.
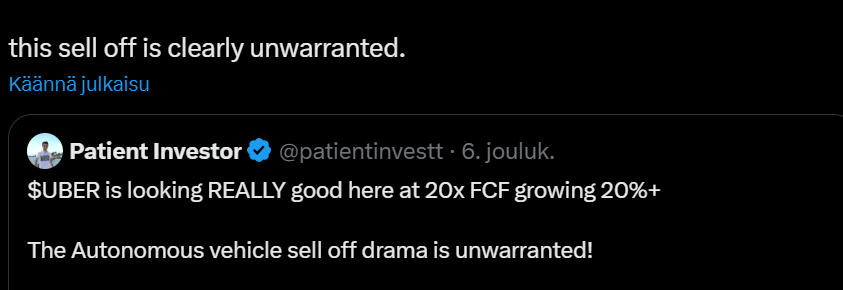
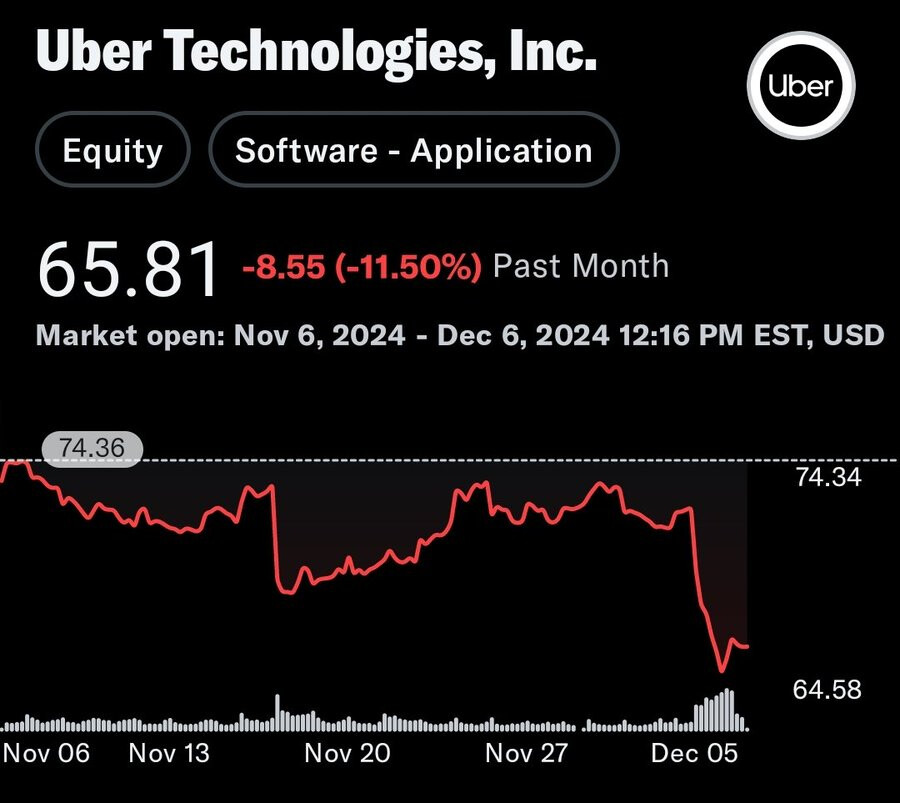
Aktiens voldsomme kursfald er tilsyneladende for drastisk ifølge tviitteren.
I artiklen nedenfor fortælles der meget omfattende om Uber. Artiklen vil sandsynligvis give mange noget nyt, men den taler også om velkendte ting og for eksempel disse:
Ubers succes bygger på flere faktorer. En af de vigtigste er en bred brugerbase, som igen tiltrækker flere chauffører, derudover er det også vigtigt, hvordan. Uber har også udvidet sin virksomhed til andre tjenester, såsom madlevering og fragttransport. Artiklen taler også om trusler, for eksempel hvordan den også står over for udfordringer, såsom konkurrence fra andre apps og udviklingen af selvkørende biler.
"However, Uber’s network effects face several limitations:\nLocal Nature: The effects are localized rather than global; a rider in one city doesn’t benefit from drivers in another.Diminishing Returns: As driver supply increases, the marginal benefit of shorter wait times diminishes. For most users, the difference between waiting 1 minute versus 3–4 minutes is negligible."

 Hvis du tror på mig, følger jeg den dog med interesse
 Situationen kan dog ændre sig, hvis nogen kan overbevise mig her xD