Tulikivi - Pejse, ovne, saunaer og natursten

Da jeg startede med at investere, fik jeg at vide, at jeg ikke skulle investere i Tecnotree, Tulikivi eller Valoe, men… til min overraskelse fandt jeg ikke en tråd om denne virksomhed.

Jeg stødte på denne video, og den så bedre ud, end jeg havde forventet.
(138) Pörssi-ilta webinaari ma 23.11.2020 - YouTube

Fra 1.03 og frem.

Så kastede jeg nogle tal ind i Excel.
Q1 Gennemsnit|Q2 Gennemsnit|Q3 Gennemsnit|Q4 Gennemsnit| [2015-2019][mio. €]
Omsætning |6,06|7,82|7,2|8,72|
Koncernresultat før skat |-1,4|-0,14|-0,12|-0,36|
Ordrebeholdning|4,58|3,86|3,72|3,18|

Q1/20|Q2/20|Q3/20|Q4/20 [mio. €]
Omsætning|5,7|7,4|6,9|?|
Koncernresultat før skat|-0,7|0,3||0,4|?|
Ordrebeholdning|4,4|3,3|4,0|?|

Ud fra dette kan man se, at omsætningen og ordrebeholdningen stort set er forblevet den samme, men der er dukket et ret stort beløb op i resultatet.

Det siges, at priserne er blevet hævet, og der er også opnået nogle besparelser. Dette forklarer i det mindste delvist.

Der er også en masse gæld, men de nye produkter ser faktisk gode ud.
Apropos gæld… i videoen fortæller Harri Vauhkonen, at gælden er blevet afdraget med 12 millioner over 5 år, og at gælden i dag er 15 millioner.

Jeg er ret nybegynder inden for investering. En rigtig investor ville ikke turde nævne Tulikivi seriøst. Den bruges ofte som et eksempel på et dårligt selskab.
Kunne de klogere fortælle mig, hvad jeg slet ikke forstår, eller er dette muligvis de første skridt i en vending…
De tyske lockdowns bekymrer mig dog lidt. Halvdelen af omsætningen kommer fra eksport, og en betydelig del heraf fra Tyskland.

12 Synes om

Det er dejligt, at du lavede din egen tråd til dette. Fordomme har dræbt for mange gode handler for mig personligt. Derudover er et profitabelt år fra Tulikivi en præstation, der er værd at nævne i tråden i sig selv. :joy:

Selv hvis den største sandsynlighed viser sig, og det er et dårligt selskab, kan denne tråd stadig være god. At undgå dårlige handler er mindst lige så værdifuldt som at lave gode.

Du kunne dog hellere tage et screenshot af Excel-filen med et klippeværktøj eller dele den via Google Sheets.

8 Synes om

Potentielt opkøbsmål? :open_mouth: :open_mouth:

1 Synes om

Jeg kiggede på den samme fyrs tråd på vauva.fi, da jeg googlede, men jeg er en anden fyr. :+1: Der var dog ikke meget intelligent diskussion om virksomheden.
4 Synes om

{“content”:“I den video blev der taget stilling til det. Produktionen kunne starte om cirka 3 år, hvis nogen ønsker at gøre det.”,“target_locale”:“da”}

Jeg tænkte også, om man her kunne fremhæve den hype, der er opstået omkring virksomheden. Især brugernavnet Předák på Shareville med gentagne og tilsyneladende grundløse historier. Det gode er, at forventningerne til virksomheden er så lave, at ingen har kunnet tabe mange penge på dette siden 2015. Højst nogle titals procent.

Man kan i sig selv ikke forbinde en person med en anden baseret på åbningen af tråden. Desuden afviger sprogbrugen hos denne poster nedad fra, hvordan jeg så, at puffet var skrevet.

Nå ja. Inderes adskiller sig dog fra de ovennævnte steder i sin moderering, så hvis en trold findes her, vil den ikke være her længe.

3 Synes om

Hvordan kan et firma, der laver underskud år efter år, afdrage så meget på sin gæld? Eller er det bare den vigtigste del, der er udeladt her, nemlig at gælden er blevet afdraget med 12 millioner, men der samtidig er optaget ny gæld på 15 millioner, og nu er gælden 3 millioner højere? Som det står nu, får man nemt det indtryk, at gælden for 5 år siden var 27 mio. €, og nu er den 15 mio. €.

Den samme Predak-troll holdt også længe til på Kauppalehtis forum under adskillige forskellige brugernavne. Udtrykket er meget anderledes end trådstarterens, men jeg ville ikke undre mig, hvis den originale troll snart finder vej herhen også (i morgen vil denne tråd nok allerede ligge ret højt ved en Tulikivi-søgning).

2 Synes om

Forretningens cash flow før investeringer har været positiv de sidste 5 år. 0,8 mio.-2 mio. Måske har de i år sat farten ned på gældsbetalingen, så det kan ses på resultatrækken.
Vauhkonens kommentar om gælden overraskede mig i hvert fald fuldstændig. Mit indtryk var helt anderledes. Jeg ved ikke, om jeg skal tro det.

1 Synes om

Jeg satte Tulikivi blandt top 3 stigninger for næste år, men jeg tør ikke investere mine egne penge på dette tidspunkt.

Nogle punkter:

  • investeringerne reduceres fortsat, den konstante stramning og års langsomme kvælning får nemt gode folk til at søge arbejde andre steder.
  • kortfristet gæld / aktiver føles for risikabelt, især da varelageret næppe er nedskrevet i lang tid (selvom gyldigheden kunne være tvivlsom).
  • corona har løftet den ene side af næsen op til overfladen, men er det nok til at løfte virksomheden til ny vækst.
  • talgforekomsten er blevet snakket om længe, selvfølgelig er mineindustrien langsom, men hvad er den reelle realisationsværdi.

Fordele/hvorfor jeg overhovedet gider at læse kvartalsrapporten

  • ovne og hvorfor ikke også pejse er efter min mening flotte.
  • eksport udgør halvdelen af omsætningen, vil det vokse i fremtiden?
  • sten som råmateriale og indretningselement fascinerer, der kunne være potentiale for en endda fantastisk finsk børsnoteret historie
  • Predak har troldet billedet af Tulikivi fra en ret stor del af småinvestorerne, delvist altså hadet i den forstand.
5 Synes om

Eksporten har udgjort halvdelen af omsætningen siden mindst 2009. Omsætningen er dog faldet til næsten det halve, og personalet til under det halve.

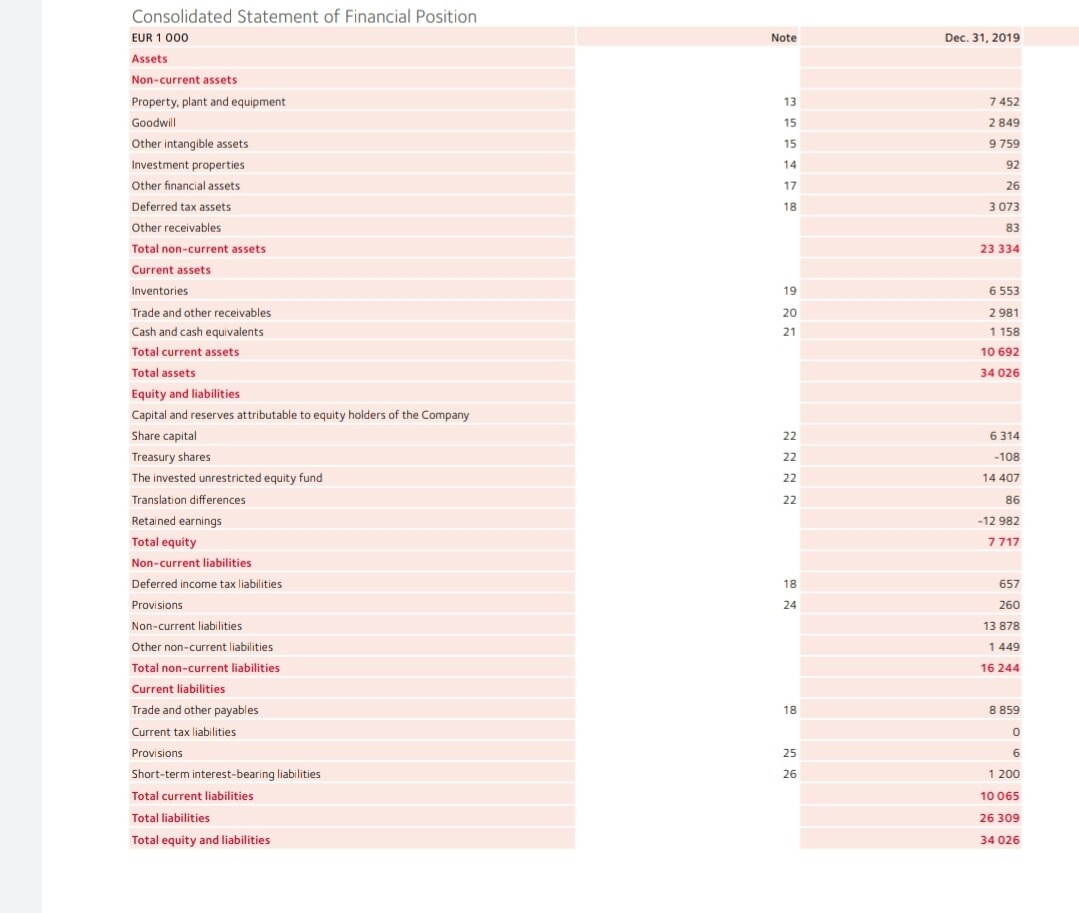
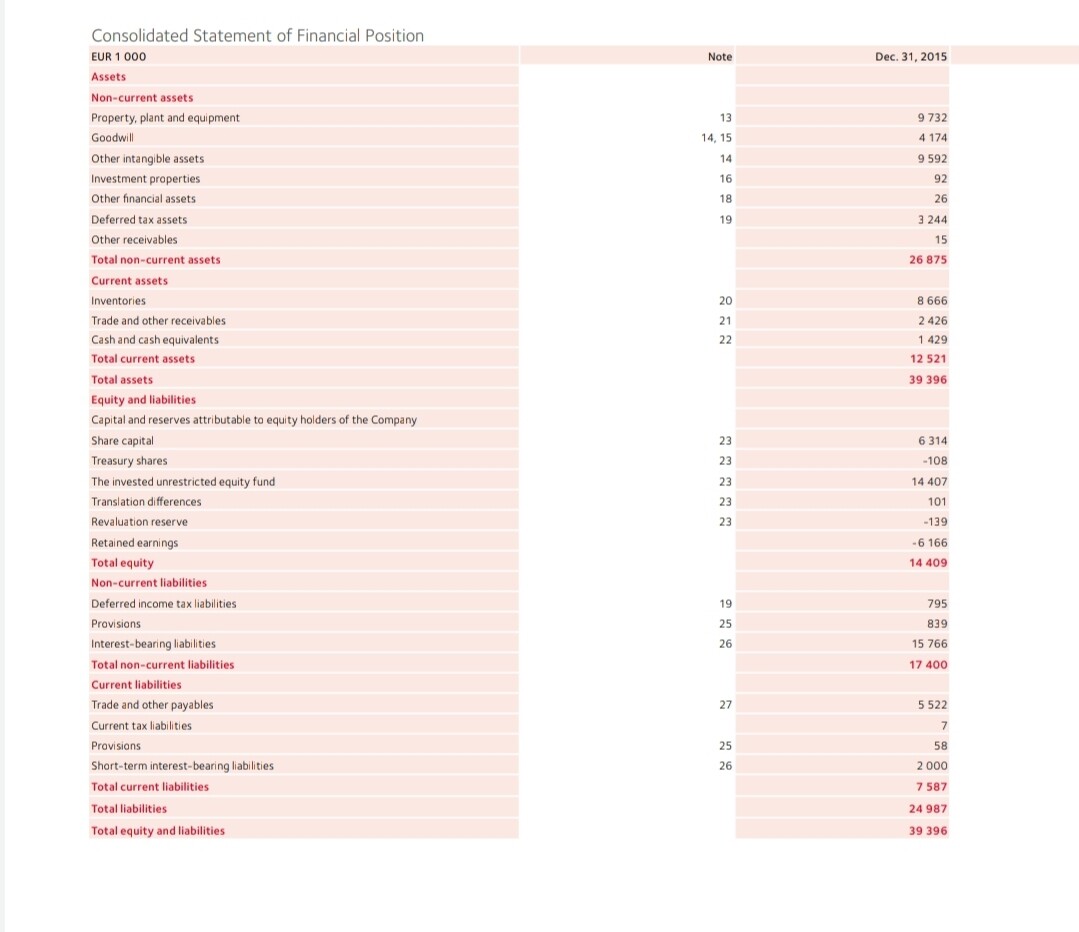
Jeg tjekkede gældsniveauerne fra årsrapporterne for 2015 og 2019: de ser ud til at være steget med et par millioner.

Edit: her er også til andre til gennemgang, current liabilities = kortfristede gældsforpligtelser og non-current liabilities = langfristede gældsforpligtelser:
2015:


2019:

3 Synes om

1-12/2019 Netto-gældsgrad, % 200,1
1-09/2020 Netto-gældsgrad, % 189,5

Den hastighed, hvormed netto-gældsgraden reduceres, er i hvert fald ikke noget at prale af endnu :stuck_out_tongue_winking_eye:

Ved et hurtigt blik er den mest interessante del af Tulikivi talkumminen, som potentielt er mere værdifuld end resten af selskabet. Desværre har hovedforretningen indtil nu været ret elendig, og jeg ville i hvert fald selv kræve stærkere beviser, før jeg turde sige, at den overhovedet er nutidsgælden værd.

Denne mine begynder dog tidligst at producere kalk i 2024, så man skal ikke stole for meget på det :slight_smile:

4 Synes om

{“content”:“Administrerende direktør talte ud af den blå luft. Medmindre han lige for nylig har forkortet lånene med ti millioner. Tak. Det var netop derfor, jeg ville oprette tråden.”,“target_locale”:“da”}

3 Synes om

{“content”:“Jeg lyttede til Pörssi-ilta-klippet, og administrerende direktør siger direkte, at det er godt at vide, at gælden for omkring fem år siden var omkring 27 millioner euro, og nu er den omkring 15 millioner euro … ret præcist ved 1:20:00. wtf”,“target_locale”:“da”}

2 Synes om

Jeg ville gerne vide, hvor værdifuld en talkmine kan være. Med min egen begrænsede viden, der er tilbage fra Talvivaara og Sote (SOTE), ville jeg anslå omkring 30 millioner dollars. Selvom jeg forsøgte at bruge konservative værdier og afrundinger hele vejen, virker det stadig ret optimistisk…

2 Synes om

https://www.inderes.fi/fi/tiedotteet/tulikivi-nostaa-ohjeistustaan-vuodelle-2020-liikevaihdon-arvioidaan-olevan-noin-29

4 Synes om

Ja, må se om det blev en kort handel, når jeg købte i går xD Begrundelsen var profitabiliteten som et rygstød, så man kunne købe tid, indtil minedriften løser sig inden for et par år. Altså kunstigt åndedræt, indtil det løser sig, om der er syltetøj eller rådden torsk i krukken…

Edit: Jeg spejlede dette lidt som en Benjamin Graham cigaretstump. Bemærk at talkminen ikke er værdsat i balancen på nogen måde, da den endnu ikke har nogen bogføringsbar værdi.

1 Synes om

Hvornår var din sidste positive? :smiley: det er i år..

1 Synes om

Det er svært at sige, hvor meget en million EBIT varmer, når man har over tyve gange så stor gæld og ti gange så stor kortfristet gæld.

Ikke alle forpligtelser er selvfølgelig rentebærende gæld, men det er så forholdsmæssigt meget, at det ikke engang klarer 5-6 % renter med et usædvanligt resultat. Og hvem ville give dette billigere?

Åh, men det er “sammenlignelig driftsindtjening”, så det er måske justeret på en eller anden måde. Nå ja.

Men jeg tager i hvert fald hatten af, jeg forventede ikke så meget.

2 Synes om

Ja, det er det, som sagt er det en cigaretskod, der har brug for kunstigt åndedræt. Og jeg forventede heller ikke nær så meget. Jeg troede, at den ville ligge et sted mellem 0 resultat og 400.000 euro de næste par år, mens lånene blev omstruktureret til længere afdragsperioder i al fremtid.

Samtidig er der dog stadig en talk-option, hvormed man kan indfri lån og dermed reducere låneomkostningerne.

Det er jo skrald. Man skal bare se, om der er mayonnaise tilbage at slikke af Big Mac-papiret :rofl:

4 Synes om