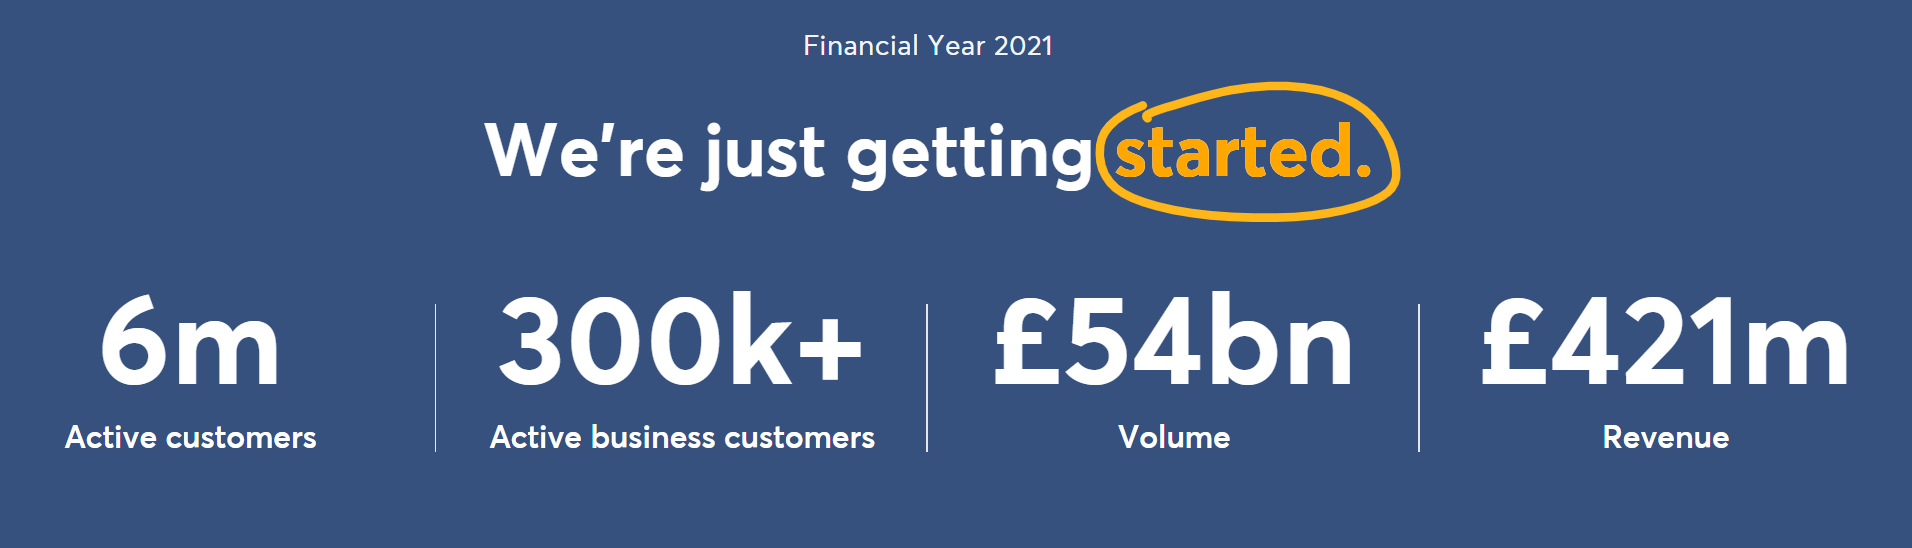
TransferWise, som mange finner også finner kjent i Finland, og som skiftet navn til Wise i begynnelsen af året, er i de kommende dage ved at blive noteret på London Stock Exchange.
Virksomheden blev grundlagt i 2011 af to estiske iværksættere og var oprindeligt en Fintech, der udelukkende fokuserede på billige pengeoverførsler, før fintech var cool (eller endda et almindeligt begreb). Den er vokset hurtigt og tilbyder nu mange andre tjenester såsom internationale bankkonti, kreditkort, internationale konti og fakturering til virksomheder osv.
Jeg har været kunde hos dem i lang tid. I dag modtog jeg en besked, hvor de tilbyder et bonusprogram til gamle kunder, hvor man får 5% bonusaktier, hvis man beholder aktier købt ved børsnoteringen i 12 måneder. Det mindede mig om Sonera, som gjorde præcis det samme i 1998.
Er der andre her, der overvejer at deltage?
Nu hvor jeg bor i Finland, kan man købe disse børsnoteringer fra London Stock Exchange via Nordnet i de første dage? Ifølge Wises instruktioner skal de købes inden for en uge, hvis man vil udnytte bonussen.
Nordnet giver slet ikke mulighed for at købe aktier, der udelukkende handles på London Stock Exchange. Her tilbyder Nordea, Mandatum og OP handel i London. Måske også Danske, men det er jeg ikke sikker på.
7.7.2021 gik de direkte på børsen i London, uden om en IPO. Du kan ikke købe dem hos Nordnet, da de ikke er en del af et bestemt indeks. (Ellers kan London købes via en telefonordre.)
I 2020 var værdiansættelsen 5 milliarder dollars. Ved starten af handlen var den 11 milliarder dollars.
To forskellige aktieklasser. Den ene med flere stemmer.
Min egen erfaring med virksomheden er meget positiv. Har vekslet penge i EUR, AUD, USD, SEK. Det fungerer upåklageligt. Kundeservice er i top, og omkostningerne er betydeligt lavere sammenlignet med banker. Internationalt gratis betalingskort. Også for virksomheder. Min vurdering er, at de ikke ville have været børsnoteret endnu, men krypto tvang dem til at tage det til næste niveau. Dette er værd at holde øje med.
Hvis tilstrækkeligt mange ringer til NN, får vi det nok også derfra. Ellers kan det gøres via f.eks. Interactive Brokers eller Degiro.
“Vi bygger den bedste måde at flytte og administrere penge rundt om i verden på.”
" Wise er nu et offentligt selskab.
Wise blev et offentligt selskab gennem en direkte børsnotering i London den 7. juli 2021. I modsætning til en traditionel IPO var en direkte børsnotering den mere retfærdige, billigere og mere gennemsigtige måde for os at udvide vores ejerskab på.
Vores aktieticker er WISE. Du vil nogle gange se dette skrevet som LSE:WISE eller LON:WISE.
Jeg stødte på denne service for et par år siden, da jeg var udstationeret i udlandet, og jeg brugte den ret meget. Først var jeg lidt skeptisk over at overføre penge med en telefonapp, hvor ingen traditionel “stor bank” var involveret. Ret hurtigt forsvandt mistilliden, og jeg må sige, at servicen har været utrolig god.
I den henseende ville jeg være interesseret i at deltage, da virksomhedens produkt virker fremragende (jeg har dog ikke prøvet andre), og jeg har en vis tro på start-ups i det sydlige Helsinki. Som en langvarig kunde fik jeg også det bonusprogram, hvor man får lidt flere aktier, hvis man ejer dem i mindst 12 måneder. Jeg har dog ikke haft tid til at dykke ned i virksomhedens tal endnu, og det skal jeg stadig gøre i løbet af denne uge, før jeg kan træffe en investeringsbeslutning. I starten er jeg lidt bekymret for, at værdiansættelsen kan være ret stram.
Den 7. juli fik jeg også en besked om, at jeg var kommet med i OwnWise-programmet, og jeg skal afvente en ny besked om, hvornår mit 7-dages “købsvindue” starter, hvis jeg ønsker de 5 % ekstra aktier.
Regulerer de disse tidsvinduer for at undgå store købs- og salgsspidser i starten? Jeg er lidt forundret over denne fremgangsmåde.
Jeg åbnede i hvert fald en IB-konto i dag, og så må vi se, om jeg får fat i et par aktier derfra. Virksomheden er meget attraktiv, og jeg har stor tillid til dens fremtid. Vurderingen er også i overensstemmelse hermed…
Wise vil blive pengeoverførslernes Amazon. Kunderne er i praksis hele verden og 8 milliarder mennesker. Markedsføring er let, når ordet spredes. Hvis man kigger i en hvilken som helst rejsegruppe, anbefales Wise der.
Den eneste betydelige konkurrent er Revolut. Revoluts medstifter er russer, hvilket helt sikkert er et PR-tab for virksomheden. Western Unions omsætning har været faldende de sidste 5 år.
Efter min mening er det svært at se det værst tænkelige scenarie. Det bedst mulige scenarie ville være f.eks. et enormt opkøb, hvor Wise bliver solgt med en stor præmie baseret på fremtidsudsigterne.
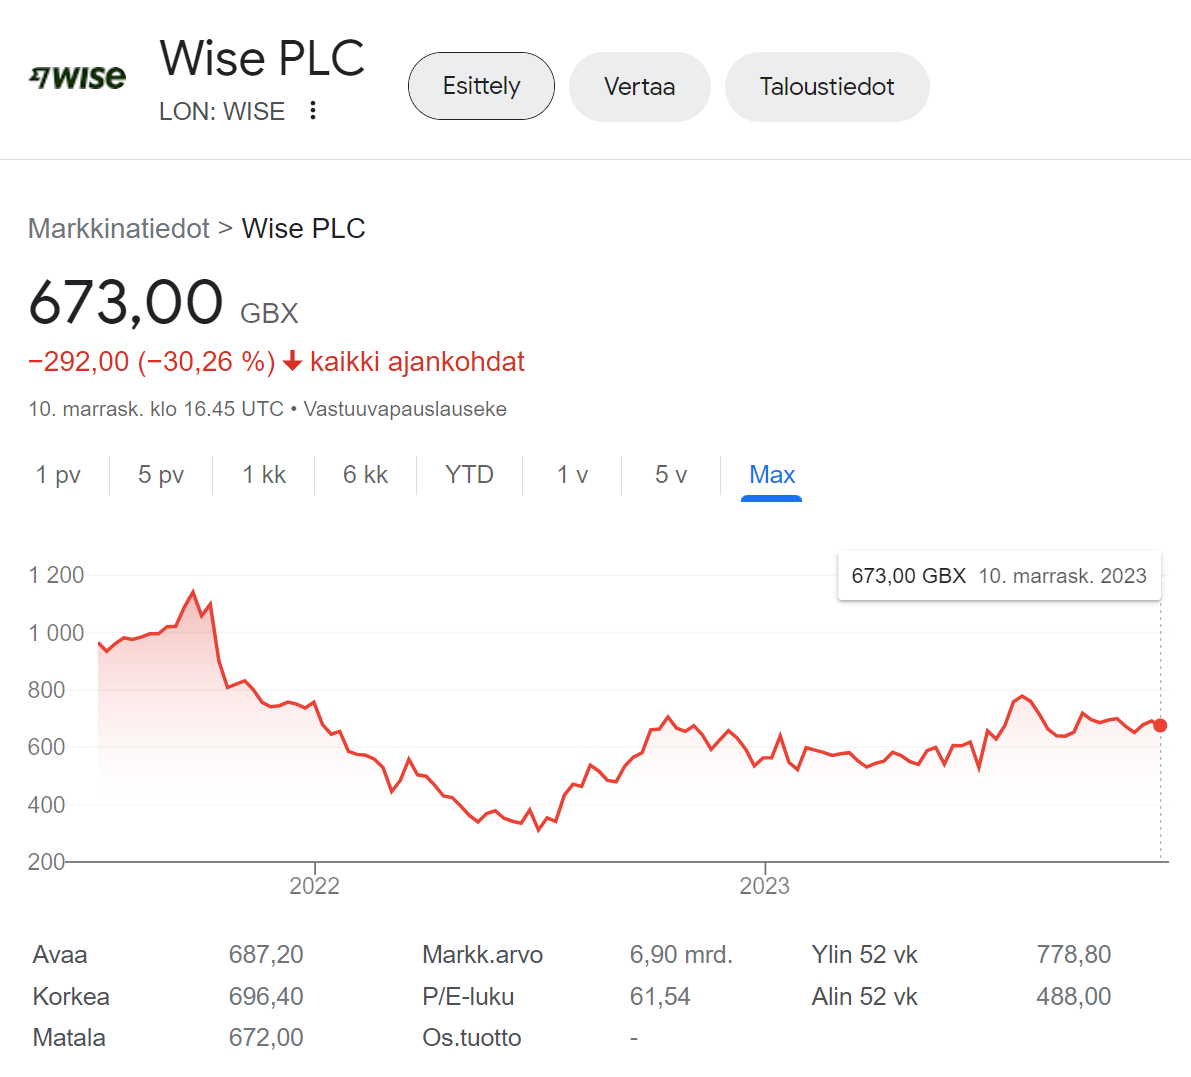
Kursen faldt efter børsnoteringen (IPO). Værdiansættelsen er høj (60 P/E), men mon ikke det går!
Snart får vi mere information:
En anden bemærkning er, at turismen åbnede op i efteråret 2022. Siden da har der igen været et stigende behov for valutaoverførsel.
Den gennemsnitlige turist henter jo sine kontanter i en vekselbod. Wise betjener især digitale nomader, som driver online-virksomheder.
Det er mærkeligt, at kursen ikke har reageret mere. Hvis man leder efter et vækstselskab, så er her et!
Fra børsnoteringen faldt den med et brag. Det får en til at tænke på, om selskabet var overvurderet dengang. Da selskabet blev børsnoteret i juli 2021, var rentestigninger ikke engang på tale.
Wise er virkelig et firma af usædvanlig høj kvalitet! Jeg har selv været kunde siden 2015 og aktionær i godt og vel et år nu. Produkter, ledelse og kultur er i rigtig god stand.
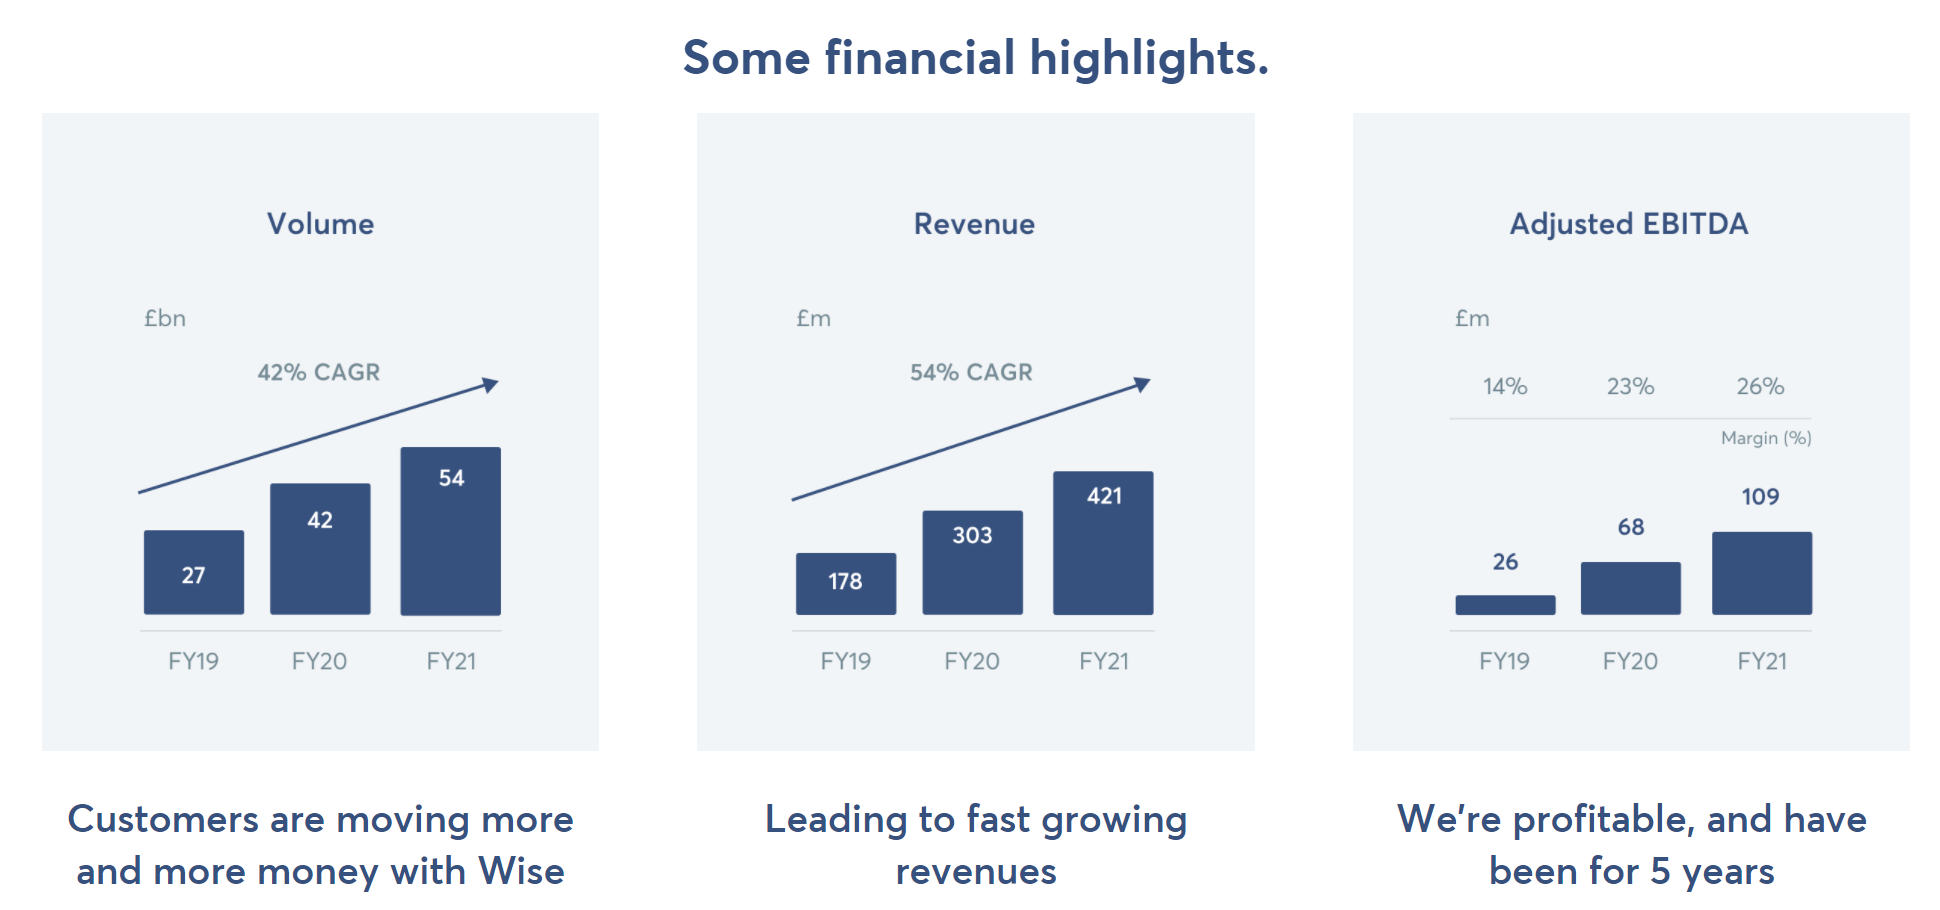
Lige nu pumper rentemarginalen resultatet op, men selv med det langsigtede mål (25 % adj. EBITDA-margin) ville det nuværende regnskabsår efterlade omkring 200 mio. GBP i nettooverskud, hvis man regner med de nuværende nøgletal. Det er en ret stærk ligning for et firma til 7,4 mia. GBP, hvor omsætningen voksede med 25 % YoY og den treårige CAGR er 37 %.
Jeg har selv åbnet en konto hos børsmægleren Lightyear, som er grundlagt af tidligere Wise-ansatte, hvor jeg stadig tanker op i Wise hver måned til et gebyr på 1 GBP
Jeg bliver nødt til at få åbnet den Lightyear-konto. Med den kunne jeg foretage småhandler i Helsinki samt foretage US/LON-køb. Jeg skifter snart til Nordnet på grund af gearing.
Wises konkurrent Revolut er populær, men det går ikke godt internt i firmaet.
De mangler stadig en licens fra den britiske banksektor.
“Under en særskilt licens udstedt af Litauens centralbank er Revolut i stand til at operere som bank i EU og leverer i øjeblikket banktjenester i 28 EU-lande. Men Storbritannien er langt deres største marked – og en britisk banklicens, der betragtes som en guldstandard på verdensplan, ville åbne døre til nye territorier som Australien og USA. Det er en afgørende brik i puslespillet, men én der kan afhænge af Revoluts evne til i højere grad at udstråle, at der er styr på tingene.”
Jeg har gennemgået Wises rapporter. Selskabet investerer ca. 30 % af kundernes indskud og får et afkast på 4 % af disse. For den resterende del af kundernes indskud opnås et afkast på ca. 1 % eller mindre.
F.eks. investerer Nordnet 64 % af indskuddene, så det er et lavt tal, og man kunne ønske, at det steg.
Årsrapport fra Wise i dag og investormøde.
Kursen dykkede markant med over -20 % og lå ved dagens slutning på -11,50 %.
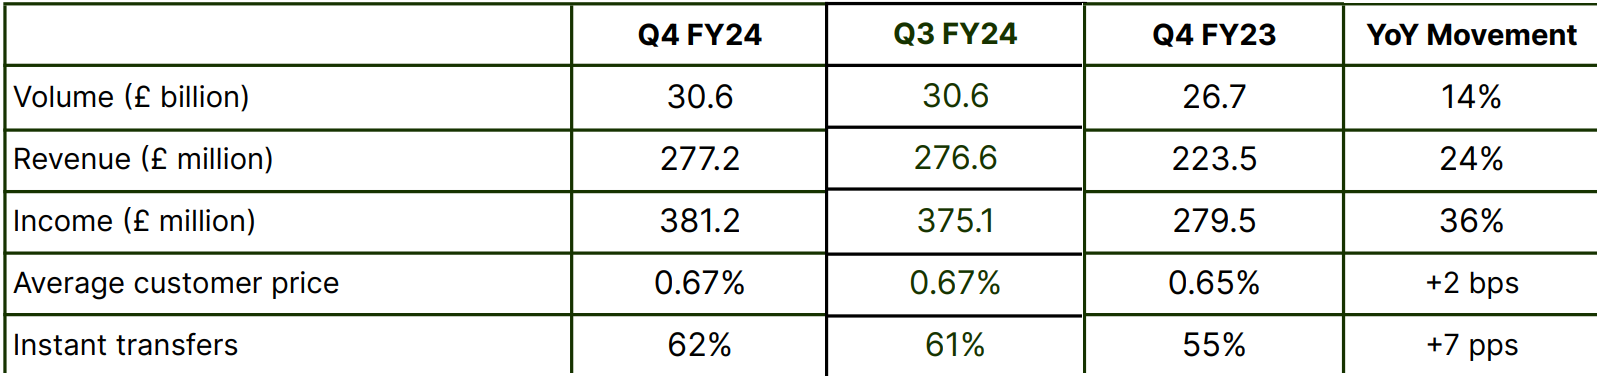
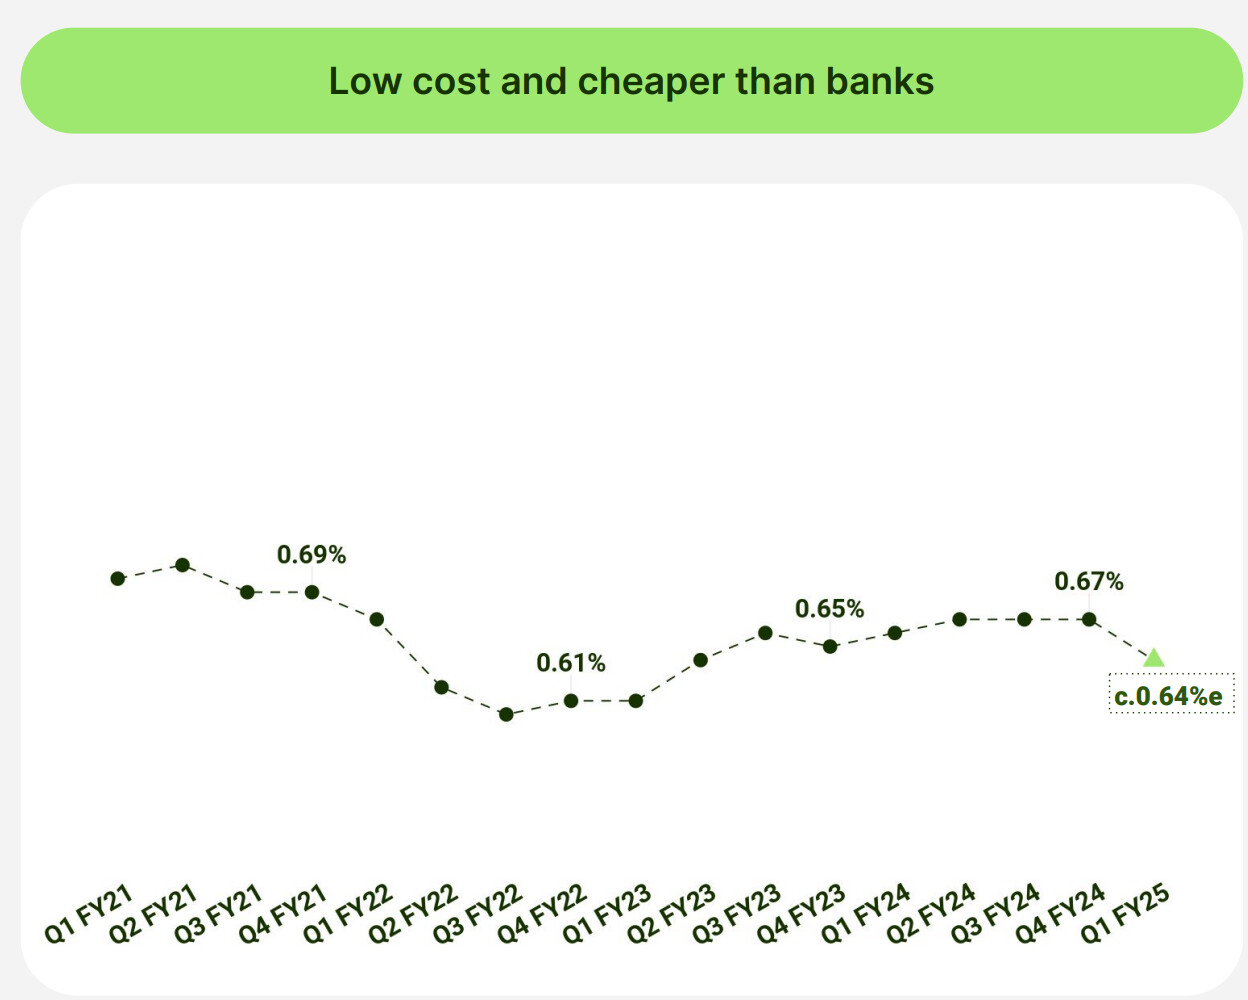
Årsagen til dette var, at Wise sænker deres tjenestemargen på valutatransaktioner med 2 basispoint.
Selskabet kalder dette en investering. Det er en aggressiv vækststrategi, men ikke investorvenlig. Wise vil sandsynligvis kunne vinde markedsandele fra deres hovedkonkurrenter med dette. Derudover er der voldgrave i branchen, og nye aktører kommer ikke let til.
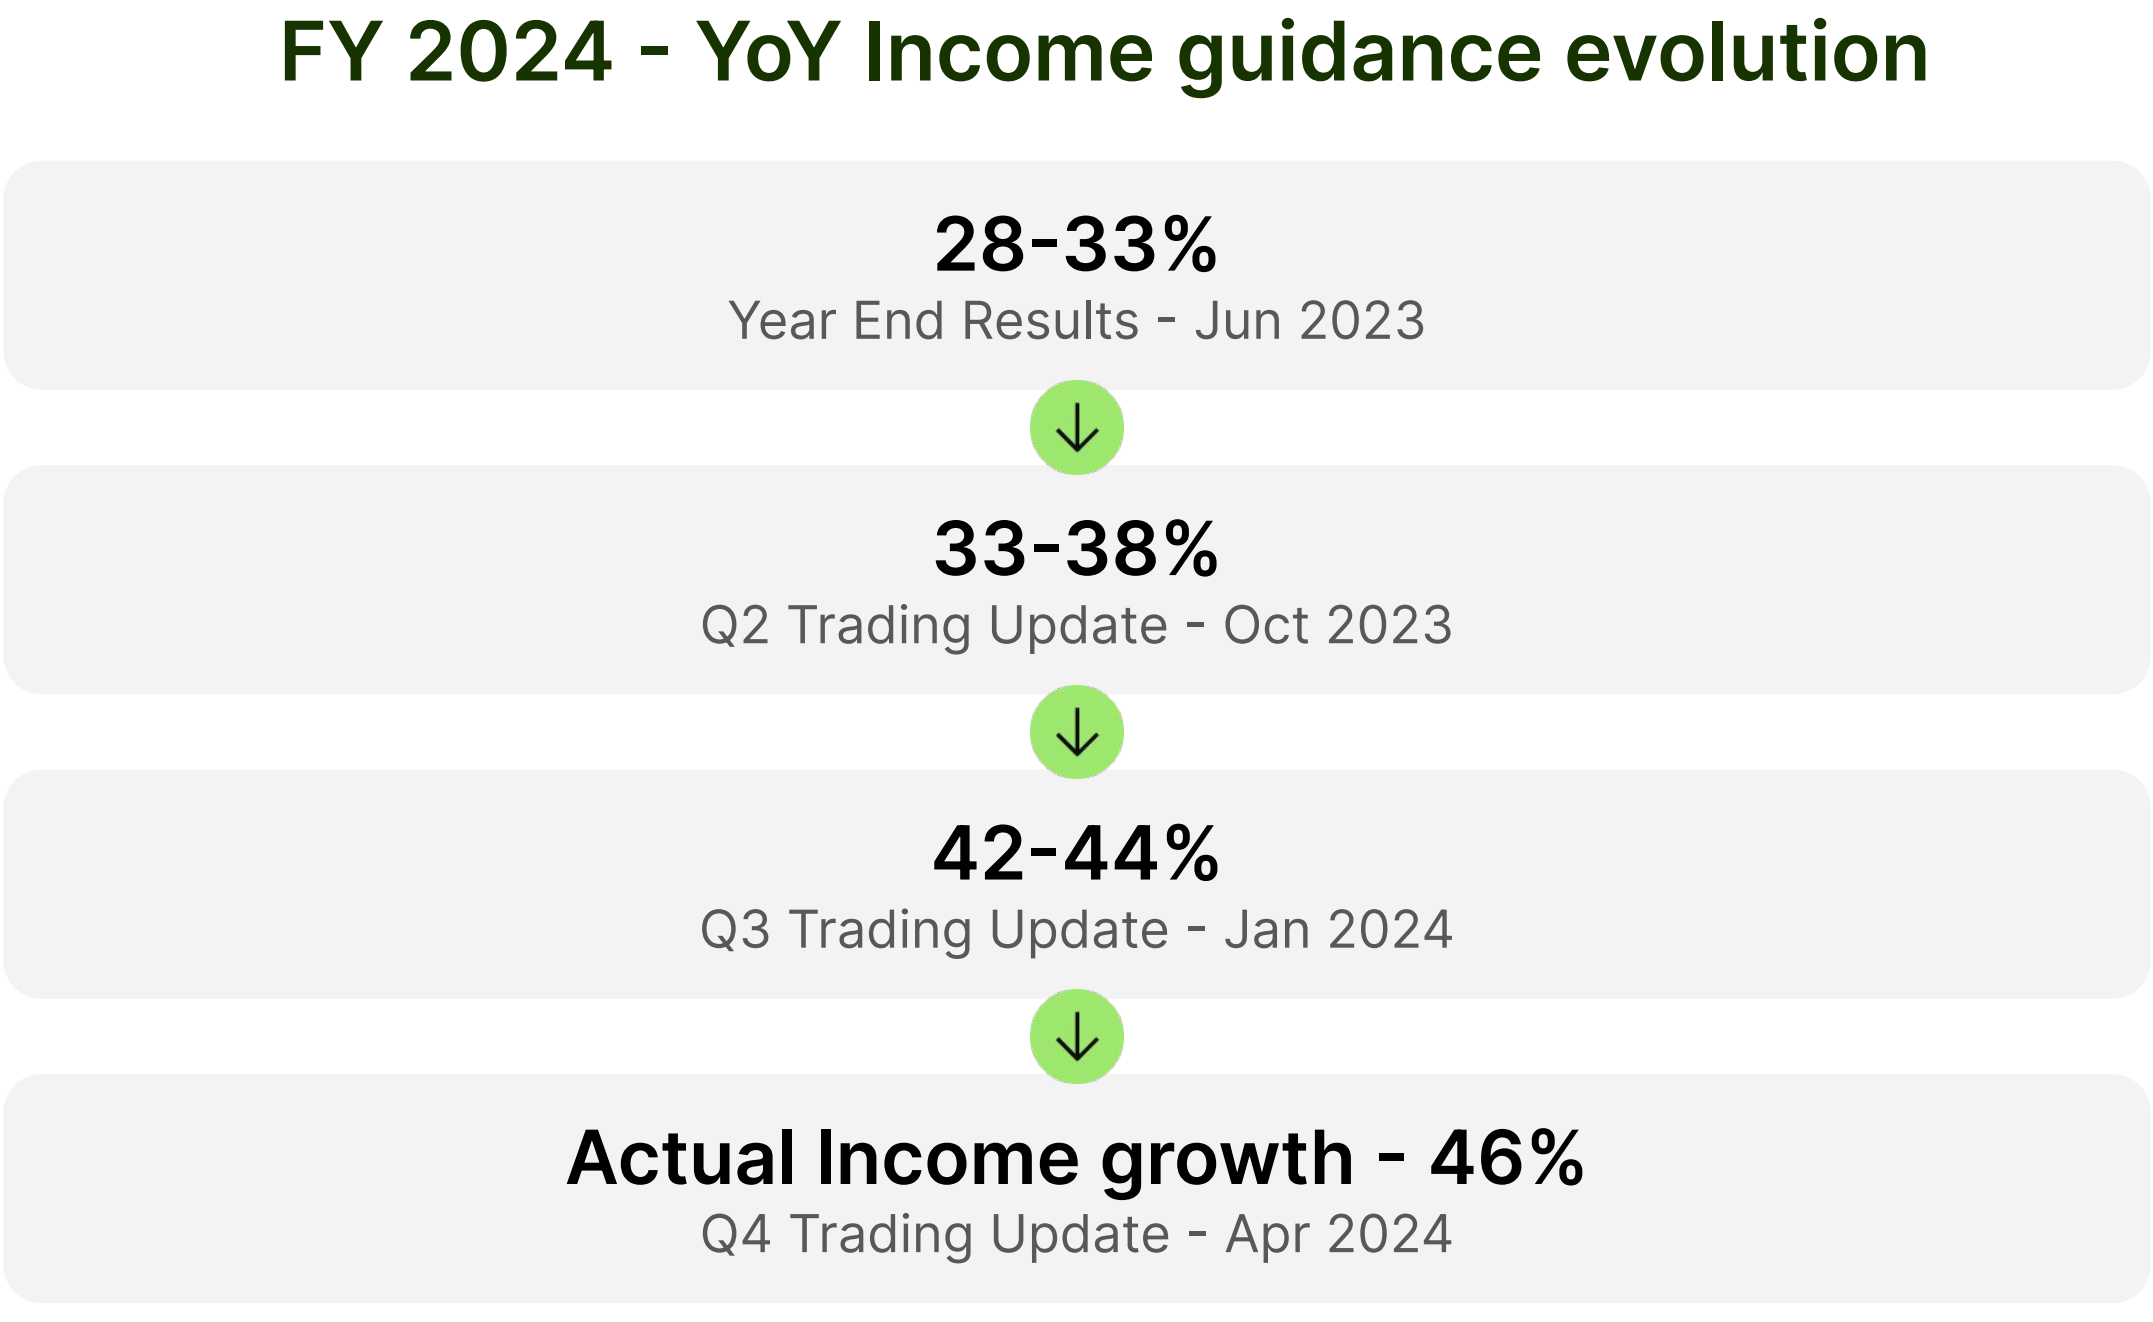
Som en påmindelse hævede Wise deres årsforventninger 2 gange sidste år og overgik dem stadig, så jeg bliver bestemt ikke bearish på grund af denne beslutning.
Jeg er selv bullish baseret på denne præsentation. Nu blev dem, der er short, bare rystet af.
Findes der andre medinvestorer i Wise her?
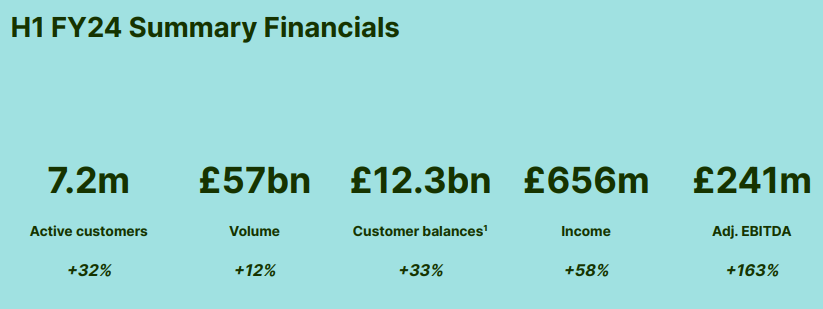
I den netop offentliggjorte halvårsrapport blev der pralet af et godt og “fedt” resultat. Derefter blev det sagt, at vores overskudsgrad vil falde herfra. Det vækker undren hos mig og sikkert også hos de institutionelle investorer. Wise kunne altså have fortsat med at akkumulere dette fede resultat. Det må tiden vise, om den lavere gebyrprocent vil få flere penge til at flyde og tiltrække et større antal kunder.
“I første halvår af FY25 genererede vi et underliggende resultat før skat på £147,1 mio., en stigning på 57 % i forhold til sidste år, med en underliggende overskudsgrad før skat, der forblev høj på 22 %.”
“Vi forventer, at investeringerne i prissætning i første halvår af FY25 vil bringe os tættere på at nå vores mål for den underliggende overskudsgrad før skat på 13-16 % i H2 FY25, fra et højt niveau på 22 % i første halvår”
Der er sikkert folk, der bruger Wise uanset hvad, og som ikke skifter udbyder på grund af en lille besparelse i omkostningerne. I en sådan situation kunne selskabets bestyrelse udøve sin magt, hvis situationen ikke behager aktionærerne. Et børsnoteret selskabs opgave er trods alt at maksimere overskuddet til aktionærerne.
Wise har en meget speciel kalender, men Q3/FY25 opdateringen så fremragende ud.
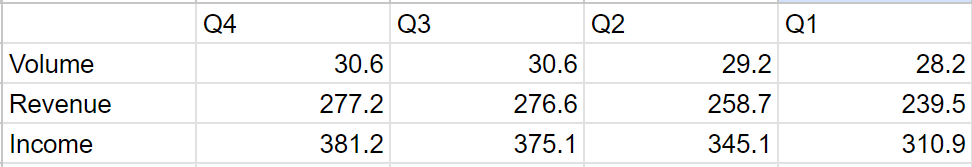
Der var en solid vækst i volumenerne. Sidste år var der et par kvartaler med langsommere vækst. Renteindtægterne er også på et godt niveau. Investorer frygtede, at de ville falde brat som følge af rentenedsættelser.
Morgan Stanley samarbejdet ser ikke ud til at være synligt her endnu.
 Du kan ikke købe dem hos Nordnet, da de ikke er en del af et bestemt indeks. (Ellers kan London købes via en telefonordre.)