Er Toyo Solar den næste multibagger?

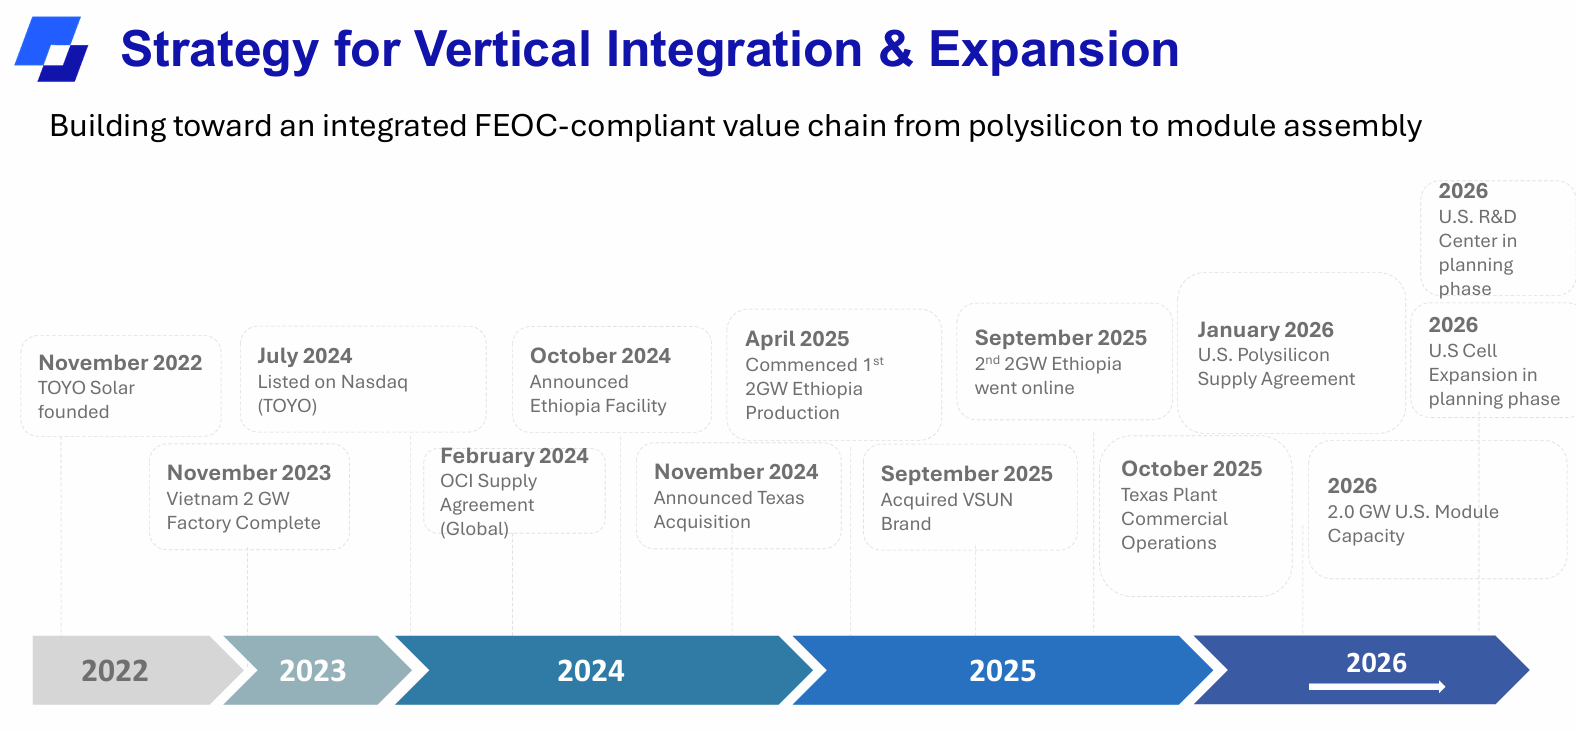
Dette er en interessant og relativt ny aktør i solenergiindustrien. Toyo Solar blev først grundlagt i slutningen af 2022, men virksomheden har skaleret sin forretning usædvanligt aggressivt og er efterfølgende blevet børsnoteret i USA.

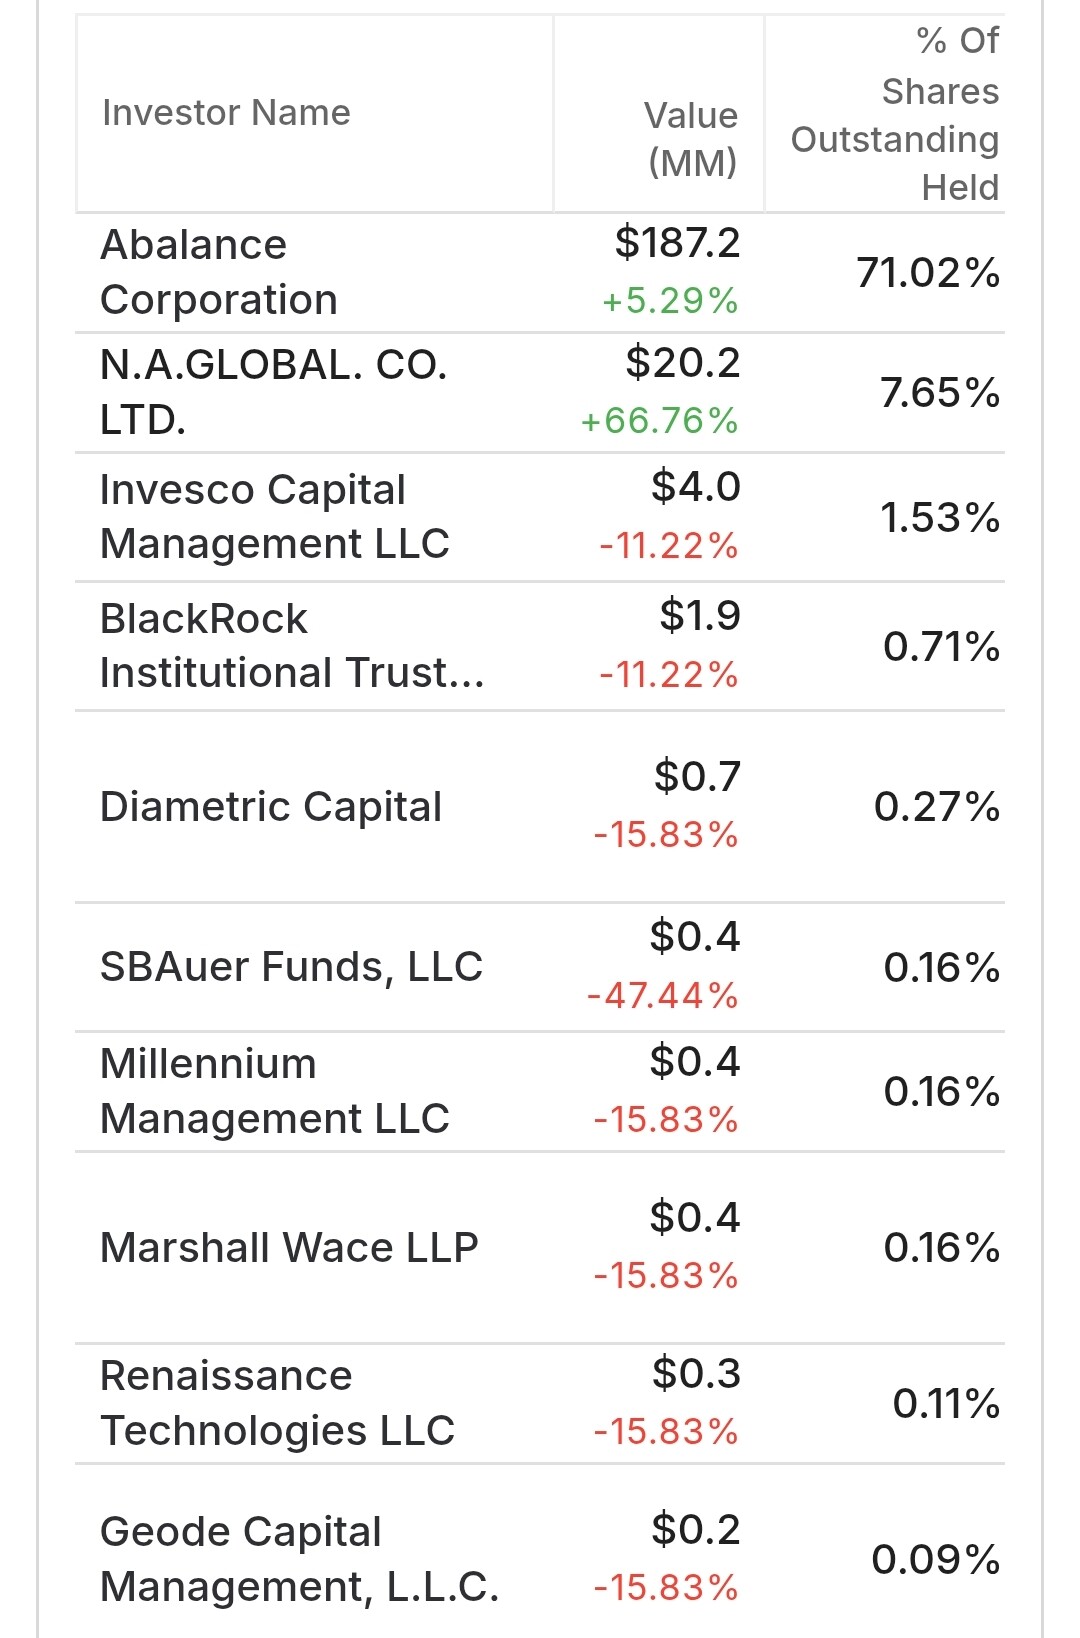
Virksomhedens hovedaktionær er det japanske børsnoterede Abalance Corporation, som efter aktieemissionen i juni ejer ca. 72 % af Toyos aktiekapital gennem datterselskaber. Det betyder, at selskabets “float” er på ca. 28 %. Hvis alle warrants udstedt i juni bliver udnyttet, vil Abalances ejerandel tilsvarende være ca. 65 %, og float vil være ca. 35 %. Det giver i alt 46,8 mio. aktier.

Tidspunktet for børsnoteringen var tæt knyttet til det amerikanske marked: Inflation Reduction Act, der blev underskrevet i august 2022, indeholdt omkring 400 milliarder dollars i investeringer i ren energi, hvilket skabte et enormt efterspørgselspres. Samtidig ønskede virksomheden at reagere på forskellige landes importrestriktioner ved at skifte fra ekstern indkøb af celler til egen produktion og styrke sin vertikalt integrerede forsyningskæde. Den amerikanske børsnotering og den senere fabrik i Texas understøtter “American-made”-strategien og opfyldelsen af krav til lokalt indhold i amerikanske solenergiprojekter.
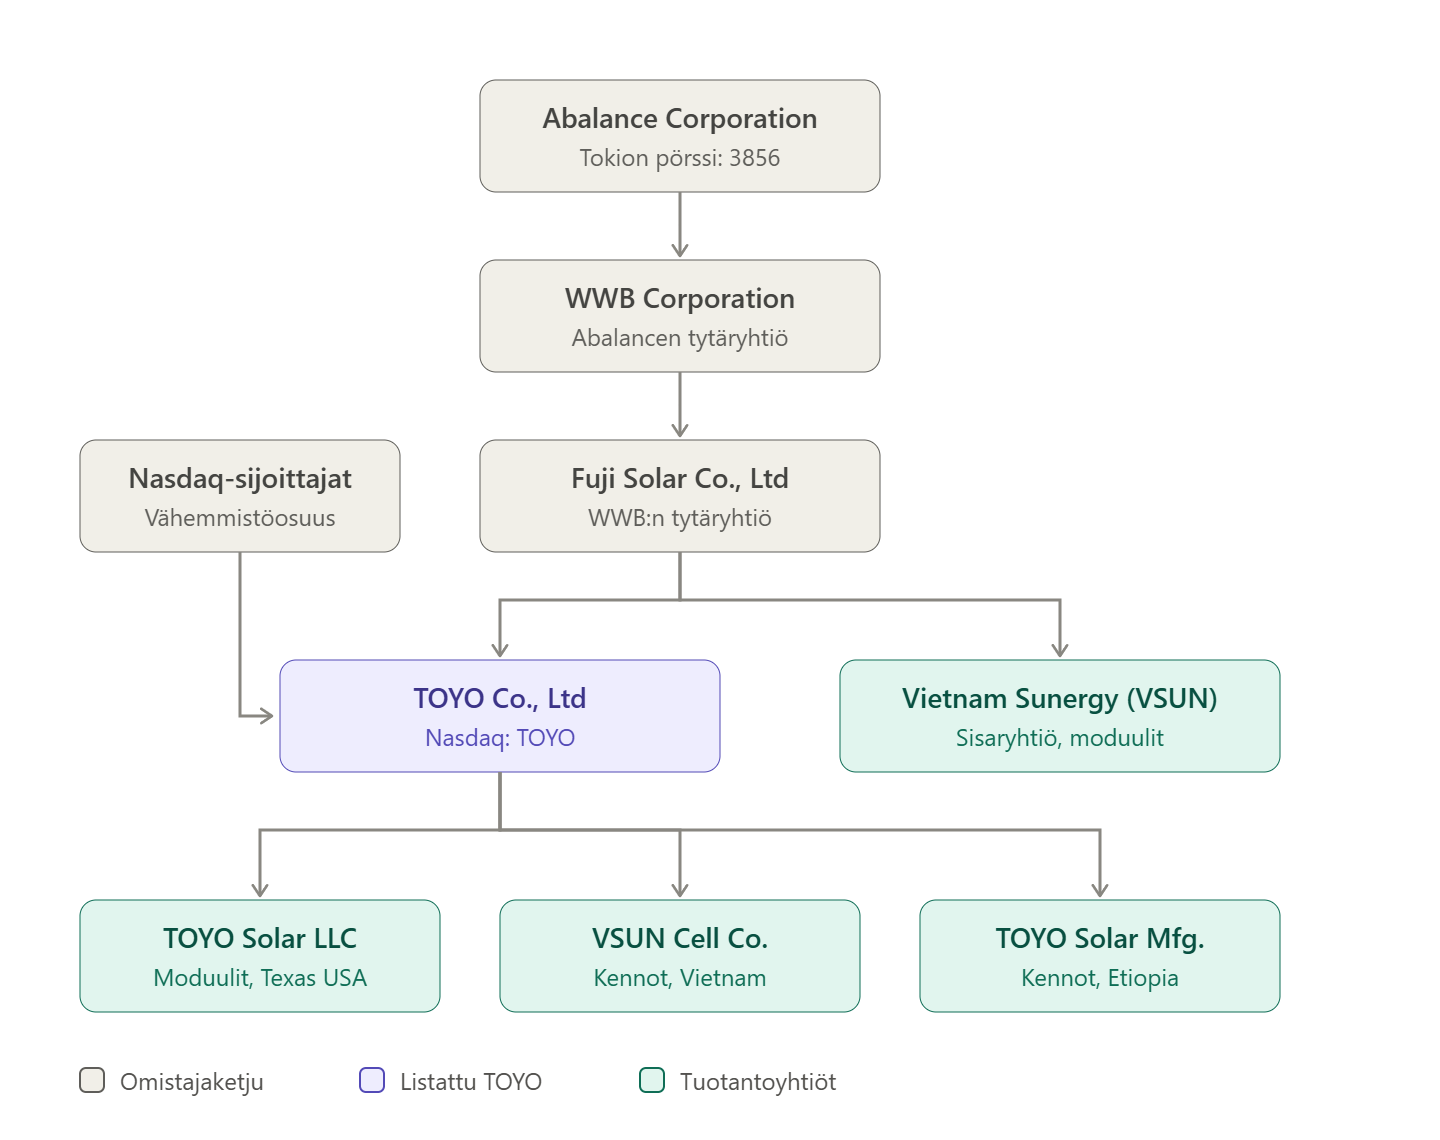
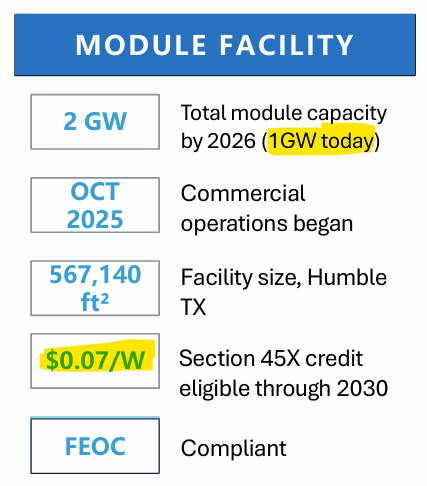
Toyo er en vertikalt integreret aktør, der tilstræber at dække hele produktionskæden fra siliciumskiver (wafers) til solceller og videre til færdige solpaneler (PV-moduler). I øjeblikket har virksomheden en solcelleproduktionskapacitet på 2 GW i Vietnam, en fabrik på 4 GW i Etiopien samt en samlefabrik på 1 GW i Houston, USA. Fra september 2026 vil fase 2 i Houston øge kapaciteten til 2 GW.

Den mest interessante del af investeringshistorien knytter sig dog til den igangværende erobring af det amerikanske marked.

I starten af juni annoncerede Toyo, at de bygger endnu et produktionsanlæg på 1,5 GW i Houston-området i Texas. Den samlede værdi af investeringen er ca. 357 millioner dollars. Fabrikken placeres på samme grund, hvor den nuværende samlefabrik ligger.

Samtidig meddelte virksomheden to nye leveringsaftaler til det amerikanske marked med en samlet værdi på 185,6 millioner dollars.

Virksomheden startede sin egen 1 GW-solmodulfabrik i Houston i oktober 2025. Det betyder, at en del af de solpaneler, der sælges i USA, allerede samles lokalt i USA, selvom de celler, der bruges i dem, stadig importeres fra udlandet.

Det amerikanske solcellemarked er i øjeblikket stærkt beskyttet mod billig kinesisk produktion gennem toldsatser og andre handelspolitiske tiltag.

Derudover er solceller produceret i USA omfattet af Section 45X-skattefradraget, hvilket forbedrer konkurrenceevnen for den indenlandske produktion betydeligt.
Section 45X (Advanced Manufacturing Production Credit) er en del af den amerikanske Inflation Reduction Act-lov. Den udbetaler et skattefradrag til producenten for hver solenergikomponent produceret i USA, såsom solceller og moduler.

For solcellers vedkommende har fradraget været 0,04 dollars pr. produceret watt. I praksis betyder det: 1 GW = 1 milliard watt => 0,04 $ × 1 milliard watt = 40 millioner dollars om året. Det betyder altså, at den nye amerikanske 1,5 GW-fabrik vil modtage 60 millioner dollars om året alene i skattefradrag.

I Toyos tilfælde mener jeg ikke, at markedet endnu fuldt ud indregner, at virksomheden er ved at skifte fra blot at samle moduler til faktisk produktion af solceller i USA. Netop celleproduktion er i øjeblikket et af de mest værdifulde led i solcelleindustrien på det amerikanske marked, da indenlandsk produktion giver ret til betydelige 45X-skattefradrag.

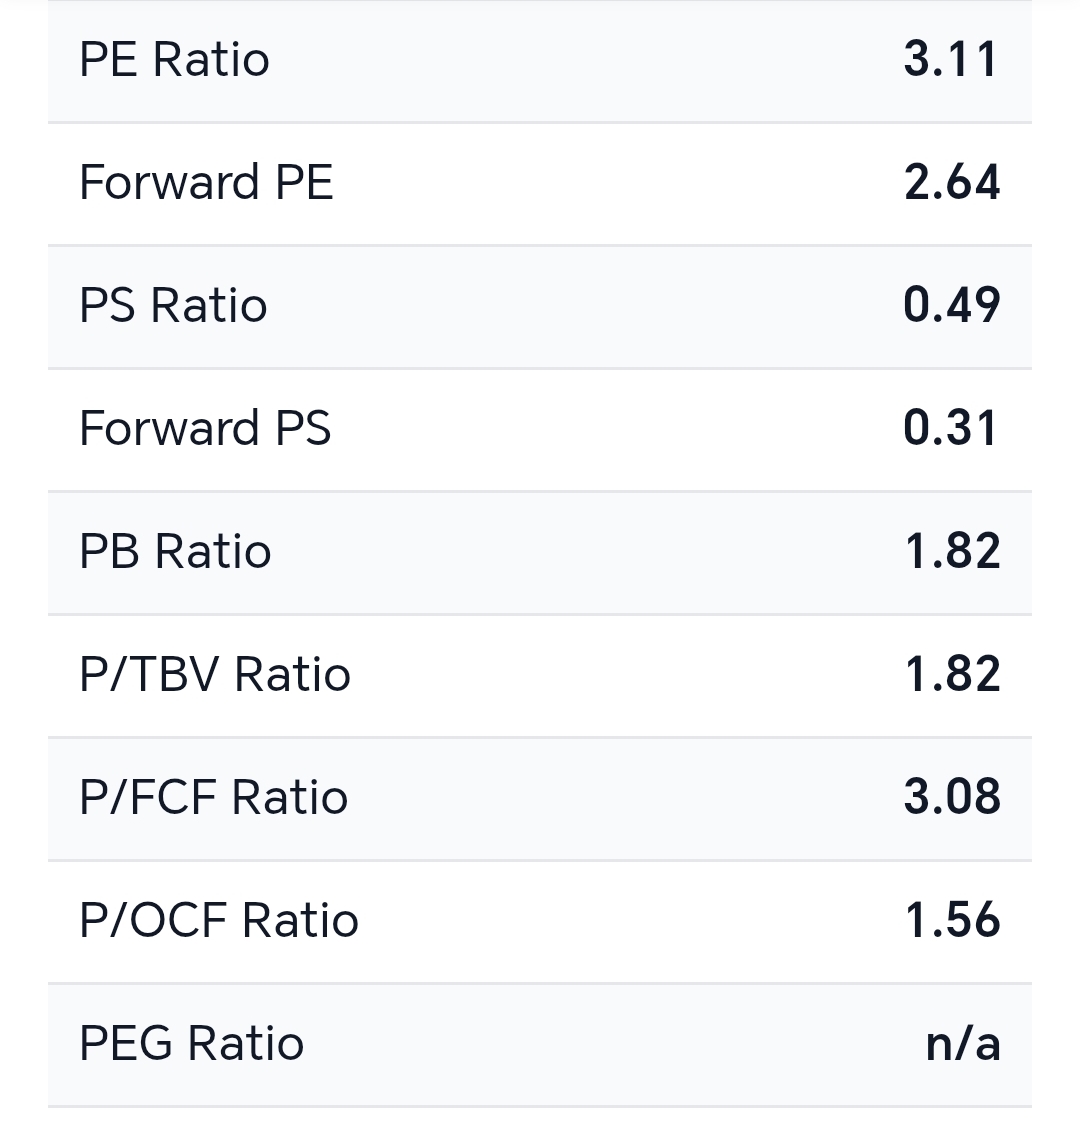
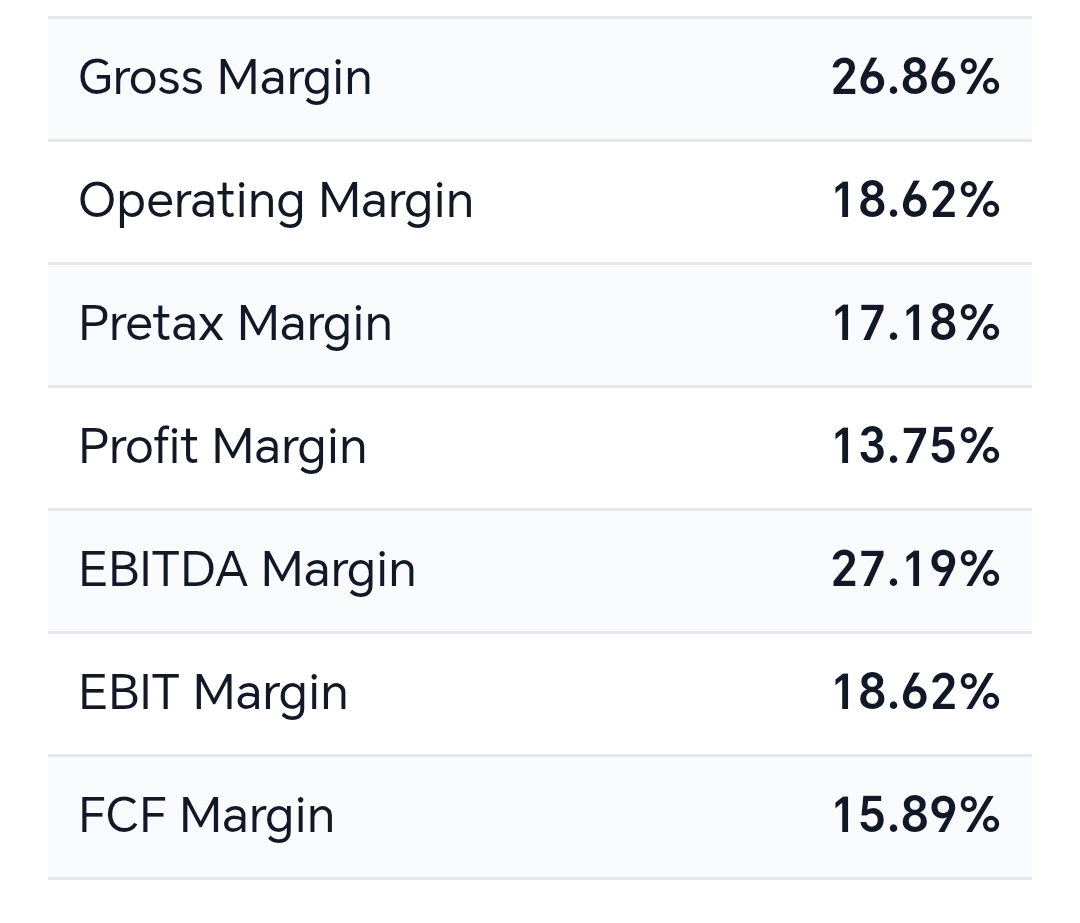
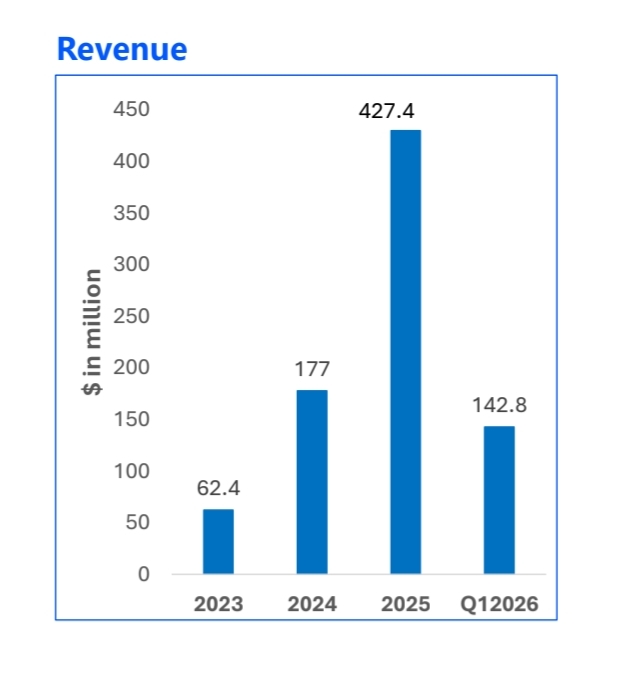
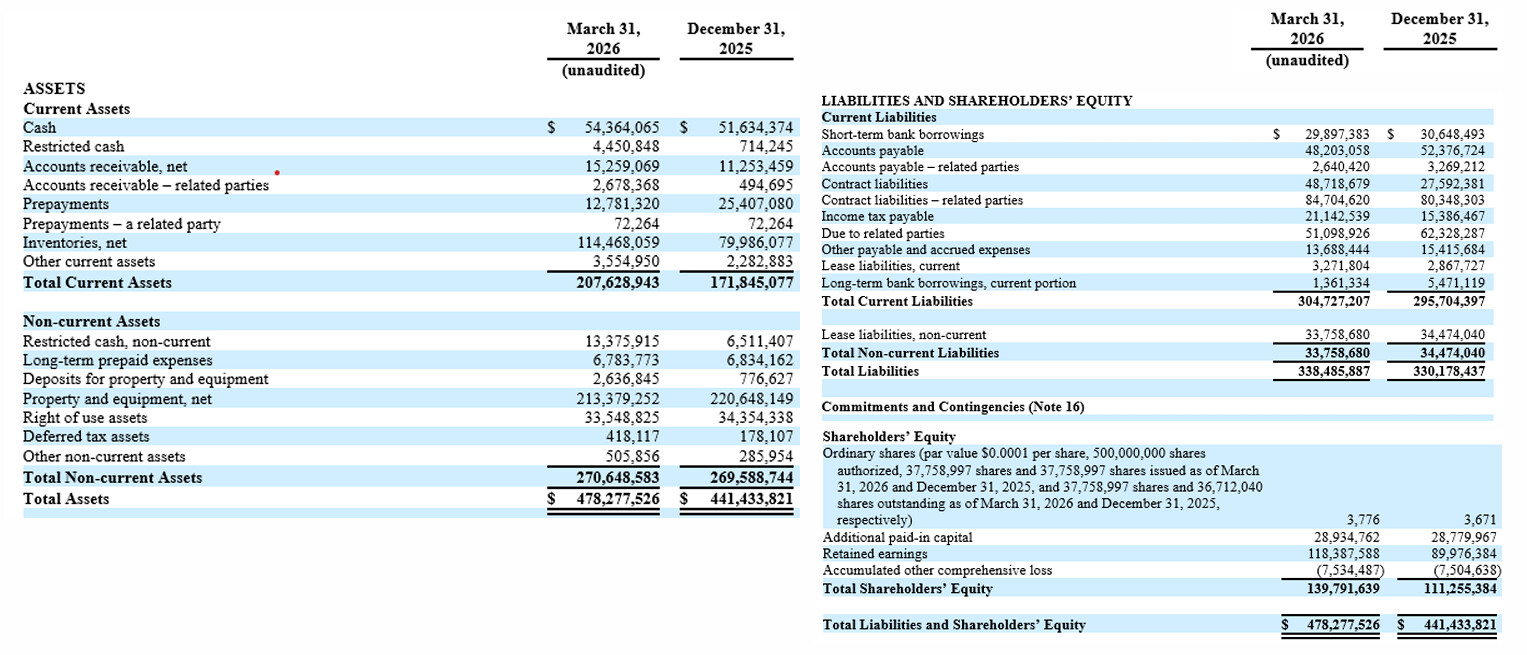
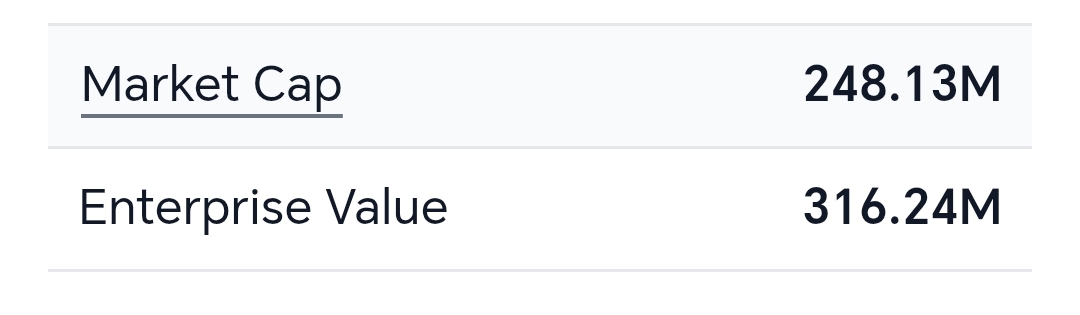
Det mest interessante ved helheden er dog tallene herunder.


16 Synes om

Interessant, jeg bliver nødt til at spørge, inden jeg begynder at dykke dybere ned i virksomheden: Hvad er det for en knast i historien, der er opstået for nylig, siden kursen bevæger sig sådan…

7 Synes om

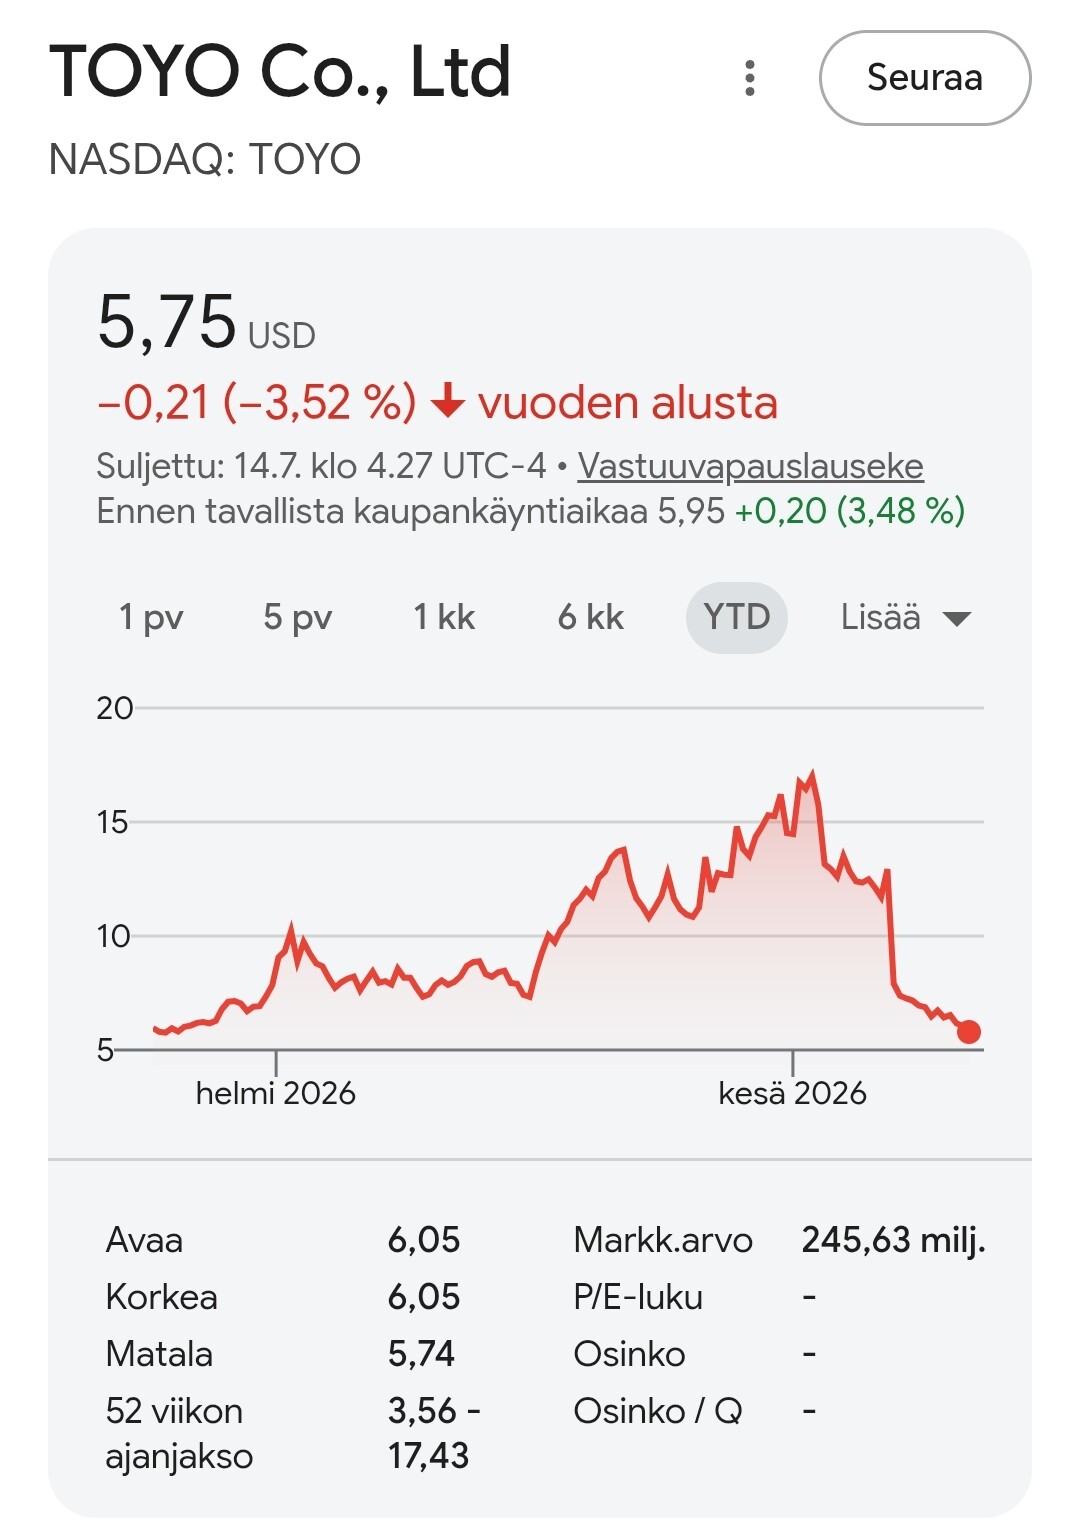
Aktiekursen faldt efter den 24. juni, da selskabet annoncerede en ny aktieemission på 50 mio., hvilket medførte en udvanding af aktiekapitalen på ca. 12 %.

Årsagen til kursfaldet var strukturen i emissionen uden en lock-up-periode. Altså 11$ pr. aktie + 13,2$ warrant. Det betød, at en stor del af dem, der deltog i emissionen, solgte deres aktier med det samme.

Derudover er selskabets float efter emissionen på ca. 28 % af den samlede aktiekapital. Det japanske børsnoterede selskab Abalance Corporation ejer ca. 72 % af virksomheden.

9 Synes om

Herunder er en video om virksomheden.

Det spørgsmål, der presser sig på for en investor, er, hvorfor selskabets multipler er så lave? Nu har udvandingen fra emissionen fundet sted og er indregnet, men værdiansættelsesmultiplerne er stadig helt i bund. Kursen er tilsyneladende dykket på grund af salgspres, men alligevel. Findes der en åbenlys årsag til, at Mr. Market giver selskabet en P/E på 3 med de økonomiske nøgletal? Før emissionen lå P/E-værdien på omkring 8.

4 Synes om

Det har jeg også tænkt over, men i disse Micro-cap-aktier er der ofte den slags prissætningsfejl. Der er jo også alle mulige insider-salg og lignende. Hvis det amerikanske importforbud mod Kina holder, så ser fremtiden for disse virksomheder lys ud. Der kommer trods alt store ordrer fra kunderne, når vi taler i størrelsesordenen 80 mio. pr. kunde.

Det, jeg tror, holder kursen nede, er det finansieringsunderskud på 200-250 mio., som skal finansiere den amerikanske fabrik, der skal stå færdig i 2028 og koster 357 mio. Da 80 % af virksomhedens omsætning nu kommer fra USA, er det nødvendigt at bygge den fabrik for at sikre kontinuiteten.

2 Synes om

Jeg anser i øjeblikket patentstriden, som First Solar har indledt, for at være den største enkeltrisiko i investeringscasen omkring TOYO.

First Solar indgav en klage i februar 2026, hvilket resulterede i, at den amerikanske handelskommission (USITC) i marts 2026 indledte en officiel Section 337-undersøgelse under navnet Certain TOPCon Solar Cells, Modules, Panels, Components Thereof (Inv. No. 337-TA-1494). Blandt de sagsøgte er blandt andet TOYO Co., Ltd., TOYO Solar Texas LLC og VSUN Solar USA.

First Solar hævder, at de sagsøgtes produkter baseret på TOPCon-teknologi krænker deres patenter, og de søger primært en såkaldt General Exclusion Order (GEO). Hvis dette gennemføres, ville det være en yderst betydningsfuld afgørelse, da det kunne blokere importen til USA af alle TOPCon-produkter, der vurderes at krænke de pågældende patenter, uanset producent. Alternativt søger First Solar et mere begrænset importforbud samt cease-and-desist-ordrer mod de sagsøgte.

Der er endnu ikke truffet nogen afgørelse i sagen, og USITC har ikke taget stilling til indholdet af anklagerne. TOYOs produkter importeres fortsat normalt til USA.

Risikoen er betydelig for TOYO, da cirka 80 % af selskabets omsætning kommer fra USA. Selvom fabrikken i Texas samler moduler lokalt, importeres cellerne stadig fra Vietnam og Etiopien. Et eventuelt importforbud ville ramme netop disse celler, så den nuværende produktionsmodel yder ikke beskyttelse mod denne risiko.

Det, der gør situationen særligt interessant, er, at First Solar slet ikke selv benytter TOPCon-teknologi. Selskabets egen teknologi er baseret på CdTe-tyndfilmsceller, men de har opkøbt TOPCon-patenter via virksomhedsopkøb og bruger dem nu mod deres konkurrenter.

Dette er ikke den første patentstrid omkring TOYO. JinkoSolar sagsøgte allerede TOYO–VSUN–Abalance-gruppen vedrørende TOPCon-patenter i december 2024, men parterne nåede frem til et forlig i slutningen af 2025, og søgsmålene blev trukket tilbage i begyndelsen af 2026.

Efter min egen mening er en fuldstændig GEO-afgørelse dog usandsynlig. TOPCon er i øjeblikket verdens førende solcelleteknologi, og et generelt importforbud ville påvirke en væsentlig del af USA’s panelimport. Mere sandsynlige alternativer kunne være forlig, licensaftaler, udfordring af patenternes gyldighed eller en mere begrænset ordre, der kun vedrører visse aktører.

Section 337-sager tager typisk omkring 16-18 måneder, så en afgørelse vil sandsynligvis falde mod slutningen af 2027. Det er interessant, at TOYO samtidig arbejder på en HJT-cellefabrik i Houston. Dette kan vise sig at være et strategisk meget vigtigt træk, da HJT er en anden cellestruktur, som ikke er omfattet af TOPCon-patenterne. Hvis patentrisiciene rettet mod TOPCon stiger, kan HJT-fabrikken i praksis fungere som en forsikring for TOYO mod netop dette scenarie.

5 Synes om

Udover patentstriden bliver Toyo anklaget for at benytte kinesisk fremstillede siliciumskiver (wafers) i deres solpaneler. Ifølge virksomheden selv stammer siliciumskiverne og de anvendte råmaterialer fra USA og nogle få sydøstasiatiske lande, og selve produktionen af panelerne skulle finde sted i Etiopien. Anklagerne går dog på, at dette ikke er sandt, og at Toyo ved hjælp af disse tiltag omgår toldsatser rettet mod Kina. Hvis sagen bliver undersøgt, og Toyo bliver fundet skyldig, kan det medføre tilbagevirkende toldafgifter, hvilket igen ville have meget betydelige konsekvenser for både finansieringen af opførelsen af fabrikken i Houston samt for de realiserede resultater og dermed aktiens multipler.

7 Synes om

DoC havde 30 dage til at beslutte, om undersøgelsen skulle indledes. Andragendet blev indgivet den 12. maj 2026, og handelsministeriet havde 30 dage til at beslutte, om undersøgelsen skulle igangsættes — det vil sige, at fristen var omkring den 11. juni 2026. Fristen er altså udløbet for næsten en måned siden, men fra offentlige kilder er der ingen bekræftelse at finde i nogen af retningerne: hverken en nyhed om den officielle igangsættelse af undersøgelsen eller en afvisning af den. Der er altså endnu ikke offentliggjort en officiel beslutning i nogen af retningerne.

4 Synes om

Her er en god analyse af selskabet.

4 Synes om

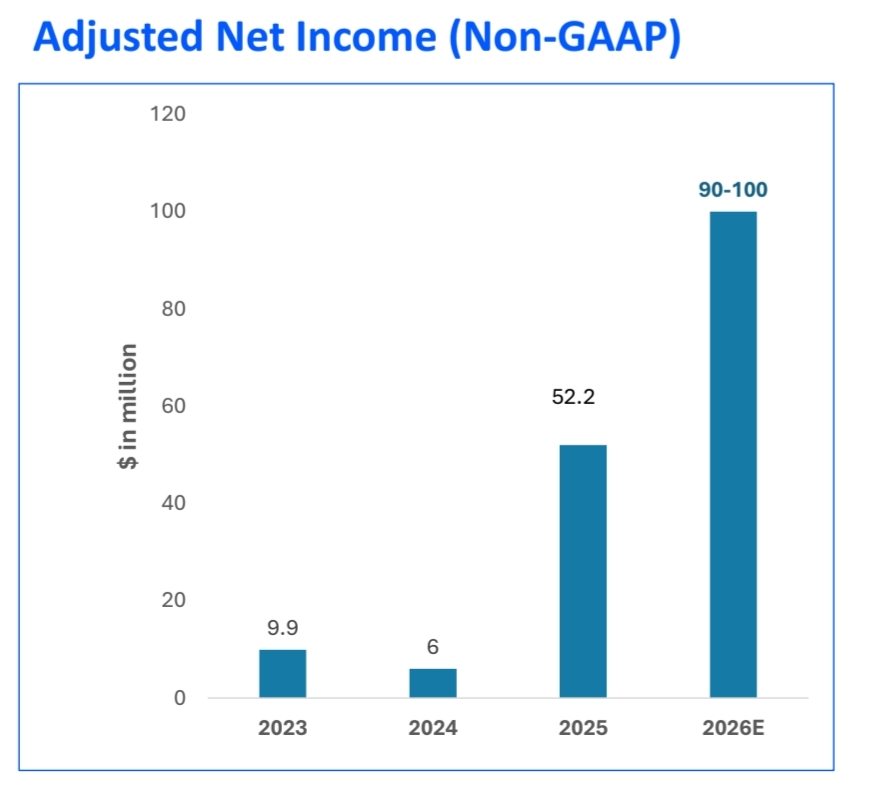
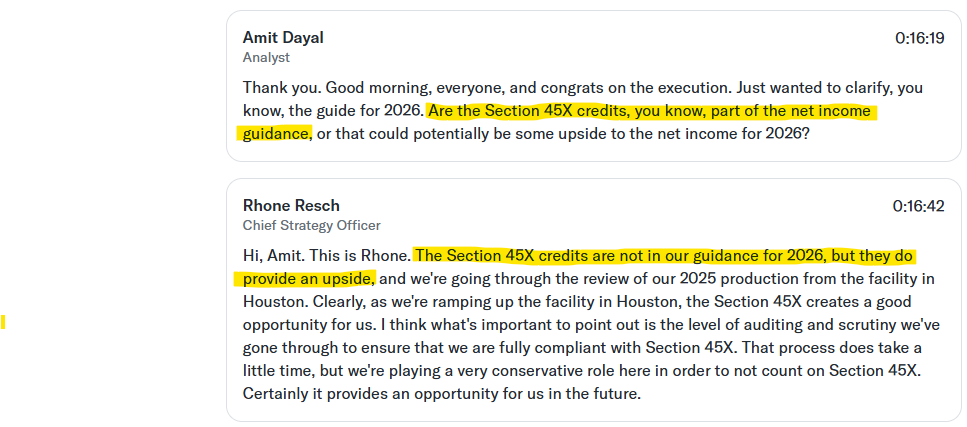
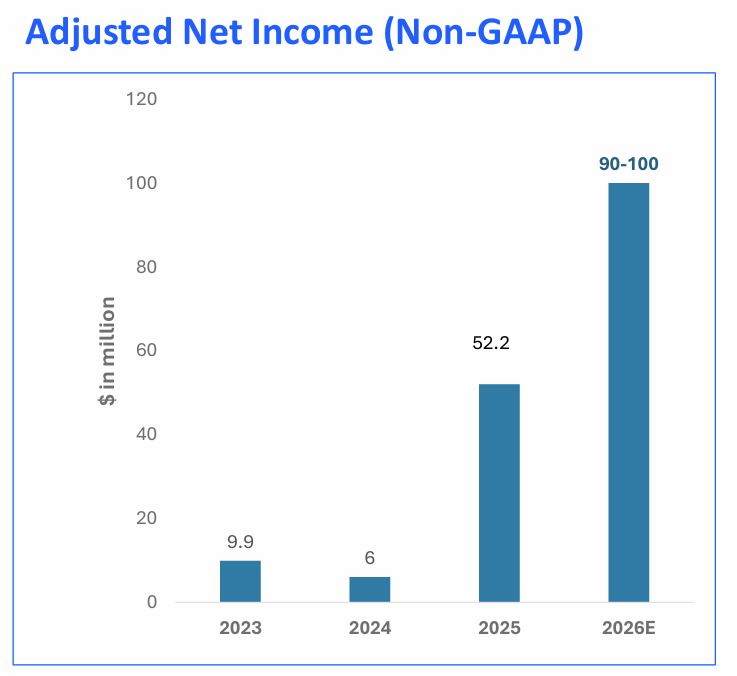
Meget interessant observation fra Q1/2026 konferenceopkaldet. Virksomheden forudser et nettoresultat på 90-100 mio. for i år, men 45X-skattefordelene er ikke medregnet i denne prognose for nettoresultatet.
Den anslåede indtjening for i år fra disse kreditter er mindst 70 mio. dollars og ved fuld 2GW-kapacitet 140 mio. dollars. Den nuværende fabrik forventes at køre med fuld kapacitet fra og med Q3/2026.


3 Synes om

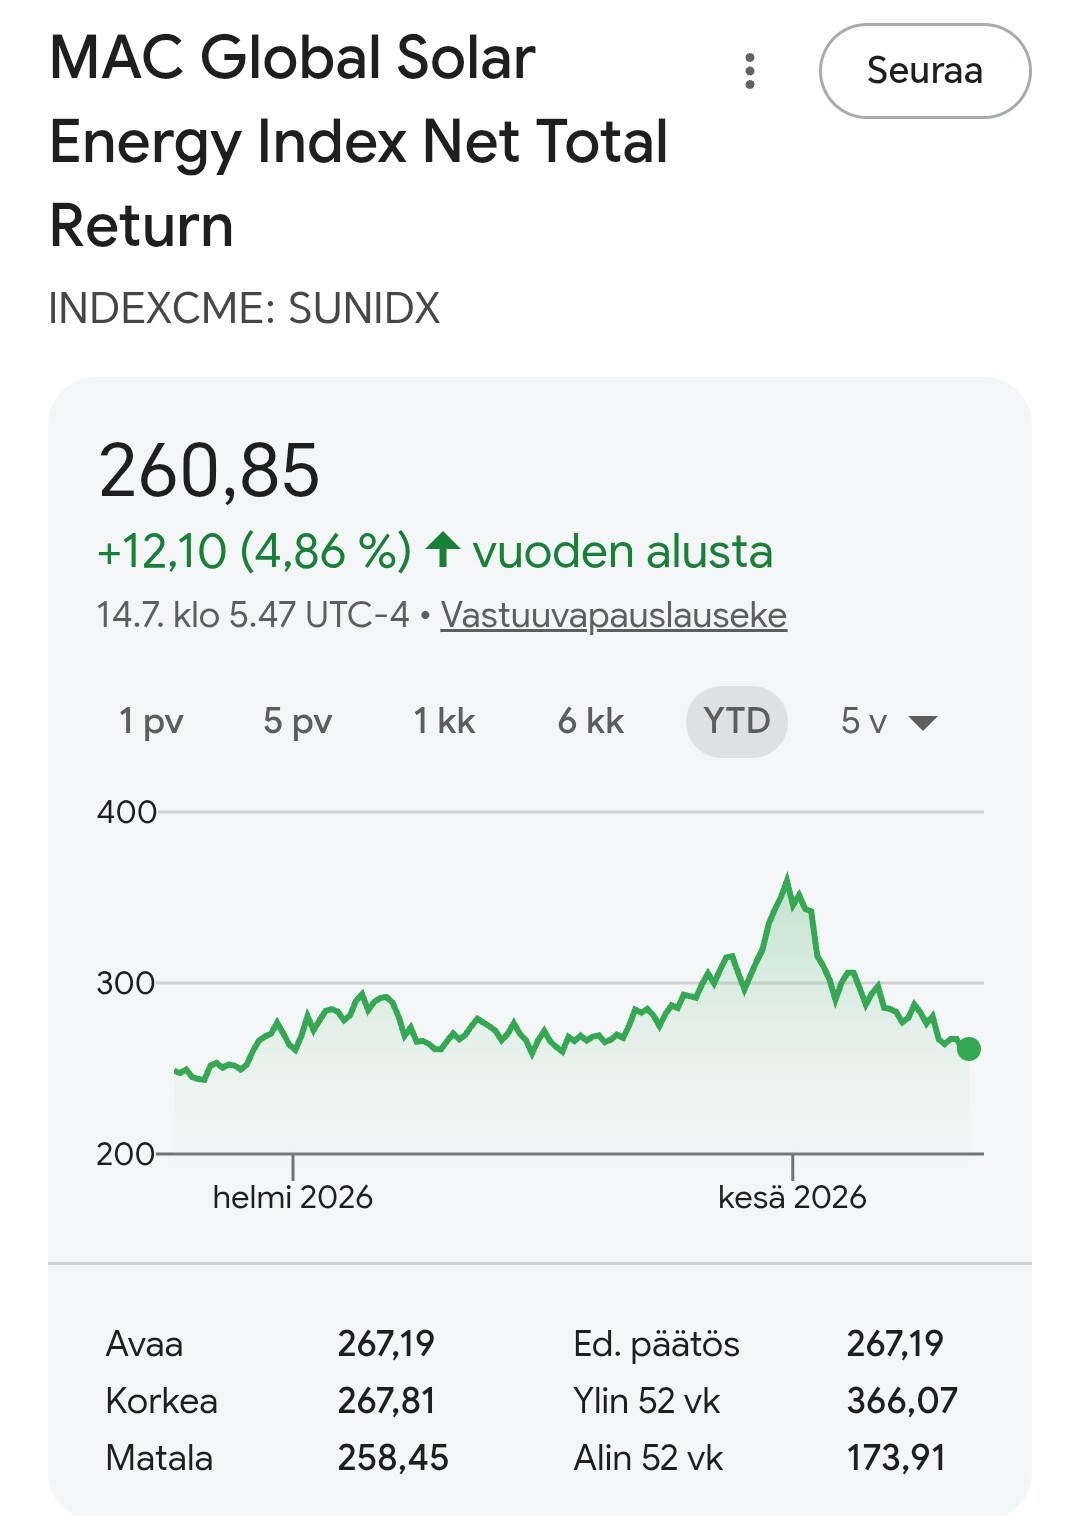
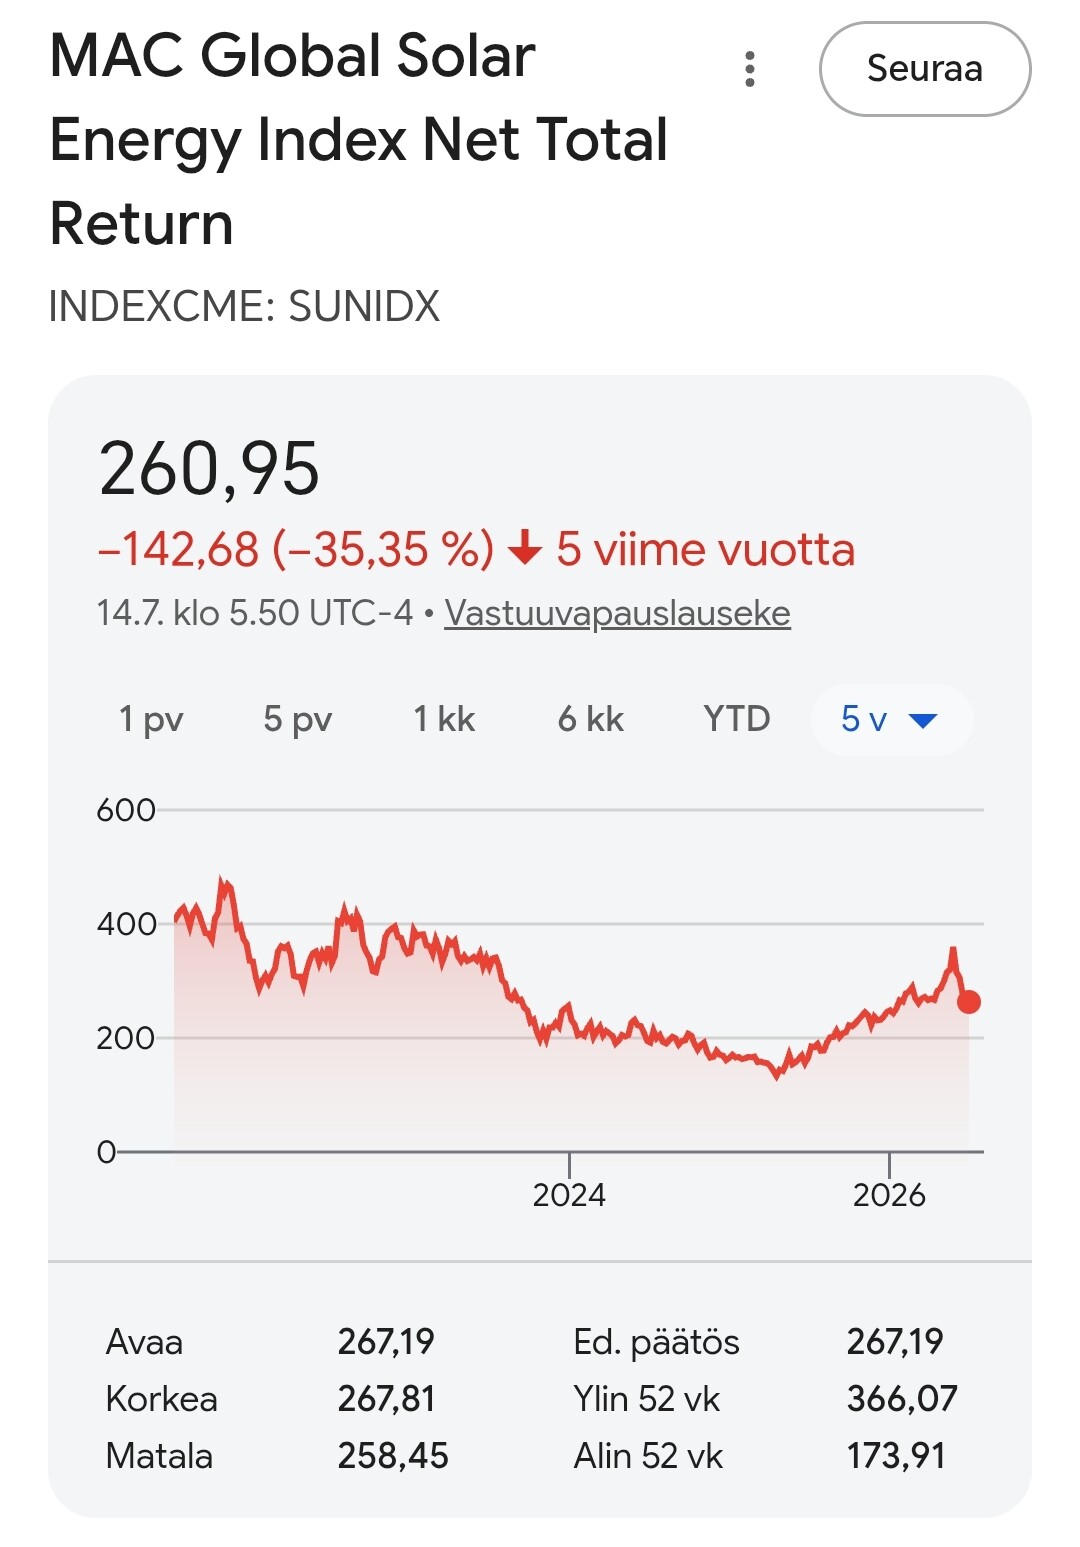
Hvad angår kursudviklingen for Toyo, så følger kursen indekset ret tæt. Hvad angår udviklingen for selve indekset, så har afkastet godt nok været elendigt over de sidste 5 år.


2 Synes om

Google forpligter sig til at opkøbe hele produktionen fra et kommende solenergianlæg. Nedenstående aftale kan fungere som en katalysator for den amerikanske solenergisektor.

Anlæggets kapacitet er 2,5 GW solenergi og 2,9 GWh batterikapacitet.

First Solar fungerer som leverandør af panelerne.

https://www.ft.com/content/e9db6384-b295-4ab2-96bf-55025db9ee1d?syn-25a6b1a6=1

1 Synes om

Gode og dårlige nyheder vedrørende dette. De dårlige først: Det amerikanske handelsministerium indleder den ventede undersøgelse af importen fra Toyo for at afklare, om der anvendes kinesiske komponenter i deres produkter.

https://addisstandard.com/u-s-launches-investigation-into-solar-cell-imports-from-ethiopia-over-alleged-tariff-circumvention/#google_vignette

Så de gode nyheder. Den nye økonomidirektør (CFO), som tiltrådte i juli, ejer over 1 mio. aktier gennem sit selskab. Det ser ud til, at dette Notam Co har været aktionær i Toyo lige siden børsnoteringen.

1 Synes om

Jeg vil tro, at Toyo længe har vidst, at handelsministeriets undersøgelse ville blive indledt, da Rhone Resch tiltrådte som virksomhedens strategidirektør den 31. marts 2026.

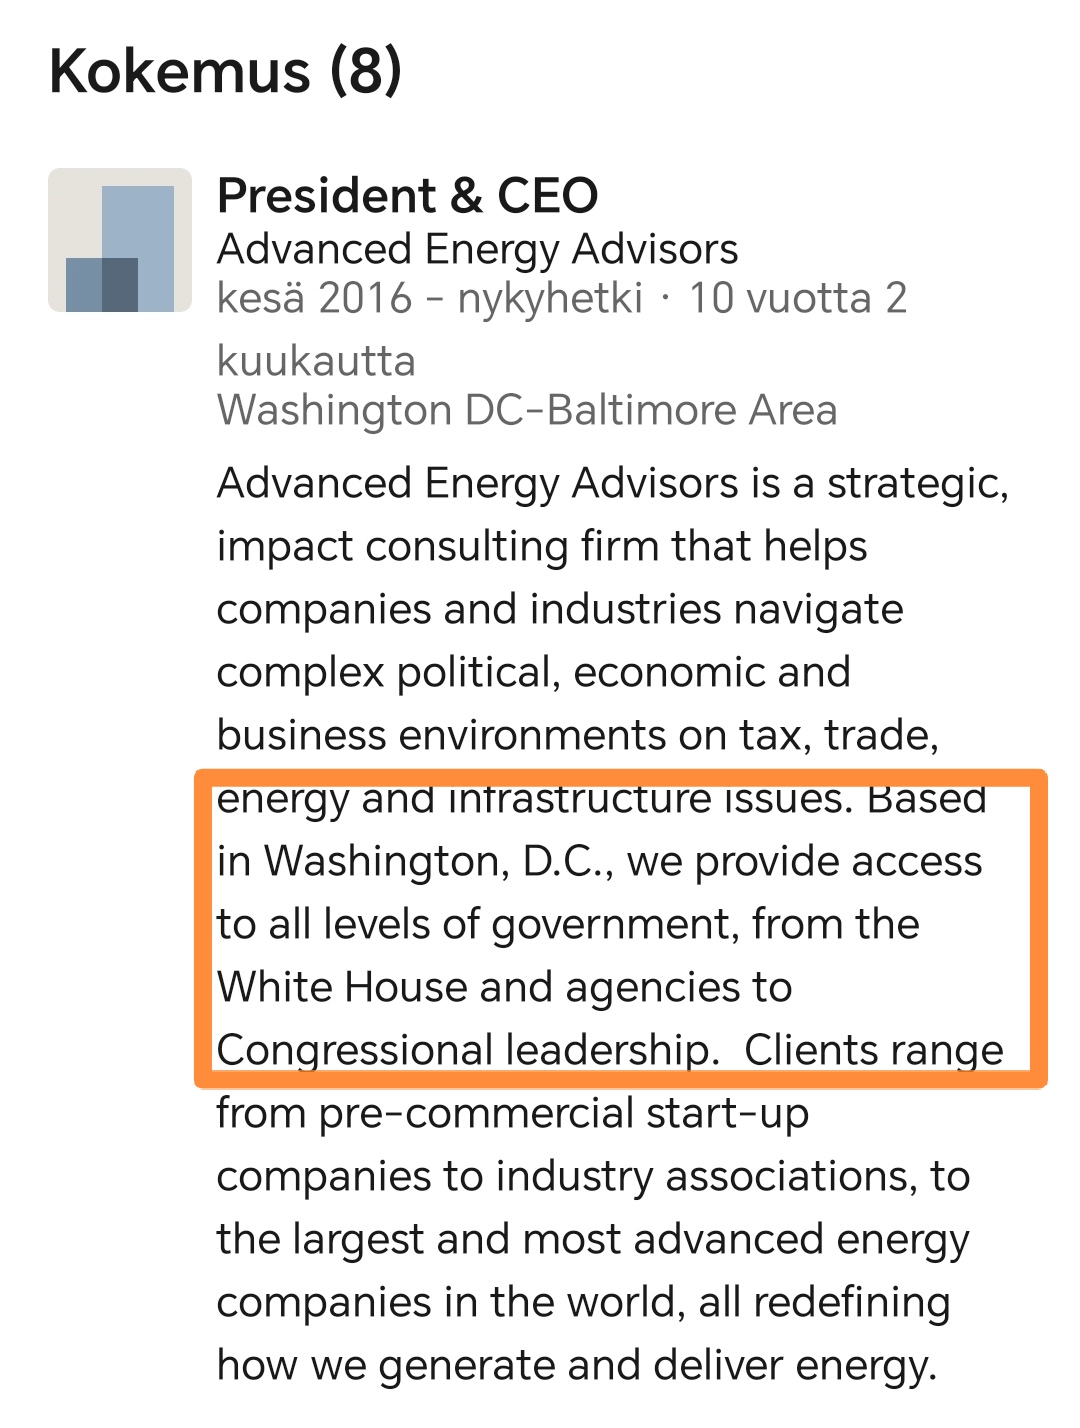
Ifølge LinkedIn er der tale om en politisk spiller og ikke en såkaldt professionel leder.

Han er tilsyneladende ansat på en konsulentkontrakt, da der ikke står noget om Toyo på hans LinkedIn.

I den tidligere dumpingsag 2023-2024 var det amerikanske handelsministerium gavmildt over for Toyo og pålagde dem kun en antidumpingtold på 2,06 %.

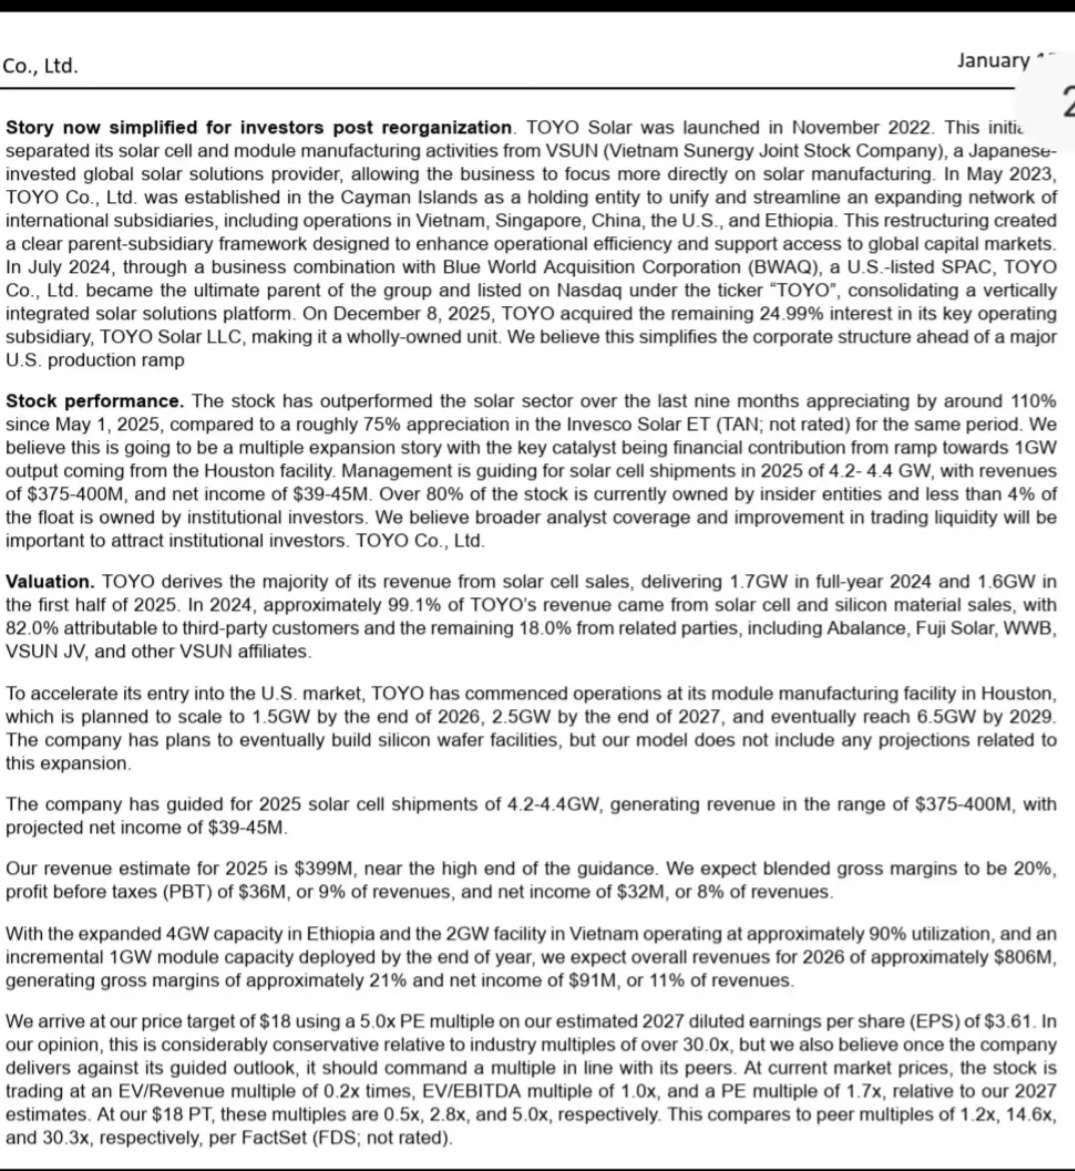
Herunder er endnu en analytikerrapport.

1 Synes om

Toyo offentliggør Q2-regnskabet næste uge onsdag den 19. august.

Jeg ser frem til ledelsens kommentarer vedrørende undersøgelsen i Etiopien, og om ledelsens resultatprognose for i år stadig holder.

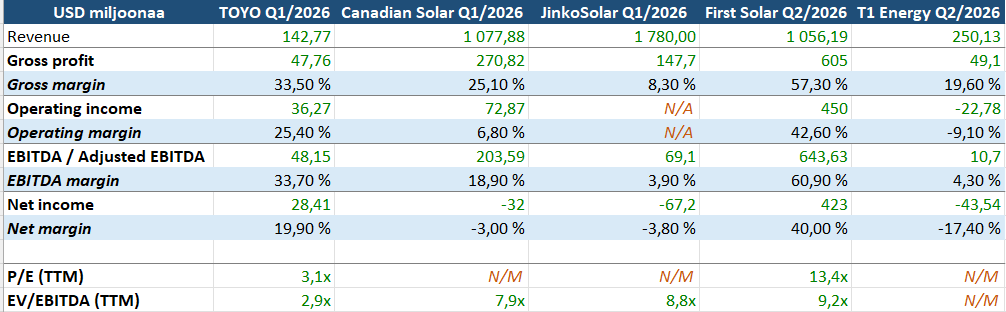
Toyo offentliggør sit kvartalsregnskab i dag kl. 15:30 finsk tid. Nedenfor er en sammenligning med konkurrenterne baseret på de senest offentliggjorte kvartaler.

Årsagen til, at First Solars bruttomargin er højere end de andres, er 45X-skattefordelene, som de inkluderer i bruttomarginen, før disse skatteindtægter udbetales.

2 Synes om

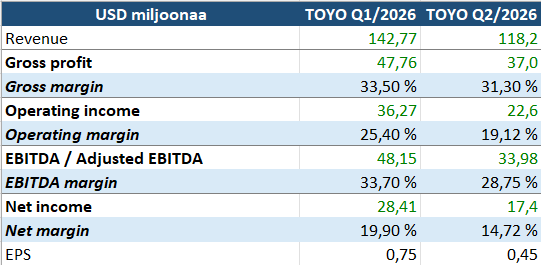
Resultatet er ude, og det var i hvert fald en lille skuffelse for mit vedkommende.

2 Synes om

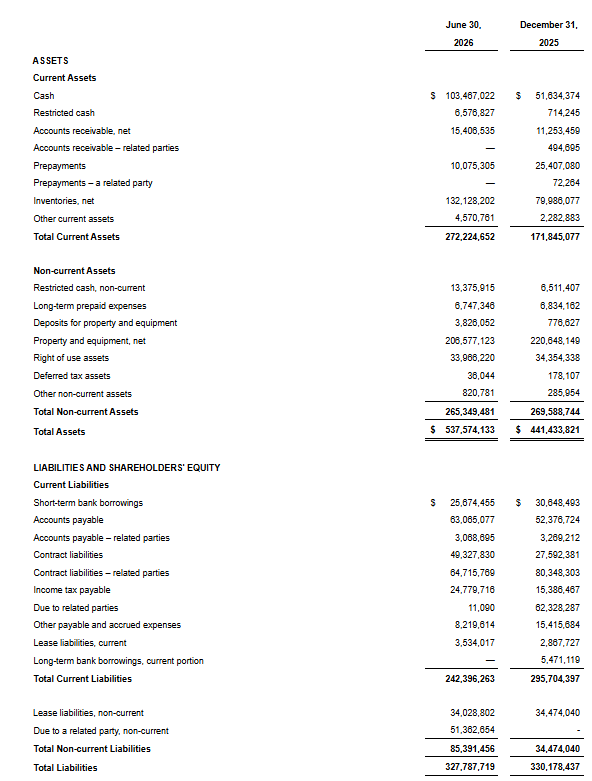
Nå, nu begynder værdiansættelsesmultiplerne at være på et godt niveau med et P/B på 0,9 og et P/E på 2,5.

5 Synes om