Efter at Japans 80’er-boble brast, er landets økonomi stagneret i et deflatorisk økonomisk miljø. I løbet af indeværende år er inflationen dog endelig steget til 3 procent. Samtidig kæmper andre udviklede lande med en inflation på 10%.
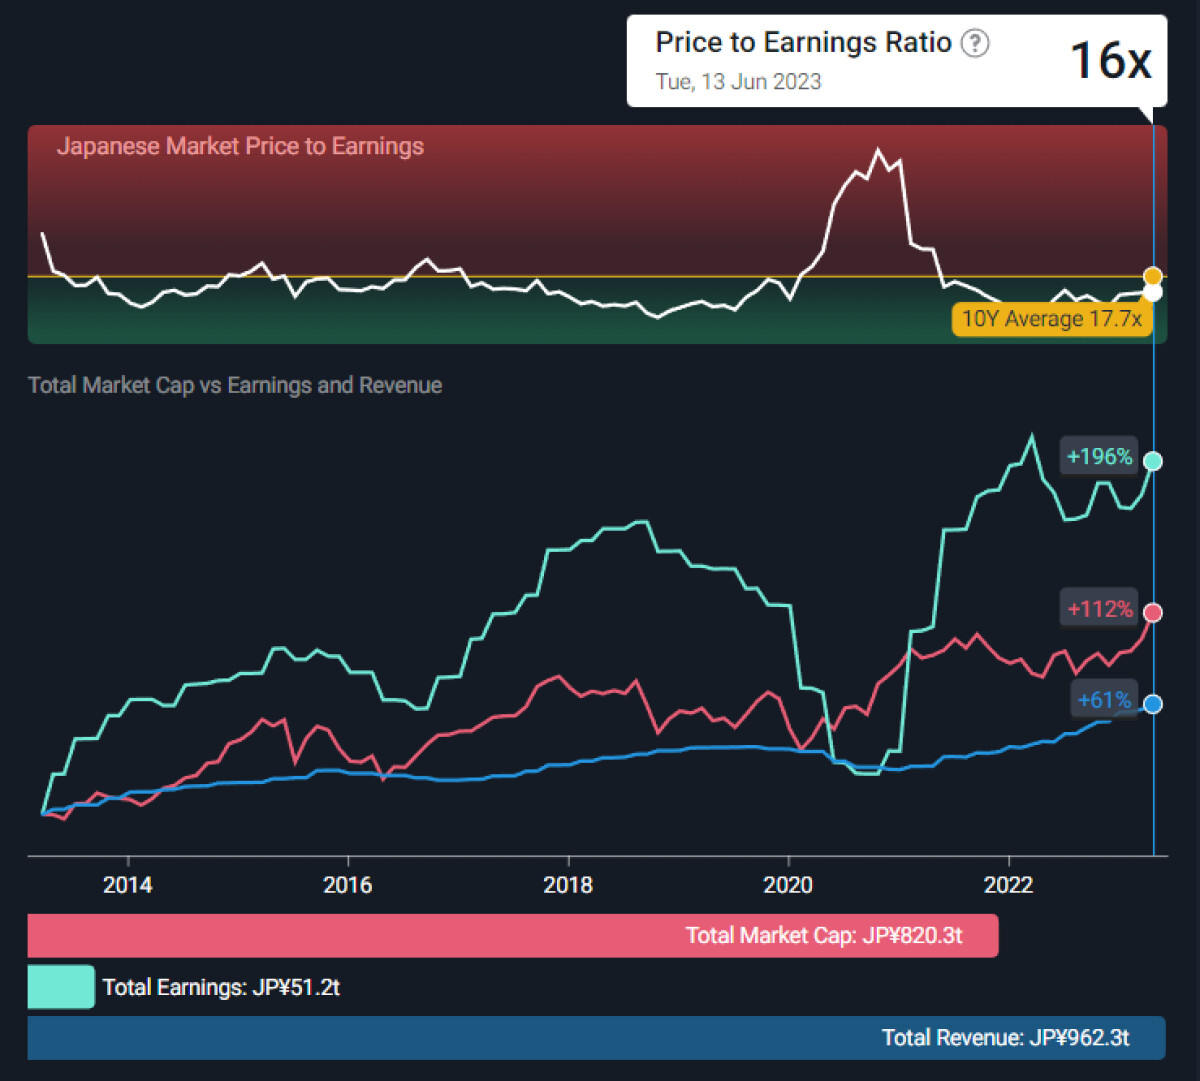
Selvom Japan ikke ser ud til at være populær som investeringsdestination i mainstream, kan det så tjene som en del af en investors portefølje, der ikke tror på en hurtig vending af inflationen eller holdbarheden af de nuværende værdiansættelsesniveauer? Nikkei-indeksets median ttm P/E er 14,25 sammenlignet med S&P 500’s P/E på 19,25.
Hvis japanske aktier kunne købes gennem en populær mægler som Nordnet, og hvis selskabernes delårsrapporter var tilgængelige på engelsk, så ville det være interessant også at følge japanske aktier. Lige nu bremses overvågningen af det japanske marked nok af sprogbarrieren og de manglende handelsmuligheder hos populære mæglere.
På Inderes’ hjemmeside kan man i øvrigt finde analyser foretaget af Sifter [1] af mindst to japanske virksomheder, Sony Corporation [2][3] og Disco Corporation [4].
Japan er et interessant land, hvor der bor over 125 millioner mennesker. Det har lange traditioner, men har det virkelig ændret sig tilstrækkeligt som tiden er gået?
Baseret på personlige erfaringer er Japan måske en smule for hierarkisk og til dels derfor ineffektivt. Det, der overraskede mig, var de svage engelskkundskaber. Et godt eksempel på hierarkiet var, at respekten for ældre mennesker var en hindring for videndeling, da en ung medarbejder ikke kan hæve sig over sin ældre overordnede i form af viden og færdigheder. Det begrænsede informationsstrømmen. Derudover kom ineffektiviteten til udtryk ved, at hvis teamlederen var længe på kontoret, kunne de underordnede ikke tage hjem før, hvilket sandsynligvis førte til unødig ventetid, og arbejdsdagene blev meget lange. Desuden tager pendling ofte lang tid på trods af den effektive togdrift.
Jeg har fulgt Japans udvikling med interesse. Det er et stort marked, men det står over for en kæmpe udfordring, efterhånden som befolkningen bliver ældre. Kan Japan forny sig selv?
Selvom en forhøjelse af den japanske tiårige styringsrente med 25 basispoint ikke lyder af meget, kan det indikere, hvor pengene vil strømme hen i fremtiden: Siden 90’erne er japanernes aktiver strømmet til udlandet, efter at yennen og Nikkei begyndte at falde i værdi. Som eksempel er japanerne de største netoejere af amerikanske statsobligationer (US bonds), og hvis man begynder at få et fornuftigt afkast på obligationer i hjemlandet, og yennen styrkes, vil pengene begynde at finde vej tilbage til hjemlandet.
Det er også værd at overveje, om pengene – hvis den førnævnte trend starter – også vil strømme ind i Nikkei eller primært i obligationer og bankkonti. Og hvordan vil en styrkelse af yennen påvirke de japanske virksomheder?
Emnet er ret komplekst, og det er nemt at opstille både bull- og bear-scenarier for det. Mit eget gæt er dog, at trenden forbedrer det forventede afkast på Nikkei i forhold til S&P 500. Hvilke tanker og perspektiver har I?
For dem, der er interesserede i emnet, anbefaler jeg at læse/lytte til Macro Compass-artiklen:
Japan står i stampe på grund af en stædig og konservativ mentalitet. Denne mentalitet repræsenteres især af den ældre generation, men hos de unge blæser der allerede, i det mindste delvist, nye vinde.
Hvad sker der, når de unge med tiden bliver stemmeflertallet? Det ser jeg frem til med interesse. Ventetiden kan dog blive lang..
Sentimentet er endelig vendt fra Japans mere end 30 år lange pessimisme til i det mindste kortsigtet optimisme; siden årsskiftet er Nikkei-indekset steget med 26 %.
Der er dog gode grunde til optimismen, som gennemgås i videoen.
Kort opsummeret er drivkræfterne bag det forbedrede sentiment:
japanske virksomheders forbedrede og fortsat stigende egenkapitalforrentning, hvor den største faktor er, at virksomhedskulturen ændrer sig til at blive mere investorvenlig
de førnævnte faktorers indvirkning på værdiansættelsesmultiplerne
…Hvis de reformer, Shinzo Abe påbegyndte, fortsætter, kan Japan efter sin “periode uden retning” omsider blive det såkaldte “nye mulighedernes land” for investorer..???
I tirsdags krydsede Japans Nikkei 225-indeks 33.000 for første gang siden 1990.
Vi besluttede at kigge nærmere på Japans aktiemarked for at se, hvad der driver outperformance i forhold til andre globale benchmarks, og om det er bæredygtigt:
Nikkei 225-indekset er nu steget omkring 30 % år-til-dato sammenlignet med S&P 500- og MSCI world-indekserne, som er steget med henholdsvis 14 % og 12 %. Den stigning på 30 % er en smule misvisende, da Nikkei er prissat i yen, men selv prissat i USD er det steget 20 % i år…
En årelang indsats for at forbedre corporate governance i Japan og øge aktionærværdien har haft begrænset succes. Men det ser ud til at være ved at ændre sig.
Udenlandske investorer er også begyndt at være opmærksomme efter at have set gevinsterne på Berkshire Hathaways japanske investeringer.
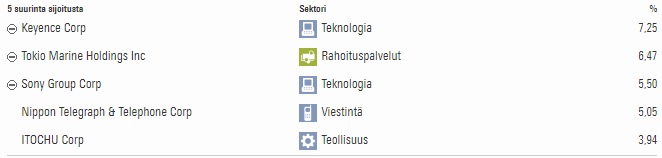
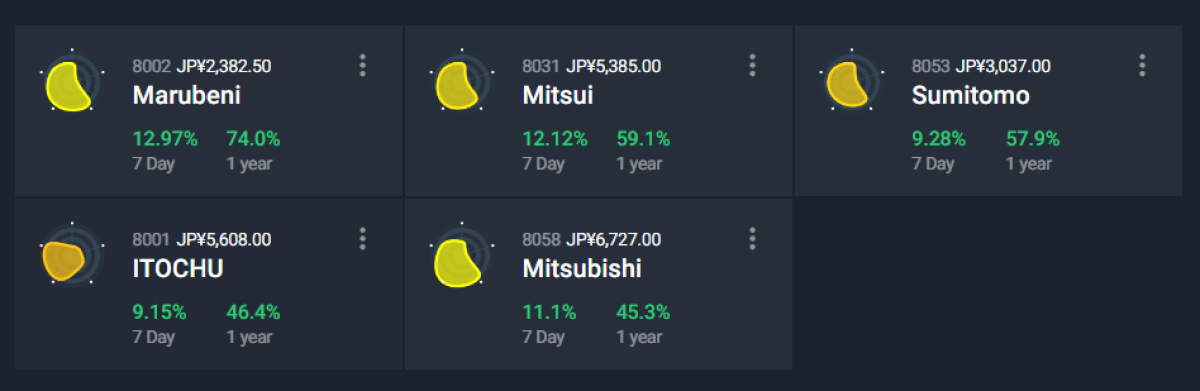
I 2020 begyndte Warren Buffett at købe aktier i Japans fem største konglomerater (vist nedenfor), hvoraf nogle nu er steget med mere end 200 %.
Ja, det japanske marked har længe været interessant for investorer, hvilket den brede offentlighed nu har bemærket.
En svækket yen sætter gang i eksporten og giver samtidig en upside-mulighed på valutasiden, senest når rentenedsættelserne begynder i USA.
En markant negativ realrente skaber grundlaget for en aktieboble; det helt store spørgsmål er, hvornår man kan tale om en bobledannelse. Min egen vurdering er, at der går et stykke tid endnu.
En stigning i Nikkei på 30 % på et halvt år er så lodret, at der kan forekomme en vis konsolidering undervejs, hvorfor det er en god idé at bevare is i maven
Dette er dog blot min egen uansvarlige spekulation.
De er sikkert også såkaldte ADR-aktier, som har en lille løbende ekstraomkostning, bl.a. ved udbytter. Det billigste ville være at eje aktier købt direkte på Tokyo-børsen.
Jeg vil gerne købe “Itochu Corporation” på den japanske børs, som Buffett også har købt. Hvor kan man købe det, og kan jeg overhovedet købe det gennem OP? De ejer bl.a. ca. 25 % af Metsä Fibre.
Her er en artikel af Henri Huovinen om Japan som investeringsobjekt.
BlackRock har indtil videre haft ret med hensyn til Japan. TOPIX, som er et af Japans mest fulgte aktieindekser, gav et afkast på 17,8 procent i løbet af årets første kvartal. I amerikanske dollars lød stigningen på omkring 11 procent. Det lavere afkast i dollars skyldtes svækkelsen af den japanske yen i forhold til verdens reservevaluta.
Det stærke afkast i starten af året skræmmer ikke BlackRock. I en nylig strategiopdatering hævede de det japanske aktiemarked til en endnu større overvægt og listede tre grunde til at investere i Japan.
Underoverskrifter:
Der er afkastmuligheder på de europæiske aktiemarkeder