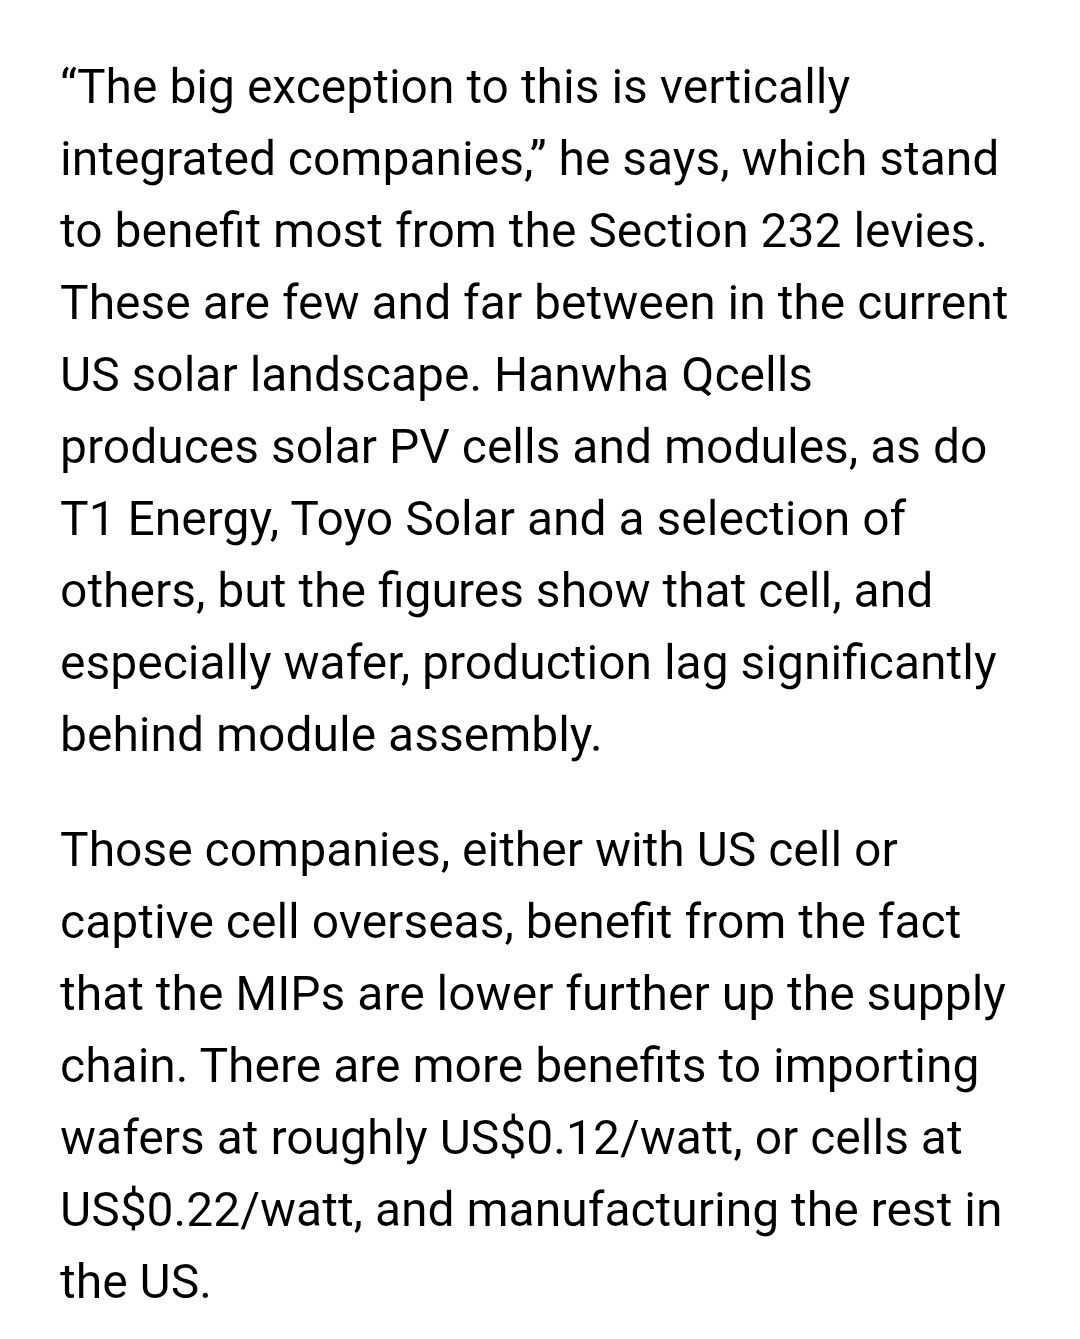
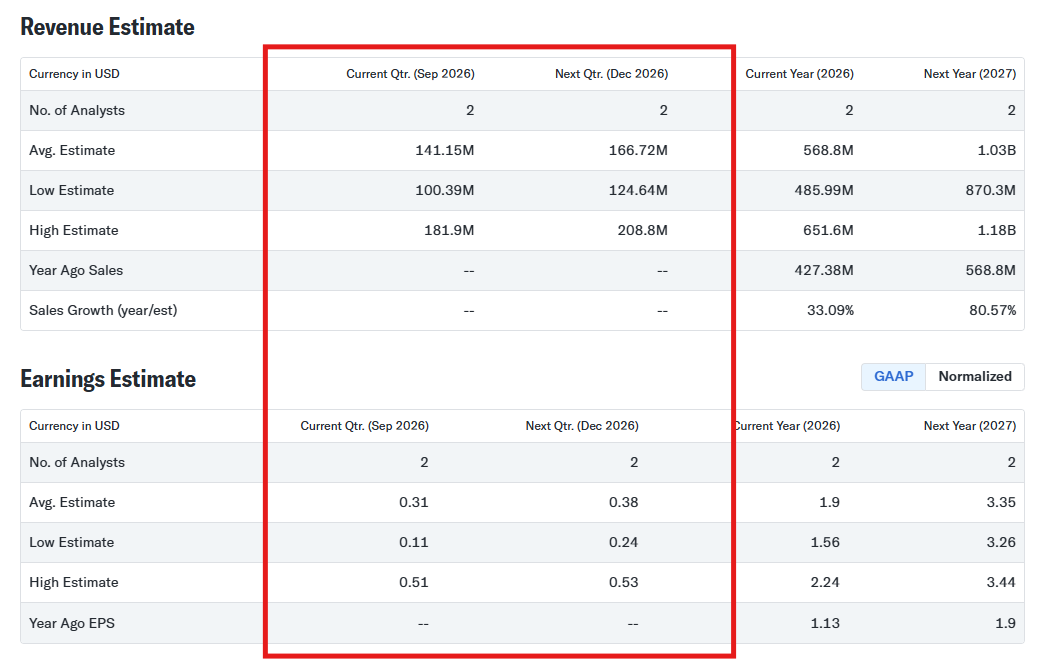
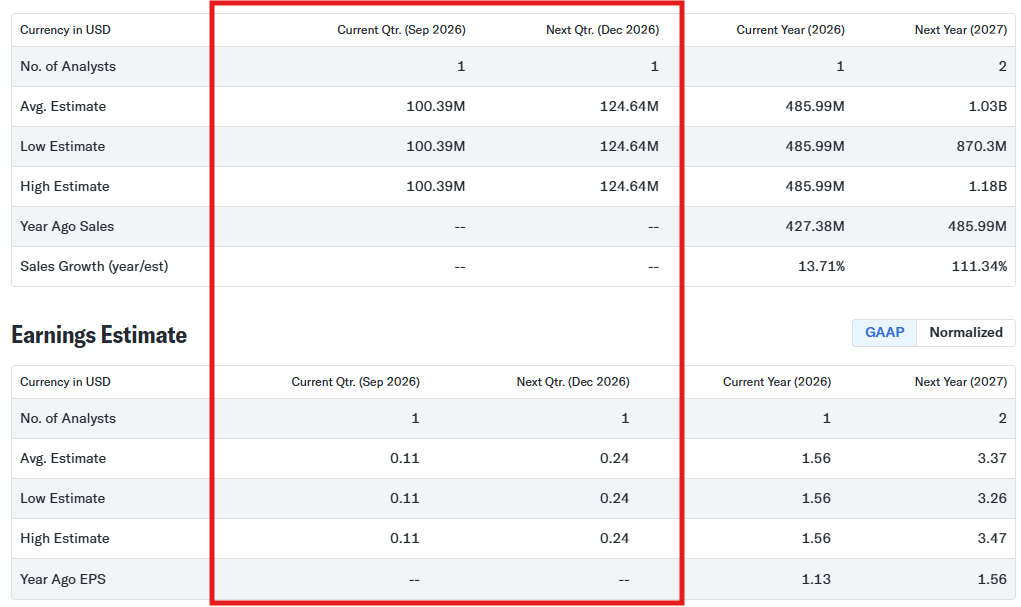
Oli pakko ostaa erä kun ei ymmärrä miksi ei näillä luvuilla ja näkymillä ostaisi! On toki ollut putoava puukko jo pitkän aikaa. Trend is your friend but not until the end?
2 tykkäystä
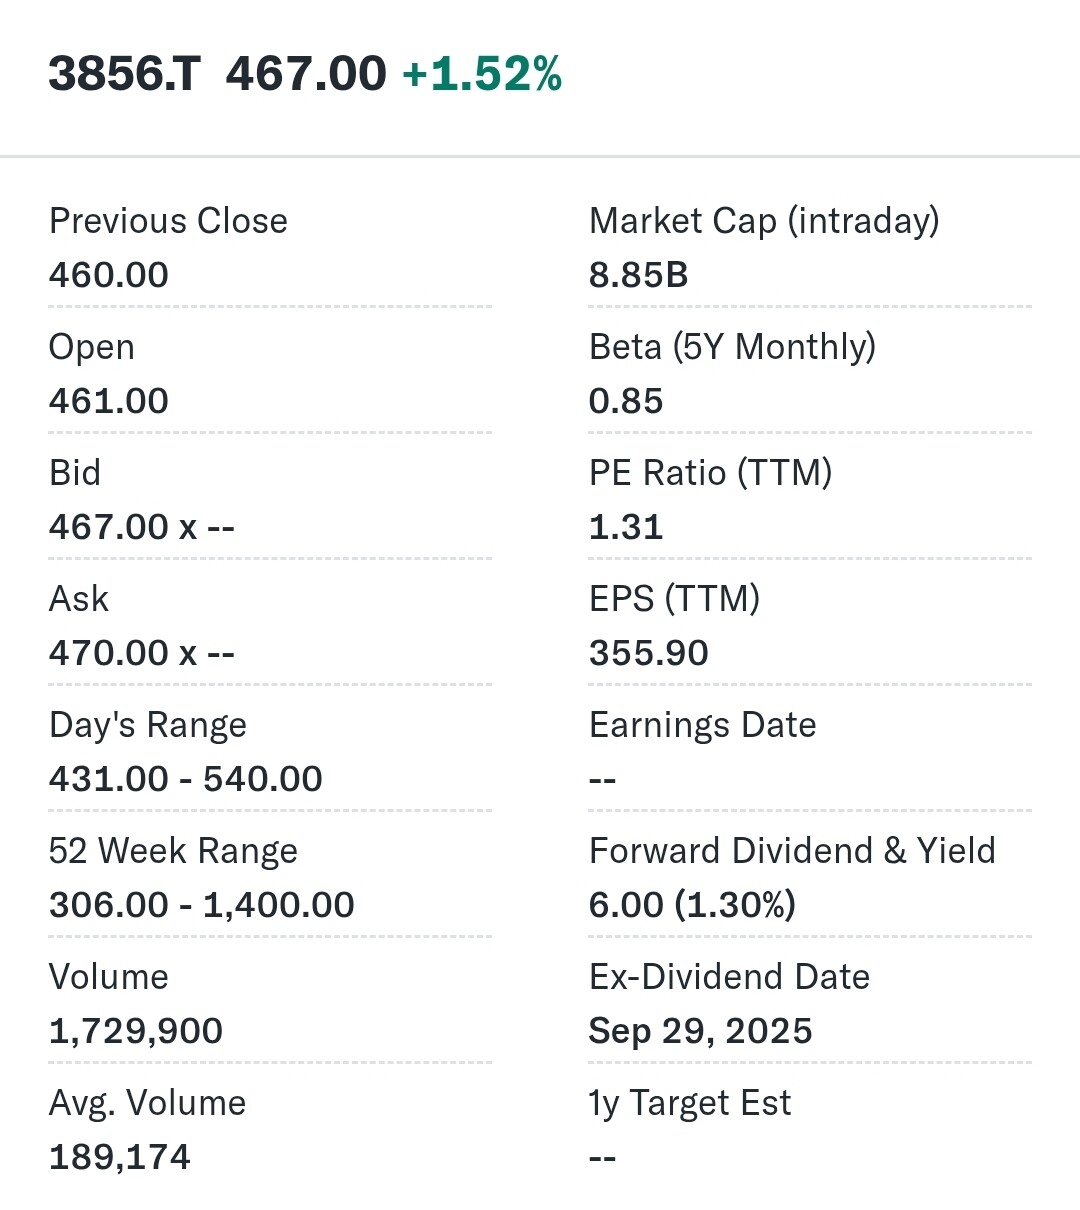
Toyon pääomistaja Abalancen osake on tänään plussalla isolla vaihdolla. Abalalancella on omien osakkeiden osto ohjelma päällä.
Abalancen markkina arvo on tänään n. 55m dollaria ja heidän toyo position arvo on n. 129m dollaria.

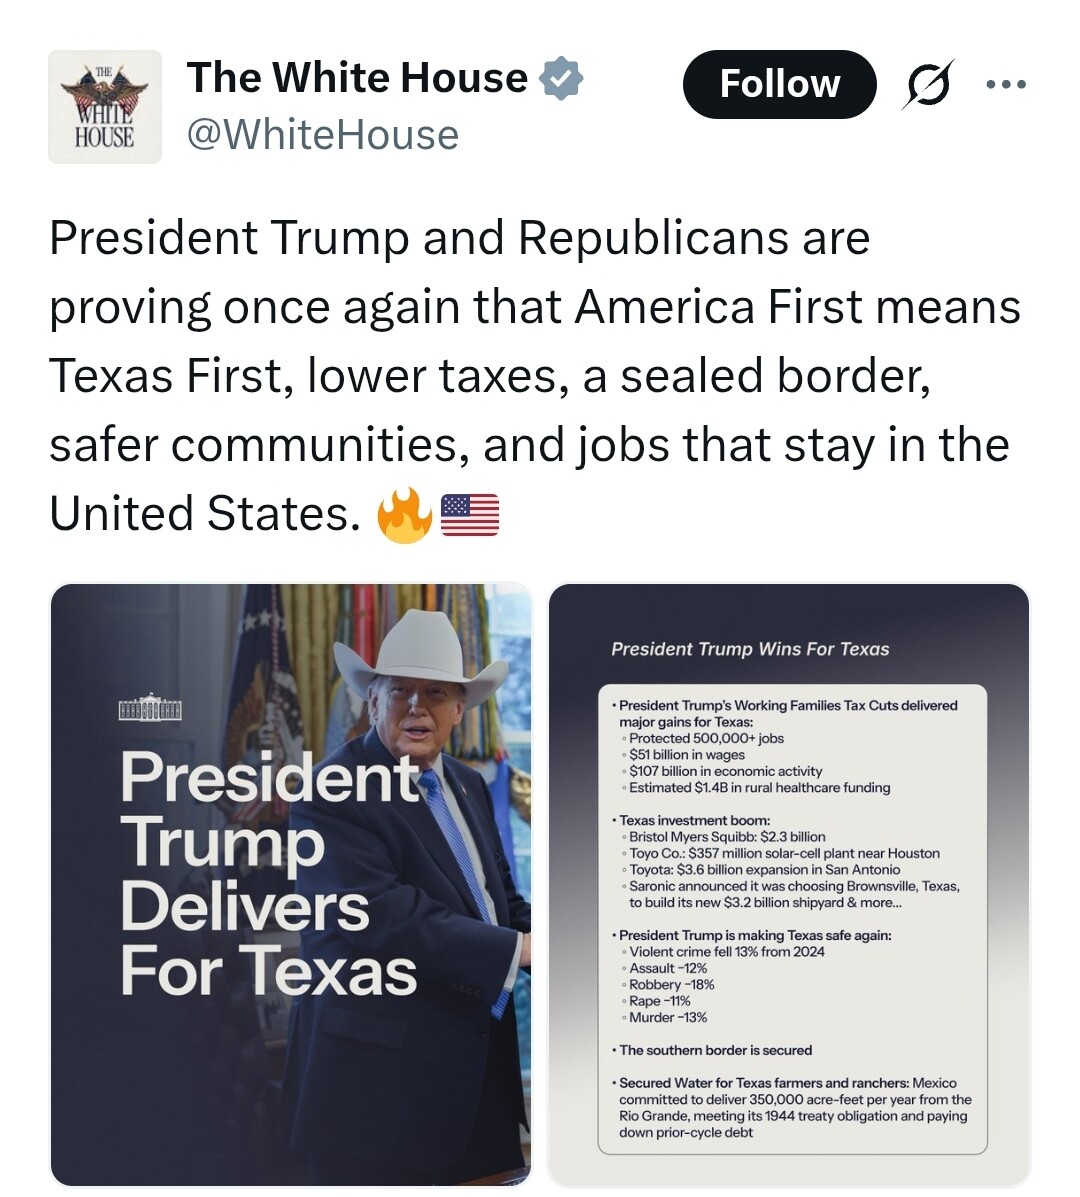
Toyo mainittu Maga miehen vaalimainoksessa 
1 tykkäys
Tässä on tovi tullut osteltua eri uusiutuvan energian osakkeita ja nyt pohdin uusia mahdollisuuksia. Nämä osuneet yllättävän hyvin verrattuna muihin hakuihin 
Aurinko- ja tuulivoiman osalta iso ongelma on ollut energian varastoiminen.
Olen tovin työskennellyt akkujen kanssa ja nyt ollaan oikeasti suuren murroksen kynnyksellä. Akkuja tulee markkinoille aivan järkyttäviä määriä, hinnat laskeneet, sekä käyttöiät moninkertaistuneet. Akkujen positiivinen kehitys voisi vaikuttaa markkinan kasvuun.
Tämä voisi olla mielenkiintoinen osake.
Jos puhutaan multibaggerista:
- Mikä on TOYO nykyinen ja realistinen tuleva markkinaosuus?
- Miten tuotteet vertautuvat kilpailijoihin hinnassa, tehossa ja hyötysuhteessa?
- Miten USA vuoden 2028 vaalit ja tukipolitiikka voivat vaikuttaa caseen?
- Miten Texasin hanke rahoitetaan ja kuinka suuri laimennusriski on?
- Kuinka kestävä nykyinen korkea marginaali on?
Jos Texasin suunnitelma onnistuu niin kyllä tässä on valtavasti potentiaalia.
Mitä tulee Toyon tulevaisuuden näkymiin, niin heidän tulevaisuuden menestys perustuu tuohon Texasin 1.5Gw HJT-kennotehtaaseen.
Pelkästään Yhdysvalloissa pelkkien kennojen markkina on arviolta 35-40GW. Yhdysvalloissa kennojen tuotanto oli Q2/2026 3,2GW. Arvio yhdysvaltalaisesta kennotuotannosta 2028-2030 on 20-35gw.
Eli toyon markkina osuus on kenno tehtaan valmistumisen jälkeen jotain n. 4%-7,5% (kennot). Eli vaje pitää vielä korvata tuonnilla Yhdysvaltoihin.
4.12.2026 voimaa tuleva Section 232 asetus suojaa jatkossa yhdysvaltalaista tuotantoa ja asettaa lattia hinnat tuontikennoille (0,22 USD / W) ja moduuleille (0,38 USD / W)
Nykyiset Toyon myyntihinnat H1/2026 oli seuraavat 0.053$ kenno ja 0.23$ moduulit.
Huhujen mukaan Toyolla on suunnitteilla valmistaa myös Houstonin tehtaassa myös pii-kiekot itse. Eli tuolla Section 232 asetuksella pitäisi olla katteita nostava vaikutus.
Lisäksi uskon että Toyo saa jonkinlaisen siirtymäajan Joulukuussa. kauppaministeriöltä Etiopian tuontiin, kunnes Yhdysvaltain kennotehdas on tuotannossa.
Mitä tulee noihin HJT kennoihin niin niiden hyötysuhde kuumalla on n. 3-7% tehokkaampi, kuin topcon kennon, lisäksi näissä on korkeampi tuotto per-neliömetri ja lisäksi näiden energia tuotto säilyy paremmin ikääntyessään. Kyseessä on ns. premium tuote ja tämä on parempi katteinen, kuin topcon kenno.
Yhdysvaltain veropolitiikka on rakennettu siten että aurinkopaneelien tukijärjestelmä on voimassa vuoteen 2030 ja alkaa siitä asteittain tippua. Tietääkseni demokraatit ovat suosikkeja välivaaleissa ja heillä on ollut yleensä myönteisempi näkemys uusiutuvaan energiaan. Kysymys on heidän mahdollinen tullipolitiikka.
Mitä tulee tuohon rahoitukseen niin uskon että 157m saadaan kasaan kassasta/nykyisestä rahavirrasta, kassa oli Q2 lopulla 123.4m . Veikkaan pessimistinä että seuraavan 1.5v operatiivinen rahavirta on “vain” 150m. Jos 200m rahoitetaan lainalla ja 8% korolla, niin se tekisi vuodessa 16m loven tulokseen.
Uskon että Abalance ei halua luopua omistusosuudestaan.
Voisin veikata että nettotulos marginaali on tulevaisuudessa jotain 15-20% välillä, verohyvityksien kanssa.
Jos liikevaihto olisi 2028 lopulla 950m ja siitä
tehtäisiin 17% nettotulosta, niin 50m osake määrällä eps olisi 3,23$ ja jos käytetään ko konservatiivistä pe 12 lukua, niin se olisi 38,76$ per osake. Mikäli tulevaisuuden ennusteet pitää paikkaansa, niin mahdollisesti vuoden 2030 pe voisi olla 1.
Kun katsoo Toyon liikevaihto historiaa, niin he ovat historiassa yllättäneet ylärivin osalta.
Alla vielä mielenkiintoinen kuva Yhdysvaltojen aurinko energia tuotannosta.

3 tykkäystä
Kiitos vastauksesta, erittäin hyvin avattu.
Keissi kuulostaa kyllä tosi mielenkiintoiselta ja upsidea on paljon, mutta mitä enemmän tätä katsoo, niin alkaa myös vähän ymmärtää miksi arvostus on näin matala. Aika monta isoa palasta pitää vielä osua kohdalleen.
Muutama kommentti/kysymys:
Eikö tässä ole enemmän kyse siitä, että HJT:n suhteellinen etu TOPConiin nähden riippuu asennuspaikan ilmastosta ja olosuhteista, ja etu korostuu erityisesti kuumissa ympäristöissä? Tällöin myös USA:n markkinan maantieteellisellä jakautumisella olisi aika suuri merkitys.
Tuskin koko kassaa voidaan kuitenkaan käyttää hankkeen rahoittamiseen. Riskienhallinnan näkökulmasta 200 miljoonan dollarin velka tuntuisi Toyo:n kokoiselle yhtiölle melko raskaalta. Itse pitäisin todennäköisempänä jonkinlaista kevyttä diluutiota, jolla ei vielä olisi olennaista vaikutusta sijoituscaseen.
Miten näet onko tuo liikevaihto realistinen jos tavoitteena on tehtaan pilottilinja avaaminen Q1 2028?
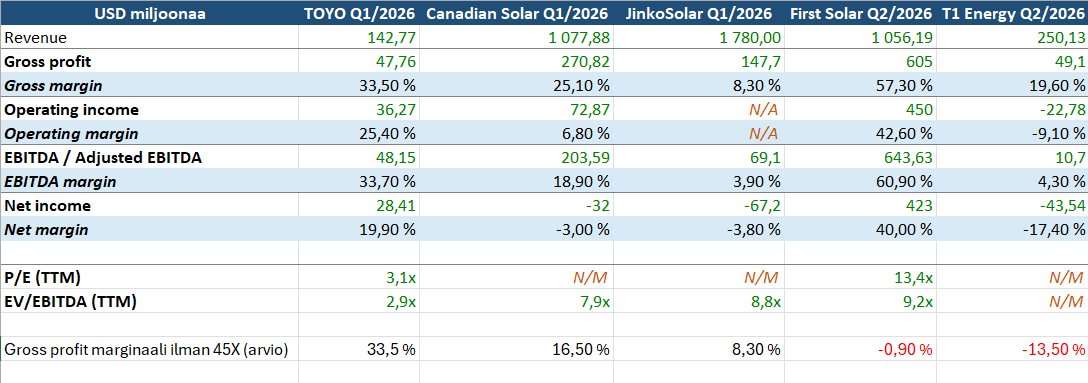
Entä kilpailijat - Canadian Solar, Qcells, First Solar ovat jo valmiimpia tullisuojattuun markkinaan. Mitä jos TOYO tulee USA:n kennomarkkinaan 1–2 vuotta muita myöhemmin, jolloin osa parhaista asiakkaista, maantieteellisistä alueista, sopimuksista ja toimitusketjuista voi olla jo lukittu kilpailijoille?
Jos poliittinen suojamuuri joskus katoaa, Toyon USA-tehdas tuskin pystyy kilpailemaan maailman erittäin halpaa aasialaista tuotantoa vastaan. Ainakin osa Kiinan halpatuotannosta löytää USA.n markkinoille jo alkuvaiheessa, mutta kysymys on ehkä että kuinka suuri osa. Vahvasti uskon markkinan suureen kasvuun, joka voisi edistää Toyon kasvua - kuitenkin isoja riskejä on ilmassa.
Eli siellä missä on kuuma, niin siellä on auringon paistaa enemmän.
Eli seuraavan 1.5v rahavirta on n. 150m ja kassassa oli Q2/2026 lopulla 123m. Eli rahavirta riittää kattamaan tuon 157m. Lisäksi debt to ebitda olisi alle 2 nykyisen 77m velan + 200m tehdas velan kanssa. H1 adjusted ebitda oli 82m.
Esim Relais Groupilla debt to ebitda suhde on 3,79
Mikäli Etiopia saadaan osittain pidettyä käynnissä tuonne asti, niin on hyvin realistinen.
Pidän ainoana todellisena kilpailiana Toyolle First Solaria (katso alla oleva kuva) ja tietääkseni heidän tuotanto on myyty loppuun 2028 asti. Ja uskon että Yhdysvaltain energian kulutus tulee nousemaan ja pienemmälle toimijalle on tilaa.
Myöhäinen tulo kenno markkinalle ei ole ongelma, koska vajaus on vuositasolla kotimaiselle tuotannolle tehtaan käynnistymisen aikana vielä n. 20GW
1 tykkäys
Alla PV-techin artikkeli missä todetaan että Toyo on yksi Section 232 hyötyjistä.
Eli koska Toyolla on omaa kennotuotantoa, Etiopiassa, niin tuolla kennon 0,22$/w minimi hinnalla ei ole väliä, vaikka konsernin sisäinen siirtohinta nelikertaistuu. Toisinsanoen uusi sääntely kaksinkertaistaa kennon hinnan sellaisille yhdysvaltalaisille paneelitehtaille, jotka joutuvat ostamaan kennoikseen ulkopuolista tuontitavaraa.
Roth Capital arvioi että Section 232 nostaa tuonti moduulien hintaa 0,10$/w
Toyon sekalainen bruttokate oli H1/2026 0,03$/w. 0,01$ lisäys bruttokatteeseen, nostaa vuositasolla Toyon bruttokatetta 56m $
H1/2026 volyymillä (2 801,5 MW) x 0,01$ = 28m x2 = 56m, lisäksi jos opex ei nouse, niin 17,6% veroasteella nettotulos nousisi n. 46,4m
Lisäksi Toyon Houstonin moduulitehtaan toinen 1GW linja käynnistyy syyskuussa, eli juuri ennen kuin moduulien hinnat nousee 4.12.2026