Jag fick äntligen tag på Hoivas bokslut för 2025 och här är den tidigare tabellen uppdaterad. Det gick bättre för Hoiva 2025 än 2023–2024, eftersom räntesänkningarna som väntat gynnade fonden. Kassaflödesavkastningen förbättrades tydligt och 2025 gav Hoiva sina ägare en kassaflödesavkastning på 2,5 %.
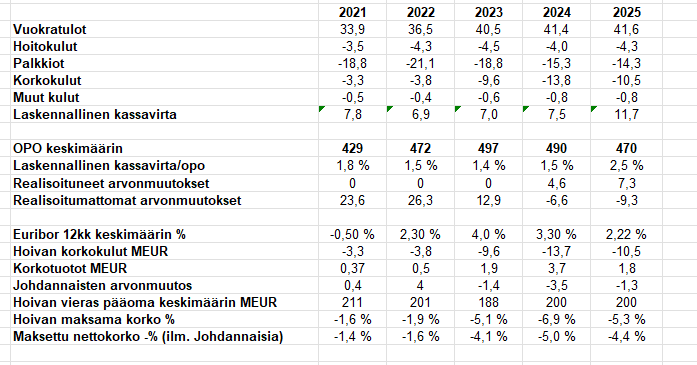
Som jag tidigare har räknat ut här (t.ex. här: Titanium - Kasvun toista tukijalkaa etsimässä - #2078 käyttäjältä Sauli_Vilen), borde Hoivas kassaflödesavkastning ligga på drygt 3 % med dagens räntenivåer. Avkastningen för 2025 tyngs av en kassa på över 60 MEUR. Jag ser ingen anledning att ändra mina tidigare antaganden om detta. För nyare läsare kan nämnas att kassaflödena 2021–2023 påverkades negativt av resultatbaserade arvoden/transaktionsarvoden, vilket drabbade det i övrigt goda kassaflödet hårt. Nu är arvodena permanent lägre, men tyvärr kräver banken mycket högre ersättning av fonden än tidigare.
När det gäller PE-fonden har försäljningen tyvärr vänt i en nedåtgående trend. Nettoinbetalningarna var 13 MEUR för Q4’25, 8 MEUR för Q1’26 och endast 5 MEUR för Q2’26. De där 5 MEUR per kvartal innebär bara 20 MEUR per år, och den nivån är alldeles för låg om målet är att täppa till det kommande hålet i Hoiva. Man får hoppas att denna svaghet förklaras av goda framsteg inom kapitalförvaltningen.