Terveystalo kommer til ROAST  , så lad os åbne en egen tråd for selskabet her.
ROAST LIVE starter på inderesTV den 21.8. omkring kl. 10:15 ROAST Terveystalo 21.8.2018 - Inderes
Terveystalo kommer til ROAST , så lad os åbne en egen tråd for selskabet her.
ROAST LIVE starter på inderesTV den 21.8. omkring kl. 10:15 ROAST Terveystalo 21.8.2018 - Inderes
Fantastisk!! Godt at vi får dette sted til Roast. Social- og sundhedssektoren og hvordan dette adskiller sig fra Pihlajalinna interesserer mig!!
Konkurrent Pihlajalinna kæmper stadig med rentabilitetsproblemer https://www.inderes.fi/tiedotteet/pihlajalinnan-puolivuosikatsaus-11-3062018-6-kk
Har Attendo-virksomhedskøbet skabt en konkurrencefordel på den offentlige eller private side?
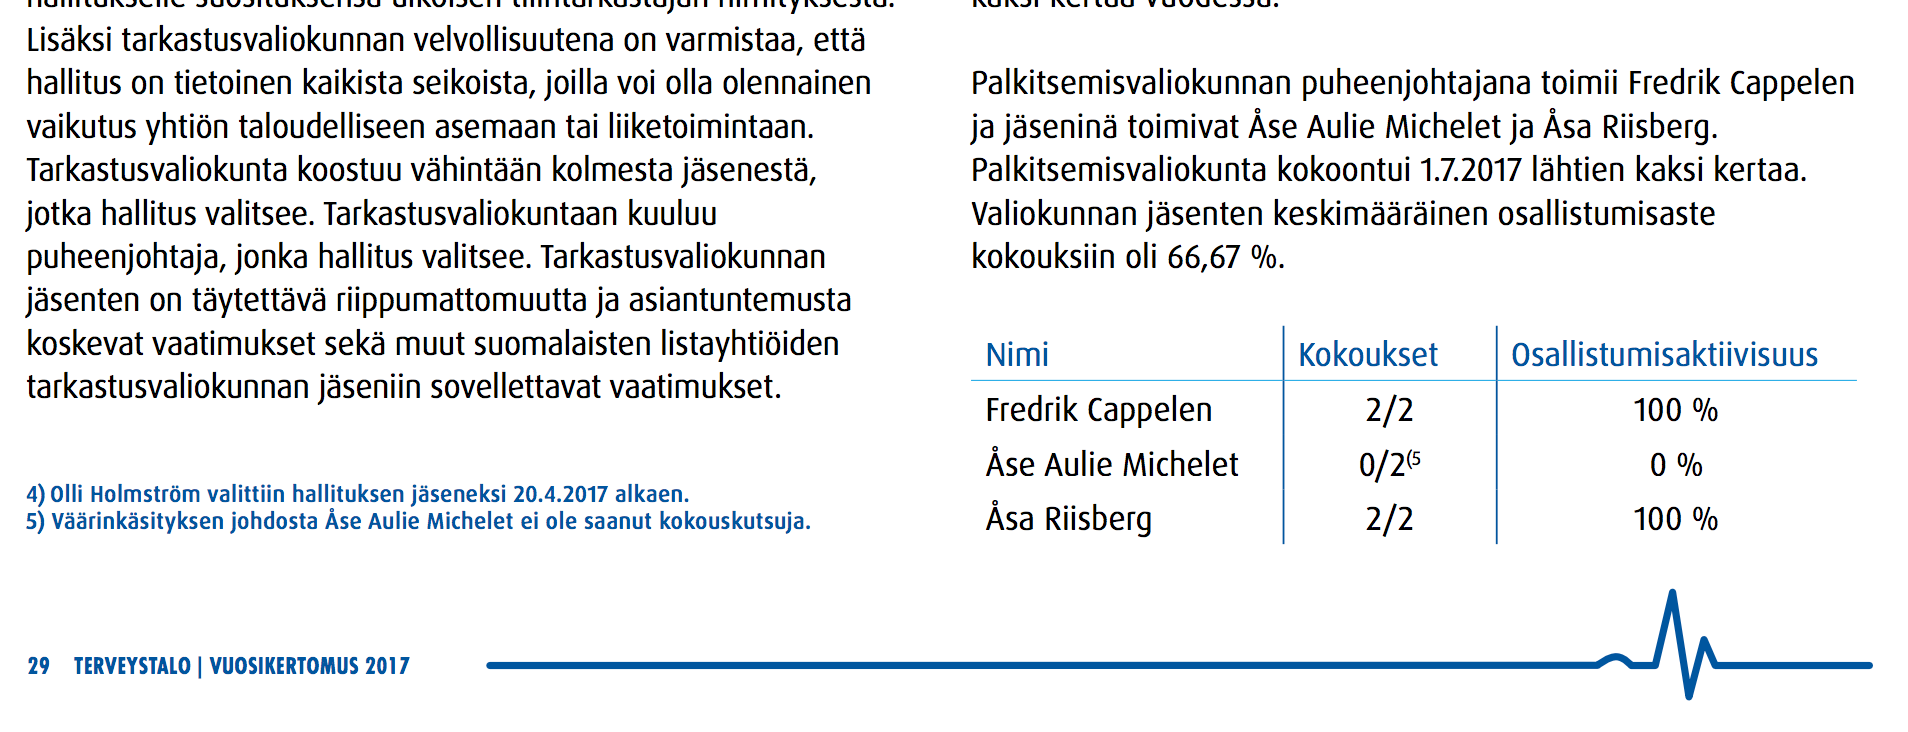
En sjov kuriosum i Terveystalos årsrapport:
“5) På grund af en misforståelse har Åse Aulie Michelet ikke modtaget indkaldelser til møderne.”
Det sker selv i de bedste kredse.
(Til belønningsudvalgets opgaver hører bl.a. “Bestyrelsens belønningsudvalg identificerer personer, der ville være kvalificerede til at fungere som selskabets administrerende direktør og giver bestyrelsen sin anbefaling om valg af administrerende direktør.”)
Frygten for, at social- og sundhedsreformen går igennem, stiger:
Her er hele ROAST, og under samme link finder du en tidsinddeling af, hvad der blev spurgt om og talt om: ROAST Terveystalo 21.8.2018 - Inderes
Her er indholdet:
00:40 Hvem er du, og hvor kommer du fra?
01:20 Hvad laver Terveystalo?
02:01 Kort pitch: Hvorfor ville Terveystalo være en god investering?
02:41 Er det acceptabelt at tjene penge på sundhedspleje?
04:10 Big data og udnyttelse af patientdata: kan det monetariseres?
06:12 Vigtigheden af kultur set med administrerende direktørs øjne hos Terveystalo?
07:58 Forsikringsselskaber og sundhedsplejeselskaber samarbejder på forskellige niveauer. Hvordan positionerer Terveystalo sig i forhold til forsikringsselskaber og konkurrenter?
09:40 Hvordan har Terveystalo forberedt sig på, at nøglepersoner forlader virksomheden?
11:28 Hvordan har arbejdsmiljøkundeskaberne udviklet sig i år, og hvilke fordele har Terveystalo på dette marked?
14:50 Diacor-handlen: hvordan er integrationen forløbet fra et kundebevaringsperspektiv for arbejdsmiljøet? ROASTs produktionsteam er blevet henvist til kundernes overgang til konkurrenter.
16:50 Hvad forsinker konkurrencemyndigheden i forbindelse med undersøgelsen af Attendo-handlen?
18:00 Kommer der medarbejderforhandlinger hos Attendo, når handlen er afsluttet?
19:30 Attendos mange kommunale outsourcings udløber i 2019 eller de kommende år. Købte Terveystalo udløbne kontrakter?
21:20 Kirurgisk aktivitet og lovændringer: har I været nødt til at reducere kirurgisk aktivitet, f.eks. i Varkaus?
22:33 Hvor stor en del af arbejdsmiljøaftalerne er faste priser?
24:30 Hvad er digitaliseringens rolle hos Terveystalo?
26:45 Hvis sote (social- og sundhedsreformen) implementeres, hvad sker der så med arbejdsmiljøet?
29:32 Hvordan ser du det kommunale outsourcingmarked, når kommunernes muligheder for outsourcing begrænses?
33:48 Hvad gør Pihlajalinna og Mehiläinen bedre end Terveystalo?
34:50 Er det svært at finde kvalificeret personale i Nord- og Østfinland?
38:10 Terveystalos balance indeholder en betydelig goodwill, hvilket revisoren også har bemærket. Bør investorer bekymre sig?
41:30 De mest almindelige udfordringer ved virksomhedskøb?
43:00 Konkurrencen er skærpet blandt privatkunder: en permanent tilstand eller midlertidig?
44:20 Hvordan ville en recession påvirke Terveystalo?
46:20 Terveystalos goodwill i balancen kombineret med skærpet konkurrence og politiske risici er ikke dynamit?
48:00 Det store spil: ofrer alle de største sundhedsvirksomheder rentabilitet for vækst for at blive så store, at de ikke kan “ignoreres”, hvis sote kommer?
50:54 Skatteydernes perspektiv: er markedet ved at koncentrere sig bekymrende om Mehiläinen og Terveystalo? Samtidig hastes sote igennem, hvilket får uerfarne regioner til at allokere midler…
54:10 Hvordan er Terveystalo positioneret, hvis sote implementeres, eller i det scenarie, hvor det ikke sker?
56:15 Terveystalos rentabilitet reduceres af store afskrivninger. Vil du løfte sløret for, hvad Terveystalos sande rentabilitetspotentiale er?
57:45 Hvor er Terveystalo om fem år?
Hvem står for tur nu?  Tak @Verneri_Pulkkinen fra Terveystalos Roast. I gør et værdifuldt stykke arbejde for investorer, og det er endda gratis

Tak, den bedste belønning for arbejdet er, når man hører, at det gør glæde! 
Næste ROAST: Oplysninger kommer den 12. september =)
Haha, sjovt, den bedste Roast nogensinde er på vej. Viden er det monster, som kommunerne betaler for at slippe af med  helt genialt!! Markedsfør det!
Lad os løfte TTalo op igen. Kursen er faldet til omkring 8 €, og i fredagens markedsråd hentydede Taaleris Elomaa til, at den nu kunne fås til “gode odds”. For mig ville det være vigtigt at finde den dybeste og mest kvalitetsprægede analyse som muligt, før jeg træffer en købsbeslutning. Er der nogen, der har fulgt nærmere, hvorfor kursen halter, og er der kendskab til analyser, hvor man kan finde mere information? Tak!
Edit: Under Annis fik personalet tilsyneladende en pris på 8,6-8,7 €. Er grænsen blevet overskredet, så personalet sælger i panik for at redde deres kapital? Eller hvad er det, der tynger… social- og sundhedssektoren?
En vanskelig situation for Aston, når man tænker på, at en aktie, der engang kostede 11 euro, nu koster 8 euro, og denne ændring kræver en begrundelse. Markederne er ligeglade med, hvilken pris den enkelte investor har købt aktien til. Er 8 euro overhovedet en lav pris eller stadig en høj pris? Det er bedre at beregne virksomheders værdi “nedefra og op”. Hvad er kapitalkravet, hvad er den forventede renteudvikling? Hvad er virksomhedens og branchens risikoprofil, og hvad er BNP-udviklingen? I en ideel situation får du en markedsværdi for aktiekapitalen, som du derefter kan sammenligne med den pris, markedet tilbyder.
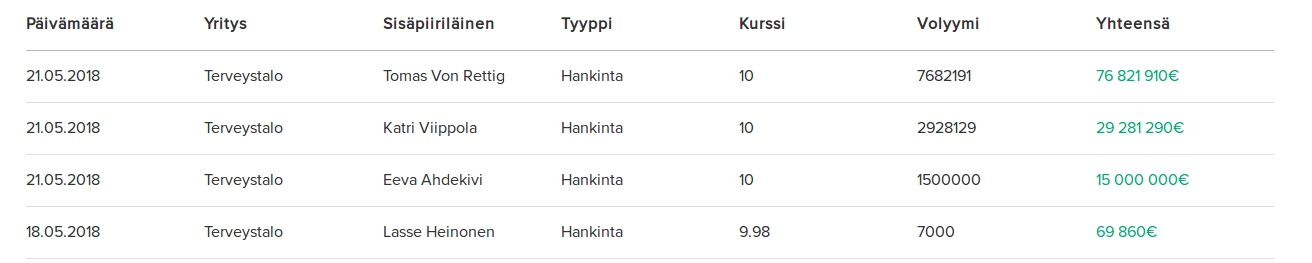
Nå, men nu er der praktisk talt insiderhandel. EQT solgte resten af sine ejerandele fra. EQT har sandsynligvis en bedre indsigt i Terveystalo end disse nye finske insidere
Disse opkøb er udelukkende relateret til Terveystalos børsnotering og EQT’s efterfølgende frasalg, så man kan ikke drage nogen konklusioner ud fra dem. Og de har trods alt ikke tilføjet noget til kurs 8
P/E ser ud til at være 18x i forhold til markedets forudsigelser for i år… Jeg ved ikke, om den skærpede konkurrence, som også blev diskuteret i ROAST (alle investerer for fuld gas før den sociale og sundhedsmæssige reform), vil sænke det, og selvfølgelig er muligheden for, at den sociale og sundhedsmæssige reform falder, en bekymring, selvom TT har spillet sine kort godt i begge scenarier.
Handlen med Arttendo blev vist for nylig afsluttet. Det bliver interessant at se, om det får en indvirkning på TT’s kursudvikling…
Bemærk, at Terveystalo kun købte Attendos sundhedsforretning, og Attendo (noteret på børsen i Stockholm) beholdt stadig sine ældreplejetjenester i Finland.
Glød forsvinder. Følelse ankommer.
Regeringen træder tilbage, og sundheds- og socialreformen falder. Olli kommenterer.
Lige på kornet.