Här är ännu Ronies kommentarer om förändringsförhandlingarna.
Terveystalo meddelade på tisdagen att man inleder förändringsförhandlingar inom affärsområdet för hälso- och sjukvårdstjänster. Förhandlingarna kan leda till en minskning av högst 110 tjänster samt eventuella permitteringar och är därmed i Terveystalos skala fortfarande av måttlig storlek. Förändringsförhandlingarna är en följd av det fortsatt svaga efterfrågeläget på marknaden för privata hälsotjänster. Vi ser över våra prognoser igen efter Q1-resultatet som publiceras på fredag (resultatprognosen kan läsas här).
Omsättningen minskade med 11,2 procent från jämförelseperioden till 308,2 (346,9) miljoner euro.
Det justerade[1)] rörelseresultatet (EBIT) minskade med 29,6 procent och uppgick till 33,7 (47,8) miljoner euro och 10,9 (13,8) procent av omsättningen.
Resultat per aktie, EPS minskade med 48,6 procent och uppgick till 0,14 (0,26) euro.
Oj då, där kom kallduschen, idag bär det utför. Var det verkligen en ”mild förkylningssäsong” eller är det branschens ständiga svepskäl för ett uselt resultat? Det känns som att den egna bekantskapskretsen och kollegorna var sjuka hela tiden.
Jag antar att det kommer fler bakslag från expansionen på tandvårdssidan. Den privata tandvården är verkligen i knipa, och förvärvet av Hohde lär knappast ge några euro hela vägen ner till sista raden.
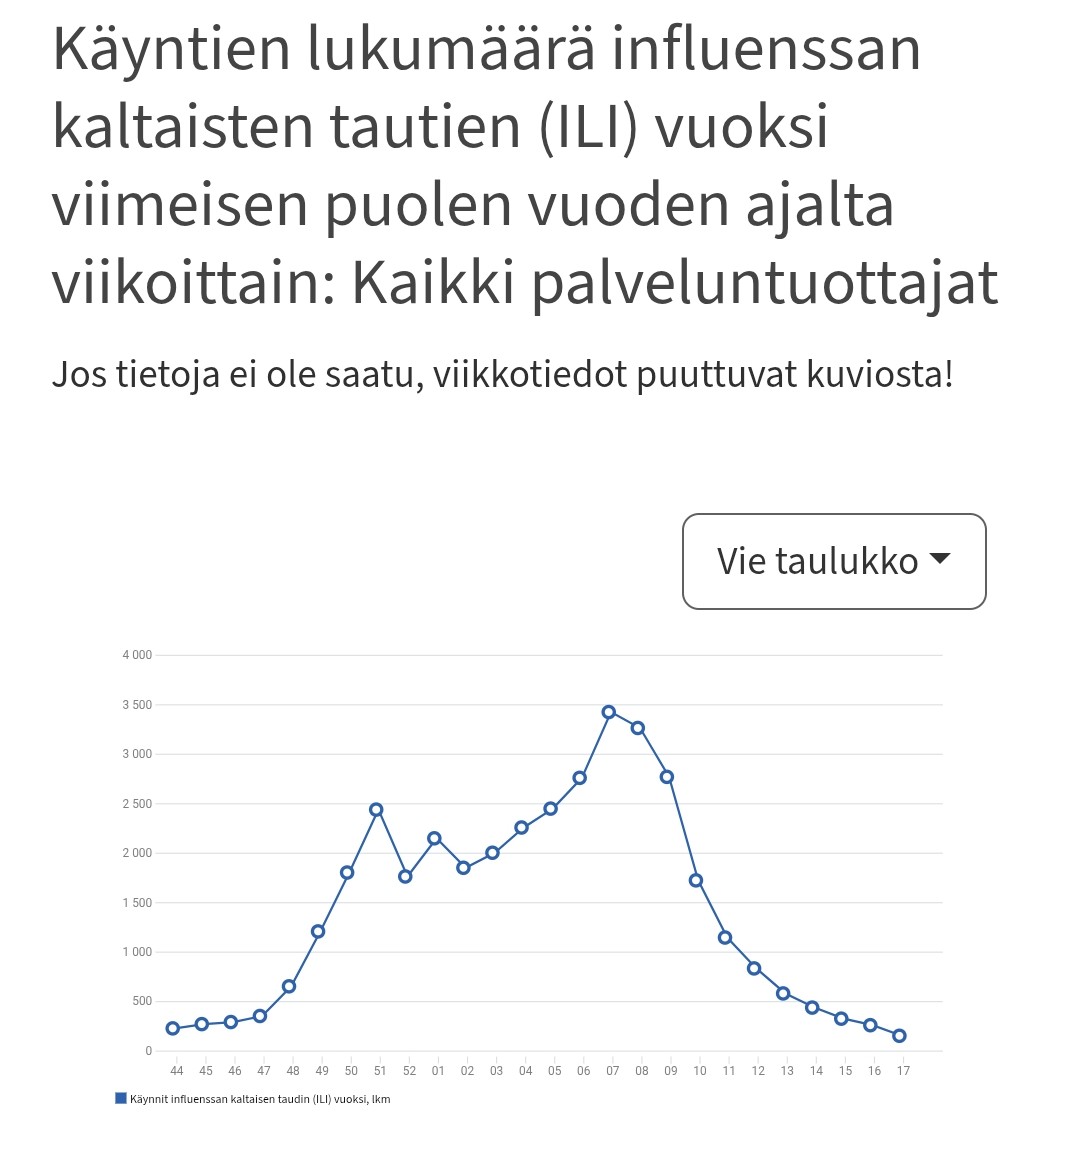
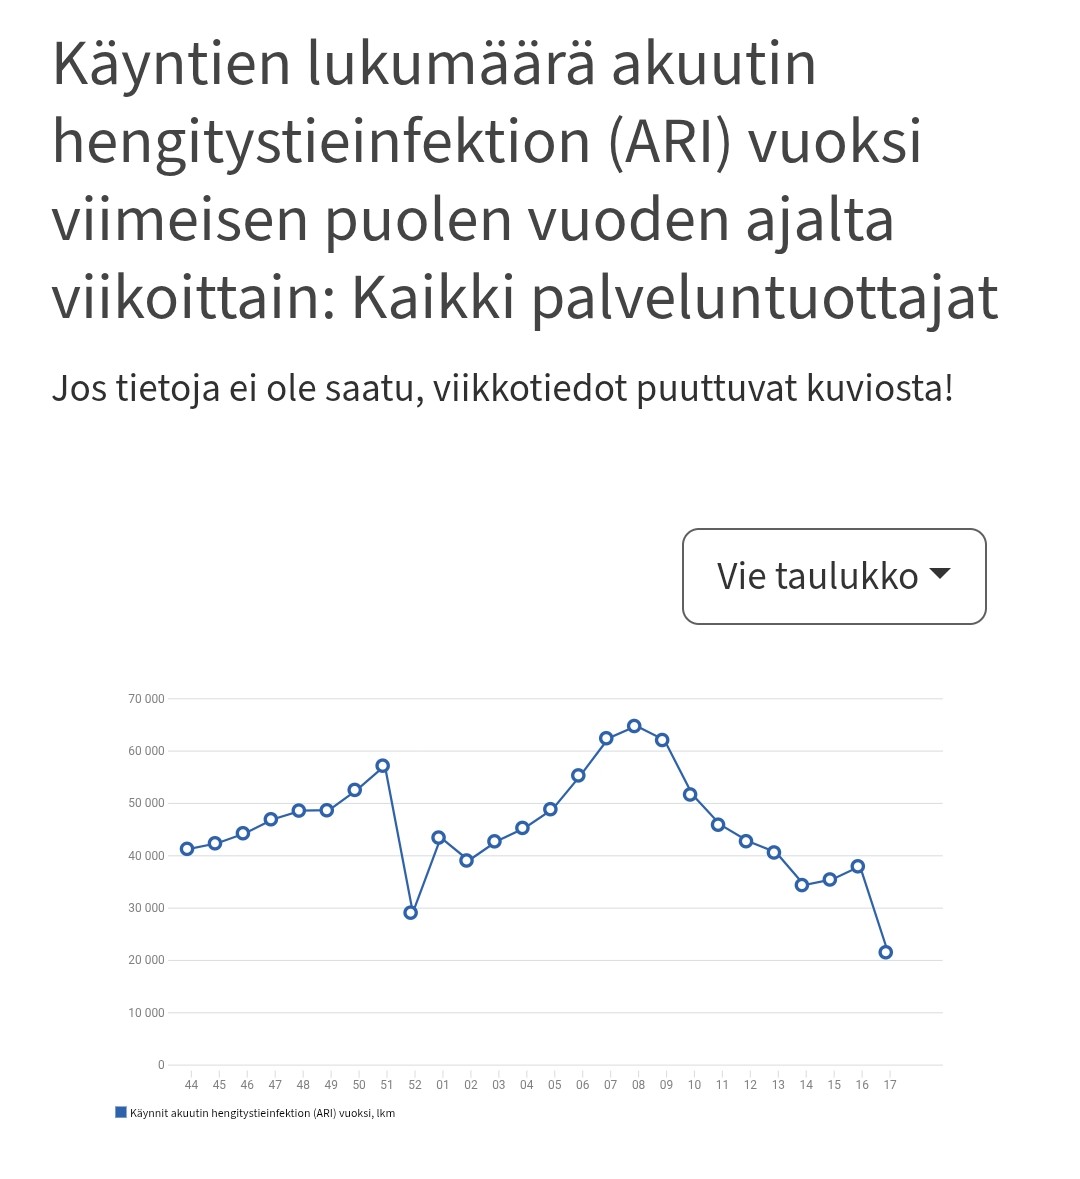
Jag tar alltså inte ställning till influensasäsongen som sådan, utan snarare att det finns konkreta datapunkter tillgängliga för att analysera bolagens ”förklaringar”.
Bolagets resultat var ju åtminstone 37,9 °C feber.
Företagens besparingskampanjer och ändrade arbetssätt påverkar säkert också branschen ganska hårt.
På många företag tänkte man förr att anställda inte är sjuka lika mycket om de måste skaffa sjukintyg för varje liten förkylning.
Numera vill man inte lägga pengar på sådana onödigheter på samma sätt, utan folk kan jobba på distans om arbetsförmågan tillåter det, eller anmäla frånvaro direkt till arbetsgivaren utan att gå via företagshälsovården.
Det här upplägget är enligt min mening mycket vettigare för både den anställda och företaget. För Terveystalo och liknande aktörer är det förstås sämre läge.
THL:s sidor var ett bra tips, jag orkade tydligen inte ens tänka på att sådan här data faktiskt skulle finnas tillgänglig.
Jag var inne och tittade och jämförde influensasäsongen Q1,25 vs Q1,26. Alla siffror är sammanlagda antal för januari+februari+mars (st).
Besök på grund av influensaliknande sjukdom (ILI), antal 2025: 24022
Besök på grund av influensaliknande sjukdom (ILI), antal 2026: 26106
Antal besök på grund av akut luftvägsinfektion (ARI) 2025: 743 645
Antal besök på grund av akut luftvägsinfektion (ARI) 2026: 633 643
Datan avser alltså “alla tjänsteproducenter”. Det ligger nog något i den där “milda influensasäsongen”.
Datan är i sig svårtolkad eftersom, som Hermit nämnde ovan, den “nya” praxisen på många arbetsplatser är att antingen jobba på distans beroende på mående eller vila upp sig några dagar med egenanmälan.
Nåja, det är ingen idé att gnälla nu när skadan redan är skedd. Jag köpte mer för några tusenlappar för ett par veckor sedan. “Det grämer mig men som tur är grämer det mig inte” (Niilo22-citat)
Kort sagt ett hemskt resultat. För mig är bolaget ett tveeggat svärd, eftersom megatrender är starkt närvarande och värderingen i princip är mycket måttlig, men utsikterna på kort sikt är ganska dystra. Innehav finns dock och jag vill åtminstone tro att man skulle kunna få en bra avkastning om bolaget presterar på en ens rimlig nivå.
Verksamhetsmiljön är inte lätt för tillfället, men man kan inte skylla allt på den. @JaKu berättade ovan om sina erfarenheter ur en yrkesutövares perspektiv och beskrev bemötandet hos Terveystalo som bryskt jämfört med andra stora aktörer. Q1-rapporten visar att även företagshälsovårdskunderna har fortsatt att rösta med fötterna, och man har faktiskt åkt på stryk när det gäller marknadsandelarna på det här området.
Jag väntar med intresse på Pihlajalinnas Q1-rapport i början av veckan, för att se om den ger en fingervisning om hur mycket av den försämrade prestationen som beror på externa faktorer och hur mycket som är interna utmaningar.
Som megatrend skulle man vid första anblick kunna tänka sig att den åldrande befolkningen stöder Terveystalos utveckling. Men om det inte finns någon som betalar för de äldres hälsotjänster så hjälper väl inte åldrandetrenden i sig? Staten har slut på pengar och konsumenterna är i sin tur vana vid att inte behöva betala för hälsotjänster själva. Försäkringarna är å andra sidan inte mogna på länge än (dvs. försäkringar finns främst hos barn / unga vuxna).
Företagshälsovårdspsykolog Matti Jaakkola berättar att antalet kunder inom företagshälsovården har minskat under det här året. Enligt honom är artificiell intelligens en orsak till denna rentav överraskande utveckling.
Här är Juho Torattis analys av Terveystalo efter Q1
Vid resultatpresentationen berättade Terveystalos ledning att bolaget bedömer att man redan har lämnat marknadsbottnen bakom sig. Bedömningen baseras enligt ekonomidirektör Juuso Pajunen på bolagets interna data, till exempel gällande konsumentbeteende och antal besök under olika tidsperioder. Å andra sidan har den långvariga minskningen av antalet anställda som omfattas av företagshälsovårdsavtal enligt VD Ville Iho stabiliserats, och antalet förväntas sakta börja stiga. Detta indikerar i sin tur en marknadsvändning.
På lång sikt är Terveystalos tillväxtfaktorer oförändrade trots det nuvarande marknadsläget. Sektorn genomgår en betydande digital transformation, vilket Terveystalo har satsat stort på. Då lönsamheten fortfarande ligger på en bra nivå, måste fokus enligt VD Ville Iho i högre grad riktas mot tillväxt. Iho berättade att bolaget fortsätter med investeringar vid sidan av åtgärder för att anpassa sig till det nuvarande marknadsläget.
Obs.
IR-uppföljning är en kanal från SalkunRakentaja och Sijoittaja.fi:s företagspartners för bakgrundsgivande och analytiska artiklar samt annan intressant investerarinformation. Artikeln är en del av ett kommersiellt samarbete med bolaget. Artikeln innehåller inte investeringsrekommendationer.
Terveystalos Q1-resultat underskred tydligt både våra och konsensus förväntningar, då efterfrågeläget på marknaden för privata hälsotjänster var historiskt svagt. Bolaget upprepade sin guidning, som vilar på en gradvis förbättrad efterfrågan. Värderingen är inte utmanande, men en negativ resultattrend, osäkerhet kring tidtabellen för när efterfrågan tar fart samt risken för vinstvarning gör att vi fortfarande intar en avvaktande hållning till aktien. Vi sänker vår riktkurs till 7,9 euro (tidigare 9,3 euro) och upprepar rekommendationen minska.
Hade för övrigt precis själv ett kvarts lökarchatt där jag egentligen bara berättade för läkaren vilken medicin/recept jag ville ha. Läkaren rekommenderade att jag går på labbprover efter 2 månader och skrev ut exakt den medicin/dos som jag själv hade ringat in som lämplig med hjälp av en språkmodellschatt. Just nu verkar behandlingen fungera… Jag tänker ge labbresultaten till språkmodellen innan jag träffar läkaren.
Obs: man kan ha många åsikter om huruvida detta är ansvarsfull hälso- och sjukvård. Jag gissar att oavsett svaret kommer denna modell att sprida sig väldigt snabbt. För Terveystalo är detta både ett hot och en möjlighet.