Tværtimod, flere læger betyder næsten altid ekstra omkostninger. Læger forårsager ofte omkostninger ved at undersøge og bestille forskellige tests. F.eks. USA vs. Indien. Uddannelsespladser er praktisk talt steget markant i de seneste år, da en stor del af fremtidige finske læger studerer i udlandet. På den måde er det en god ting, da en 6-årig grunduddannelse let koster over 100.000 per person.
p.s. løsningen på problemet ville være 1) et stort ERVA-område à la NHS (nuværende situation: over 300 kommuner) og 2) en TFR (samlet fertilitetsrate) vækst i befolkningen til over 2,1 børn/kvinde.
1 Synes om
Dette er nu lidt uden for emnet, men for et par år siden blev antallet af startpladser inden for medicin øget med +25 %. Desuden er der omkring 15-20 % af de medicinstuderende, der studerer på udenlandske fakulteter, hvilket mange måske ikke er klar over.
Jeg synes, det ville være godt først at vurdere, hvilke effekter det vil have. Det tager dog 6 år (fra nu af et par år), før man begynder at se resultater.
Jeg opfordrer til øget konkurrence i branchen, selvom jeg ikke er sikker på, om overdreven populisme og en fordobling af startpladserne vil have en positiv effekt på både behandlingsomkostninger og kvalitet i Finland.
Sammenlignet med andre OECD-lande er lægers lønniveau efter min mening ret moderat, hvilket også er rimeligt, når man tænker på den gratis uddannelse for studerende.
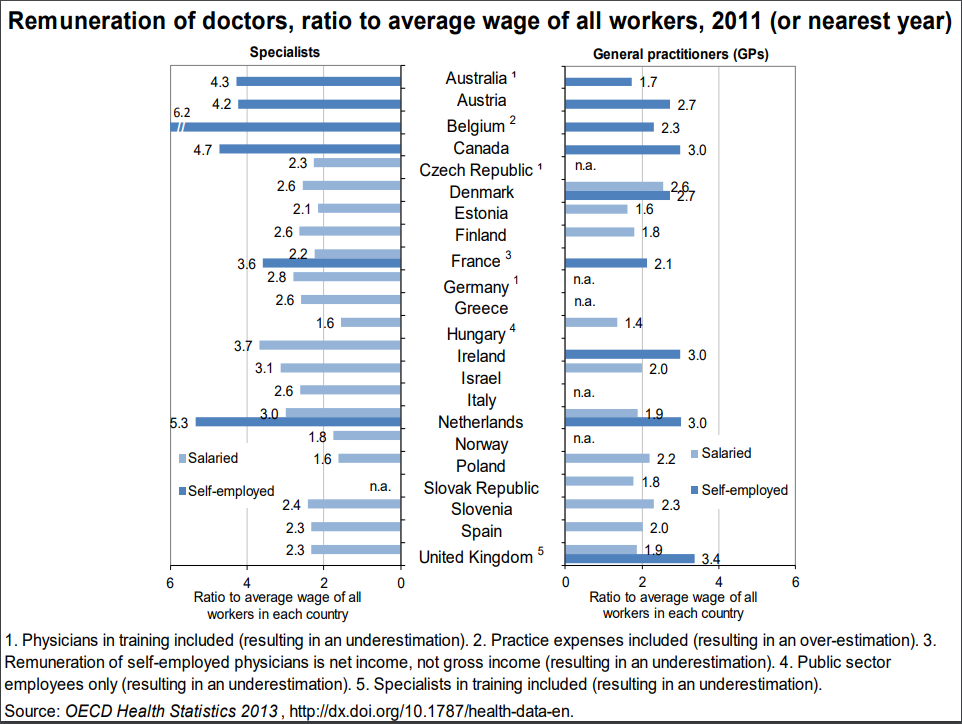
Måske findes sandheden dog et sted mellem Lægeforeningen og de mest højlydte modstandere af lægers lønniveau. Måske er tålmodighed frem for alt en dyd; hvis en politiker f.eks. før et valg nu ville foreslå en fordobling af uddannelsespladserne, før man har set effekten af den tidligere stigning, ville jeg ikke tage denne persons andre sandsynligvis populistiske udtalelser særlig alvorligt.
I videoen er situationen set fra et kommunalt perspektiv i et landdistrikt godt beskrevet: https://www.terveystalo.com/fi/julkiset-palvelut/referenssit/Rantasalmi/
Ved offentlige indkøb udbyder kommunen de tjenester, der skal outsources, til en fast pris, og tjenesteudbyderen opnår groft sagt en fortjeneste ved at producere tjenesterne mere effektivt end en kommunal aktør. Fra borgerens perspektiv forbedres adgangen til tjenesterne generelt, da det er nemmere for store organisationer at styre kundeefterspørgsel og serviceproduktion.
2 Synes om
Og tjenesterne produceres normalt i kommunale faciliteter, hvilket ikke kræver investeringer fra virksomhederne.
1 Synes om
Det er godt, at vi fik dette under opfølgning. Jeg venter spændt på købsmuligheder.
6 Synes om
En lunken bump.
TT er til en vis grad mere rimeligt prissat, sundheds- og socialsektoren er fortid, og nu trigger jeg en genoplivning af emnet med CEO-nyhederne.
Så den nye CEO, Iho, skulle starte i den anden uge af februar.
Yrjö skulle først stoppe der.
Nu tog Yrjö afsted som om… nå ja, lad nu det være.
CFO’en blev midlertidigt forfremmet i mellemtiden.
Der blev ikke givet nogen særlig grund til situationen, så det lyder ret mistænkeligt. “Tilgængelig ved behov.”
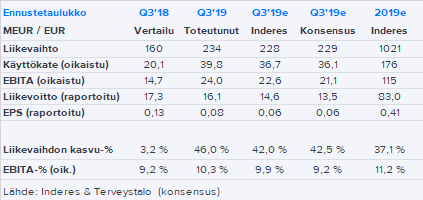
Terveystalo leverede endnu et fremragende resultat, der overgik både vores og konsensusprognoserne. Den brede vækst fortsatte, og den organiske vækst var særligt glædelig (ifølge vores hurtige beregninger omkring 7 %).
4 Synes om
Nu kan du altså lave Terveystalo-kaffe. Mens vi venter på Capmania..
3 Synes om
Fantastisk, tak for en god analyse af, at jeg turde tage den ind i porteføljen i efteråret, på trods af en lidt høj pris!
2 Synes om
Jeg har selv fulgt Terveystalo siden børsnoteringen, men jeg har endnu ikke hoppet med på vognen. Men nu overvejer jeg seriøst at købe denne aktie. Jeg skal dog sætte mig grundigere ind i det, før jeg træffer en købsbeslutning.
I en anden tråd nævnte @Gerald_of_Rivia, at du arbejder i branchen og anser Terveystalo for en lidt risikabel investering. Må jeg spørge, hvilke risici der ifølge din vurdering er forbundet med Terveystalos udvikling? Eller hvordan ser du Terveystalos langsigtede sag?
1 Synes om
Hej,
Jeg betragter ikke Terveystalo som en mere risikabel investering end andre børsnoterede selskaber. I min besked nævnte jeg, at det er et kvalitetsselskab, og at min egen frygt sandsynligvis er ret urealistisk.
Her er nogle af mine egne tanker. Meget afhænger af, hvordan den finske økonomi vil udvikle sig. Med en svækkelse af forsørgerbyrden vil hele sundhedssektoren gennemgå en stor forandring senest om 20-30 år. Der er konstant flere, der skal behandles, forventningerne til behandlingskvaliteten stiger, og samtidig falder ressourcerne hele tiden. Hvis vi fortsætter ad denne vej, vil i hvert fald den offentlige sundhedssektor uundgåeligt ende i en krise. Jeg tror ikke, at private udbydere vil være redningsmænd i denne situation. Begrundelsen for dette er meget kompleks, og jeg kan ikke/nå ikke at udfolde den ordentligt her, måske en dag vil jeg kaste min lange subjektive mening om sagen op her  Desuden, i en potentiel sundhedskrise vil populister helt sikkert skylde på “alle mulige børsnoterede selskaber”, og den politiske risiko er derfor stor. Privat sundhedspleje er muligvis også meget mere cyklisk, end man umiddelbart skulle tro, selvom man let kan tænke på det som en defensiv investering.
Men hvis tingene fortsætter som nu, er det nok en god idé at eje, det var jo også en fejl fra min side at sælge. Oprindeligt købte jeg dog med en meget hurtig beslutning, fordi markedet tilbød den til en nedsat pris, og jeg foretog ingen dyb analyse af virksomheden. Du bør under ingen omstændigheder basere dine beslutninger om aktien på mine subjektive synspunkter. Jeg foretrækker selv at “hodle” andre aktier.
1 Synes om
Det er stille i TTalos tråd. Hvad tænker I om værdiansættelsen? Jeg hoppede af med dem, jeg købte for 8€, allerede på 11,5€, da P/E med dette års multiplikatorer var over 20. Nu er det nok allerede over 23, vilde multiplikatorer for et firma, der vokser med ca. 5% om året, eller også ved markedet noget, jeg ikke ved. Jeg betragter det som et kvalitetspræget og defensivt firma, men det bliver nok ikke et Talenom eller Revenio 
2 Synes om
{“content”:“Jeg har selv holdt fast, selvom værdiansættelsen unægtelig er ret høj. Markedet har længe været villigt til at betale en høj pris for defensive investeringer, selv uden vækst (case Orion  ). Derfor er jeg ikke bange for, at den opadgående trend hurtigt vil vende uden en vending på hele markedet.\n\nNu er store outsourcinger inden for social- og sundhedssektoren igen i nyhederne, hvor der i Finland praktisk talt kun er to aktører på markedet: Terveystalo og Mehiläinen. Efter min mening er Terveystalos omdømme bedre, så man kunne vel tænke, at TT er den mest eftertragtede samarbejdspartner?”,“target_locale”:“da”}
Jeg har også holdt øje med Terveystalo “med det ene øje” et stykke tid, men prisen skræmmer mig. Hvad med den Päijät-Häme-aftale? Hvis den bliver til noget, ville den vel også være en ret god aftale for TT. Er dette allerede blevet taget i betragtning i de nuværende værdiansættelsesfaktorer? Ville @Olli2 have en mening om sagen?
1 Synes om
Hej
SOTE-diskussionen (social- og sundhedsvæsen) i Päijät-Häme handler mere om det store billede, dvs. kommunernes økonomiske problemer, der fører til lange køer i den offentlige sektor, og f.eks. er der ingen penge til at investere i digitale tjenester. Efterspørgslen flytter sig ad denne vej til den private sektor enten gennem outsourcing eller uden outsourcing også gennem individuelle kunders valg. Dette, sammen med en aldrende befolkning, understøtter vækstperspektivet for private sundhedsydelser, hvilket også understøtter deres værdiansættelsesmultipler.
Den faktisk planlagte aftale burde ikke afspejles i værdiansættelsesmultiplerne, da Päijät-Hämes outsourcingaftale for joint venturet ville være omkring 65 MEUR/år. Andelene ville være 51 % for sundhedsgiganten og 49 % for kommunernes sammenslutning.
På nuværende tidspunkt er omkring 50 procent af læge- og sygeplejetjenesterne i Päijät-Häme allerede outsourcet til private med mindre kontrakter. I Lahti driver Mehiläinen de sydlige og centrale nærliggende klinikker, og Terveystalo driver virksomhed i resten af provinsen.
Så groft regnet ville den samlede outsourcingomsætning til private ikke ændre sig meget, selvom vinderen i denne model ville være enten Mehiläinen eller Terveystalo, og det ville muliggøre en mere effektiv styring af behandlingskæden, når det hele var under kontrol af én aktør. Mehiläinen og Pihlajalinna har erfaring med joint ventures fra andre steder, og det kan være, at de ville have en lille fordel i udbuddet i forhold til Terveystalo.
3 Synes om
4 Synes om
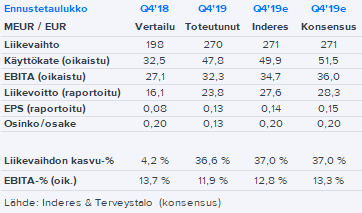
Terveystalo udviklede sig igen stærkt, men levede ikke helt op til de høje markedsforventninger. Udbyttet var også lavere end forventet, men selskabet bevarede muligheden for et yderligere udbytte af samme størrelse.
7 Synes om
Udbyttet levede ikke op til forventningerne? Jeg tror, det var det modsatte.
· Bestyrelsen foreslår, at generalforsamlingen udbetaler udbytte i to rater
i alt 26 (20) cent pr. aktie[4)]
4 Synes om
Sandt, god rettelse
4 Synes om
Det har været stille et stykke tid, lad os åbne en diskussion.
- Hvordan ser I Terveystalos situation i dette coronakaos?
- Er der nogen, der ved, hvad der har fået kursen til at falde -5,5% i dag? (jeg ved, at der er lidt turbulens på børsen, men er der en mere specifik årsag?)
Hoivatilat, Pihlajalinna og Terveystalo har alle været i porteføljen. Med de seneste købstilbud er der kun TT tilbage. Jeg ser, at TT’s position, især i den private sektor, er stærk, og konkurrencen med Mehiläinen vil være hård og interessant. Det ville dog undre mig, om Corona kunne gavne TT? Især da det nu er relativt klart, at den kommunale side måske ikke vil være i stand til at klare al pleje. I dag var der nyheder om, at TT starter coronatest.
1 Synes om