Jeg troede, jeg forstod selskabet, og jeg synes, det var en ret dårlig rapport – eller rettere, man venter stadig på den helt store vending. Men tilsyneladende er forventningerne faldet i takt med kursen. Det passer mig fint.
6 Synes om
Fra webcasstet:
- Ledelsen nævnte flere gange, at markedet i Finland fortsat er udfordrende, og at lignende vækstrater næppe vil ses i de kommende kvartaler. Q1 var tilsyneladende usædvanlig stærk i Finland.
- Det forventes stadig, at EBITDA i Sverige vil være positiv i år.
Kunne du @Juha_Kinnunen spørge ind til de “øvrige investeringer”, som udgjorde godt 700.000 €? Hvad består de af, og er de tilbagevendende?
5 Synes om
Nu, baseret på første kvartal, var investeringerne renset for opkøb en smule højere (1,8 mio. € på 3 måneder) i forhold til mine egne tidligere pengestrømsberegninger, men naturligvis lave i forhold til afskrivningsniveauet.

2 Synes om
Juha har allerede interviewet Juha her for nylig:
Af interviewet fremgår det blandt andet, at der under øvrige investeringer var flere engangsomkostninger til renovering af kontorer og indkøb af computere. Tak til Juha for at stille dette spørgsmål og for interviewet generelt!
10 Synes om
Analyse:
Der er ikke behov for de store ændringer. Man kan i og for sig se fremad med god selvtillid. Selvom gælden er betydelig, kommer der penge ind. Markedet venter på et resultatvendepunkt i Sverige og Spanien, og hvis drænet af det finske resultat dertil stopper, bør værdiansættelsen også korrigere sig selv. Jeg er på nuværende tidspunkt ret på linje med Kinnunen, hvor jeg sidste år var mere “bearish” end Juha. Vi afventer H2…
18 Synes om
Her er kommentarerne fra manden fra Sotkamo angående Talenoms lille opkøb i Spanien. 
11 Synes om
Salgetspresset på Talenom i maj skyldtes hovedsageligt fonde fra Säästöpankki, Danske og Fondita. Der er igen strømmet aktier ind på SEB’s og Citibanks nominee-konti (hallintarekisteri). Jeg observerede ikke andre væsentlige ændringer.
10 Synes om
Salgspresset fortsætter bare.
Er den så dyr nu? Markedsværdien røg under 50 millioner. Der lader til at være en del tro, håb og kærlighed involveret i denne case lige nu. Kinnunen tror på stærk vækst i resultatet, men vil det ske? Skal resultatet forbedres i overensstemmelse med prognoserne, før aktien overhovedet kan betragtes som billig?
Kursmæssigt er vi nede på niveauer fra omkring april 2017, altså stemningen fra 9 år siden. Resultatet er kollapset siden dengang, og gælden er skudt i vejret.

Mange kaster sikkert også håndklædet i ringen, mens AI-hypen samtidig buldrer deruda’. På tre måneder er antallet af ejere hos Nordnet faldet med 3,6 %. Der findes ikke mere data siden opsplitningen. Hos Easor er der 4.972 ejere, hvilket betyder, at flere har solgt deres Talenom-aktier (eller at folk, der ikke var med i opsplitningen, har købt Easor).
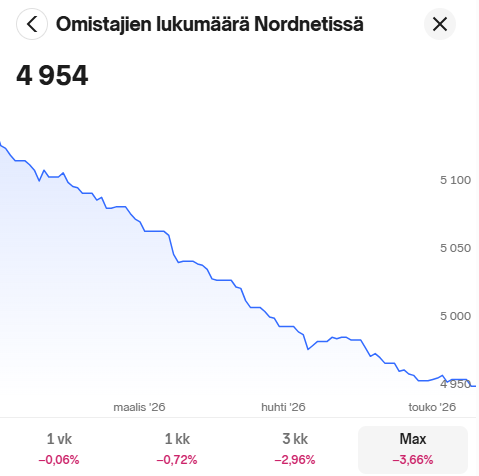
Man kan vel sige, at værdiansættelsesmultiplerne er blevet sundere, men har vi set bunden på trods af det? Det her er ved at udvikle sig til enten en seriøs turnaround-case eller en værdifælde (value trap).
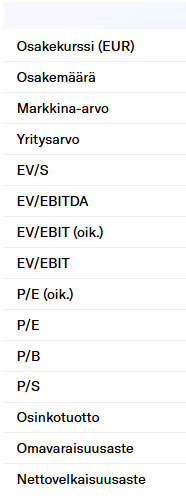
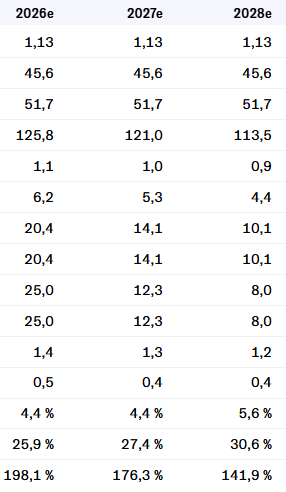
Dette års kommende resultater kan vende retningen. Et lille lysglimt i det kulsorte Sverige kan give dette skib en ny kurs.
14 Synes om
Og disse værdiansættelsesmultipler giver efter min mening ikke det bedste billede af Talenoms værdiansættelse i øjeblikket på grund af de store afskrivninger. Pengestrømsafkastet (cash flow yield) (måske over 10%) er meget attraktivt baseret på Juhas prognoser og den nuværende markedsværdi.
Aktiekursen tynges dog sandsynligvis af situationen i Hormuz-strædet. Det har en stor betydning for renterne, og Talenom har meget gæld. Derudover har renterne en indvirkning på Talenoms kundebase.
19 Synes om
Børsen overdriver altid bevægelserne. Talenom steg til rene boble-niveauer til sidst, primært bare fordi den var steget i årevis førhen. Nu ses det samme fænomen i den modsatte retning. En helt ubestridelig indikator, forholdet mellem omsætning og markedsværdi (P/S), viser, at kursen allerede er latterlig billig. For det andet det faktum, at selv en konkurrent investerer penge i selskabet.
Det er så en anden sag, hvornår disse små perler på den perifere børs bliver bemærket. Det kræver sandsynligvis først en tydelig vending, før køberne finder vej dertil. Her er resultatet stadig skjult på grund af afskrivninger, og branchen er heller ikke ligefrem sexet. Og man skulle gerne få kursen til at stige, før det brede publikum (“tuulipuvut”) bliver interesserede.
Man skal bare vide, at man har ret, tanke langsomt op og vente. Det er sådan, de bedste investeringer er gået førhen.
12 Synes om
Talenom omfattende rapport: Finland bærer læsset, international vending bliver afgørende
Talenom gives en købsanbefaling, og kursmålet justeres til 1,7 euro, hvilket understreger betydningen af et lønsomhedsmæssigt vendepunkt i de internationale aktiviteter.
Den finske forretning er stærk og genererer hele koncernens resultat, men væksten er langsom; Spanien er vækstmotoren, mens der er betydelige udfordringer i Sverige.
Værdiansættelsen baseres på en summen-af-delene-analyse (SOTP), og en høj gældsgearing øger både risici og muligheder, men værdiansættelsen er attraktiv baseret på 2026-prognoserne.
Værdiansættelsens attraktivitet afhænger af perspektivet
Talenoms internationale forretning er indtil videre svagt lønsom i Spanien og miserabel i Sverige, men begge disse forretningsområder har stadig værdi. Derfor anvender vi primært en summen-af-delene-analyse i værdiansættelsen, som giver en værdi på ca. 1,8 euro (72 % Finland, 20 % Spanien og 8 % Sverige). En høj gældsgearing fører til et stort spænd mellem det positive og negative scenarie, men hvis den nye strategi og ledelse lykkes, er der i det ellers upopulære Talenom også en stor løftestang (gearing) opad. Desuden anser vi værdiansættelsen for værende attraktiv allerede på 2026-prognoserne, når man ser på pengestrømmene, selvom de resultatbaserede multipler er høje. Vi sætter vores kursmål (1,7 €) lidt under gennemsnittet for summen-af-delene (1,8 €) og DCF (2,0 €), hvilket afspejler de lavere estimater for de kommende år, risikoen relateret til Sverige og den svage sentiment omkring aktien.
9 Synes om
Ingen interesserer sig rigtig for det, men Talenom står i en ret interessant situation. Som jeg selv tidligere har spekuleret på her, og som Juha igen påpeger i rapporten, så er Talenom nu prissat attraktivt baseret på pengestrømme (cash flow). Allerede i år forventes et frit cash flow før virksomhedsinvesteringer på over 10 % i forhold til markedsværdien, og i de kommende år kan dette stige markant, hvis man endelig får hovedet lidt over vandet i Sverige, og hvis lønsomhedsudviklingen i Spanien fortsætter. Der er en stor vægtstang (gearing) opad, men selvfølgelig også nedad, hvis tingene pludselig begynder at gå dårligere.
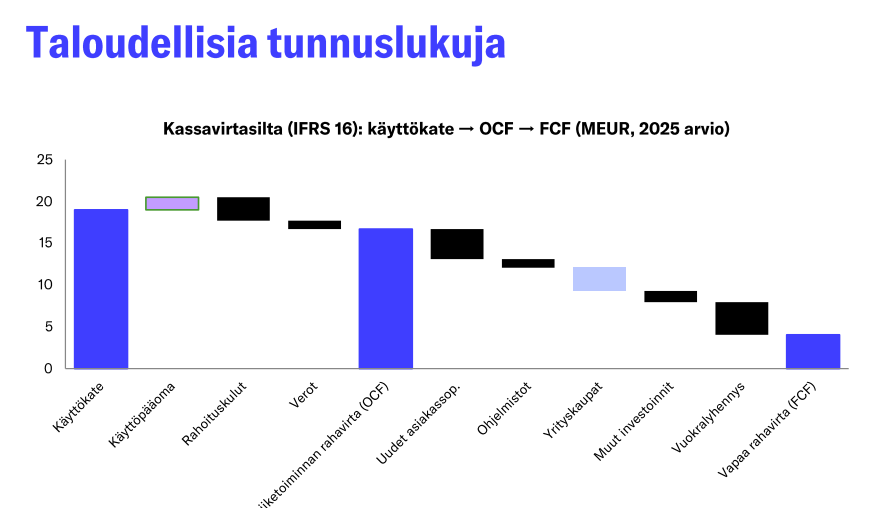
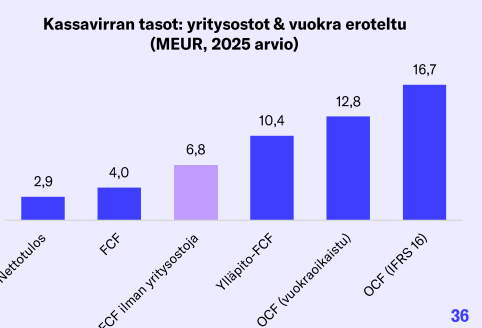
Hvis EBITDA stiger, som Juha forudser (omkring et par millioner om året), bør det slå ret pænt igennem på pengestrømmen, og cash flow-afkastprocenten vil takket være gældsplejen stige relativt hurtigt til over 20 % i forhold til den nuværende kurs. Selvfølgelig er alt “hvis og hvis”, men det er sjældent, man får en lignende gearing ved at investere i revisionshuse.
Drivere der understøtter EBITDA:
- Vending i den finske økonomi og stigning i transaktionsmængder
- Sverige kommer bare en smule i plus
- Spanien fortsætter sin positive udvikling mod et fornuftigt lønsomhedsniveau
Med traditionelle værdiansættelsesmultipler (P/E, EV/EBIT) er dette slet ikke attraktivt, da afskrivningerne er så store i forhold til investeringerne. Det er nok en af grundene til, at der ikke er den store interesse. En anden grund er de seneste års præstationsniveau og den byrde, det fører med sig.
22 Synes om
Lige præcis, mange ejere har kastet håndklædet i ringen, og på den anden side vækker selv dette udbytte på 0,03 € + 0,02 € ikke ligefrem jubelråb, når gælden er så forbandet høj. Ved at sænke udbyttet til nul for f.eks. årene 2026 og 2027, kunne man have rystet endnu flere “papirhænder” (paper hands) af, og først derefter ville der for alvor have været vægtstangseffekt opad.
Juha maler et skrækscenarie i rapporten vedrørende nedskrivninger i Sverige, men jeg har tillid til den nye ledelses evne til at undgå at ende i den situation. I Sverige sker der jo løbende en vending, efter at Easor trak sig ud. Mens man ventede på et exit eller en lignende større ændring, nåede der desværre bare at ske forfærdelige ting for forretningen i Sverige, og den tidligere ledelse var slet ikke i stand til at ændre den kurs.
Et gældsæt, sparket og gennembanket turnaround-selskab. Det skal nok gå, sagde small-cap investoren.
10 Synes om
Jeg har også selv skrabet til mig med begge hænder, da det efter min mening er billigt, især set i forhold til pengestrømmen (cash flow). Jeg vil dog gerne forstå bedre, hvorfor investeringer og afskrivninger adskiller sig så meget? Skyldes det de store afskrivninger på de svenske “vækstinvesteringer”? Er der en risiko for, at investeringsniveauet stiger betydeligt igen? I DCF-modellen ser det i hvert fald ikke ud til, at der er en sådan antagelse, da investeringerne forbliver relativt konstante, mens afskrivningerne blot falder.
En anden ting, der kunne være interessant, er de landespecifikke EBITDA-prognoser. Jeg har forstået det sådan, at efter adskillelsen fra Easor, er dette også et anvendeligt nøgletal. For i år har selskabet vist selv forudsagt, at Sverige og Spanien ville være EBITDA-positive. Hvordan stemmer det overens med prognoserne i den omfattende rapport?
1 Synes om
Er den spanske pengestrøm i øvrigt negativ, hvis man tager højde for leasingforpligtelserne? (EBITDA - afskrivninger på leasing - CAPEX)
2 Synes om
Tak til @Juha_Kinnunen for den nye omfattende analyse! Jeg har lige et par spørgsmål her i midsommer-heden:
Hvorfor anser du en vending i den svenske forretning for at være en sandsynlig begivenhed? Jeg forstår ud fra den omfattende rapport, at du mener, at problemerne i høj grad skyldtes softwareafhængighed. Kan du uddybe, hvilke ting der stadig får dig til at tro på denne vending? Har du hørt nogle “svage signaler” fra branchen eller internt i selskabet, som lader formode, at vendingen er på vej?
Frygten er jo, at ledelsen stadig ikke har en konkret plan for en lønsom forretning i Sverige, men at der ikke bliver gjort noget drastisk, fordi:
- De svenske aktiviteter kan ikke sælges, da et salg ville udløse en goodwill-bombe i balancen.
- De svenske aktiviteter kan heller ikke nedskrives på grund af risikoen i balancen.
Så tiden går bare, og ledelsen tror måske ikke engang selv på, at det vender. Nu om nogensinde burde ledelsen købe aktier i firmaet, hvis de oprigtigt tror på den vending, da gearingen ville være så stor, at ledelsen snart ville svømme i penge.
Men der har ikke været nogen køb, så jeg tvivler på, at der er en svensk vending på vej, eller at ledelsen overhovedet har en idé om, hvordan det skal gøres. Og på grund af balancen kan man ikke rigtig gøre andet.
29 Synes om
I Sverige er der skåret i medarbejderstaben, og så vidt jeg forstår, er det blevet antydet, at man vil fortsætte med reduktionerne efter behov. Så på et tidspunkt burde det vel blive lønsomt, da selve forretningen næppe er grundlæggende tabsgivende – altså at man skulle sælge bogføring til under produktionsomkostningerne.
Jeg forstår heller ikke helt, hvilken fare der skulle være ved nedskrivninger? Der forsvinder jo ikke penge fra kassen, og der sker ikke andet konkret, end at man måske endelig erkender det, som alle – inklusive børskursen – allerede ved: nemlig at der næppe kommer guld og grønne skove fra Sverige. Spanien ser lovende ud på lang sigt, og i forbindelse med internationalisering er en succesrate på 50 % allerede en ganske fin præstation.
4 Synes om
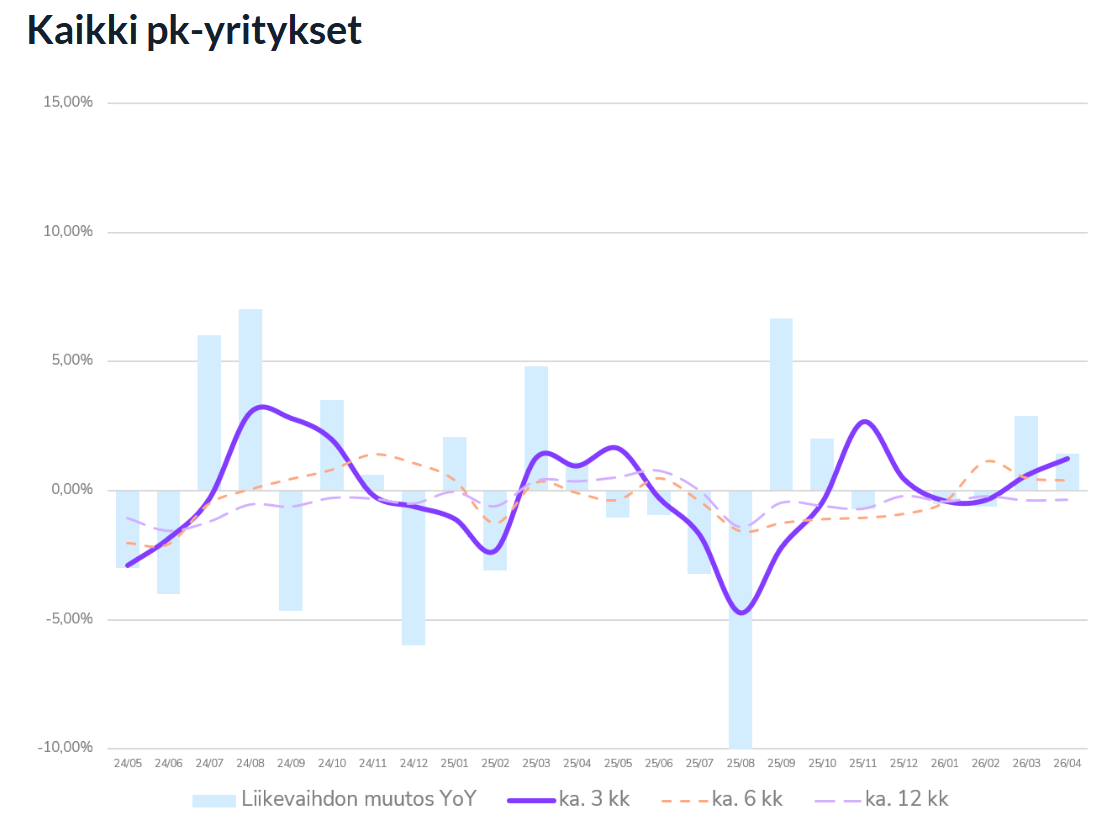
Talenoms seneste virksomhedsbarometer med tal fra april. Jeg antager, at dette giver et relativt godt billede af omsætningsudviklingen i Talenoms kundesegment, og det er glædeligt at bemærke, at trendkurverne endelig begynder at vise vækst:
14 Synes om
Hej,
beklager forsinkelsen, jeg har forsøgt at holde lidt ferie Jeg skriver lige lidt tanker ned nu, men vi kan gennemgå det mere struktureret efter ferien, eventuelt på video. Det er dog et meget essentielt spørgsmål for helheden. Videoen til den omfattende rapport mangler stadig at blive lavet.
I Sverige bør man først og fremmest understrege, at vi forventer en lønsomhedsvending på kort sigt fra et elendigt niveau til et svagt niveau. Gennem hele prognoseperioden ligger lønsomheden i vores prognosescenarie dog langt fra branchegennemsnittet. Vi taler altså om en vending til det bedre, ikke om en succeshistorie. Jeg ser dog heller ikke længere en permanent konkurrenceulempe for Talenom i Sverige, så i sig selv indeholder prognoserne et ret negativt scenarie på lang sigt - men lad os tage et skridt ad gangen, der er meget, der skal bevises. Og i denne branche sker alt langsomt, især når man ser på de officielle tal.
Hovedårsagerne til, at jeg tror på forbedring:
-
De største problemer i Sverige blev forårsaget af at gennemtvinge egen software (Easor) over for kunderne. Hvis kunderne ikke vil have det, vil personalet forståeligt nok heller ikke have det, hvilket førte til stor udskiftning i begge grupper. Denne store strategiske fejl for regnskabsvirksomheden er nu rettet, og personaleudskiftningen er faldet - den hale er bare rigtig lang. Den største tydelige vinder ved opdelingen er efter min mening den svenske regnskabsvirksomhed, for hvem Easor i mine øjne var en konkurrenceulempe. Dette er langt den vigtigste bagvedliggende årsag.
-
Personaletilfredsheden i Sverige er ifølge ledelsen på det højeste niveau nogensinde. Og i den seneste måling var den tilsyneladende også højere end i Finland, hvilket i sig selv må betyde et godt niveau. Servicevirksomhed er i sidste ende simpelt: Tilfredse medarbejdere og tilfredse kunder korrelerer stærkt.
-
Ifølge selskabet har nettosalget (nykundehvervning - afgang) været positivt i et stykke tid nu, hvilket betyder, at situationen på omsætningssiden bør stabilisere sig. Salgsmodellen er også naturligt blevet ændret fra en softwarevinkel til en servicevinkel, og mere iværksætter-/kontordrevet.
-
Omkostningsstrukturen er blevet kraftigt tilpasset, dels helt naturligt i takt med at personale er stoppet uden at der er ansat nye. Det betyder, at når omsætningen stabiliserer sig, bør forbedringen komme i nogen grad “automatisk”. Man er sikkert også gået på kompromis med prissætningen for at prioritere kundefastholdelse, men det er svært at sige noget om den samlede effekt og det mulige potentiale i en normalisering.
-
Den svenske økonomi var i det mindste i starten af året i moderat vækst, og slutningen af 2024 var også tålelig. Krigen i Iran er naturligvis også her et potentielt problem, men sandsynligvis accelererer den økonomiske vækst en smule i år, og herigennem bør situationen for den gennemsnitlige kundevirksomhed forbedres. Det er ikke i sig selv en stor ting, men der bør ikke komme modvind fra volumenerne, og branchens generelle situation må formodes at blive bedre.
-
Ny ledelse, hvor Sverige står meget højt på prioritetslisten; der er stadig meget at forbedre i forretningsudvikling og processer (One Talenom). Der blev guidet mod et positivt EBITDA, og det tilstræbes virkelig, da risikoen for nedskrivninger også er kendt. Man skal nå et niveau, der er klart bedre end sidste år.
På den negative side er det muligt, at Talenoms brand gennem historiske fejl er blevet så effektivt ødelagt, at virksomheden ikke har forudsætningerne for en vending. Det er så det negative scenarie, som ville være ødelæggende for helheden - og mit langsigtede scenarie afspejler jo også en vis permanent plet. Men hvis de foregående punkter holder stik, så virker en nedadgående spiral ikke sandsynlig i mine øjne. Det er dog klart, at der ikke er plads til nye fejl.
God sommer til alle!
49 Synes om
Denne Säästöpankki Itämeri-fond er nu forsvundet helt fra listen, og SEB’s nominee-konto fortsatte også sit salg. På den anden side fortsatte Rantalainen sine køb.
Derudover findes der en betydelig sælger under OP:

14 Synes om