Det kan være svært for Easo at komme ind på markedet. Især Netvisor og Fennoa er bedre, hvad angår brugervenlighed. Desuden, som nævnt ovenfor: Jeg ved, at det netop er på grund af Talenom-baggrunden, at mange regnskabskontorer undgår programmet, og det undrer mig ikke.
4 Synes om
Der findes også bogføring andre steder end i vores fædreland. Jeg er en smule betænkelig ved de skråsikre udmeldinger på forummet om softwarens overlegenhed.
Ja, men man kan forestille sig, at konkurrenterne også har kig på de samme markeder. Visma er stadig adskillige gange større end Easor.
I Finland er vi på mange måder pionerer, f.eks. med snitflader til skattemyndighedernes systemer, mens man i nogle lande stadig udfylder papirblanketter. Hvis det er en trøst: Jeg har erfaring med næsten alle økonomistyringssystemer i Finland og er stadig aktiv i branchen. Jeg kan derfor påstå, at jeg ved en hel del om emnet.
2 Synes om
Helt enig, jeg har erfaring på området. Regnskabskontorer skifter bestemt ikke program let, netop fordi der skal gennemføres oplæring af både personale og kunder. Det er et enormt arbejde. Det er altså svært for Easor at blive regnskabskontorernes favorit.
Markedsandele og mest populære software hos regnskabskontorer (2025–2026):
-
Procountor (Finago): En klar markedsleder (22 %).
-
Asteri: Stærk udfordrer, markedsandel ca. 18 %.
-
Fennoa, Netvisor, Visma Fivaldi
-
Andre aktører: For eksempel Emce, Lemonsoft og Heeros. Hvorvidt Easor placerer sig i denne kategori, vides ikke.
Var der ikke procenter til disse?
Jeg kunne forestille mig, at Easor hører til i den kategori, hvor man lister software til regnskabsbureauer?
Hvad tænker folk, følger Easor med i købet ved den nuværende værdiansættelse? Jeg begynder at få på fornemmelsen, at det gør den. Gad vide om andre bliver overraskede, eller om det er mig, der bliver overrasket over, hvilken resultatmæssig form Talenom når sidst på året?
Salgspresset er hårdt og helt sikkert velfortjent. Hvis udbyttet bliver skåret med mere end halvdelen, må vi se, hvilken salgsbølge det medfører 

Her er et link til alle til den undersøgelse fra Tilisanomat, som @Tilihenkilö diskuterer:
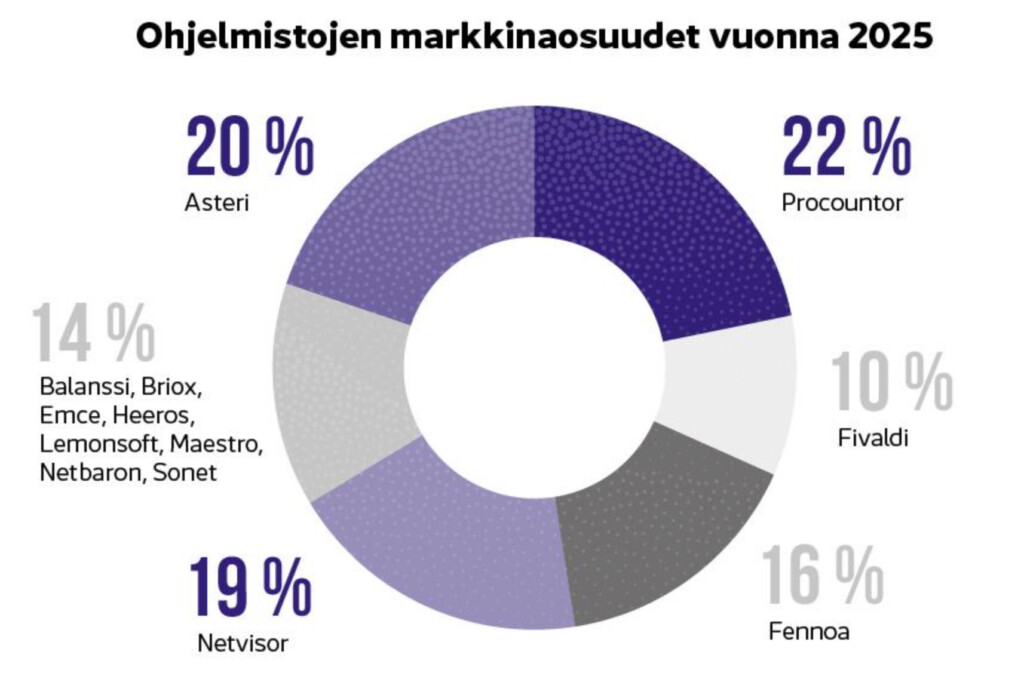
Resume - Hvordan vi beregnede markedsandelene
Respondenterne fortæller i deres svar:
- Hvilke softwareløsninger de bruger, og
- deres vurdering af, for hvor mange procent af deres kundebase de bruger hvert program.
Ved at kombinere disse oplysninger opnås den markedsandel for software, som denne undersøgelse viser blandt respondenternes bogføringskunder. Når man ser på tallene, bør man være opmærksom på følgende:
- Der er ikke tale om markedsandel i euro på markedet for software til revisionsfirmaer, men om andelen af antallet af slutkundevirksomheder hos de deltagende revisionsfirmaers bogholdere.
- Undersøgelsen var kun rettet mod revisionsfirmaer, hvorfor markedsandelene ikke omfatter virksomheder, der selv står for deres bogføring.
- Markedsandelene er beregnet ud fra de 13 softwareløsninger til revisionsfirmaer, der var med i undersøgelsen. Visse revisionsfirmaer bruger software, de selv har udviklet, så i realiteten er de her præsenterede softwareløsningers andel af det samlede marked mindre end angivet.
- Undersøgelsen tager ikke højde for, hvor mange kundevirksomheder respondenten har. Software, som en bogholder bruger til mange små kunder, lider i undersøgelsen sammenlignet med software, som en bogholder bruger til få store kunder.
- Antallet af respondenter for software med mindre markedsandele er ret lavt, så ændringer i antallet af respondenter forårsager skævheder i markedsandelstallene.
Med disse begrænsninger in mente kan markedsandelstallene opsummeres som følger:
Hvad er den enkelte softwareløsnings andel af det antal kundevirksomheder, som revisionsfirmaerne håndterer med kommerciel standardsoftware til bogføring.
Jeg kiggede hurtigt undersøgelsen igennem, og der var nogle interessante pointer i opsummeringsdelen.
Ændringer i arbejds- og jobbeskrivelser
Centrale observationer:
- Automatisering og AI har allerede ændret og vil fortsat ændre opgaverne inden for økonomistyring. Rutineopgaver automatiseres, hvilket betyder, at bogholderens rolle i stigende grad skifter mod ekspertarbejde, rådgivning og kundekonsultation.
- Det manuelle arbejde reduceres, men betydningen af kontrol, analyse og afvigelseshåndtering vokser. Bogholderen fungerer som overvåger og leder af automatiseringen.
- Behovet for controller-tjenester og forretningsanalyse vokser. Kunderne efterspørger flere rapporter, pengestrømsprognoser og klare grafiske visualiseringer.
- Udvikling af faglig dygtighed og kompetencer understreges, især for nye medarbejdere. Automatisering erstatter ikke praktisk ekspertise, men kræver forståelse for det grundlæggende i bogføring og softwarens undtagelsessituationer.
- Kundeservice og interaktion bliver vigtigere, når rutinerne overgår til automatisering. Bogholderens rolle ændrer sig til mere at være en partner og rådgiver for virksomheden.
Ønsker og udfordringer i softwareudviklingen
Ønskede udviklingsretninger:
- Mere automatisering og udnyttelse af AI, især i bogføring (kirjaus), afstemninger og fejlfinding. Der ønskes AI, der er virksomhedsspecifik og i stand til at lære, ikke kun generelle løsninger.
- Udvikling af rapportering og visualisering: Letlæselige, grafiske rapporter, der gør det muligt at dykke helt ned på hovedkontoniveau. Redigerbare rapporter og analyseværktøjer er vigtige.
- Brugervenlighed og omkostningseffektivitet: Små virksomheder og foreninger har brug for prisbillig, enkel og brugervenlig software. Prissætningen af software opleves ofte som for høj.
- Integrationer og grænseflader: Software skal være kompatibel og muliggøre dataoverførsel mellem forskellige systemer. API-grænseflader og modularitet er ønskede.
- Datasikkerhed og auditerbarhed: AI-løsninger skal være gennemsigtige og sikre; betydningen af revisionsspor (audit trail) og forklarlighed understreges.
- Brugeroplevelse: Færre klik, klare arbejdsforløb og personlige visninger til forskellige roller (bogholder, controller, beslutningstager).
Udfordringer og udviklingsbehov:
- Automatisering er endnu ikke fuldt pålidelig: Softwarens automatiske konteringer og AI-løsninger kræver stadig kontrol og rettelser. Der er brug for bedre værktøjer til fejlfinding og flagning af afvigelser.
- Mangler i uddannelse og oplæring: Nye medarbejderes kompetencer udvikles ikke tilstrækkeligt, hvis de ikke får mulighed for at udføre det praktiske arbejde og lære det trin for trin. Der er frygt for tab af kompetencer og forringelse af kvaliteten.
- Softwarens kompleksitet: Der efterspørges klarhed i brugerflader og funktioner, især til små erhvervsdrivende og lejlighedsvise brugere.
- Prissætning og omkostninger: Softwarepriserne er på smertegrænsen for små aktører, hvilket hindrer en bredere udbredelse af automatisering.
På vores anmodning sammenlignede AI også lønbogholdernes ønsker fra sidste års undersøgelse med bogholdernes ønsker og opsummerede forskellene i udviklingsområderne:
- Lønhåndtering: smidiggørelse af den praktiske hverdag → integrationer, ferieberegning, overenskomster (TES).
- Økonomistyring: strategiske evner → analytik, visualisering, automatiserede afvigelsesalarmer.
Jeg kom også i tanke om noget til sidst, som relaterer sig til Talenoms pressemeddelelse. Følgende afsnit sprang mig i øjnene i meddelelsen:
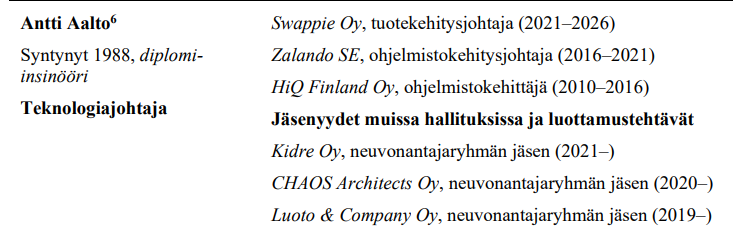
Talenoms bestyrelse har i dag besluttet at udnævne Antti Aalto til ny teknologidirektør for Easor pr. 2.3.2026, og under forudsætning af gennemførelsen af spaltningen, som medlem af Easors direktion pr. 2.3.2026.
Mon tro om den nævnte Antti Aalto i øjeblikket er Head of Product hos Swappie? Er der nogen, der kan bekræfte det?
Hvis det er tilfældet, virker det som en ret god rekruttering.
Denne tekst blev skrevet lidt i farten.
Generelt er det helt sikkert mere frugtbart at diskutere disse emner, når selskaberne er adskilt, og investoren kan vælge, om man vil være med på rejsen i begge selskaber.
6 Synes om
Jeg kan ikke bekræfte det 100 %, men i LinkedIn-aktiviteter har denne Swappie-Antti A liket et par Talenom / Easor-opslag i de seneste uger.
Ingen røg uden brand
6 Synes om
Det ser ud til, at SEB stadig sælger Talenom med ca. 500.000 stk. om måneden, og har solgt ca. 9.000.000 stk. siden starten af 2022? Kunne dette give et nedadgående pres på kursen?
8 Synes om
Det er der:
Finanstilsynet har godkendt tillægget til prospektet vedrørende Talenoms partielle spaltning og Easors børsnotering
Finanstilsynet har i dag den 4.2.2026 godkendt tillægget til det finsksprogede spaltnings- og noteringsprospekt (”Prospektet”) vedrørende Talenom Oyj’s (”Talenom”) partielle spaltning (”Spaltningen”) og børsnoteringen af det nye uafhængige selskab, der etableres ved Spaltningen, og som får navnet Easor Oyj (”Easor”).
6 Synes om
Efter at have fulgt Talenom-aktien i et stykke tid med købsbrillerne på, har jeg undret mig over det langvarige kursfald. Er det her en købsmulighed, eller bevæger kursen sig støt mod nul i løbet af de næste 2-3 år? Kan de, der har fulgt virksomheden i længere tid, kaste lys over, hvilke nøgletal jeg primært bør holde øje med i Talenoms tilfælde?
4 Synes om
Den kan vel bevæge sig støt mod nul uden nogensinde at nå det?
Der er tale om en ret speciel case i Talenoms historie, da softwareforretningen snart bliver spin-offet. Der kommer salgspres fra næsten alle sider. Mange er sikkert også blevet fuldstændig trætte af aktien, når der i juli i praksis har været fem års kursfald i træk.
Negative ting, der forklarer kursfaldet:
- Der er betydelig gæld
- Udbyttet vil sandsynligvis blive beskåret kraftigt
- Sverige-casen er stadig ikke bevist
- Easor er et totalt mysterium som selvstændig virksomhed
- Den operative ledelse har ikke overbevist efter Paaso, og der er ikke sket de store ændringer; den administrerende direktør fortsætter i en anden virksomhed
- Fald føder fald, man har forankret sig til et bestemt kursniveau, og mange forbander sikkert, at de ikke trak sig ud tidligere
- Alle, der har købt efter sommeren 2018, har et tab, hvis man ikke medregner udbytte = realisering af tab
- Selv insider-støtteopkøb på 3 €-niveauet ved årets udgang hjalp slet ikke
- Regnskabsbranchen skulle forestille at være stabil og sikker, men den globale økonomi har i hvert fald ikke givet Finland medvind, og der har været konkurser
Der er få positive ting, men på den anden side kræver det kun én god kvartalsrapport og en klar vending i Sverige. Jeg tror på, at kerneforretningen og den stærke maskine stadig er intakt, så længe den kan trimmes tilbage til indtjeningsform efter de svære år.
21 Synes om
Jeg ejer ikke noget og har haft som tommelfingerregel, at man kan nå at komme med, hvis der sker en vending i resultatet. Snart vil der dog være to muligheder efter spaltningen.
2 Synes om
Gav aktieemissionen nedenfor nogen mening? Efter min mening burde aktierne ikke være blevet givet vederlagsfrit, men i stedet være blevet knyttet til den fremtidige resultatudvikling og først tildelt, hvis det var gået godt. Det er gået så dårligt, at der overhovedet ikke var nogen grund til at give den slags belønninger.
23 Synes om
Heldigvis er jeg ikke længere aktionær i den her biks. Blodtrykket var nok steget til kritiske niveauer ved at læse det der.
I praksis bliver de belønnet for, at det ikke er lykkedes dem at køre firmaet i sænk. Der er stort set ikke andre succeser at belønne, når det kommer til denne biks.
Jeg undrer mig stadig over, hvordan nogle bliver ved med at hænge på, helt ned til Inderes’ modelportefølje.
15 Synes om
Jamen, det er jo den samme ”logik”, som der har været i dette selskab hele tiden. Man har forsøgt at diskutere disse ting på forummet med ringe resultater. Analytikeren har forsvaret det, eller indlæg er blevet slettet fra tråden.
2 Synes om
Jeg er ikke helt sikker på, hvad du taler om, men jeg husker i det mindste at have rettet mærkværdige påstande vedrørende (ledelsens) optionsprogrammer. Jeg forsøger altid at forsvare fakta. Det var jo dem, selskabets bestyrelse besluttede at annullere og besluttede ”ikke at udbetale kompensation til indehaverne af optionsretterne i overensstemmelse med vilkårene for optionsprogrammerne.” Det blev altså ikke til noget som helst, hvilket er helt tydeligt, når man ser på kursen og optionsvilkårene.
Dette aktiebaserede incitamentsprogram er så en anden sag, og mere om det nu.
Belønningerne knyttet til Talenoms aktiebaserede incitamentsprogram 2024-2027 føles bestemt ikke retfærdige, når man ser på kursudviklingen. Jeg fandt ikke hurtigt en mere detaljeret gennemgang af, på hvilket grundlag aktierne nu fordeles, men optjeningskriterierne var følgende: ”I optjeningsperioden 2024–2025 er vederlaget baseret på koncernens omsætningsvækst, udviklingen i driftsresultatet og implementeringen af selskabets strategi.”
Da omsætningsvæksten her ikke har været i nærheden af det tilsigtede, og udviklingen i driftsresultatet er – for at sige det pænt – svag, udbetales der formodentlig intet for de punkter. Hvis der udbetales noget, mener jeg, det er forkert. Hvad angår implementeringen af selskabets strategi, er udskillelsen af Easor derimod i praksis sket, og sandsynligvis er nogle belønninger knyttet til eksempelvis dette. Formodentlig kommer udbetalingerne derfra. Det er ikke voldsomme beløb, men jeg ved ikke, hvor stor en del af maksimummet, der er givet.
Min grundlæggende tanke om aflønning er, at man gerne deler ud ved en god udvikling. Altså i praksis, når ejerne bliver rige, vil man også gerne gøre ledelsen rigere. Nu er ejerne ikke blevet rige, så efter min mening er alle ekstra vederlag tvivlsomme. De må gerne kritiseres, og der er sandsynligvis også grund til det.
Men hvis man tænker helt følelsesløst over det; hvis den strategi, bestyrelsen har udstukket, er blevet implementeret ”korrekt”, og der er aftalt vederlag for det, så skal der naturligvis betales som aftalt. De største problemer ligger i så fald i strategien og det oprettede incitamentsprogram, så måske burde man primært kritisere dem. Desuden må det konstateres, at vi endnu ikke ved, hvad udskillelsen af Easor i sidste ende vil føre til. Markedets mening afspejles i aktiekursen, men sandheden kender vi først om nogle år.
Resumé: Jeg forsvarer eller støtter ikke ekstra vederlag i den nuværende situation, men jeg antager, at man har fulgt aftalerne. Hvis jeg selv havde udarbejdet de programmer, ville jeg ikke være tilfreds, og jeg ville fremover indføre såkaldte minimumsbetingelser. Men fremad, da man heller ikke kan gå baglæns.
55 Synes om
Jeg tænker en del over Talenoms situation. Serviceforretningen hviler på et stabilt og lønsomt grundlag i Finland, i Spanien er der vækst og tilsyneladende også lønsomhed, mens situationen i Sverige er rigtig svag. Jeg har også overvejet, om aktien bliver presset markant af, at investorerne ikke ønsker at eje den ene eller den anden del af forretningen (Talenom –> serviceforretning vs. Easor –> softwareforretning). Jeg ser det i hvert fald selv som en betydelig risiko, hvordan Easor vil klare sig i softwarebranchens kampe mod andre aktører som for eksempel Procountor, Netvisor og Fennoa. Især da hele investeringscasen ændrede sig totalt efter nyheden om udskillelsen. Kan det være, at investorerne dumper aktierne nu og så køber det ene eller det andet selskab til porteføljen efter opsplitningen. Svært at sige. Markedsværdien begynder at være ret lav, men der er så pokkers meget gæld, at virksomhedsværdien (enterprise value) stadig er ret høj. Hvis man tænker på serviceforretningen, så er Aallon Group heller ikke ligefrem værdisat særlig højt..
13 Synes om
Ja, man bliver virkelig nødt til at overveje, hvad det egentlig er, der foregår. Sentimentet her på forummet er også meget negativt i forhold til dette. Man kan jo ikke bebrejde folk, da det er en af de værste “torskefælder” (kæmpe tab) på HEX i mange år. En af årsagerne er selvfølgelig, at kurstoppen i sin tid gik helt over gevind. Situationen er jo nogenlunde den samme for mange andre: Qt, DT, Reve osv. I Tale er den seneste tids dumpning blevet forstærket af svenskernes salg: SEB har dumpet 1,3 millioner aktier i løbet af 3 måneder. I samme periode har ca. en tredjedel af top 100-listen dog købt flere “torsk” til samlingen, hvor de største er Clearstream med ca. 700.000 og Rantalainen Yhtiöt med 250.000 aktier.
Begynder der mon alligevel at være lugt af blod i stanken af torsk nu? For eksempel kunne indtræden af økonomistyringens vidunderbarn, Rantalainen, antyde, at man stille og roligt bør begynde at liste sig ind på byttet. Og hvem ved, hvad hovedejeren tænker, når tusindvis af aktionærer har mistet enorme beløb, i det mindste virtuelt. Er der planer om støtteopkøb, eller vil de ligefrem lave en “Ravichander” og komme med et skambud efter opsplitningen. En interessant case at følge med “røde poser”, men jeg giver ikke op – tværtimod køber jeg mere op. Jeg tror stadig på vendingen i Sverige og potentialet i Spanien. Kunne en bruger ikke være så venlig at give Easor lidt ros, da der herinde mest ser ud til at være negativitet. Selvfølgelig, hvis der ikke er noget at rose, så er der jo ikke noget at gøre ved det. Held og lykke til medejerne!
20 Synes om
Talenoms kurs er virkelig dykket dybt nu, et godt stykke under f.eks. Inderes’ SOTP-værdi. En del af forklaringen er helt sikkert en værdiansættelse, der i sin tid røg alt for højt op, og de efterfølgende lange “tømmermænd” som følge af de mange skuffede aktionærer. Dengang for 5 år siden var selskabets værdi stukket helt af fra al realisme; det kunne ikke forklares med en lommeregner. På kort sigt (<1 år) spiller psykologi og følelser også ind i børskursen, og Talenoms kursgraf minder sørgeligt meget om den velkendte “greed-fear”-model. Er vi tæt på kapitulering? Det må tiden vise. Og måske ses Talenom lige nu som et softwarefirma (Easor), der er sat i investorernes “hundehus”, og som AI vil ødelægge?
Kort sigt og psykologi til side, så er virksomhedens – eller i dette tilfælde snart virksomhedernes – evne til at generere indtjening den eneste forklaring på aktiens værdiansættelse på lang sigt. Hvis man antager, at AI ikke disrupter Talenoms revisionsforretning, men at den del tværtimod kan drage fordel af effektivisering og automatisering, så ville det være en kedelig, men stabil pengestrømsskabende servicevirksomhed. Easor står snart på egne ben; her er nogle tanker om det, hvis det ikke er blandt de selskaber, der bliver disruptet, men i stedet kan vokse, være lønsomt og dermed potentielt blive et opkøbsmål.
Det “kedelige” Talenom genererer et EBITDA på 20 mio. ud fra midtpunktet af omsætningsprognosen på 115 mio., potentielt et driftsresultat (EBIT) på 9 mio., og når man medregner 70 mio. i rentebærende gæld, kunne EPS være 8-9 cent. Der kunne udbetales 8 cent i udbytte, da pengestrømmen er god, og med et afkast (yield) på 5 % ville det give Talenom-delen en bundværdi på 1,6. Dette er altså 2026-tal, som også inkluderer ekstra omkostninger ved opsplitningen, men da driften vil vokse i fremtiden, vil 2026 udgøre et bundniveau.
Med Easors omsætning på 21 mio., en overskudsgrad på ca. 18 % (20 % i 2025), en gældsbyrde på 20 mio. og efter skat, kunne Easor sidde tilbage med et resultat på 5 cent/aktie. Der udbetales intet udbytte. Ved en kurs på 80 cent ville markedsværdien være under 40 mio. og EV 60 mio. Så sent som i slutningen af året blev der talt om en EV på 100 mio. for Easor, så de 80 cent burde være bundværdien?
Jeg har selv regnet mig frem til, i overensstemmelse med ovenstående, at bunden for det “gamle” Talenom ville være 1,6 + 0,8 = 2,4, men nu er kursen allerede under det. 2,4 er dog et godt stykke under Inderes’ SOTP-midtpunkt på 3,6 og under deres nedre grænse på 2,7. Og hvis bare Talenom udbetalte 8 cent i udbytte, ville man slippe for kritikken af for store udbyttebetalinger. Er der tale om negativ psykologi på kort sigt i kursen lige nu?
Og endnu en observation: Easor vs. Procountor. Jeg bruger begge til at hente rapporter og til visse bekræftelser – Easor er væsentligt mere behagelig at bruge, overskuelig og mere moderne. Det irriterer mig altid, når jeg er nødt til at bruge Procountor.
34 Synes om