På indkøb i Spanien
17 Synes om
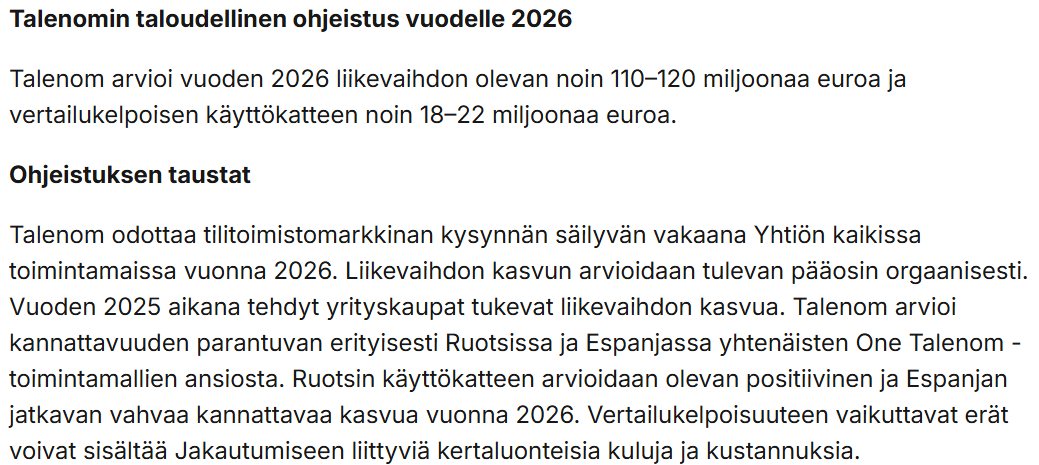
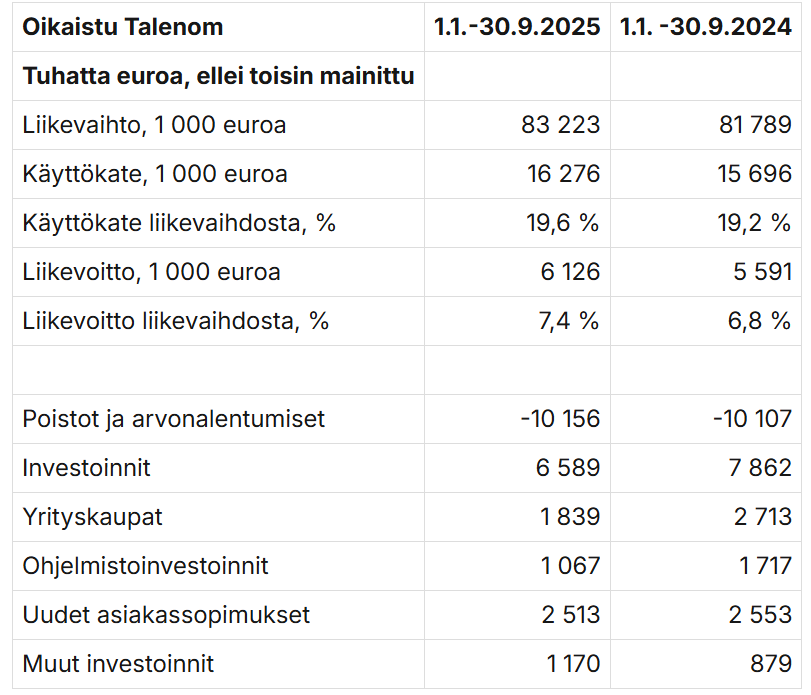
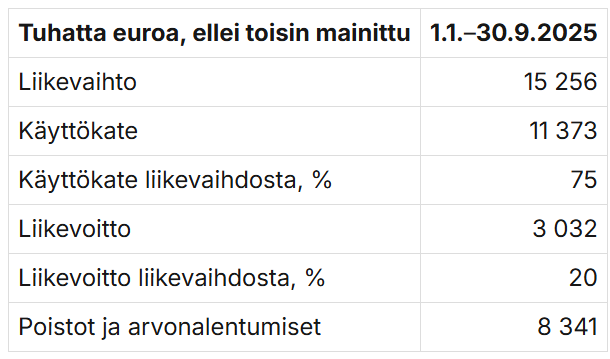
Nu er der separate retningslinjer for Talenom og Essor for 2026, samt tal for 1-9/2025

22 Synes om
Godmorgen,
velkommen i morgen til at følge webcast-udsendelsen, hvor vi vil præsentere strategien og tallene for begge vores forretningsområder som separate selskaber. Under udsendelsen kan der stilles spørgsmål på finsk, selvom den sendes på engelsk.
Velkommen til at lytte med!
-Otto
35 Synes om
Begivenhed starter 18.12.2025 kl. 12.00 EET
Starter tilsyneladende kl. 12
Her er Juhas kommentarer til Talenoms seneste opkøb. 
Talenom fortsatte opkøbene i Spanien ved at erhverve tre små revisionsfirmaer i den spanske del af Baskerlandet. Den samlede omsætning for alle er ca. 1,9 mio. EUR på årsbasis, og selskaberne bliver en del af koncernen ved årsskiftet. Opkøbene udvider Talenoms aktiviteter i Spanien til et nyt og strategisk vigtigt markedsområde. Styrkelsen af netværket på det spanske revisionsmarked, der er i forandring, er efter vores mening strategisk vigtig både med hensyn til potentialet for revisionsforretningen og Easors softwareforretning.
5 Synes om
Her er retningslinjekommentarerne.
Hvad angår fortolkningen af dette, er Talenoms regnskabsbureau-forretnings driftsindtjeningsrentabilitet (EBITDA-rentabilitet) svagere end forventet. Ved opsplitningen har administrationen en tendens til, hvis ikke at fordobles, så i hvert fald at vokse proportionalt.
Man kan godt være enig i denne svaghed, når man ser på gårsdagens retningslinjer, dvs. akkumuleret justeret driftsresultat (EBITDA) på 16+ mio. euro for 1-9/2025, hvilket er en run-rate på knap 22 mio. euro.
Og nu gives der retningslinjer for 2026 i intervallet 18-22 mio. euro, hvilket betyder, at man i yderpunktet når 2025-niveauet.
Så efter min mening tager man det lidt for afslappet med retningslinjerne…
=> Risikoen er selvfølgelig, at man så slapper af i stedet for at yde en større indsats, forudse og sikre sig.
Måske tænker man her for meget på virksomhedens vegne, at målet er inden for rækkevidde, når et langvarigt projekt er nået næsten til opsplitningen.
12 Synes om
Juha har efter alle disse begivenheder lavet en ny selskabsrapport om Talenom
Vi sænker anbefalingen for Talenom til akkumuler (tidl. køb) og vores kursmål til 3,4 euro (tidl. 3,8 €). Talenom har i denne uge udsendt en negativ nedjustering, offentliggjort Easors børsprospekt, købt tre små regnskabsfirmaer i Spanien, givet forventninger til begge forretningsområder for næste år og afholdt en investor-webcast. Analysen af helheden pågår stadig, men udsigterne for næste år er ikke så gode i nogen af forretningsområderne, som vi tidligere vurderede. For Easors vedkommende blev dette også påvirket af, at den spanske Verifactu-reform blev udskudt med et år. Når spaltningen finder sted, har den nuværende koncerns prognoser ikke den store betydning, men vores sum-of-the-parts-beregning faldt i sidste ende betydeligt.
13 Synes om
En sjov lille fejl i resuméet: ”Talenom sænkede sin anbefaling til akkumuler-niveau og kursmålet til 3,4 euro på grund af en negativ nedjustering og svækkede udsigter.” 
4 Synes om
Harri har haft tegnebogen fremme
Volumen: 20000 Gennemsnitspris: 2,9538 EUR
Ikke en kæmpe tilføjelse til den eksisterende beholdning, men han ønskede at støtte kursen.

17 Synes om
Insider-støtteopkøb fortsætter:
Stilling: Nærtstående person
Volumen: 16000 Gennemsnitspris: 2,99827 EUR
12 Synes om
Nu er skattesalgene gennemført. Denne biks er godt nok en af de dårligste investeringer i lang tid. Lektien er lært, og man skal ikke tro på direktørens historier i delårsrapporterne i alt for lang tid, hvis løfterne ikke begynder at blive indfriet.
Jeg overvejede længe, om jeg skulle blive og følge med i, hvordan Easor klarer sig, men jeg tror ikke på det. Huhtala i spidsen, og Fennoa erobrer det finske marked. I Sverige har Fortnox cementeret sin position. Spanien var den eneste fristelse til at blive og følge historien, men jeg har fået så mange tæsk, at det er på tide at gå videre til de næste udfordringer.
24 Synes om
Der er stille her på forummet, selvom opsplitningen nærmer sig.
Jeg fik endelig set videoen med info om opsplitningen, den findes her: Planned demerger and strategies of Talenom and Easor
I videoen bliver der sagt, at de vil investere alle ledige midler i vækst i 2026. Lad os se, hvordan det holder stik, når udbyttebetalingen planlægges, eller om de igen har tænkt sig at optage lån for at kunne udbetale udbytte. Kursen er i øvrigt tæt på bundniveauet for 2020’erne, og antallet af aktionærer har været i en nedadgående trend de seneste 6 måneder på Nordnet. Jeg forstår dem godt. Selv har jeg tænkt mig at blive hængende og håbe på, at Talenom viser sig at være en turnaround-case i forbindelse med opsplitningen. Lederen af regnskabsdelen (altså det nye Talenom), Juho Ahosola, virker som en ret troværdig fyr.
Edit: Rettet til, at det ikke er ATL (All-Time Low), men bunden for 2020’erne.
15 Synes om
Hvem ønsker overhovedet at anskaffe sig et økonomistyringssystem med funktionerne fra Talenom Online, det vil sige Easor, til seriøs brug? Ved man ikke bedre? Er det anbefalinger fra den lokale tankstation?
1 Synes om
Efter at have fulgt regnskabsbranchen som kunde, ser disse bureauer i mine øjne ret anonyme og små ud, som aktører med kun få ansatte. Efter min mening ville Easors succes kræve, at de fik større aktører – som ikke har deres egen software – til at bruge det, f.eks. Aallon og Rantalainen. Selvfølgelig skal man starte småt, men Fennoa var på markedet på det rette tidspunkt med en populær software og snuppede en stor del af de gamle Tikon-bureauer. Forhåbentlig bliver Easors vej en lignende succeshistorie, men jeg frygter desværre, at Talenom-baggrunden vil kunne ses i andre regnskabsbureauers villighed til at tage softwaren i brug.
Som forventet godkendte Talenom i dag spaltningen og Easors børsnotering på en ekstraordinær generalforsamling. Dette er der blevet snakket om før, men i mine øjne ser Talenoms nye bestyrelse ret letvægts ud, men sådan er det vist for alle regnskabsbureauerne på Helsinki-børsen på grund af familiebaggrundene… Som aktionær ville man på en eller anden måde ønske sig, især for Easor, en vækstorienteret bestyrelse med erfaring inden for softwarevirksomhed og internationalisering, da den operative ledelse efter min mening ikke besidder det.
22 Synes om
Her er Juhas kommentarer, efter at Talenoms ekstraordinære generalforsamling godkendte selskabets spaltning.
Talenoms ekstraordinære generalforsamling, der blev afholdt i går, godkendte som ventet spaltningen af Talenom, hvor selskabets softwareforretning udskilles i sit eget selvstændige selskab, Easor Oyj. Talenoms regnskabsvirksomhed vil i forbindelse med spaltningen forblive i det nuværende selskab. Spaltningen skrider frem efter planen, og det næste skridt er gennemførelsen af spaltningen den 28. februar 2026.
4 Synes om
Jeg frygter desværre, at Easors produkt ikke kan klare sig mod f.eks. Fennoa. Mon ikke koden i Easors maskineri er af så gammel dato sammenlignet med Fennoa, at der ikke opstår nogen konkurrencefordel. Dette er bare min egen mavefornemmelse, da jeg ikke kender Easors software nærmere. Jeg har erfaring med Fennoa, og det fungerer rigtig godt til den lille ende og er nemt at implementere for både revisionsfirmaer og kunder. Og når man ser på Fennoas tal, er det jo en vild pengemaskine, der tager markedsandele fra de nuværende aktører (med Netvisor og ProCountor i spidsen).
2 Synes om
Det er da virkelig svært at trænge igennem med et nyt produkt på markedet for regnskabsbureauer. Fennoa er gjort rigtig praktisk. Proco og Netikka dominerer i hvert fald i øjeblikket markedet for regnskabsbureauer. Ønsker regnskabsbureauer at tilknytte deres kunder til et andet regnskabsbureaus software, som tilsyneladende ikke engang er færdigt? Selvfølgelig, hvis prisen er en lokkende faktor, kan det naturligvis have en indvirkning.
1 Synes om
Tilsyneladende har forummets holdning til Talenoms systemer ændret sig en hel del i løbet af de seneste par år.
Der blev talt meget varmt om, at de var langt foran andre systemer. Nu er de så bagud, selvom konkurrenterne ikke har gjort noget særligt bemærkelsesværdigt de seneste år.
Mon denne begejstring var baseret på empiriske erfaringer eller på Talenoms marketingmateriale, som blev slugt uden forbehold.
23 Synes om
Det er en god pointe. For mit vedkommende har investeringen i Talenom netop været baseret på, at produktet er i orden og i det mindste foran konkurrenterne. Derfor er jeg blevet hængende, da et godt produkt jo må kunne sælges. Jeg har ikke selv brugt Talenoms produkter eller tjenester, så jeg har været meget modtagelig over for den tidligere hype. Nu er værdiansættelsen presset så langt ned, at jeg agter at blive med, om ikke andet så bare for selve det særskilte regnskabsfirma. Det ville dog være forfriskende at høre ægte og reelle erfaringer med Talenoms software + tjenester sammenlignet med konkurrenterne.
12 Synes om
5 Synes om