OP - Stora Enso Q1-resultat 23.4.2021
OP - Stora Enso Q1-resultat 23.4.2021
Ifølge Stora Enso skrider opstarten af Oulu-fabrikken hurtigere frem end planlagt. I slutningen af januar nævnte Stora i en pressemeddelelse, at maskinen ”ville nå sin planlagte produktionskapacitet inden udgangen af indeværende år”.
“Produktionsopstarten skrider hurtigere frem end planlagt, og kundernes feedback har været positiv. Kartonmaskinen forventes at nå sin planlagte årlige produktionskapacitet på 450.000 tons inden udgangen af juni 2021.”
-Fra én lastbilfuld træ laves der omkring fire ruller kraftliner.
-fire ruller er nok til omkring en halv million jordbærbakker på et halvt kilo og erstatter omkring 4.500 kilo plastik
Wallenberg bliver Stora Enso’s næststørste ejer
Denne meddelelse er afgivet, fordi Wallenberg Investments AB har erhvervet hele aktiekapitalen i FAM AB og er dermed blevet en indirekte ejer af Stora Enso Oyj. FAM AB er fortsat den direkte ejer af aktierne i Stora Enso Oyj.
Jeg er yderst tilfreds med resultatet. Justeret driftsresultat på 364 millioner euro, en klar overgåelse af forventningerne. Også gode åbninger inden for den voksende emballageindustri og batterimaterialer. Innovation og positionering er nu beundringsværdigt. Efter min mening har Stora ikke turdet træffe så skarpe beslutninger og retningslinjer som UPM, men nu ser det ud til, at fremtiden er under kontrol.
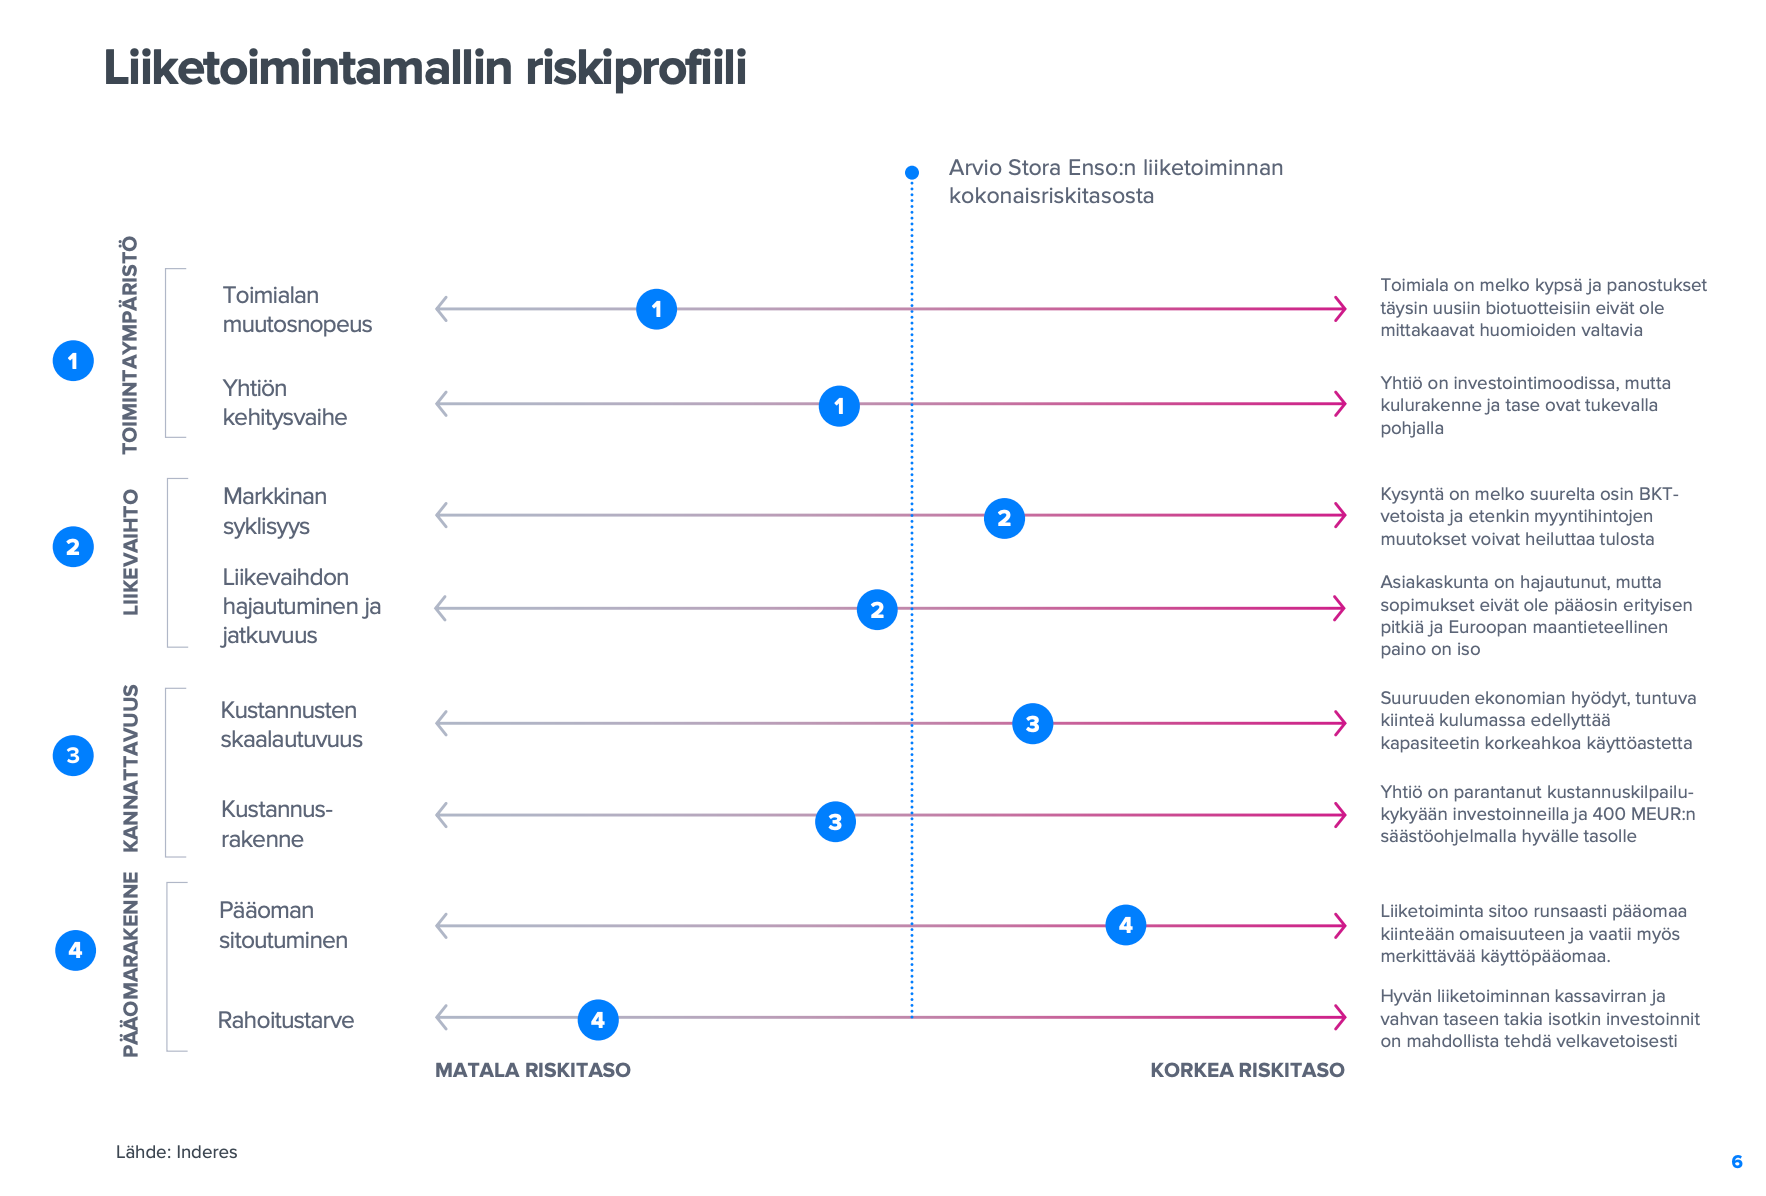
Her er et par grafer, der giver et godt overblik over Stora Enso fra den seneste virksomhedsrapport (bemærk for Premium-medlemmer).
Risikoprofilbilledet ses normalt kun i omfattende rapporter, fedt at @Antti_Viljakainen også har smidt det ind her:
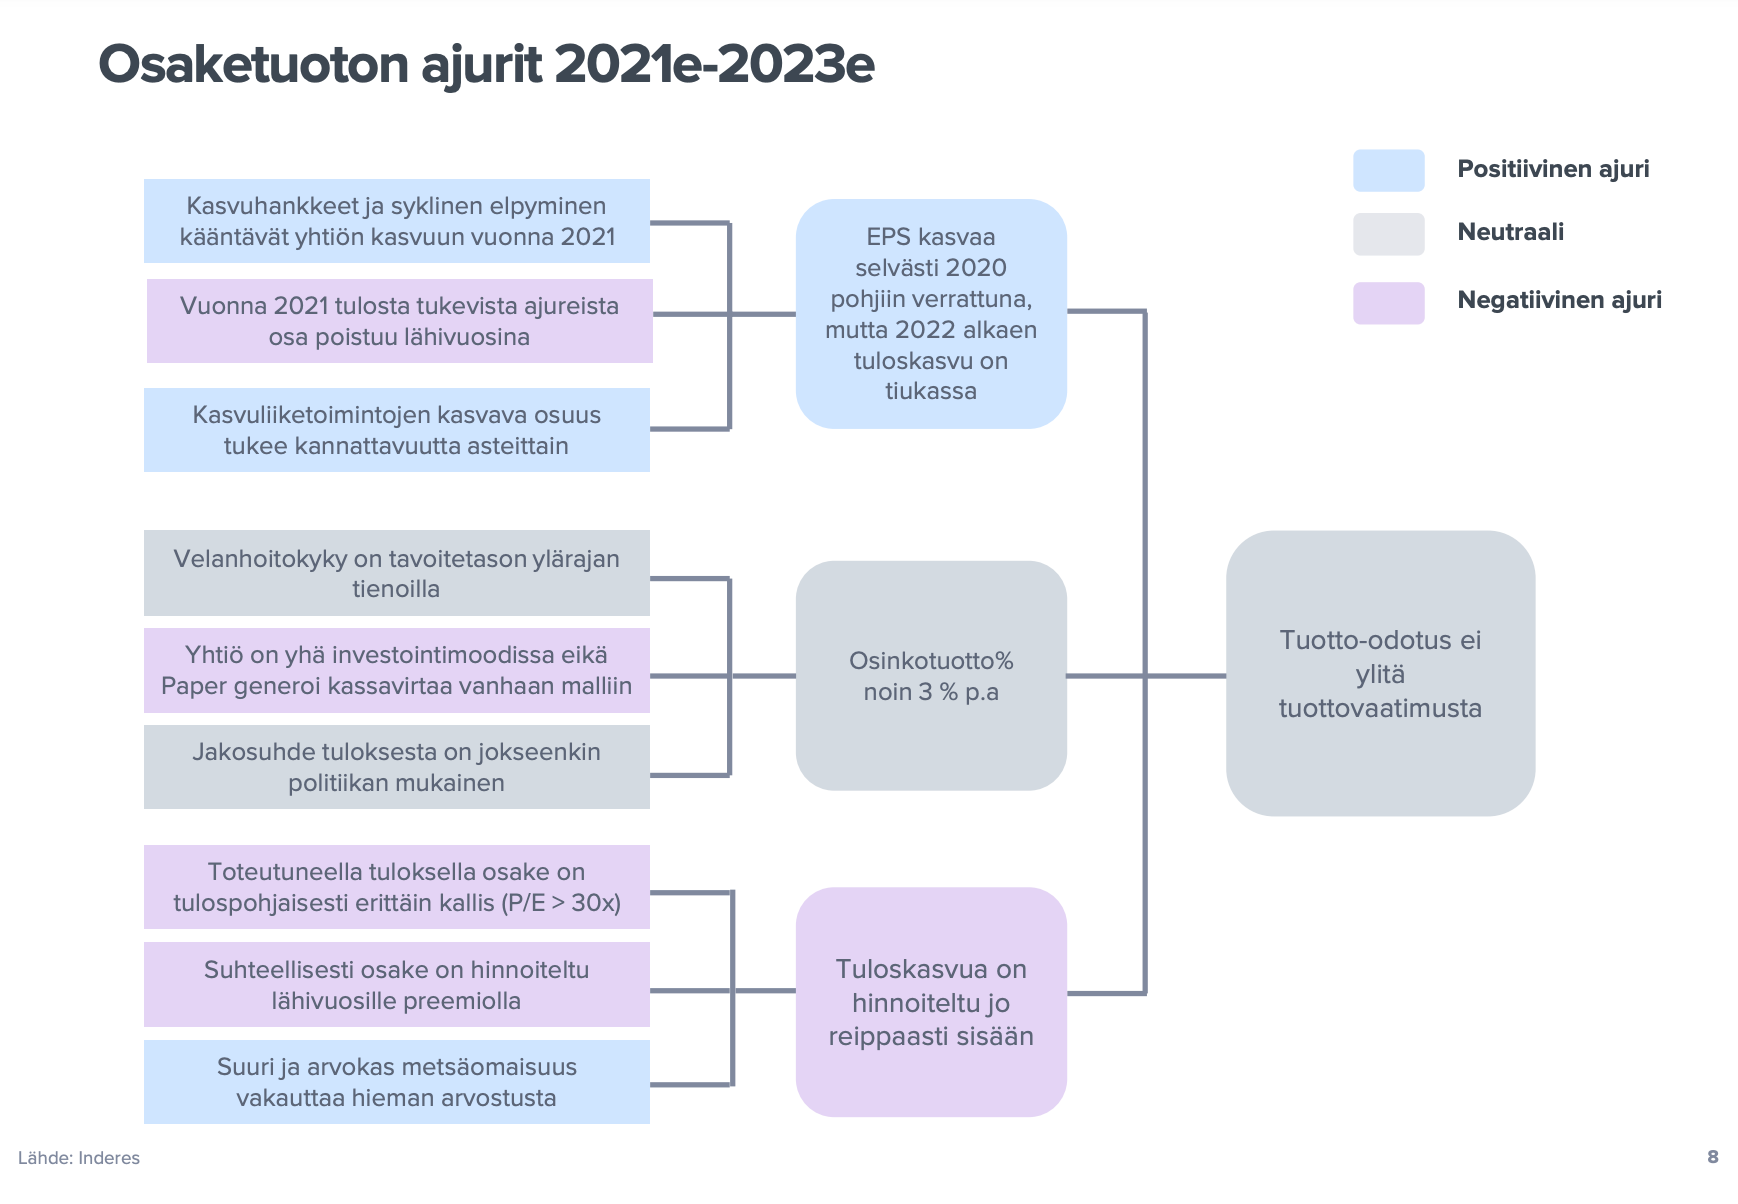
Drivkræfter for aktieafkast:
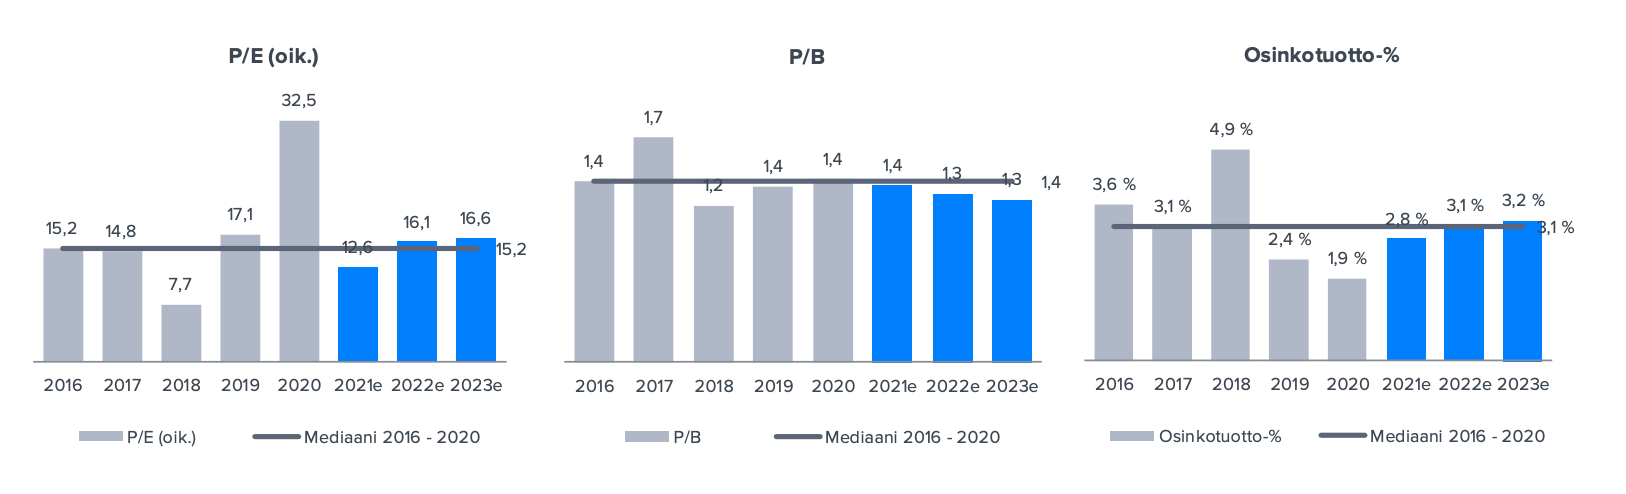
Vurdering:
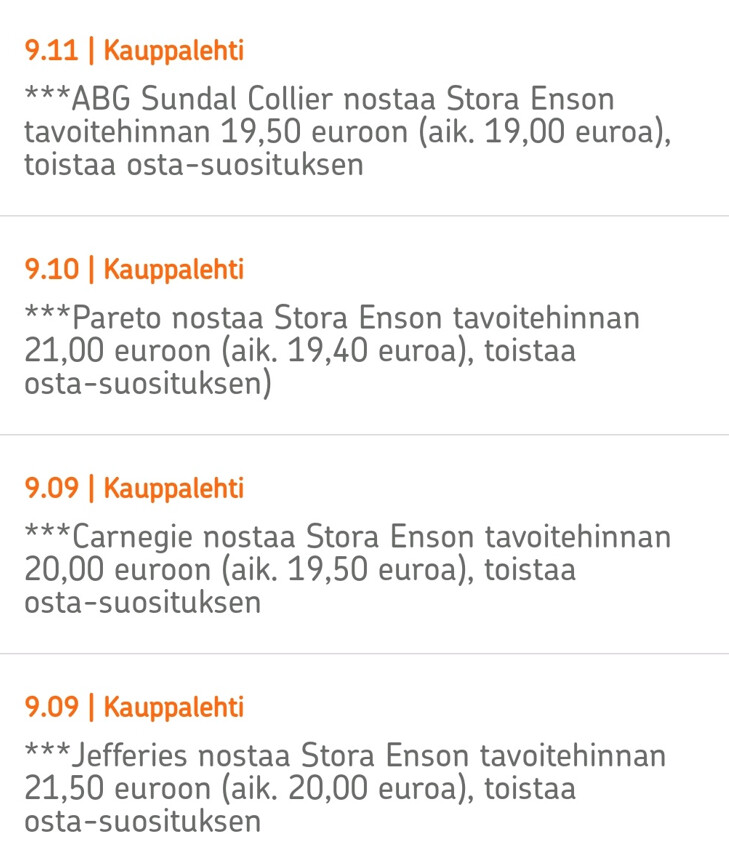
Jeg bemærkede, at OP i sidste uge havde løftet Stora til sin favoritliste, med en målkurs på op til 19 €.
Deres begrundelse var, at forretningen er knyttet til megatrends inden for bæredygtig udvikling, vurderingen er moderat, og som en bonus kunne der være mulighed for virksomhedsarrangementer.
Jeg er stadig lidt i tvivl, om jeg skal skille mig af med de aktier, jeg købte i 2016; de har dog indtil videre givet et rigtig pænt afkast.
Stora investerer virkelig meget i udviklingen af fiberbaserede produkter, der erstatter plast, og der er også succeser, såsom EcoFish boxen, som er udviklet til at erstatte styrofoam som transportkasse til ferske fiskeprodukter. Denne er den mest kendte for mig, da jeg som kunde har haft en rimelig indflydelse på den. I den er den inderste vandtætte PET-film stadig plast, men der er allerede udviklet et fiberbaseret produkt til dette i mindst et par virksomheder, men det er endnu ikke konkurrencedygtigt.
Der er ret mange investeringer i lignende produkter, og jeg tror, at disse stadig vil være en stor støttepille for Stora og helt sikkert også for andre finske skovgiganter.
Jeg tømte selv Stora ud af porteføljen på forårets top, men sandsynligvis vil en portion igen ende i porteføljen på et passende tidspunkt. Alle tre udgjorde i alt 70 % af porteføljen, og UPM var den eneste tilbage.
Min egen opfattelse er, at de i hvert fald er stærkt med i trendene og i hvert fald er startet i tide.
I morgen gennemgår @Antti_Viljakainen Stora Ensos resultat live fra omkring kl. 8.25. 
Velkommen til Stora Ensos webcast for aktionærer den 15.3
Stora Enso afholder et investorevent for aktionærer og andre interesserede efter sin ordinære generalforsamling tirsdag den 15. marts 2022. Arrangementet starter kl. 16.00 finsk tid. Udsendelsen kan følges på engelsk, finsk eller svensk på Virtual shareholder event after Stora Enso’s Annual General Meeting
Foreløbigt program
Optagelsen af arrangementet vil blive offentliggjort på Stora Ensos investorsider efter webcasten. Alt materiale fra generalforsamlingen kan findes på Stora Ensos generalforsamlingssider.
OP’s aktiepuls: Vores syn på Stora Enso er positivt
“Vores strategiske positionering og investeringer i vækst inden for vedvarende materialer giver resultater, og resultaterne fra vores centrale fokusområder er særligt gode. Takket være dette opnåede vi vores bedste operationelle driftsresultat i omkring 20 år: væksten var 53 % fra året før, og driftsresultatprocenten var rekordhøje 18 %.”
Stærkt resultat. Ordrebøgerne fulde. Pres for at hæve guidance med denne præstation. (måske dog lige slappe af, vi er jo kun i Q1.  )
Jeg glemte, at Stora Enso er et emne i et par tråde.
Hvis jeg køber Stora Ensos aktie i dag på udbyttets registreringsdato, er jeg så stadig berettiget til udbyttet?
Det er den ikke. Man kan allerede udlede det af aktiekursen, som faldt cirka udbyttets størrelse mere end andre skovindustriaktier.
Tak, det tænkte jeg nok.
Og der kom den.
På grund af den opdaterede, væsentligt lavere resultatprognose for 2023 er Stora Ensos nye vejledning, at det operationelle driftsresultat for 2023 forventes at være betydeligt lavere end i 2022 (1.891 mio. euro).
Prognose for helårsresultatet
Betydeligt lavere, -50 % eller derunder
Edit:
I mine ører lyder det som en ret voldsom resultatadvarsel med den angivne procentvise vejledning, hvilket sandsynligvis vil føre til store nedskæringer i prognoserne.
Jeg drømte om at købe i dag omkring 9,60 €, men det er nok for tidligt nu. Målniveauet kunne være omkring 8,50 €.  Og alle forstår sikkert, at dette skøn også kan være forkert.