Der har været meget snak om brugen af VW’s EV-platform. Det er en stor nyhed, hvis der kommer en officiel bekræftelse. Jeg vil sandsynligvis beholde disse aktier, købt under 11, gennem fusionen, hvis bekræftelsen af VW-samarbejdet kommer før da Det er ikke en vanvittig stor position, men i tilfælde af, at dette virkelig bliver en seriøs konkurrent på markedet med udelukkende elbiler i 2022, vil jeg undlade at indkassere en hurtig fortjeneste og spille det lange spil.
Med Apollo Global Management i ryggen har de virkelig musklerne til at gøre ting, f.eks. overbød de Buffett i budrunden om Tech Data Ihre Datenschutzeinstellungen Uden Apollo i ryggen ville jeg måske ikke være så bullish, men ville allerede have solgt aktierne
{“content”:“Her er 2x spacs relateret til batterier fra den seneste måned. Eos Energy systems (zinkbatterier, ikke EV, men off-grid lagring) og dette MP materials. \n\nJeg har ikke nok ekspertise til at udtale mig stærkere for eller imod. Hvis du får kommentarer fra eksperter på dette område, så del dem her også ”,“target_locale”:“da”}
Lefamulin virker til at være et ganske lovende lægemiddel.
Antibiotikaresistens er allerede her (præcist ord). Det påvirker behandlingen ret ofte. I Finland er situationen dog ret god.
Det er blevet mistænkt, at for eksempel høj pneumokokresistens over for antibiotika i Sydeuropa har øget coronadødeligheden. Bakteriel lungebetændelse opstår hos en del som en komplikation til svær viral lungebetændelse. I Italien er der dokumenteret høj pneumokokresistens over for makrolid- og betalaktamantibiotika sammenlignet med Sverige.
Et helt nyt bakterieantibiotikum er ikke kommet i årtier. Jeg skal lære mere om lefamulin. Det ser ud til at være et derivat. Men mekanismen er ny, og resistensen er lav. Effekten er den samme som en ny generation af fluorokinoloner, moxifloxacin, og den samme som linezolid eller kombinationen af disse to.
Bivirkningerne er ved første øjekast i samme klasse som antibiotika generelt, og QT-tiden skal tages i betragtning, ligesom med fluorokinoloner.
Hvis der efter markedsføringen og bredere brug ikke opstår nye væsentlige bivirkninger, er lefamulin, Xenleta, et yderst lovende nyt antibiotikum. Merck er ikke med i dette uden grund.
På dette stadie er man meget langt med lægemidlet. Jeg antager, at Naprivas kurs vil stige drastisk, eller også køber Merck faktisk firmaet. Havde nogen mere information om dette?
(Jeg ønsker ikke yderligere irrelevante kommentarer om lægemiddelmarkedsføring eller ubegrundede korruptionsinsinuationer i denne diskussion.)
Fusion Fuel og HL Acquisition HCCH leverer endelige fusionspapirer til SEC i næste uge. Anslået fusion i september på baggrund af dette.
Google Translate hjælper Hele artiklen er bag en betalingsmur, men der er lidt info i resuméet.
“João Wahnon, en af stiftende partnere af Fusion Fuel, afslørede over for Expresso, at virksomheden og HL i næste uge vil levere fusionsdokumenterne til den amerikanske kapitalmarkedstilsynsmyndighed, SEC” … “med afslutningen af operationen planlagt til september.”
SPAQ har en interessant uge foran sig, hvis VW-aftalen bliver bekræftet, så burde den igen stige lidt. Hvis der derimod kommer en meddelelse om, at der ikke er en aftale, så tja, så bliver Fiskers fremtid nok sværere.
Det er nok usandsynligt, for VAG-koncernen har allerede tidligere offentligt meddelt, at den netop ønsker at dele MEB-platformen med andre. Og det er heller ikke usædvanligt for almindelige biler. F.eks. er dele af Fiat-, Opel/Vauxhall- og Alfa Romeos platforme i høj grad 1:1 udskiftelige mellem lignende biltyper.
Jeg deler lige en JAMA-artikel fra Wuhan-gruppen.
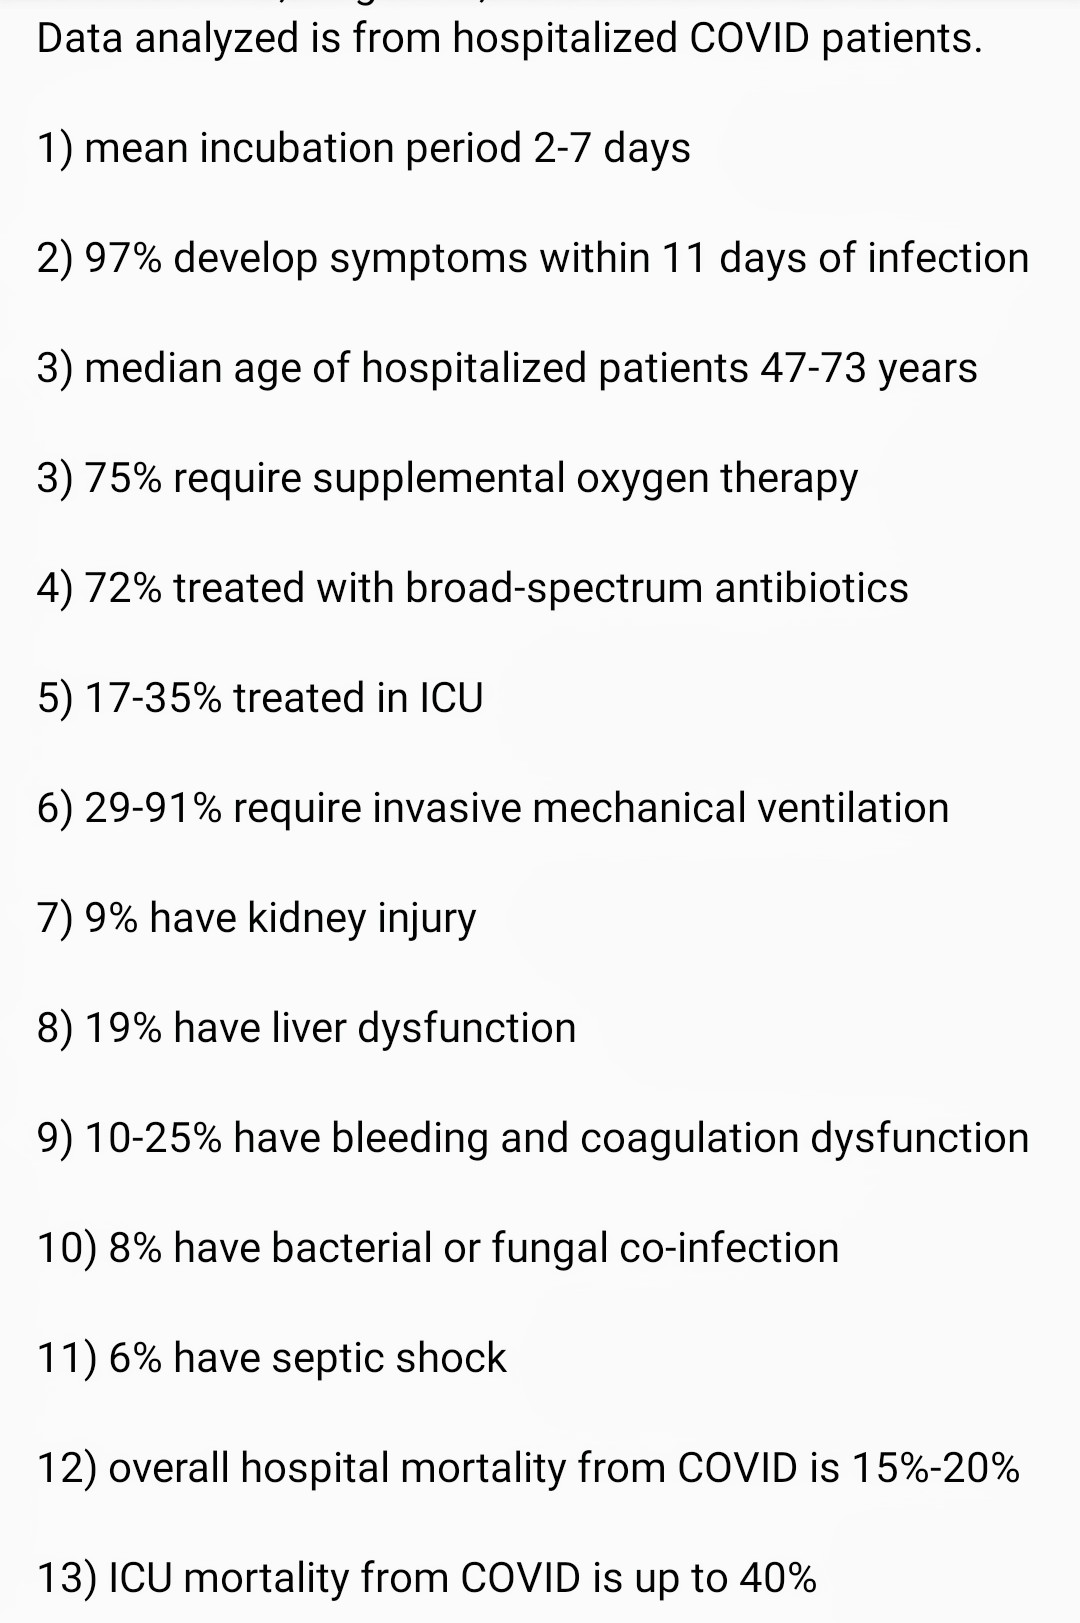
Bredspektret antibiotika bruges meget almindeligt (72%) til COVID-19-patienter indlagt på hospitalet, selvom det er en viral infektion. Dette skyldes den langvarige, svære lungebetændelse forårsaget af coronavirus, som disponerer for bakteriel lungebetændelse. På grund af den udbredte multiresistens hos pneumokokbakterier globalt er et nyt antibiotikum meget velkomment på dette område. Tiden vil vise, hvilken fordel det har ved behandling af COVID-patienter. Hvis det vælges korrekt, er det helt sikkert (dette “helt sikkert” betyder kun min informerede vurdering) en vigtig del af behandlingen.
Safe-T (SFET) fik et direct offering, og aktien faldt med -14 %. Hvordan er det nu, når de tilbød warrants til 1,40 USD, betyder det så i praksis også, at almindelige aktier falder til 1,40 USD, hvorfra de så igen stiger (hvis de stiger)?
AVCT er steget +20% i dag, tilsyneladende uden nyheder. Jeg solgte mine aktier, da det føles som om, det vil være -20% i morgen igen. Vi må se, om det var en dårlig idé😁 Jeg tager dem måske tilbage, hvis vi kommer ned til 3 dollars igen.
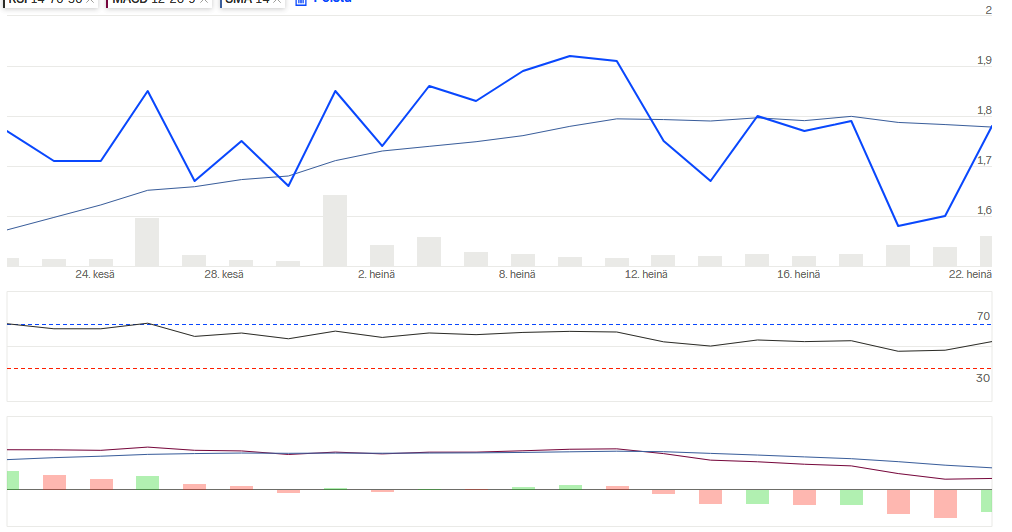
"Ej, det varer ikke længe, før Safe-T rammer bunden. Den er nu steget med +12% og ligger igen tæt på gennemsnitsprisen for den seneste tid. Gad vide, om jeg snart kan tjene penge på den, da den har ligget på +/- 0 for mig i næsten en måned
Den er nem at manipulere, så lille volumen. Jeg tror, den vil stige, når resultaterne offentliggøres, for sidste gang var der ingen Computex-indtægter med. De har også andre aftaler.
Jeg tænkte selv på at beholde den, jeg ville have solgt en del, hvis jeg bare havde købt for 2,6 $ mere, ærgerligt at jeg alligevel ikke købte.
Jeg tog en lille spekulativ position i AYRO op til Teslas indtjening, da den faldt under $5 i den tidligere udbudsrunde. Ikke til langsigtet beholdning, her søger jeg en swing til i morgen, hvis Tesla kommer med i SP500, plejer disse EV-aktier at følge med i stigningerne. Moon or Fool..
Det føltes sikrere end at tage et gearet syn over natten.
Tellurian (NASDAQ: TELL) ser ud til at være en form for hypeaktie. De planlægger at bygge et LNG-produktionsanlæg i det sydlige USA (tilladelser er modtaget, 30 % af designet er færdigt, finansiering mangler stadig). Indiske Petronet var ved at komme med, trak sig så ud og ser nu ud til at være på vej ind igen (hvilket i hvert fald delvist forklarer dette års udsving). Derudover fik en aktieemission på 30 millioner dollars kursen til at falde (selvom markedsværdien er 300 millioner dollars). Erfaren ledelse fra branchen, og insiderne ejer 56 %. Der er i øjeblikket et stort overudbud af LNG (og prisen er lav), men deres vurdering er, at den nuværende og fremtidige kapacitet ikke vil være tilstrækkelig til at dække den voksende efterspørgsel i de kommende år.
Med AYRO lavede jeg et ynkeligt 5% sving denne uge over natten, men når man ser på tidligere dagsstigninger, har udsvingene lejlighedsvis været over 20%+. Aktiekursen er nu faldet 50 cent under den tidligere udbudspris. Virksomheden har foretaget flere emissioner ud af det blå inden for kort tid, men jeg ved ikke, hvor sandsynligt det er, at den næste emission sker under fem dollars?
Hvis kursen falder tilstrækkeligt lavt, kunne jeg overveje en spekulativ position til længere sigt (under 3$), men inden da vil jeg prøve disse små sving. Ayro adskiller sig fra andre EV-firmaer ved at fokusere på servicesektoren. Madleverancer, korte afstande.
Jeg forstår, at ledelsen af virksomheden omfatter Segways grundlægger, som forlod virksomheden for nogen tid siden. Jeg spekulerer på, om der kunne være noget lignende bag dette. Virksomhedens fabrik ligger i Texas, så de vil forhåbentlig drage fordel af Teslas Gigafactorys talent og investorer.
Mon alle andre nåede at hjemtage gevinsterne fra Innerworkings? Jeg var selv langsom og solgte ikke umiddelbart efter købsmeldingen blev offentliggjort, nu er omsætningen så lav, at jeg skulle nøjes med 2,75.
 Det er ikke en vanvittig stor position, men i tilfælde af, at dette virkelig bliver en seriøs konkurrent på markedet med udelukkende elbiler i 2022, vil jeg undlade at indkassere en hurtig fortjeneste og spille det lange spil.

 ”,“target_locale”:“da”}
 Hele artiklen er bag en betalingsmur, men der er lidt info i resuméet.