Jeg har overvejet at starte en ny tråd vedrørende vores investeringsstrategier… da der på det gamle Inderes-forum var en helt fantastisk tråd, hvor Inderes-analytikere delte deres langsigtede strategi (allokering, mål osv. osv.).
Jeg vil her i starten præsentere kerneelementet i min investeringsstrategi, de såkaldte gyldne regler, som er nedskrevet i min egen investeringsplan. De er udarbejdet på baggrund af litteratur samt Inderes investeringsskole / undervisningsvideoer. Jeg tror, at en skriftlig investeringsplan og -strategi, for eksempel i en vanskelig markedssituation, er den eneste måde at holde hovedet koldt på. Derfor ville det være godt for os at dele vores egne strategier og samtidig få nye perspektiver. Lad mig også nævne, at mit langsigtede mål er sat til 2050’erne med henblik på en pensionsportefølje. Lad os se, om det vækker debat!
Invester kun penge, du ikke har brug for til dagligdagen.
Aktieudvælgelse, da der søges merafkast. Udnyttelse af frygt/grådighedsoverskridelser. Anvendelse af Inderes-analyser efter eget skøn.
Køb med et mellemlangt sigte (1-3 år).
Hovedfokus på OMXH small-cap/mid-cap selskaber. Her kan der opnås merafkast.
Stræben efter at købe før den brede offentlighed.
Udnyttelse af hjemmebanefordelen samt positionen som småinvestor. Tidspunktet for handel er helt frit. Vent tålmodigt.
Fastlæggelse af fair værdi skal baseres på en dybdegående analyse af forretningen.
Sikkerhedsmargin på ca. 20% (købspris vs. fair værdi).
Mr. Market er en tjener, ikke en herre. Den tilbyder handelsmuligheder.
Onkel Masse er kommet til den konklusion, at ikke-professionel småinvestering i høj grad er underholdning, som man godt kan betale lidt for, da der ud over fundamentale forhold altid er så meget sentiment i kursudsvingene. Derfor er grundlæggende Masses investeringsteser ubehageligt enkle. Mange bryder sig ikke om dem, men lad os gentage dem her for at holde perspektiverne åbne:
Spil kun med det beløb, du uden problemer kan miste, altså at alt det, der reelt er nødvendigt, altid er fastlagt og på kontoen.
Køb, hvad du anser for billigt, og i små portioner, så du også får skrabet bunden af gruben og hovedsageligt undgået faldende knive. Køb gerne selskaber, der udbetaler udbytte, for hvis kursen sidder fast i bunden af gruben i årevis, får du i det mindste udbyttet.
Sælg først med en god fortjeneste, min. 2x gennemsnitsudbyttet, og betal skatterne pænt, altså lad være med at spekulere. Til sidst skal skatterne under alle omstændigheder betales, både fra Sipiläs forsikrings-kuvert og fra skattespekulerede aktier.
Overlad analyser til de klogere, selvfølgelig er overskrifterne i tabloidaviserne og Inderes’ sider sjove at læse, og nogle gange får man endda gode tips derfra
Nå, hvordan klarer man sig med dette? Normalt helt ok, altså med Mr. Index er det årlige afkast ofte det samme. Én gang har Masse endda slået ham rigtig godt, altså +15 %. Det nuværende år 2018 bliver vist ret svagt for Masse, altså et snævert plus, men man kan altid betale lidt for god underholdning.
“Hvor meget du ved, er mindre vigtigt, end hvor tydeligt du forstår, hvor grænserne for din uvidenhed begynder.”
“Omfavn fejlen.”
Jeg føler ikke, at man behøver at definere sin investeringsplan særligt præcist eller finde på lange og specifikke regellister. Ærlighed over for ens egne handlinger og deres begrænsninger rækker længere.
Jeg var længe en udbytteinvestor. Men i dag leder jeg efter kvalitetsselskaber med en klar konkurrencefordel og langsigtede investeringsmål. Jeg undgår selskaber, der har vækst, men ikke er profitable. Selvom Inderes’ konsulenter har anbefalet vækstselskaber som Efecte og Qt. Det er for stor en risiko for en person i min alder, og jeg kan ikke vente på, at vækstselskaber bliver malkekøer.
Udvikl/vedligehold også en bufferfond/opsparingskonto
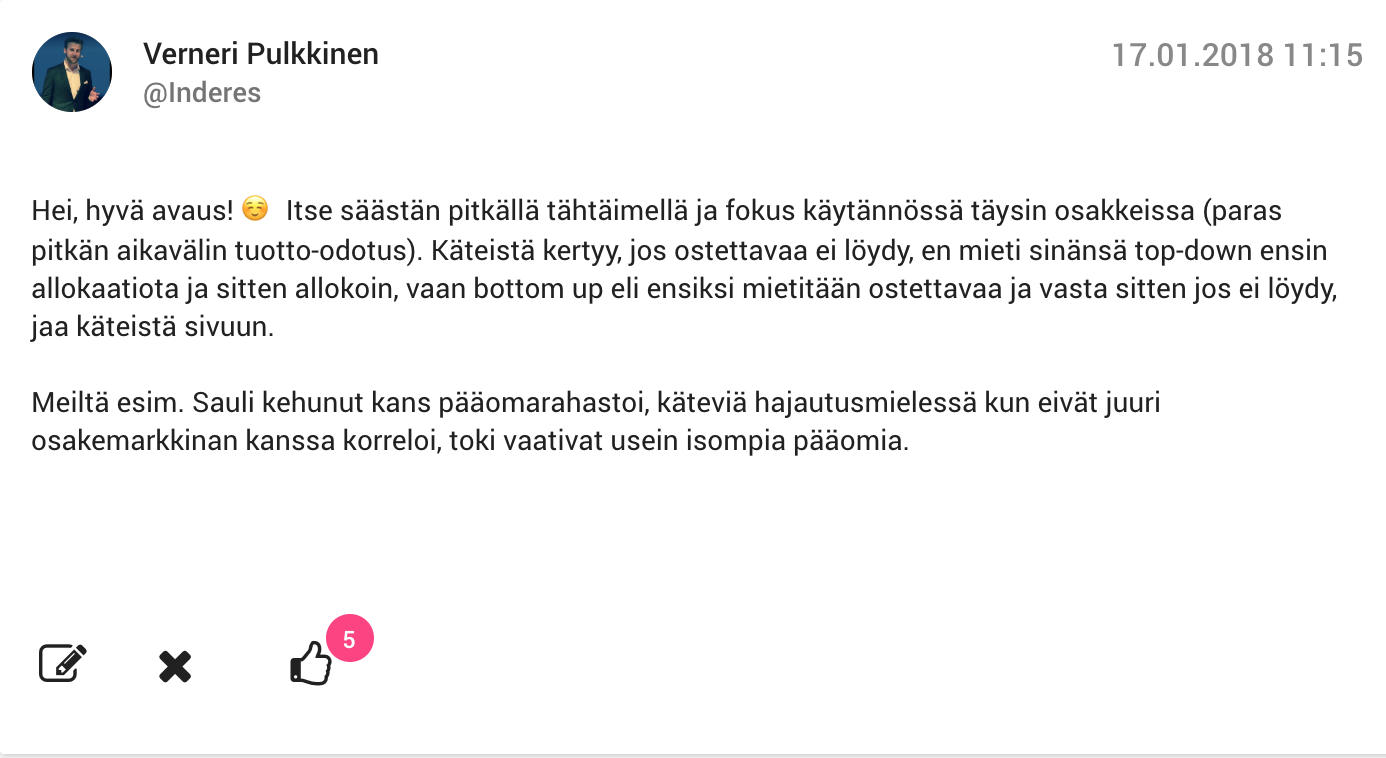
Køb aktier, der tilbyder det mest attraktive afkast/risikoforhold, eller som du tror vil give dig det bedst mulige afkast (simpelt, ikke nemt).
Kort fortalt. Jeg kigger generelt på aktier med henblik på at putte dem i ‘langtidsporteføljen’. Der er dog undtagelser en gang imellem. Jeg leder normalt efter virksomheder, der har en konkurrencefordel og gerne vækst. Jeg kan også godt lide virksomheder med en stabil pengestrøm, vedvarende indtjening, forudsigelig forretning og gerne en defensiv branche. Det siger sig selv, at ikke alle aktier i min portefølje opfylder alle de ovenstående kriterier, og det behøver de heller ikke.
Hvad angår udbytte, så er det altid bedre, hvis udbyttet er godt og voksende i fremtiden. Det nuværende effektive udbytteprocent er ofte ikke så vigtigt.
Analytikernes og andre Inderes-medlemmers porteføljer er på prisværdig vis blevet åbnet op via videoer, Shareville osv. Tak for det!
Jeg ønsker dog stadig, at Inderes-medlemmer vil åbne op for deres langsigtede investeringsstrategier (over 10 år) i denne tråd. F.eks. allokering, strategi, målet med investeringsplanen osv… Denne side er ikke blevet behandlet meget… Der var en god tråd på det gamle forum, som blev ødelagt med den nye forumsoftware…
Hjemmebanefordel. Det er bare så meget mere behageligt at eje virksomheder, hvor man (eller i det mindste føler sig) hele tiden er ovenpå bolden. Risikoen kommer fra ikke at vide, hvad man laver… På et blødere plan er det også fantastisk at eje og støtte hjemlige virksomheder, der vokser og lykkes.
Jeg forstår naturligvis godt bagsiden ved at fokusere investeringerne på hjemmemarkedet i et par virksomheder.
Som studerende uden en regelmæssig indkomst holder jeg sikkert omkring 30% i kontanter, så jeg ikke løber tør for makaroniretter, selvom børsen styrter. Men hvis vi ser på den del af formuen, der er blevet sat “til side” i Nordnet til investeringer, så er vi nu med en fuld 100% aktieeksponering. Og normalt svinger det mellem 80-100%.
{“content”:“Nogenlunde sådan her:\n\n1. 80% i indeksfonde:\n- jeg sælger ikke, men køber jævnt\n- vægtning mellem Nordamerika, Europa, Asien, Emerging Markets og Kina, som jeg i et par år skar en lille del ud af Emerging Markets-andelen til\n- ret mange forskellige ETF’er og fonde har samlet sig, efterhånden som nye og bedre er fundet gennem årene\n\n2. 10% direkte i aktier\n- her kan jeg realisere mine egne ideer \n- den må gerne stige med 20%, men så køber jeg ikke nye, medmindre jeg sælger noget for at skabe plads eller venter på, at kontanter akkumuleres, og aktieandelen falder\n- den må også gerne være et godt stykke under 10%, hvis der ikke kommer ideer\n- hvis en idé kun er “god” efter min egen mening, køber jeg ikke, men stoler på, at jeg får det samme afkast fra indekset\n- jeg forsøger at holde, men i løbet af de sidste par år har jeg “været nødt til” at opgive et par stykker, da momentum har grebet fat i dem med kraft, og prisen er skudt i vejret\n\n3. 10% i kontanter\n- dette føles som en god andel lige nu”,“target_locale”:“da”}
{“content”:“Dette var rigtig godt. Jeg håber, du ikke har noget imod det, @Aston_Livingstone (og hvad kan du egentlig gøre ved det på dette tidspunkt ), men jeg flettede dem ind i mine egne, altså kopierede dem skamløst. \n\n1. Jeg investerer, fordi jeg vil blive velhavende. Jeg vil også have en buffer til min pension. Jeg investerer, fordi det er en interessant hobby, hvor man kan udvikle sig, tjene og spille. \n2. Penge investeres kun i aktier fra en investeringskonto og kun med et beløb, der overstiger buffer-mængden til dagligdagsudgifter. Resten er til at leve for, og det resterende på investeringskontoen er buffer-mængden til dagligdagsudgifter. \n3. Hvis du vil investere spekulativt, så gør det. Men accepter det faktum, at den investerede formue kan gå tabt helt. Det gælder også for ikke-spekulative investeringer. Dette er et sjovt spil! \n4. Sælg kun med fortjeneste (eller for at udjævne beskatningen, så du kan komme af med fejl). Undgå derfor nogensinde at komme i en tvangssituation, hvor du skal sælge, når markedet er dårligt, eller din egen situation kræver netop denne aktivpost. \n6. Eje aktier på mellemlang sigt (1-5 år). Investering i fonde indtil pensionsalderen (+25 år), lang ejertid i ejendomsinvestering. \n7. Hovedfokus på OMXH. \n8. Mål at skabe overnormalt afkast under ejerskabet. Mindst over indekset. \n9. Aktieudvælgelse, fordi man søger overnormalt afkast. Udnyttelse af frygt/grådighedsoverskridelser. Vær ikke en lemming. Udnyttelse af Inderes-analyser i egen anskaffelse. \n10. Først observeres virksomheden, læses analyser osv. Derefter ind i dips eller andre markedsreaktioner. Branchen er ligegyldig, for det er altid rart at lære noget nyt. Volatilitet er ikke i sig selv en risiko.\n11. Ingen kan time markedet, succeser er tilfældigheder og nybegynderheld. Fortryd ikke eller se for kritisk tilbage. Analyser, lær af fejl. Erkend egne karaktertræk, der skaber svagheder (som utålmodighed). \n12. Diversificering både i aktievalg og aktivklasser (nu aktier (med god diversificering), fonde, opsamling af kontanter på investeringskontoen og ejendomsinvestering). \n13. Hvis det er kedeligt, invester i volatile virksomheder. 14. Køb og glem kun de aktier, der giver et markant overskud. Ellers overvåg markedet. \n15. Tålmodighed. Der er tid nok.”,“target_locale”:“da”}
Mange sidestiller investering i aktier med spekulation, der kan sammenlignes med hasardspil. Det lyder ikke som noget en ansvarlig familiemor ville gøre. Denne samme sammenligning høres også fra investorernes mund: “hvorfor spiller du lotto, når du kunne investere i aktier?”. Forældre husker depressioner og børskrak. At miste sin formue føles meget værre end en tilsvarende gevinst. Vi er naturligt risikovillige væsner, og selv den sidste idiot bliver kun begejstret for aktier efter en lang periode med stigning, altså når der ikke ses risici på aktiemarkedet. Man opfordres til at diversificere, så porteføljens volatilitet ikke er den samme som et enkelt selskabs volatilitet, men markedsrisikoen rammer alle. Jeg vil hævde, at diversificering er en måde at forlænge bobler på nationaløkonomisk niveau. Jeg er selv lidt irriteret over, at aktiemarkedets succes måles som udviklingen i markedsværdi, for det betyder kun en stigning i efterspørgslen efter aktier. Senere tilkomne betaler for de tidligere salg. Måske er det bare godt, at finnernes penge for det meste er på bankkonti. Stabiliteten i dette samfund kunne se ret anderledes ud, hvis aktieinvesteringer virkelig løb løbsk.
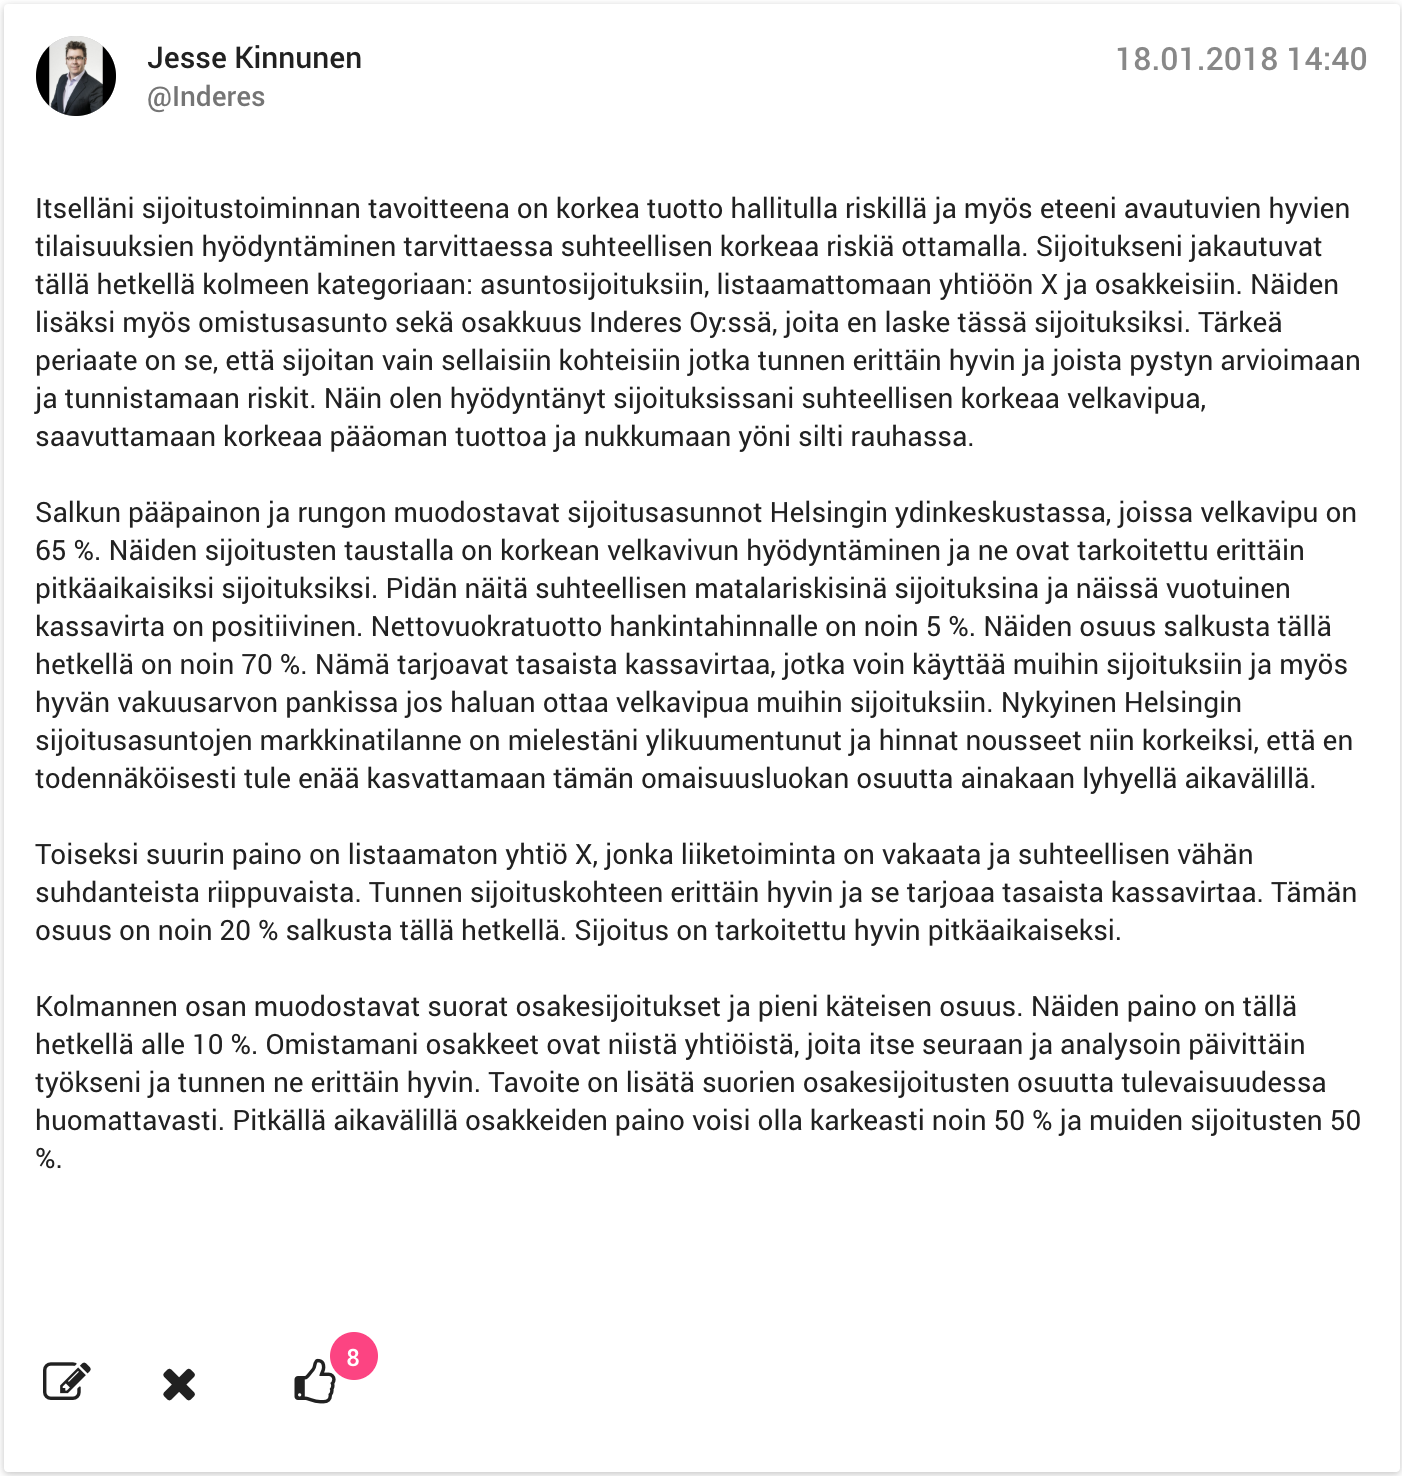
Hovedfokus er på Helsinkis centrum, men i de seneste to år er porteføljen blevet udvidet med nye områder som nybyggerier i Espoo, Vantaa og Kirkkonummi. Jeg solgte lejligheden i Kirkkonummi fra i begyndelsen af året med en lille fortjeneste, og jeg har endnu ikke truffet en endelig beslutning om at beholde dem i Espoo og Vantaa.
Gældsfinansieringen for boliginvesteringer er i øjeblikket ca. 65 % i forhold til markedsværdien. Andelen af boliger i min investeringsportefølje er unødvendigt høj og vil sandsynligvis falde i fremtiden. Helst dog på den måde, at jeg ikke nødvendigvis sælger aktiver, men at mængden af andre investeringer stiger.
Jeg er stadig medejer af et unoteret selskab. Denne investering er af langsigtet karakter, og jeg ville ikke nødvendigvis kunne komme ud af den til en rimelig pris, i hvert fald ikke i øjeblikket, selvom jeg gerne ville. Generelt er det gået godt med boliger, men som brugeren g3235286 bemærkede, er priserne i Helsinkis centrum steget i næsten alle lejligheder i de seneste år, og dette har ikke krævet en usædvanlig dygtighed fra investor. Mine egne investeringer er dog omhyggeligt udvalgte og cashflow-positive ejendomme, der er lette at udleje. Samlet set er jeg tilfreds med mine nuværende investeringer.
Jeg har til tider overvejet boliginvestering bare ud fra en fornemmelse, men tankerne er gradvist forsvundet. En gang talte jeg også med banken om et boliginvesteringslån, men det blev ved det. Måske engang i fremtiden. Jeg er næsten kommet til den konklusion, at køb af en enkelt lejlighed med investering for øje er lidt for risikabelt, allerede alene på grund af lejeren. Måske ville 3-4 lejligheder sprede risiciene betydeligt. Men det ville kræve en ret stor gearing fra min side. Og dette boligboom har varet ret længe, så vi fortsætter bare med at drømme.


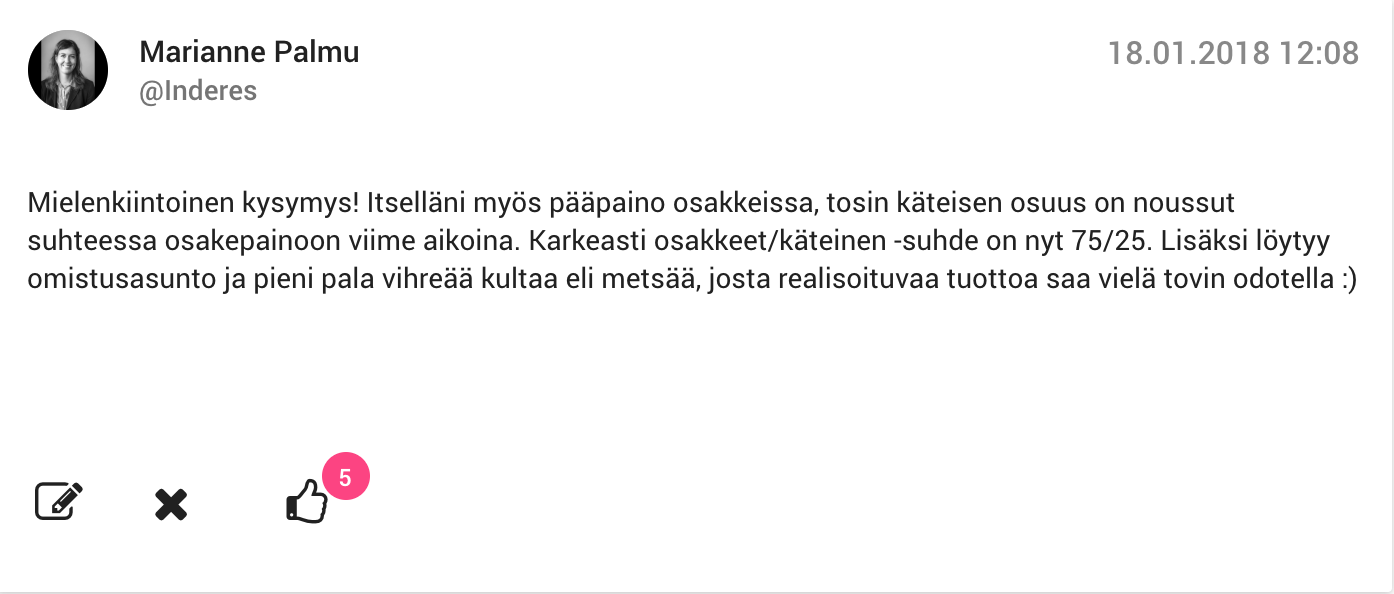
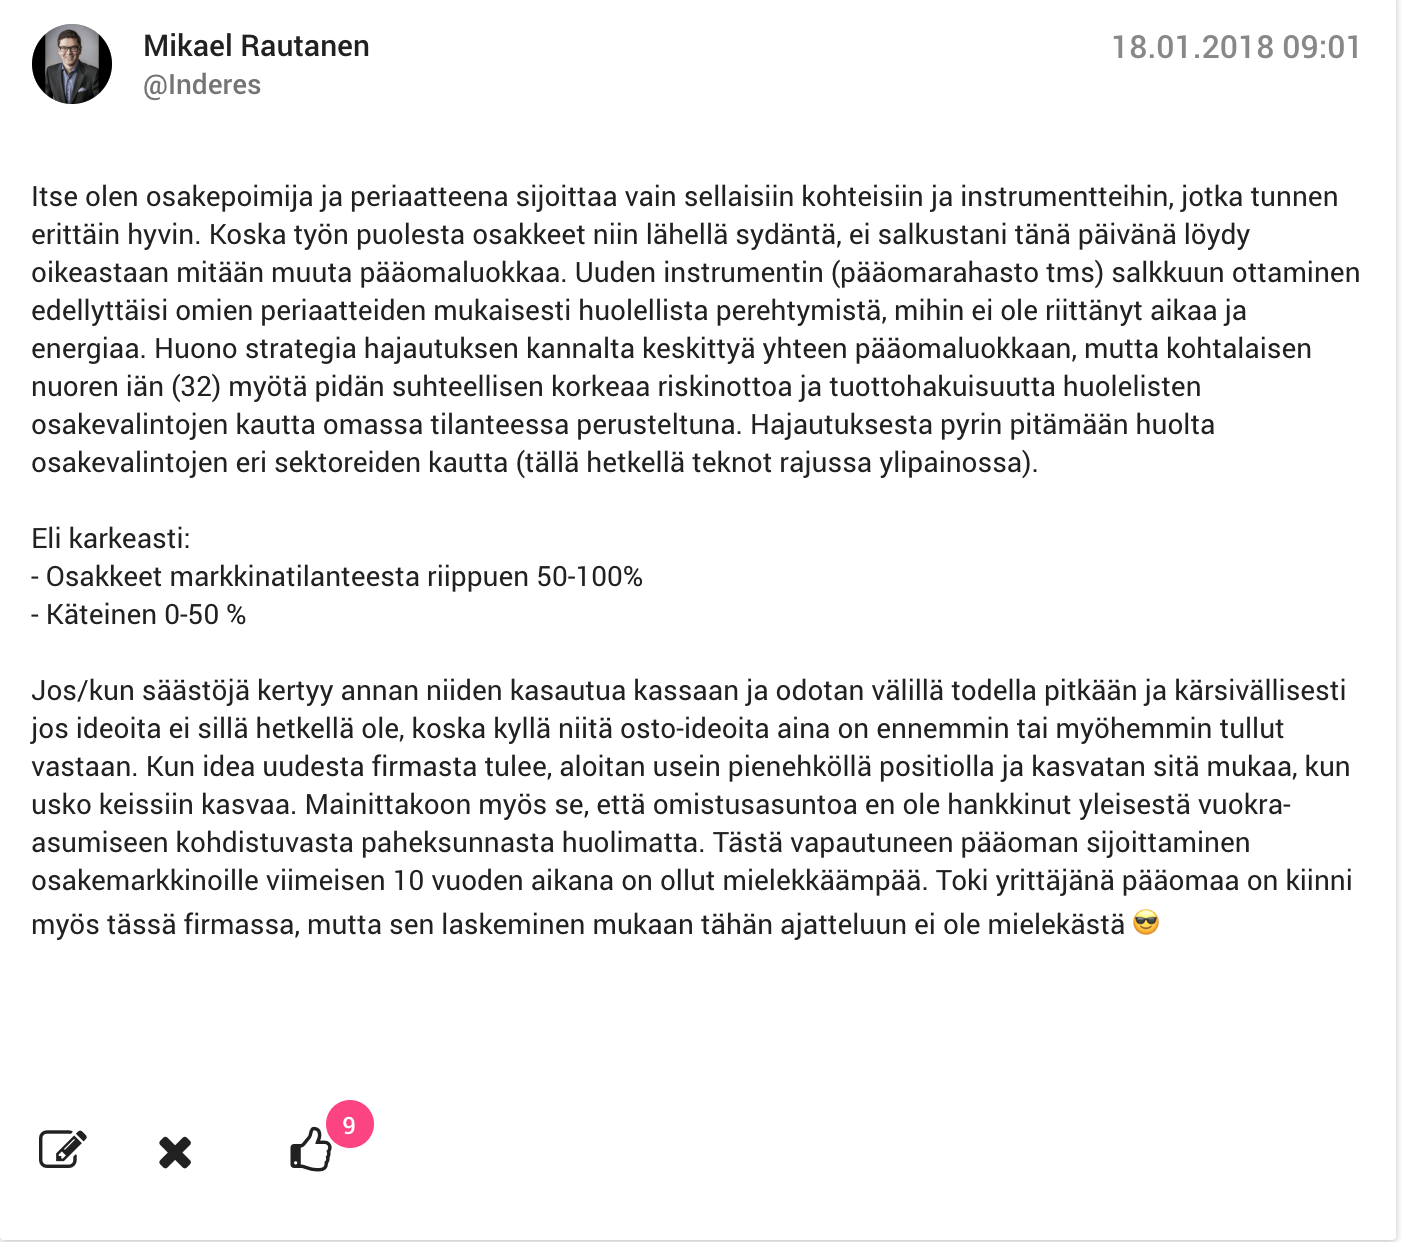
 Men hvis vi ser på den del af formuen, der er blevet sat “til side” i Nordnet til investeringer, så er vi nu med en fuld 100% aktieeksponering. Og normalt svinger det mellem 80-100%.
 ), men jeg flettede dem ind i mine egne, altså kopierede dem skamløst. \n\n1. Jeg investerer, fordi jeg vil blive velhavende. Jeg vil også have en buffer til min pension. Jeg investerer, fordi det er en interessant hobby, hvor man kan udvikle sig, tjene og spille. \n2. Penge investeres kun i aktier fra en investeringskonto og kun med et beløb, der overstiger buffer-mængden til dagligdagsudgifter. Resten er til at leve for, og det resterende på investeringskontoen er buffer-mængden til dagligdagsudgifter. \n3. Hvis du vil investere spekulativt, så gør det. Men accepter det faktum, at den investerede formue kan gå tabt helt. Det gælder også for ikke-spekulative investeringer. Dette er et sjovt spil! \n4. Sælg kun med fortjeneste (eller for at udjævne beskatningen, så du kan komme af med fejl). Undgå derfor nogensinde at komme i en tvangssituation, hvor du skal sælge, når markedet er dårligt, eller din egen situation kræver netop denne aktivpost. \n6. Eje aktier på mellemlang sigt (1-5 år). Investering i fonde indtil pensionsalderen (+25 år), lang ejertid i ejendomsinvestering. \n7. Hovedfokus på OMXH. \n8. Mål at skabe overnormalt afkast under ejerskabet. Mindst over indekset. \n9. Aktieudvælgelse, fordi man søger overnormalt afkast. Udnyttelse af frygt/grådighedsoverskridelser. Vær ikke en lemming. Udnyttelse af Inderes-analyser i egen anskaffelse. \n10. Først observeres virksomheden, læses analyser osv. Derefter ind i dips eller andre markedsreaktioner. Branchen er ligegyldig, for det er altid rart at lære noget nyt. Volatilitet er ikke i sig selv en risiko.\n11. Ingen kan time markedet, succeser er tilfældigheder og nybegynderheld. Fortryd ikke eller se for kritisk tilbage. Analyser, lær af fejl. Erkend egne karaktertræk, der skaber svagheder (som utålmodighed). \n12. Diversificering både i aktievalg og aktivklasser (nu aktier (med god diversificering), fonde, opsamling af kontanter på investeringskontoen og ejendomsinvestering). \n13. Hvis det er kedeligt, invester i volatile virksomheder. 14. Køb og glem kun de aktier, der giver et markant overskud. Ellers overvåg markedet. \n15. Tålmodighed. Der er tid nok.”,“target_locale”:“da”}