Investeringspsykologi

Jag sitter här och tänker på det förflutna och särskilt på tiden kring finanskrisen. Mina egna känslor var ganska speciella under krisens gång. Den krisen kändes så total, det var som ett enda störtlopp på bred front. Här är kortfattat känslorna från den tiden:

Till en början, när det smällde till, drabbades jag av någon sorts panik, men sedan tog jag mig samman och tänkte att något borde göras. Som tur var publicerade Warren Buffett sin berömda debattartikel hösten 2008, där han uppmanade till att köpa amerikanska aktier. Jag blev inspirerad av det och flyttade investeringar från andra marknader till USA. Under en kort tid kändes det som att allt var bra nu.

Men nedgången fortsatte och fortsatte, och i mars 2009 började desperationen sätta in – skulle kurserna aldrig gå upp igen? Vid den tidpunkten låg jag rejält på minus, både i procent och i euro; jag hade aldrig tidigare legat så mycket back. Jag fortsatte ändå att investera i USA i tron om att det skulle återhämta sig till slut.

Senare kunde man se att min portföljs botten nåddes i mars 2009, mer än ett halvår efter att krisen började. En känsla av lättnad infann sig dock inte förrän i början av 2010, man visste ju förstås inte var botten var då.

Det var en ganska bister upplevelse och det mentala obehaget är något man inte glömmer i första taget. Jag hade själv totalt underskattat min risktolerans. När en sådan nedgång på 50 % faktiskt drabbar portföljen och ett belopp motsvarande åratal av sparande raderas ut, först med en smäll och därefter plågsamt långsamt men säkert från portföljen, så känns det riktigt illa.

Det här personliga minnet kom för mig; den där finanskrisen är mentalt den svåraste perioden under hela min tid som investerare (sedan 1998). Inget liknande har varit i närheten vid något annat tillfälle.

38 gillningar

Att bygga välstånd är ett maraton där vissa börjar på upploppet och andra, på grund av sämre förutsättningar, till och med startar i ett underläge. Ändå påstås det att alla startar från samma linje.

Bara på grund av tidskomponenten (ränta-på-ränta) är försprånget för någon som som barn fått ett arv på 50 000 euro (finskt genomsnitt) eller en ”barnbidragsportfölj” helt massivt jämfört med den som startar från 0 euro.

Den förstnämnda behöver inte nödvändigtvis investera en enda euro till för att nå sjusiffriga belopp vid pensionsåldern. Dessutom är det rent psykologiskt en helt annan sak att börja fördubbla en sådan portfölj på 50 000 euro än att börja från noll och spara tior från sina fasta utgifter i någon fond.

23 gillningar

Skillnaden jämfört med löpning är att investerande inte är en tävling, utan snarare en oändlig naturstig. Den som börjar med ett stort kapital startar en bit in och missar därmed början. Den som börjar från noll får även se början, och när hen når storkapitalistens startpunkt är hen betydligt mer erfaren och klokare.

21 gillningar

Här är Antti Leinonens intressanta artikel om pengarnas psykologi. :slight_smile:

Pengar och hälsa är några av de få saker som påverkar våra liv, även om de inte intresserar oss. Så skriver Morgan Housel i sin bok Psykologin bakom pengar.

Var och en förhåller sig till pengar utifrån sina egna utgångspunkter, som har formats av ens livsmiljö och den rådande tiden. Det är viktigt att identifiera och vara medveten om var ens egna uppfattningar om pengar härstammar ifrån.

12 gillningar

Det var verkligen en intressant text att läsa igenom, tack @Sijoittaja-alokas för länken. :slight_smile:

Jag läste igenom den med eftertanke och började fundera på hur min egen inställning till pengar och dess möjligheter har förändrats helt från det jag fick lära mig och hur pengar användes i mitt barndomshem. Eftersom pengar i barndomen till stor del handlade om ett “lönen kom, lönen gick”-beteende och lottospelande varje lördag utan något sparande, tog jag naturligtvis till mig samma vana, från veckopengen ända långt in i vuxen ålder.

  • “Var och en förhåller sig till pengar utifrån sina egna utgångspunkter, som har formats av livsmiljön och den rådande tidsandan. Det är viktigt att identifiera och vara medveten om varifrån ens egna uppfattningar om pengar härstammar.”

Jag ser inte längre pengar enbart som ett konsumtionsverktyg, utan insåg att pengar faktiskt kan växa på träd om man så vill. De utgångspunkter jag anammat i barndomen fick lämnas bakom mig och ersättas av ett nytt, vettigare och sundare ekonomiskt tänkande. Därför planterade jag för flera år sedan, efter ett snabbt “möte med mig själv i spegeln”, så att säga ett investeringsträd och började vårda det med ett startläge på 0 €. Nu är trädet stabilt och välrotat, och antalet blad har ökat år för år. Läropengarna är betalda, de grundläggande kunskaperna om investering är inlärda och min egen risknivå förstådd redan från början, så trädvården kommer att flyta på utmärkt rutinmässigt i fortsättningen.

Jag tror inte att penningbeteende och ekonomisk förvaltning är ärftligt, även om man kan tro det. Svaga eller dåliga utgångspunkter för ekonomisk kunskap borde snarare motivera en som vuxen att bryta sig loss från det man tidigare lärt sig, och den investeringsvänliga nutiden möjliggör detta väl enligt min mening. För mig lyckades detta smärtfritt.

  • “I sista hand är meningen med pengar att köpa frihet. En personlig ekonomi i överskott och med god soliditet ger sinnesro i svåra tider. Att ha kontroll över sin egen tid – med vem, när och var man tillbringar den – ökar lyckan märkbart.”

Jag skriver helt under på att välstånd och ekonomiskt svängrum ger frihet, ökar lyckan och garanterar en god natts sömn. Jag var fri, lycklig och sov gott redan innan jag började investera, men tack vare den växande förmögenheten har alla nämnda områden fått sina egna extra XP-poäng.

17 gillningar

Syftet med att investera för mig är att tjäna pengar på kort sikt, så det är vad jag gör nu. Jag insåg att det inte handlar om något mer komplicerat än så. Efter den insikten försvann även all stress på en gång. Jag skulle säga att för många orsakar investeringar stress på grund av att man inte har en förståelse för vad man egentligen vill uppnå med investeringen. När man sedan agerar mot sin egen uppfattning, så uppstår en konflikt som gnager på sinnet.

5 gillningar

Nordnet eller liknande plattformar tjänar på att så många affärer som möjligt görs…så….

3 gillningar

Jag har en tendens till liknande beteende. Omkring 10 år har redan gått i investeringens dopaminrus. Först de senaste två åren har jag börjat återhämta mig och är nu i en mycket bättre position för att göra långsiktiga investeringar.

Min egen erfarenhet är att om jag vore i dina skor och flyttade till OP, så skulle jag med stor sannolikhet återvända för att spekulera på Nordnet. Faktum är att jag redan har gjort så mellan OP och Nordnet. Endast en verkligt djupgående analys av ens eget beteende och att följa sina känslor kan hjälpa en att inse att man måste ersätta denna beroendeframkallande sak med något mindre skadligt.

För mig innebär det att jag ständigt är medveten om min tendens att söka spänning och fartfyllda situationer och antingen bestämmer mig för att inte agera utifrån det och/eller styr det någon annanstans. Det vill säga, att minimera tänkandet kring investeringar helt, ersätta det med en annan hobby, t.ex. videospel eller varför inte någon extremsport, skulle kunna vara bra för oss?

För mig går investeringarna automatiskt till Seligson-fonden. Du har rätt i att Nordnet särskilt uppmuntrar till aktivitet, men jag kan berätta att en lugnare plattform inte hjälper. Jag har redan bytt fonder för en miljon euro även i Seligson-tjänsten (tecknat och löst in = handelsvolym) under ett par år. Om man räknar med Nordnets veivande, så talar vi säkert om åtminstone det dubbla beloppet. :grin::wink:

För närvarande går det bra och det känns som att jag har kommit långt i att hantera mitt eget beteende, men jag måste fortfarande vara mycket försiktig, eftersom hela portföljen mycket lätt kan säljas och bytas ut på grund av externa triggers, jag vet det och jag följer situationen.

Red. Problemet med att ersätta aktivt investerande med andra hobbyer för mig är att nästan ingenting är lika beroendeframkallande som att tjäna snabba pengar med några knapptryckningar. Därför drar det en så lätt tillbaka och därför måste en spelberoende iaktta särskild försiktighet.

34 gillningar

Jag minns hur du blev en all in Global Top 25 Brands fondinvesterare.
Har du alltså bytt strategi sedan dess, eller är portföljen fortfarande all in Top Brands?

Själv har jag historiskt haft en stark tendens att ‘swinga’ med aktier, men i fonder är jag lugn och rofylld. De rör sig ju inte på samma sätt, rusande som en enskild aktie, så vad är poängen med att krångla?

Hur som helst, ständigt fipplande förstör nästan garanterat avkastningen för en långsiktig fond-/aktieinvesterare, och det är mycket klokt att försöka bli av med det.

8 gillningar

Det har nog bytts till en annan strategi under tiden och sedan tillbaka igen, kanske mer än en gång, beroende på tidpunkt. Att planera och forma en ny strategi och portfölj är just den dopaminutsöndrande aktiviteten som förhindrar långsiktigt innehav. Det är mycket roligare att göra något än att inte göra något alls.

5 gillningar

Detta har jag själv tyckt länge. Misstagen, okunskapen och läropengarna från investeringarnas barndom lärde mig att tid och tidsmässiga tillägg är det enda rätta alternativet för mig. Dessutom, när jag har internaliserat folkets kapitalismens ideologi, vill jag också förbli en nöjd ägare under lång tid. Inget behov av att sträva efter maximal avkastning årligen, slå index eller göra panikförsäljningar ens med vinst, när investeringsplanen är tydlig, långsiktig och riskmässigt stabiliserad “Hesuli feat. Indeksirahastot”.

Jag gillar att beundra mina portföljer dagligen i OP-mobilen, med stor stolthet även som en som började från noll, och det gör inget om de skulle rasa ner med kanske tjugo tusen euro. Jag kan alltid trösta mig med tanken att jag inte är ensam i situationen, de största ägarna panikerar inte heller och att nedgångar i allmänhet hör till saken. Jag ser bara möjligheter där tiden korrigerar situationen.

Investering är för mig en överraskande tråkig hobby bland många andra mer fartfyllda, och jag tar det inte för allvarligt. Eftersom jag inte är ett proffs och inte behöver kunna det professionellt, kan jag utöva detta med lugn sinnesro även om jag rör mig i sexsiffriga tal, utan att bry mig om världens galenskap och en osäker framtid. Jag gillar att leva i nuet och investera i framtiden, vad den än må föra med sig.

5 gillningar

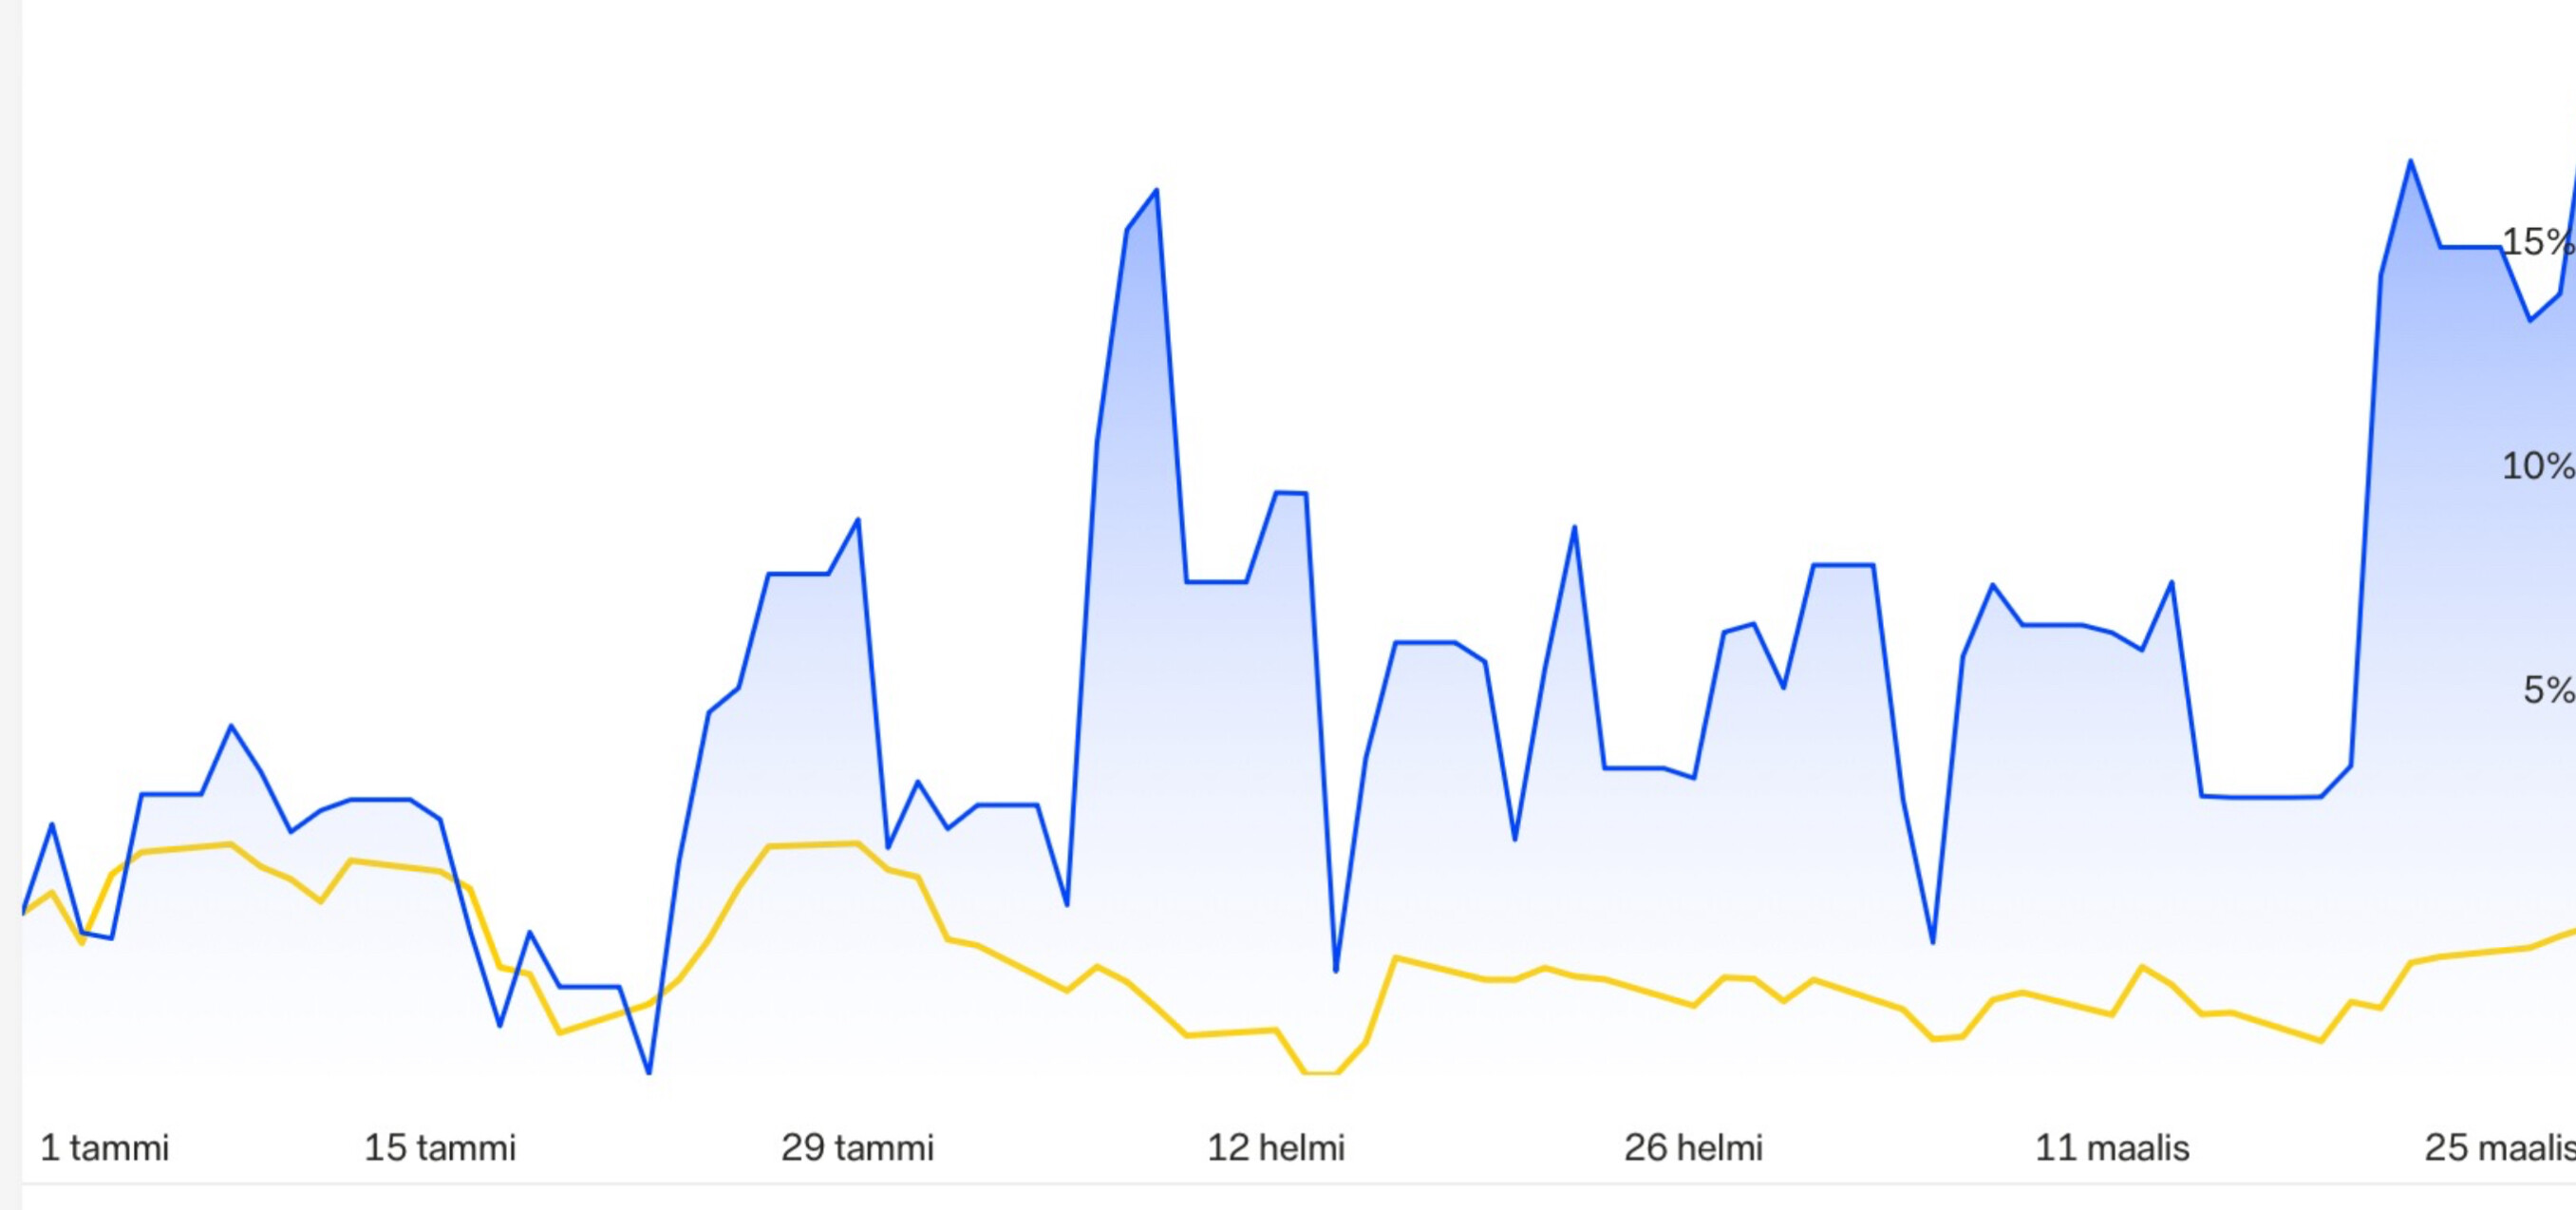
Själv vill jag inte göra något när Seligson-fondportföljens utveckling ser ut så här (övre bilden), med aktieportföljen (nedre bilden från ett år tillbaka) var det ren extrem jämfört med fonderna och avtryckarfingret var känsligt.

Fonder är ren zen. Flytande avkoppling. Jag vill inte, och känner inte det minsta behov av att övervaka alls.
I jämn takt mer andelar i kassan så kommer tacken i slutändan.

IMG_4408

IMG_4411

7 gillningar

För första gången i min “investerarkarriär” (som redan sträcker sig 27 år tillbaka) har jag rikligt med kontanter i portföljen. Tidigare har jag varit en renodlad aktieinvesterare med full aktievikt, men först under de senaste åren har jag börjat lätta på aktievikten. Jag har minskat vikten särskilt från USA, gjort en fullständig exit från Vietnam och även lättat lite på mina investeringar överlag. Det har helt enkelt inte känts bra på marknaderna, särskilt inte i indexen.

Men jag vill inte vara med kontanter alltför länge, jag måste komma in i “investeringsläget” och börja placera pengar på marknaden. Det enklaste sättet vore att köpa indexfonder och på så sätt vara med på marknaden, men innehållet i indexen lockar inte för närvarande (åtminstone inte i USA).

När det gäller aktieurval är jag för kräsen, då jag inte riktigt hittar något att investera i. Visst har denna kräsenhet räddat mig från många riktigt stora förluster, då jag har förkastat företag jag undersökt och senare sett deras kursutveckling från tiotals procents minus ända till konkurs.

Investeringar känns bara svårare ju längre man har varit på marknaden. Under de första åren köpte man lite vad som helst på väldigt lösa grunder, men numera, efter långa överväganden, kan man inte riktigt köpa något. En konstig hobby detta med investeringar, när erfarenheten inte underlättar utan tvärtom försvårar beslutsfattandet.

31 gillningar

Får jag föreslå vår frälsare och räddare Seligsons Top 25 Global Brands? :winking_face_with_tongue:

2 gillningar

Brands har varit i mina tankar ofta och det kan hända att jag blir dess ägare “med tvång” när portföljförvaltaren för Phoebus-fonden, Anders Oldenburg, går i pension, nämligen har Anders antytt att Phoebus ska slås samman med Brands-fonden som en fortsättning.

(Brands har presterat ganska bra, nästan lika mycket som mina egna Nordnet-investeringar och betydligt bättre än Phoebus).

4 gillningar

Är det inte lite roligt när alla, vid en nedgång, antingen lättar eller ökar och tar en stark ståndpunkt? Nyheter och meddelanden på Twitter och forum bevakas som om det vore den sista dagen, och trådar som tidigare innehöll kvalitativ diskussion fylls med en kortsiktig meddelandeflod. Kurserna följs ögonblick för ögonblick, och dagens interna rörelser leder antingen till eufori eller till att man hamnar i underjorden. Före den här veckan kunde de flesta förmodligen inte ens namnge mer än en person från Vita huset.

Medias klickrubriker gör dig inte till en bättre investerare, utan snarare förvirrar och rör till ditt eget logiska tänkande. Så kallade långsiktiga investerare förvandlas i denna situation till spekulanter. Jag använde inte avsiktligt ordet trader, eftersom trading kräver mer än bara förmågan att trycka på köp- och säljknapparna. Spekulanter kännetecknas av kortsiktiga rörelser baserade på intuition (magkänsla) utan den nödvändiga kunskapen, såsom teknisk analys.

Ett flagrant exempel på medias skrämselpropaganda, om än oavsiktlig, var gårdagens (7.4.2025) huvudnyhetssändningar på Yle och MTV, där huvudämnet var fallande börskurser och utrikeskorrespondenter från USA kommenterade börskurserna…

Visst, det hade förmodligen varit svårt att få till exempel Lepikkö eller någon annan trader att kommentera rörelserna bakom sin trading-setup när marknaderna var öppna. Bankernas ekonomer och analytiker är å sin sida inte experter på dagliga börsrörelser. När var senast investeringar var ett ämne i Yles huvudnyhetssändning, och dessutom huvudämnet? Precis.

När fakta ändras ändrar jag mig, men för de flesta småsparare grumlas tankegången när rubrikerna skriker om en slutgiltig nedåtgående spiral, när kurserna är knallröda och omgivningen blir oförutsägbar. Det är bra att ibland granska sin egen portföljs risknivå och kritiskt fundera över vilka aktier som verkligen har rätt att tillhöra denna värdefulla och noggrant utvalda grupp.

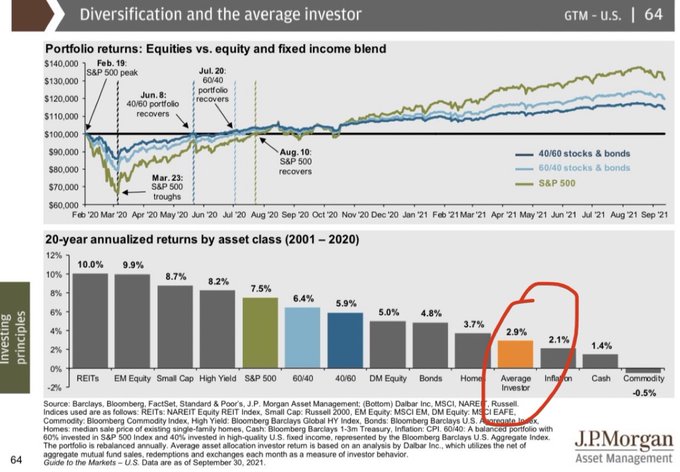
Förresten, det finns en anledning till denna J.P. Morgan-graf.

investor-return-gap

Denna reflektion är lika mycket riktad till mig själv, när jag märker att marknaderna påverkar även mig, trots att jag anser mig vara en ganska rationell person. Jag älskar denna tråd och skulle vilja höra mer kvalitativ diskussion om psykologi. Förhoppningsvis kan medinvesterare fatta rationella beslut i enlighet med sin egen investeringsplan även mitt i dessa föränderliga tider.

Ibland är det förresten en bra tid att minska på att stirra på kurser och nyheter och istället sätta på 1980-tals heavy metal på hög volym i högtalarna eller göra något man drömde om som barn och njuta av stunden.

46 gillningar

Inte alla, men de som inte gör något orkar inte förkunna sin passivitet.

13 gillningar

I Seligsonin senaste översikt behandlas investeringsrisker, psykologi och att leva med osäkerhet på flera sidor (läsrekommendation!).

Jag lyfter fram detta därifrån:

"Osäkerhet är en naturlig del av investeringar och hanteringen av den börjar med att upprätta en investeringsplan. En investeringsplan hjälper till att definiera tydliga investeringsmål, tidshorisont, diversifiering av investeringar och en lämplig risknivå. Att definiera rätt riskprofil är avgörande: en risktolerant investerare är villig att acceptera marknadsfluktuationer, medan en annan kanske föredrar investeringar med lägre risk.

Att följa investeringsplanen hjälper till att hantera osäkerhetens psykologiska effekter, vilket minskar impulsiva och känslostyrda beslut. Vid hantering av osäkerhet betonas särskilt tidshorisonten och diversifieringen av investeringar. På lång sikt jämnas marknadens kortsiktiga fluktuationer ut. Att fördela investeringar över flera olika tillgångsslag, sektorer och regioner minskar i sin tur risken förknippad med en enskild investering."

9 gillningar

Har någon läst Lauri Nummenmaas nya bok, som behandlar känsloaffekter och ekonomi? Därifrån fler bekanta / nya perspektiv till diskussionen?

1 gillning

Det är förmodligen den vanligaste reaktionen i en sådan världssituation, mer eller mindre panik, på ett eller annat sätt, samt ett behov av att dela känslor och samla in kvalitativ eller mindre kvalitativ situationsinformation från många olika källor, pålitliga eller mindre pålitliga.

Personligen tar jag aldrig ställning till politik eller den nuvarande världssituationen i allmänhet. Jag söker eller gräver inte heller i det här fallet efter informationsöverflöd för egen del, när det inte finns något behov av det. Jag lever som en åsiktslös åskådare i en delvis nyhetsblackout, förvånansvärt effektivt, om jag får säga det själv. Ju mer jag skulle grubbla och älta saker, desto mer skulle de gå till känslor istället för förnuft. Börsnedgångar och -krascher är en naturlig del av investeringar, jag tar emot dem med samma lugn som uppgångarna.

När det gäller investeringar är investeringsplanen en stabil grund, den består och jag följer den, precis som det allmänt lärs ut. Aldrig med känslor, utan med förnuft. Inte i panik, utan med lugn. Inga självbedrägerier, utan självförtroende. Beslutsfattande och beslutsamhet är tydliga styrkor hos mig, vilket jag har märkt väl inom investeringar.

Det är precis så. När målen, tidshorisonten, diversifieringen och den risknivå som till stor del har internaliserats genom nybörjarfel hittas och allt detta kombineras, uppstår en fungerande och långsiktig investeringsplan, där man vågar hålla fast vid den när marknadens berg- och dalbana kastar åt ena eller andra hållet. Det viktigaste är att hålla sig till planen, eftersom avvikelser från den i värsta fall leder till oönskade investeringsmisstag.

9 gillningar