Om lånebeloppet överstiger investeringsbeloppet, är portföljen 100% köpt med lån. Amorteringarna har inget med saken att göra.
1 gillning
@Zizzler
Om jag förstod rätt, så har lägenheten i din tankeexperiment, rent faktamässigt, inget värde. Varken verkligt eller indirekt. Det vill säga, om du har 30k i lån på en lägenhet för 300k och en aktieportfölj på 15k, ser du detta som 200% hävstång. Det går inte in i min förståelse.
14 gillningar
Ja, enligt mig är en investering köpt med lån, om det inte finns pengar i egen plånbok. Om man tar ett klumpbelopp i lån spelar det ingen roll vad man köper med det, allt har då förvärvats på kredit. Hävstång med lån är lönsamt under perioder med låg ränta om aktievärdena stiger på samma sätt som förra året (2021), men under normala tider måste man vara medveten om var man investerar lånpengarna.
1 gillning
@Mauri, en personlig fråga om investeringspsykologi.
Du behöver inte svara om du inte vill, men jag vore väldigt intresserad av att höra hur du praktiskt genomförde detta ur ett mentalt perspektiv?
- Vad fick och får dig att fortfarande tro att dessa är företagen att ha i portföljen?
- Vilka tankar har du haft på vägen?
- Tittar du dig omkring, följer du företagen i din portfölj – och i så fall, vad håller fingrarna borta från köp-/säljknappen?
Och @Warren_Noutopoytatar tack för de bra videolänkarna!
3 gillningar
Du skulle kunna betala av 15 000 euro på lånet genom att sälja aktier för 15 000 euro redan idag. Om du inte säljer aktierna och betalar av lånet, utan istället behåller pengarna i aktierna, det vill säga du har 15 000 euro investerat i aktier och ett lån på 15 000 euro, vilket innebär 100 % skuldsättning. Investerar forummedlemmarna också mycket känslomässigt…?
1 gillning
Anser ni att känslomässigt investerande hör till psykologiskt investerande?
Jag tycker att det på något sätt hör dit, även om jag åtminstone ännu inte kan motivera det med några fakta.
3 gillningar
Jag har lyssnat ganska mycket på Munger och videor om honom den senaste tiden. Jag tycker att han har sagt att han har byggt sin förmögenhet genom att sitta på sin bakdel. Buffett har träffande sagt att investeringar är enkelt, men svårt. I videorna har jag stött på en video med Mungers ansikte som heter “It isn’t hard” och sedan en video som heter “It isn’t simple”. Det är på något sätt komiskt och intervjuerna kan till och med vara nästan desamma. Min egen slutsats i frågan är att det svåra är människans psykologi i bakgrunden. Ett bra exempel på detta är Mungers investering i Alibaba. Företaget har sjunkit och Munger köper företaget. Många har köpt och varit intresserade av företaget, men många har samtidigt gett upp. Munger och Buffett säger att man ska fokusera på företagets affärsverksamhet, inte på politik och räntebeslut etc. Hur många av dem som nu har sålt Alibaba har du hört motivera det med något som rör företagets affärsverksamhet, inte med kommunistpartiets drag eller med VIE (Variable Interest Entity) osv. handelspolitiska frågor? Monish Pabrai sålde Alibaba, men motiverade det inte med Alibabas affärsverksamhet utan med att Tencents affärsverksamhet/kapitalallokering enligt hans åsikt är bättre.
Jag har själv lärt mig att man ofta fattar bra beslut i investeringar när det är svårt och dåliga när beslutet är lätt. Just nu är det svårt att köpa Baba. Beslutet att sälja är lätt. Att köpa index med månadssparande är ganska svårt större delen av tiden. Shiller P/E är högt och det finns många anledningar till en kollaps. Tron på att slå index och gissa rätt finns det gott om, men hur många har granskat framgången med sina prognoser? När det sedan en gång stämmer så kommer det därifrån: “jag sa ju det”.
Profiili - Wondadog - Inderes forum skrev: "Angående “loss aversion” kom jag förra året, dvs. i början av min investeringskarriär, ihåg en empirisk studie (n=1) som jag gjorde för mig själv
Jag kom över en förlust på 50 euro först när andra aktier hade stigit med 500 euro. Dessutom var det intressant att notera att en ny aktie som sjönk med -5% efter köpet irriterade, men när en tidigare köpt aktie först hade ökat med 20% och sedan sjunkit med 10%, väckte det knappast några känslor.
Det är en utmärkt observation. Jag har medvetet skapat en liten spelportfölj för mig själv där jag köper och säljer aktier, och även om de är en liten del av helheten så intresserar de mig av en eller annan anledning mer, och att vara på minus irriterar. Sedan irriterar en större nedgång med en större summa på plus inte.
Munger pratar ofta om att “stöka” och det gör jag mycket själv, och det är på något sätt extremt svårt att fokusera på det väsentliga. Jag har mina sifferkrossande Excel-filer och använder teknisk analys. De bästa investeringsmöjligheterna är tydliga. Ändå borde man ha tålamod att sitta still och vänta på tillfällen och fokusera på de bästa. Ändå söker man något bättre och faller lätt för något som, vid en mycket kort granskning, inte är bättre än de som tidigare hittats. Jag vet att det i mitt fall handlar om det snabba tänkandet som nämns i tråden. Det kommer från att följa börserna och “vi är på botten” eller jag antar att investeringen kommer att börja “stiga kraftigt”. Jag läste någonstans att en investerare gör alla order utanför börsens öppettider och det är inget dåligt alternativ alls. Man kan faktiskt handla på det sättet också. Man ställer bara in orderna i förväg och när de inte flyttas blir det bra. Traders säger att trading är att sitta still, vänta på ett läge och en rörelse.
I dessa fall handlar det i slutändan om känslokontroll och rationalitet. Jag har läst en studie som visar att människors köpbeslut oftast är känslomässigt grundade. Man köper något för att man känner att det är bra. Hur ofta har du stött på någon som just har köpt en bil och säger att det var ett dåligt köp? Det erkänns först efter år när den har körts till verkstaden om och om igen. Alltid är nästa bil av en eller annan anledning bättre.
I diskussioner om investeringar hittar man lätt den kortsiktighet och misstro som sedan framträder i studierna om beteendevetenskap. Ett bra exempel på forumet är diskussionen om Sammos utdelning/återköp av egna aktier. Återköp av egna aktier accepteras inte som vinstdelning, utan man måste få utdelning nu direkt. Det duger inte att man får mer utdelning om ett par år, och särskilt att man får mer utdelning de kommande 20 åren. Nu oroar man sig för Feds räntehöjningar och ECB:s räntehöjningar. Jag kan säga att under de kommande 20 åren kommer Fed och ECB att höja och sänka räntan flera gånger med stor sannolikhet. I få forumdiskussioner försöker man ens uppskatta resultatgenereringen fem år framåt. Dessa har analyserats i Inderes rapporter, men knappast någon funderar på dem.
18 gillningar
Ja, 100%, jag vet inte varför jag skrev 200%.
Jag kan inte alls förstå vad du är ute efter, och hur detta relaterar till att investera med känsla. Eller jag förstår att du pratar om skuldsättningsgraden för den totala förmögenheten, men du skiljer aktier på något sätt som en separat helhet som sedan jämförs med den totala skulden. Om en bostad köpt med lånade pengar är värdelös i ditt tänk, tillhör inte även aktier köpta med lånade pengar samma kategori? Ganska grymt, för aktier är i detta tankesätt alltid belånade om man råkar ha andra lån.
Kan du precisera vad du menar med psykologisk investering? Känslor är en viktig del av mänsklig psykologi, så det är inte nödvändigtvis ändamålsenligt eller rätt att betrakta dessa två som separata saker. Att fundera över att investera med känsla är alltså att fundera över investeringens psykologi.
Det är bra att notera att när man talar om att investera med känsla, hänvisar man ofta till starka känslor som i tillräcklig grad anpassar människans upplevelse och kognitiva förmågor. Med andra ord, man hänvisar till sådana känslor som på något sätt upplevs förändra investeringsbeteendet ganska omedelbart. Jag tycker dock att man i dessa samtal borde vara lite mer exakt och notera att känslor på något plan alltid är närvarande i investeringar.
“Investera inte med känsla” betyder inte att investeringar inte ska göras med en bra känsla. Istället betyder frasen: “Låt inte starka känslor fördunkla ditt tänkande när du investerar”. Generellt sett kan positiva känslor till och med förbättra beslutsförmågan, eftersom de ofta anses ha en expanderande effekt på människans kognitiva kapacitet, medan negativa känslor har en förminskande effekt. Man ska inte dras in i för mycket eufori, men att se saker positivt, så rationellt och neutralt som möjligt, kan vara den bästa utgångspunkten för att investera.
7 gillningar
Dessutom skulle man kunna sälja några av sina inre organ för att betala av lånet. 
3 gillningar
– Det är just detta faktum som väldigt få investerare som till exempel tagit ett bostadslån erkänner, av psykologiska skäl. Att förneka användningen av skuldsättningsgrad berättar enligt mig mycket starkt om ett känslomässigt beslutsfattande.
3 gillningar
På samma sätt görs bilen (även om den köps kontant), maten och all annan konsumtion med lånade pengar, om man har ett bostadslån 
8 gillningar
Jag tycker att skulden bör beaktas genom investerarens balansräkning. Ur denna synvinkel kan investerarens balansräkning se ut så här:
Tillgångar:
Bostad 300 k€
Aktier 100 k€
Skulder och eget kapital:
(Bostads)lån 200 k€
Eget kapital: 200 k€
I detta fall spelar det ingen roll (så länge bostaden inte behöver realiseras) att lånet specifikt avser bostaden. Och då är det naturligt, enligt mig, att som privatperson granska skuldsättningen genom soliditetsgraden, som i detta exempel skulle vara 50 %.
Och jag anser att investeraren bör vara medveten om att de i detta fall investerar med lånade pengar, när alternativet skulle vara att betala av skulden.
19 gillningar
Att lägga känslorna åt sidan är enligt mig det viktigaste, och samtidigt svåraste, när det gäller investeringar. För mig har det tagit nästan tio år att lära mig denna färdighet och jag fortsätter fortfarande. Sakta men säkert har jag nått en punkt där jag tror att jag kan placera mig “utanför marknaden” och reflektera över företagens kursutveckling enbart utifrån fundamenta, utan att låta det nuvarande marknadssentimentet påverka om jag anser att företaget är en bra eller dålig investering. Under den värsta coronadippen var det upplysande att märka att en kurssänkning på tiotals procent för ett företag inte orsakade någon större känslomässig reaktion än kanske girighet att köpa mer, om företagets fundamenta stödde det.
Med känslor menar jag här sådana som rädsla (för att missa tåget, för att ha fel, för att sticka ut från mängden), kärlek (“jag köpte Bittium 2016 för att det kommer att skjuta i höjden nästa år…”) eller avundsjuka (“vänner på forumet gör fantastiska vinster med företag X, jag måste köpa även om dess P/S på 50x ser dyrt ut…”) som vanligtvis på lång sikt är dåliga skäl för framgångsrika investeringsbeslut. Alla ovan nämnda har jag själv ibland gjort mig skyldig till, liksom förmodligen de flesta andra investerare.
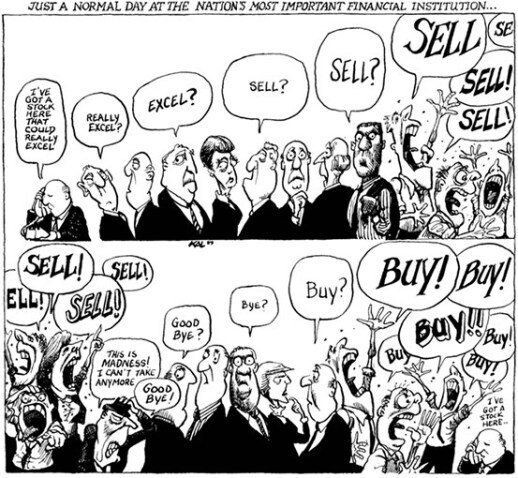
Känslor och därmed flockbeteende styr i hög grad marknadens riktning dagligen (Wall Street agerar som herde) men om man lyckas höja sig från flocken till en roll som extern observatör och förstår hur/varför marknaden fungerar vid varje given tidpunkt, hävdar jag att man på lång sikt med denna “känslolösa” investering kan uppnå överavkastning jämfört med att sälja/köpa enligt det aktuella marknadssentimentet.
18 gillningar
Intressant diskussion om hävstångseffekt och dess definition. Jag skulle definiera det baserat på var den ekonomiska risken som hävstångseffekten medför riktas och om den är aktiv. När det gäller ett bostadslån skulle det belånade instrumentet förstås vara fastigheten där hävstångseffekten används. I så fall skulle jag endast betrakta fastigheten som belånad, eftersom realiseringen av den även realiserar hävstångsrisken på ett eller annat sätt. Samtidigt skulle jag inte betrakta personens övriga investeringstillgångar som belånade, om de inte på något sätt är kopplade till de belånade tillgångarna. Även när det gäller ett direkt investeringslån skulle jag endast betrakta portföljen som belånad när hävstångseffekten används, inte när risken som uppstår genom att använda hävstångseffekten inte är aktiv. En person kan ju ha hävstångseffekt i reserv även utan aktiv risk, då jag inte anser tillgångarna vara aktivt belånade.
7 gillningar
Så låneeuron är inte märkta på något sätt så att det är olika pengar för bilen, bostaden eller maten.
-Men att köpa mat med lån är en annan sak eftersom det inte innebär någon risk, delvis samma sak med en bostad.
-Men i aktier köpta med bostadslån beaktas ofta inte den högre risknivån för låneinvesteringen, även om den beaktas i investeringslån, som om de vore olika pengar, trots att de är samma.
1 gillning
Utmärkt inlägg @Mauri! Munger kom också starkt att tänka på mig, och han har skrivit ett ganska långt avsnitt i sin bok Poor Charlies Almanack relaterat till ämnet. I det avsnittet bakgrundar Charlie lite sin egen resa in i psykologins värld och listar 25 fördomar/mänskliga tendenser som han har identifierat. Här är en länk till det avsnittet, en stark rekommendation för kvällsläsning och varför inte hela boken.
12 gillningar
{“content”:“Här har jag också fördjupat mig i psykologin. Det finns olika åsikter, och man måste hitta ett tankesätt som passar en själv. Till exempel presenterar Trader Tom helt rimliga argument för påståendet "buy the dip".\nKort sagt: Lägg till mer när det stiger för att öka vinsterna. Sälj när det sjunker för att minska förlusterna. Han presenterar argument för varför man inte borde minska risken.\nhttps://www.youtube.com/watch?v=pDPv0k1K7bI",“target_locale”:"sv”}
2 gillningar
@Mauri, intressant öppningsinlägg! Jag fick lust att skriva ett inlägg från en nybörjarinvesterares perspektiv.
Investeringspsykologi, psykologin bakom investeringar, individuella psykologiska faktorer som påverkar investeringar, gruppfenomen som påverkar investeringar och vad de nu heter alla.
Du nämnde @Mauri träffande att “investering är X procent investering och Y procent psykologi, och Y > X. Procenten får du bestämma själv.”
Låt oss lägga till att Y delas in i individuell psykologi och grupppsykologi.
Jag tycker att de psykologiska faktorerna vid investeringar också kunde övervägas ur ett socialpsykologiskt perspektiv. När man väntar på att trafikljusen ska växla är det få som ensamma stannar kvar och väntar på grönt ljus för fotgängare när 19 andra börjar gå mot rött. Eller få av oss går mot rött när en barngrupp med sina lärare står bredvid och väntar på att ljuset ska växla.
Jag vet inte, men det känns som att studier av gruppfenomen skulle kunna tillföra något till forskningen om investeringspsykologi.
“Socialpsykologi är en vetenskap som ligger mellan psykologi och sociologi, som studerar individen som medlem i en grupp och den sociala miljöns inverkan på individen, individens inverkan på sin omgivning samt processer inom och mellan grupper.” (Wikipedia)
Jag har också funderat på om det kan vara så att en investerare kontrollerar sitt beteende, sina känslor och sitt tänkande bättre när han eller hon ensam läser analyser och fattar beslut? Skulle han eller hon på så sätt kunna uppnå bättre avkastning och undvika felaktiga risker? Genom att agera ensam skulle han eller hon dock förlora andra investerares visdom, mångsidiga perspektiv på saker och ting samt observation av omgivningens reaktioner. Och vad händer då när investeraren, i all sin ensamma visdom, försöker vara måttfull och logisk, och marknaderna inte agerar så rationellt? Är det längre visdom – att inte reagera på den omgivande gruppens agerande?
Erfarenhetens lugn och visdom kontra oerfarenhetens osäkerhet och förhastade beslut.
Med erfarenheten ökar även kunskapen och beslutsfattandet blir enklare. Eller hur var det nu? Betyder det ur ett psykologiskt perspektiv att nybörjarinvesterare i praktiken inte kan lyckas som investerare annat än med otrolig tur?
Hur länge är man nybörjarinvesterare – fattar förhastade beslut och försöker dra slutsatser från andras kloka inlägg om vad som kan vara den rätta lösningen i olika situationer?
Som nybörjare kopierar man alltså inte andra eller FOMOar av lättja, utan man försöker helt enkelt hänga med på marknaden när ens egen kunskap ännu inte är tillräcklig.
Jag är till exempel en ganska lugn och till och med förnuftig person, som i vardagen alltid låter tanken gå före känslan och vars beteende är ganska kontrollerat och behärskat. Mitt temperament passar mig bra som investerare .
Men detta har, åtminstone initialt, inte haft mycket att göra med min framgång i investeringsvärlden. Jag känner starkt att KUNSKAP och bristande förståelse vid beslutsfattande har varit så bristfällig.
Jag har lärt mig så mycket från detta forum under året att jag nästa år säkert kommer att vara mycket lugnare och klokare när jag fattar beslut. Vilken fantastisk investeringskarriär kommer inte detta att utvecklas till när åren går? Och när kan jag flytta från kastet av nybörjarinvesterare? Skulle 5 år av aktivt lärande vara tillräckligt? Skulle tillräckligt med information samlas under den tiden så att de individuella psykologiska faktorerna som påverkar investeringar skulle kunna komma fram?
20 gillningar
Bra att den här tråden har blivit så aktiv. Det finns tydligt ett behov av diskussion om det här ämnet.
“Omavaraisuushaaste” har redan svarat en del, men jag lägger till några kompletterande tankar.
En faktor är säkert redan att det finns olika typer av människor på marknaden vid olika tidpunkter. När börserna är nere, kurserna låga och investeringar impopulära, är det förmodligen färre investerare och de är mindre aktiva. När ekonomin däremot går bra, folk har gott om pengar och börskurserna stiger, börjar investeringar intressera en bredare massa. Så om man tittar på två punkter – tiden med låga priser och tiden med höga priser – kommer dessa observationstidpunkter troligen att ha ganska olika sammansättningar på marknaderna. Att glömma eller ignorera observationer som faller utanför urvalet (i detta fall människor som inte investerar i dåliga tider) behandlas utförligt till exempel i Talebs bok “Fooled by Randomness” (Lurad av slumpen), men även i många andra fackböcker som publicerats av Terra Cognita. Jag är ingen expert på området, men detta torde vara nära besläktat med överlevnadsbias.
I praktiken, om man bläddrar igenom en lista med olika kognitiva bias, kan många av dem ha en inverkan på att förstärka detta fenomen:
-
Konsensuseffekten = alla säger att det är lönsamt att investera och äga aktier, så du börjar också tro det, även om oddsen är hur dåliga som helst.
-
Haloeffekten = olika investerare uppnår god avkastning och börjar betraktas som gurus som får många följare (vilket i sin tur leder till nya investerare på marknaden under tider med höga priser).
-
Bekräftelsebias = 1. Jag investerar i aktier, 2. Kurserna stiger, 3. ”Jag är ett geni!”, 4. Jag investerar ännu mer i aktier.
De flesta av oss kämpar nog med detta på något plan. Antingen medvetet eller omedvetet. Det är nog ganska karaktäristiskt för människan att föredra tillgänglig vila och snabba njutningar framför uppskjuten behovstillfredsställelse och kloka val. Men man kan alltid försöka göra små förbättringar lite i taget, och här hjälper det att göra goda vanor enkla, roliga och attraktiva. Och dåliga vanor svåra, obehagliga och dolda.
Visst kan jag svara på det. Men det är viktigt att notera att detta bara är min egen bedömning, som kan innehålla efterklokhet som avviker från verkligheten.
För det första finns det några faktorer i min bakgrund och mitt tänkande som har lett till ett ganska passivt investeringsbeteende. Jag tror att dessa har haft en inverkan:
-
Mina förebilder i början av min investeringskarriär var extremt passiva månadssparare (t.ex. Pasi Havia och hans blogg Kohti taloudellista riippumattomuutta (Mot ekonomiskt oberoende))
-
Jag är med på en mycket lång investeringshorisont, som i praktiken är evig.
-
Jag lever ett materiellt sett ganska anspråkslöst liv, jag behöver inte mer pengar i min vardag, åtminstone inte just nu.
-
Jag känner de företag jag äger ganska väl.
-
Många hobbyer och projekt har lärt mig att skjuta upp behovstillfredsställelse och lita på det långa spelet.
Här är det nog bra att säga att en sådan tidsram enligt min mening ännu inte säger mycket om en investerares kunnande. Det kan vara att hela portföljen smälter bort under de kommande åren och jag sitter med händerna i fickorna och tittar på det. Och kanske har detta i mitt fall varit mer just psykologisk kunskap än investerarkunskap. Det kan till och med vara så att okunnighet i investeringsfrågor har skyddat mig från att fatta ofördelaktiga beslut. När jag inte förstår de fina detaljerna i siffrorna så väl, har jag kunnat fokusera på enkla grundläggande saker, som man i allmänhet klarar sig ganska bra med.
Med de största portföljbolagen har det gått ungefär så här:
- Jag bläddrar ytligt igenom olika bolag, till exempel från morgonrapporter eller här på forumet.
- Jag köper en startposition i ett intressant bolag, varefter
a) dess följande kvartalsrapporter överträffar förväntningarna, så jag köper kraftigt fler aktier i samma bolag
b) dess följande kvartalsrapporter understiger förväntningarna, så jag säljer min lilla startposition omedelbart (jag brukar dock fortsätta följa bolaget och är redo om mina förväntningar uppfylls)
Jag anser att detta är en bra tumregel som hjälper till att behålla/öka vinnare och hålla andelen förlorare i portföljen liten. Jag har startat med exakt samma positioner i Qt, Incap, Avidly, Kamux och Innofactor, men på grund av den ovannämnda tumregeln finns nu Qt och Incap på TOP-3-listan, men ingen Avidly, Kamux eller Innofactor.
Och det är naturligtvis möjligt att mina portföljbolag inte är de som man nu borde ha i portföljen. En tanke som ändå får mig att hålla fast vid mina bolagsval är följande:
(Godtagbara) värderingsmultiplar är på ett eller annat sätt marknadens åsikt om företagets värde. Det är väldigt svårt att försöka förutsäga hur åsikten kommer att förändras i framtiden. Att förutsäga företagets resultatutveckling är däremot något enklare och resultatutvecklingen påverkas inte av andra investerares åsikt. Därför strävar jag efter att fokusera på företagets framtida utveckling istället för att fokusera på utvecklingen av andra investerares åsikt.
Detta kan naturligtvis leda till att jag inte märker uppenbara under-/överdrifter i värderingsmultiplarna, men jag är villig att acceptera detta.
[quote=“Kelpieracer, post:24, topic:27734”]
Vilka tankar har du haft på vägen?
[/quote]Visst, säkert många olika tankar och känslor. På något sätt är de mest intressanta tiderna när man tar en öppningsposition i ett nytt företag, börjar bläddra igenom material om företaget, och när det tar fart, så ökar man hela tiden sitt aktieinnehav. Å andra sidan har vissa fantastiska rapportdagar, till exempel med Harvia, varit sådana att man nog i tankarna jublar lite och hämtar något bättre gott från affären till morgonkaffet. Men jag får aldrig känslan att jag nu borde sälja när jag är med vinst. Tvärtom, snarare kommer tanken att köpa mer, och jag anser att det är ett helt förnuftigt sätt att agera att lägga till vinnare vid goda nyheter.
Jag klarar också att hantera negativa känslor ganska bra. Till exempel under coronakraschen var jag kanske mer road eller skeptisk än ångestfylld eller rädd. Visst, då var portföljen mycket mindre än nu, men ändå var nedgångarna ganska kännbara med tanke på min inkomst- och förmögenhetsnivå. Jag skrev ner några tankar som en dagbok då, och nu i efterhand verkar mina anteckningar som om jag då var mer nyfiken på händelsen som pågick. Jag har aldrig förlorat sömn på grund av investeringar. Eller faktiskt, ibland kan det vara svårt att somna, men det beror bara på att jag i mitt sinne funderar så entusiastiskt på något företag eller investeringsrelaterat fenomen.
Jag följer i första hand företagen i min egen portfölj. Om dem läser jag allt jag kan få tag på, särskilt analytikerrapporter, investerarpresentationer, delårsrapporter och andra meddelanden, samt naturligtvis forum-/Twitter-skvaller och rykten. Jag är engagerad i att om företagets affärsverksamhet utvecklas enligt förväntningarna eller över dem, så sitter jag kvar. Då behöver jag inte fundera på om jag ska sälja eller inte. Kom ihåg att det mest betungande är att tveka, så vissa saker kan vara bra att besluta kategoriskt och inte för varje ögonblick separat.
Jag följer naturligtvis även mycket annat på marknaden, investeringsfenomen och andra företag. Och jag måste erkänna att jag ibland själv har funderat på om jag skulle spela lite med memeaktier eller hoppa på kryptohysterin. Jag är dock ganska medveten om mina egna kompetensgränser och riskerna med ett sådant äventyr, så jag har hållit mig till den nuvarande strategin. Eftersom jag inte strävar efter att bli rik snabbt, tar jag hellre den väg som är långsammare, men mer sannolik.
Faktum är att jag öppnade ett investeringssparkonto (OST) för ungefär ett år sedan med tanken att jag inom det skulle kunna handla lite oftare om jag ville. Men det fastnade också omedelbart i samma strategi som huvudportföljen.
38 gillningar
Bra start! Två bra böcker som berör psykologiaspekten i investeringar, men som inte bara handlar om det, är Howard Marks “Mastering the market cycle” och George Soros “Alchemy of finance”. Från Marks bok minns jag särskilt en passage där Marks diskuterar marknaden med någon portföljförvaltare under finanskrisen. Marks försöker få till stånd en diskussion om någon investering, men portföljförvaltarens tal förmedlar bara hur situationen bara kommer att förvärras och att det inte finns något hopp. Detta är enligt min mening ett bra exempel på en person som har brutits psykiskt av en lång nedgångsmarknad. Han kan inte längre se något positivt eller några vändpunkter utan är helt låst vid den rådande utvecklingen. Om man tänker kontracykliskt, så när börsen rusar och alla har kul, bör man försöka leta efter potentiella faror och tecken på överoptimism. På motsvarande sätt, vid botten, bör man aktivt leta efter tecken på överdriven pessimism och vändpunkter till det bättre. Den passagen i boken hjälpte åtminstone mig att förstå enormt mycket hur olika marknadsfaser lätt påverkar investerarens psyke om investeraren inte själv är medveten om deras inverkan.
32 gillningar