Investera i kvantberäkning (QC)

Trevlig kvantdator-dag!

Quantum Day är en samhällsdriven idé som startade 2021. Datumet har någon lekfullt härlett från avrundningen av Plancks konstant: “Datumet 4.14 syftar på de första siffrorna i Plancks konstant (ℏ / h ≈ 4.135667696×10⁻¹⁵ eV·s), ett grundläggande tal som är kärnan i kvantmekaniken.”

Under dagen äger olika evenemang rum runt om i världen, och vi kommer att få höra mer om dem under dagen. Åtminstone IonQ håller sitt eget evenemang i New York. Det speciella med IonQ:s evenemang är att företaget har bjudit in även småinvesterare som aktivt kommenterar företaget på X.

4 gillningar

Nvidia anordnar i sin tur ett webbinarium idag där bland andra Juha Vartiainen från IQM kommer att tala.

4 gillningar

Trump-administrationen planerar att dela ut 2 miljarder dollar till kvantbolag och samtidigt ta ägarandelar. Största delen av potten skulle gå till IBM (1 miljard) och Global Foundries (375 milj.). Enligt en artikel i WSJ skulle D-Wave, Rigetti, Infleqtion, PsiQuantum, Quantinuum och Atom Computing få paket i storleksordningen 100 miljoner dollar vardera. Startup-bolaget Diraq planeras få 38 miljoner.

https://www.reuters.com/business/us-award-2-billion-quantum-computing-firms-take-equity-stakes-wsj-reports-2026-05-21/

11 gillningar

Det är ännu inte helt klart,െങ്കിലും torsdagen den 4 juni kommer sannolikt nästa kvantnotering att äga rum. Det handlar om ett bolag som heter Quantinuum (ticker QNT), vars rötter finns i Honeywell-koncernens industriella bas och med en vetenskaplig grund från Cambridge. Jag har ett särskilt intresse för denna notering och Honeywells värdering, eftersom IonQ får en likvärdig konkurrent och sporre på börsen. Likvärdig just eftersom QNT baserar sig på samma teknik som IonQ, det vill säga Ion Trap (jonfångteknologi). Men det finns också stora skillnader.

Jag bad en AI att jämföra bolagen, och AI:ns bedömningar finns här nedanför. Därefter kommer jag att dra min egen slutsats om hur de förhåller sig till varandra. Som en disclaimer vill jag nämna att jag inte har studerat QNT alls lika grundligt som IonQ. Därför är min följande slutsats bara en färgad åsikt på ett tidigt stadium. Här börjar min sammanfattning: Det är bra att QNT noterasi. Eftersom ett nytt Ion-Trap-bolag nu återigen synas i sömmarna. Senast detta gjordes var när det gällde IonQ 2021. IonQ kommer att ha stor nytta av QNT:s notering, eftersom analytikerna nu får fler datapunkter för prissättningen, och kanske minskar volatiliteten i IonQ:s värdering. Under gångna år har jag försökt hitta den där speciella dragningskraften hos QNT som skulle kunna göra det till ett dominerande bolag. Det har jag inte hittat, till skillnad från IonQ som har den starkaste vetenskapliga bakgrunden och har skaparen av världens första kvantport, Chris Monroe, i sina led (porten byggdes 1995). Men QNT:s notering är viktig för båda bolagen, eftersom ju fler aktörer det finns, desto snabbare utvecklas branschen. Bolagen äter inte upp varandra utan hjälper varandra indirekt. QNT börnoteras sannolikt till ett värde av minst 12 miljarder, och IonQs värde är för närvarande 26 miljarder. Men QNT:s omsättning, kassa och orderstock är bara en bråkdel av IonQs. Därför får IonQ ett visst stöd för sin värdering nu genom QNT. I det här sammanhanget är det bra att vara medveten om att IonQ gick till börsen 2021 till ett pris av 10 dollar och att priset sjönk till 3 dollar 2022. Det vill säga, om en tech-bubbla skulle spricka och räntorna stiga, kommer IonQs och QNT:s värderingar att sjunka till en tredjedel av sina nuvarande nivåer. Men även därifrån kommer bolagen på sikt att resa sig igen och bli ännu större, och värderingarna kommer att återvända. Men jag kommer inte att investera i QNT med min nuvarande förståelse, eftersom IonQ enligt mig ligger steget före ur många synvinklar. Men QNT är säkert ett bra bolag. Och den egna forskningsbasen, kundkretsen och den industriella bakgrunden gör det enligt mig till en trovärdig och stark börskandidat. Jag gillar bolaget och önskar det också lycka till. Och rimligtvis kommer en överteckning att höja bolagets värde rejält redan den första dagen över noteringspriset… som det tycks vara brukligt i USA.

Här börjar AI:ns sammanfattning:

Sammanfattning – IonQ vs. Quantinuum i tabellform

Tabellen nedan sammanfattar de nyckeltal och egenskaper som är centrala för IonQ och Quantinuum (baserat på data för 2025–2026) och möjliggör en direkt jämförelse mellan bolagen:| Egenskap / Nyckeltal | IonQ (noterat på NY-börsen) | Quantinuum (planerad IPO) |
|----|----|----|
| Grundarår & bakgrund | Grundat 2015 (USA) – spin-off från UMD & Duke University; börsintroducerat via SPAC-fusion 2021. | Bildat 2021 (USA/UK) – fusion av Honeywells kvantkompetens och Cambridge Quantum; Honeywell som majoritetsägare \[accessipos.com\]. |
| Kvantteknologi | Fångade joningbitar; linjär fälla & övergång till chipbaserad QPU; modulär skalning som utnyttjar mikrochipsteknologi; publicerat blueprint för fault-tolerant-arkitektur \[investors.ionq.com\]. | Fångade joningbitar; QCCD-arkitektur (förflyttning av joner i ett fällnätverk); Helios (98 fys. / 48 log. qubits, 99,921 % gate-fidelihet) klart 2026 \[finance.yahoo.com\]; utveckling av felkorrigering (mål Sol 2027, Apollo 2029). |
| Omsättning 2025 (tillväxt) | 130,0 miljoner USD (+202 % å/å) – Första kvantföretaget med >100M USD i omsättning \[ionq.com\], \[ionq.com\]. | 30,9 miljoner USD (+34 % å/å) – Tidig omsättningstillväxt från publiceringsavtal \[thequantum…nsider.com\]. |
| Nettoresultat 2025 (GAAP) | -510,4 miljoner USD (förlust) – inkl. betydande icke-kassapåverkande kostnader, bl.a. värderingar av optioner/warrants \[ionq.com\]. | -192,6 miljoner USD (förlust) – R&D-investeringar tynger resultatet, förlusten fördjupades från föregående år \[finance.yahoo.com\]. |
| Likvida medel | 3,3 miljarder USD (31.12.2025) – mycket stor kassa tack vare SPAC-notering och kapitalinjektion på 2 miljarder USD år 2025 \[ionq.com\], \[thequantum…nsider.com\]. | Inte publicerat exakt summa; enligt uppskattningar hundratals miljoner dollar (flera finansieringsrundor på 300+600M) för att säkra verksamheten \[accessipos.com\]. |
| Orderstock / RPO | 470 miljoner USD (vid slutet av Q1/2026) – värde av överenskomna kundkontrakt, +554 % å/å \[investors.ionq.com\], \[investors.ionq.com\]. | 79,3 miljoner USD (2025) – nya “bookings” d.v.s. överenskomna affärer; Q1/2026 1,3 miljoner USD (inbromsning å/å) \[thequantum…nsider.com\], \[finance.yahoo.com\]. |
| Nämnda kunder / partner | AWS, Microsoft Azure, Google Cloud (molnplattformar) \[investors.ionq.com\]; Amazon, NASA, Roche, Airbus, Hyundai, DoE (partnerprojekt); KISTI (Sydkorea), Cambridge University (kund) \[ionq.com\], \[investors.ionq.com\]. | Airbus, BMW, RIKEN (Japan), JPMorgan, Mitsui, Amgen, UK NQCC (kunder & samarbetspartners) \[thequantum…nsider.com\], \[thequantum…nsider.com\]; Honeywell (ägare & strategisk kund); AWS/Azure (kvanttjänster). |
| Börsvärde / värdering | \~25–27 miljarder USD (på börsen, 05/2026); P/S \~208x (baserat på omsättning 2025), marknadens hype har drivit upp värdet sedan 2024\* \[finance.yahoo.com\]\\. | \~12,7 miljarder USD (målvärdering vid börsintroduktion) \[accessipos.com\]; senaste värdering vid privat finansiering 10 miljarder USD (08/2025) \[accessipos.com\]. ||
| Ägarbas | Publikt bolag: ingen enskild majoritetsägare; spridd bland institutionella investerare (bl.a. NEA, BlackRock, Mubadala). | Honeywell \~49 % rösträtt(efter IPO:n) \[techstartups.com\]; Cambridge Quantum & Ilyas Khan \~33 %; övriga investerare (IBM Ventures, Samsung, JPM, Fidel., Mitsui, Amgen, Nvidia) \[accessipos.com\], \[thequantum…nsider.com\]. |

Sammanfattning på ledningsnivå & strategiska observationer

IonQ och Quantinuum är de mest framträdande aktörerna inom kvantdatorbranschen. Nedan ges en sammanfattad översikt av en jämförelse mellan bolagen ur ett ledningsperspektiv, med betoning på strategiskt relevanta punkter, risker och möjligheter:

  • Börsnoteringsstatus och finansiering – IonQ är redan ett etablerat börsnoterat bolag med en bakomliggande exceptionellt stark finansieringsbas (likvida medel på 3,3 miljarder USD i slutet av 2025) och en förmåga att anskaffa ytterligare kapital från marknaden vid behov. Quantinuum håller först på att börsnoteras och siktar på en kapitalökning på 1 miljard USD i juni 2026 genom sin börsintroduktion; dess nuvarande finansiering kommer från Honeywell och riskkapitalrundor, vilket innebär att mottagandet på den publika marknaden är kritiskt. \[ionq.com\] \[accessipos.com\]

  • Ekonomisk storlek och tillväxt – IonQ är betydligt större till storleken: omsättning 2025 på 130 miljoner USD (vs. Quant 31 miljoner USD) och en tillväxt på +202 % (vs. +34 %). IonQ har redan nått betydande kommersiellt genomslag, bl.a. i stora utrustningsförsäljningar och fleråriga avtal, vilket återspeglas i en orderstock på 470 miljoner USD. Även Quantinuum har säkrat lovande avtal, men är ljusår mindre till omsättningen. \[ionq.com\], \[thequantum…nsider.com\] \[investors.ionq.com\]

  • Lönsamhet och satsningar – Ingen av dem är nära lönsamhet än, utan båda bränner pengar för att påskynda teknologin: IonQ:s förlust 2025 på -510 miljoner USD är större än Quantinuums -193 miljoner USD, delvis på grund av IonQ:s aggressiva investeringar och bokföringsposter. IonQ har fördelen av en enorm kassa, med vilken bolaget kan fortsätta sina R&D-satsningar och företagsköp (t.ex. SkyWater-förvärvet), men risken är när verksamheten blir lönsam. Quantinuum behöver den finansieringsinjektion som börsnoteringen medför för att nå IonQ:s skala och upprätthålla tävlingen. \[ionq.com\] \[finance.yahoo.com\]

  • Teknologi och mognad – Båda utnyttjar jonfälla-kubiter (ion-trap qubits), vilket för närvarande är en av branschens mest lovande kvantteknologier tack vare den höga precisionen. IonQ har betonat snabb skalning: man har slutfört en prototyper med 256 jonkubiter och fokuserar på modulära, chipbaserade lösningar för att nå nivåer med miljoner kubiter i framtiden. Quantinuum har fokuserat på felkorrigering och precision – Helios-systemet kombinerar redan tiotals logiska kubiter och visar på kapacitet inom feltolerans. En strategisk likhet är att båda utvecklar sitt eget ekosystem (IonQ bredare med enheter+nätverk+sensorer; Quantinuum med enheter+programvara såsom InQuanto och Quantum Origin). Även om teknologins kommersiella värde tills vidare är begränsat, siktar båda bolagen på genombrott (t.ex. IonQ:s offentliggjorda arkitekturplan för en fullständigt felkorrigerande kvantprocessor; Quantinuums Sol/Apollo-planer) under de kommande åren. \[quantinuum.com\] \[investors.ionq.com\] \[finance.yahoo.com\] \[techstartups.com\] \[quantumcom…report.com\], \[finance.yahoo.com\]* Marknadsvärderingar & risker – IonQ:s nuvarande marknadsvärde (\~$26 miljarder) återspeglar investerarnas starka förväntningar på branschens värdeökning och de försprångsfaktorer som IonQ redan uppnått. Quantinuums listningsvärdering (\~$12 miljarder) är också mycket hög i förhållande till dess omsättning, men i bakgrunden finns förtroende för bolagets teknologi och Honeywells stöd. Båda bolagens värderingar innehåller avsevärd hype, och branskanalytiker varnar för att kvantbolagens börskurser kan drabbas av betydande volatilitet och risker relaterade till teknologins osäkerheter och utvecklingstider. Investerarnas tålamod kommer att sättas på prov, eftersom den breda kommersialiseringen av kvantberäkning fortfarande tar flera år, och även om potentialen är enorm garanteras inga kortfristiga avkastningar. \[accessipos.com\] \[thequantum…nsider.com\], \[finance.yahoo.com\] \[thequantum…nsider.com\]

Sammanfattningsvis: IonQ och Quantinuum är båda strategiskt viktiga kvantberäkningsföretag. IonQ är redan börsnoterat och har kommit långt i kommersialiseringen (som det första kvantbolaget med >100 miljoner USD i omsättning), men är fortfarande beroende av att teknologin mognar och av investerarnas förtroende. Quantinuum å sin sida erbjuder ett omfattande full-stack-tillvägagångssätt och en mycket hög teknisk kompetensnivå, men måste ännu bevisa sin förmåga att skala upp sin verksamhet till IonQ:s nivå. Ur ledningssynpunkt representerar båda bolagen både potentiella möjligheter och risker. IonQ:s fördelar är större skala och resurser samt påvisade kundaffärer, medan Quantinuum drar nytta av starkt industriellt stöd och en felkorrigerande technologistrategi. Risken ligger i tidsschemat för hela kvantteknologins utveckling och konkurrenssituationen: ingetdera bolaget har ännu nått ett kommersiellt storskaligt genombrott, och investeringarna har hittills baserats på att förutse framtida potential.
18 gillningar

Ett sådant här meddelande från IBM. 10 miljarder dollar är sannerligen en stor summa. Exempelvis tidigare nämnda IonQ (som är ett exceptionellt välkapitaliserat kvantbolag) har inte mer än drygt 2 miljarder dollar i kassan. Så om man tänker sig att tillgängliga resurser och finansiella satsningar korrelerar i någon mån med framtida tekniska genombrott, så spelar ju IBM i en helt egen liga med detta besked.

Omvänt, om dessa 10 miljarder dollar behövs grovt räknat för post-NISQ-genombrott och de efterföljande positiva kassaflödena, så lär “pure play”-kvantbolagen behöva ta in en hel del mer kapital framöver (och därmed späda ut aktieägandet).

14 gillningar

Vad har forumet för tankar kring IQM? Hur står det sig mot internationella konkurrenter när det gäller potential och teknologi? SPAC-tickern RAAQ handlas fortfarande mycket nära inlösenpriset kring 11 dollar, och åtminstone före samgåendet brukar aktiernas public float inte vara särskilt stor. SPAC-rörelser kan vara kraftiga. Andra kvantbolag har stigit avsevärt över kursnivåerna från sin SPAC-period, vilket naturligtvis inte är någon garanti för IQM:s utveckling på börsen. Det är dock intressant att följa hur prissättningen och värderingen i förhållande till jämförelsebolag utvecklas allt eftersom samgåendet närmar sig.

4 gillningar

Tja-a. Jag tänker på detta lite indirekt, det vill säga om man tittar på vad “de stora pojkarna” gör, så verkar till exempel Google på sistone ha blivit en del intresserade av neutrala atomer. De har naturligtvis hållit på med supraledande kvantbitar (qubits) ganska länge nu, så de har samlat på sig en hel del insikt därifrån.

Google decides to study calculation based on cold atoms

They had already invested in QuEra in 2025. It’s still very intriguing. Does this mean that they encounter difficulties with superconducting qubits? To get into cold atoms, they have recruited a Colorado-based associate professor of quantum physics at JILA, Adam M. Kaufman. He collaborated with the cold atoms teams in Innsbruck including Hannes Pichler, whom I met there in July 2025.

källa:

Uppenbarligen håller Google också på att byta från transmon-kvantbitar till fluxonium-kvantbitar.

There is a pattern here with three manufacturers abandoning a qubit sub-stream to buy a competitor from another sub-stream:

  • IonQ/Oxford Ionics: we move from laser qubit control to microwave control.
  • Google/Atlantic Quantum => from transmon to fluxonium, but this transition will take time.
  • D-Wave/QCI: fluxonium to dual rail.

källa:

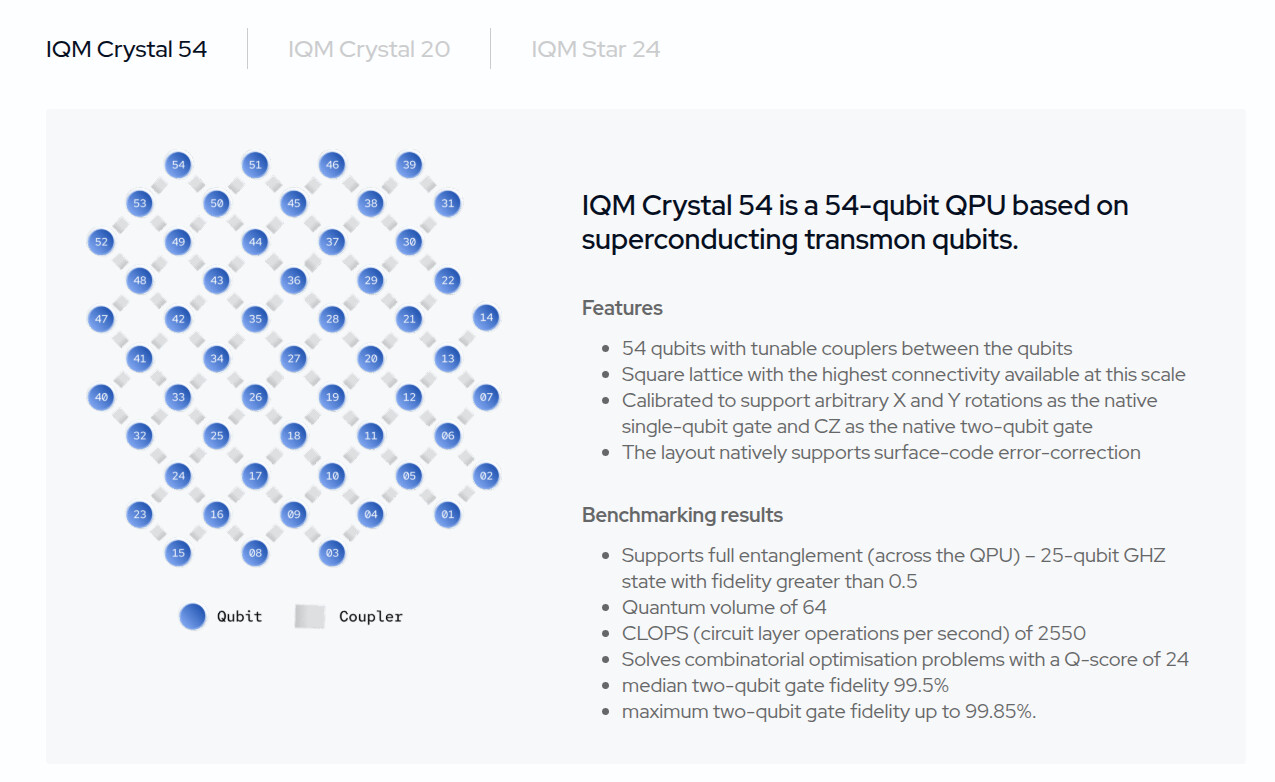
IQM har hittills också hållit på med transmon-kvantbitar:

Vad betyder detta i praktiken? Fråga inte mig, jag har inte den blekaste aning. Vad jag dock vet är att det grundläggande problemet med supraledande kvantbitar kommer att vara att skala upp antalet kvantbitar. Snabba är de ju förvisso, det är inte det…
“Ljuskronorna” (kattokruunut) blir myyycket mer komplexa och dyrare i framtiden, varvid felkänsligheten ökar.

Min egen gissning är att den vinnande teknologin inte kommer att hittas bland supraledande kvantbitar… (hårdvarans prisnivå, skalbarhet, uppgraderbarhet, storlek, etc.)

8 gillningar

Jag vet inte, men kanske kan nedanstående artikel vara av intresse i den här tråden. Amazons AI-chef berättar att de första kommersiellt användbara kvantdatorerna kan tas i bruk inom 5–7 år.

Inledningsvis förväntas de lösa begränsade problem som är för svåra för dagens maskiner, till exempel inom kemi. Amazon utvecklar också sitt eget kvantchip “Ocelot”, vars syfte är att förbättra teknologins felkorrigering (error correction).

The first “commercially useful” quantum computer will be available in the next five-to-seven years, Amazon
’s top artificial intelligence executive told CNBC on Wednesday.

Peter DeSantis, who is a few months into his role leading a new Amazon organization focused on AI models, chips and quantum computing, said the technology will then grow in a similar way to the advancement of semiconductor capabilities.

“I actually do believe, over the next five-to-seven years, we’re going to start to see the first commercially useful small-scale quantum computers,” DeSantis told CNBC.

“From there, we’re going to see something that looks a lot like Moore’s Law, where they’re going to get bigger and bigger every year, and they’re going to be able to tackle more and more interesting problems,” he added.

https://www.cnbc.com/2026/06/17/amazon-quantum-computing-timeline.html

8 gillningar

Jag tänker att Rigetti kan visa vägen för IQM. De befinner sig i samma teknologikorg. Framtiden för supraledare kvarstår tills vidare som tillhandahållare av exempelvis kvantmolnbaserad beräkningskapacitet (quantum cloud computing), där deras kapacitet kan köpas av till exempel läkemedelsbolag för deras egna produktutvecklingsprojekt.

När det gäller “skarpt läge” används så kallade naturliga lösningar, det vill säga jonfällor (ion trap) (Quantinuum, IonQ…) och neutrala atomer (Infleqtion…). Dessa är skalbara; qubitar kan styras med lasrar eller elektricitet på ett kiselchip. Med skarpt läge menar jag att kvantdatorns hårdvara, alltså processorn, placeras på utmanande platser som i satelliter, flygplan eller dylikt. De naturliga lösningarna behöver inte kylning i samma omfattning som supraledare.

4 gillningar

#paasipodi 78 | Är genombrottet för kvantteknologi nära? Algorithmiqs landschef Elsi-Mari Borelli - YouTube

Jag tycker att denna Paasipodi passar utmärkt som en första lektion i kvantdatabehandling. Och de mer erfarna kan via podden försäkra sig om att kvantdatabehandling inte bara handlar om amerikansk geopolitik, utan om ett teknologiskt genombrott som sätter hela den vetenskapliga och industriella världen i arbete. Och genombrottet är precis runt hörnet. Det är verkligen så när en finländsk fysiker säger det på finska.

14 gillningar

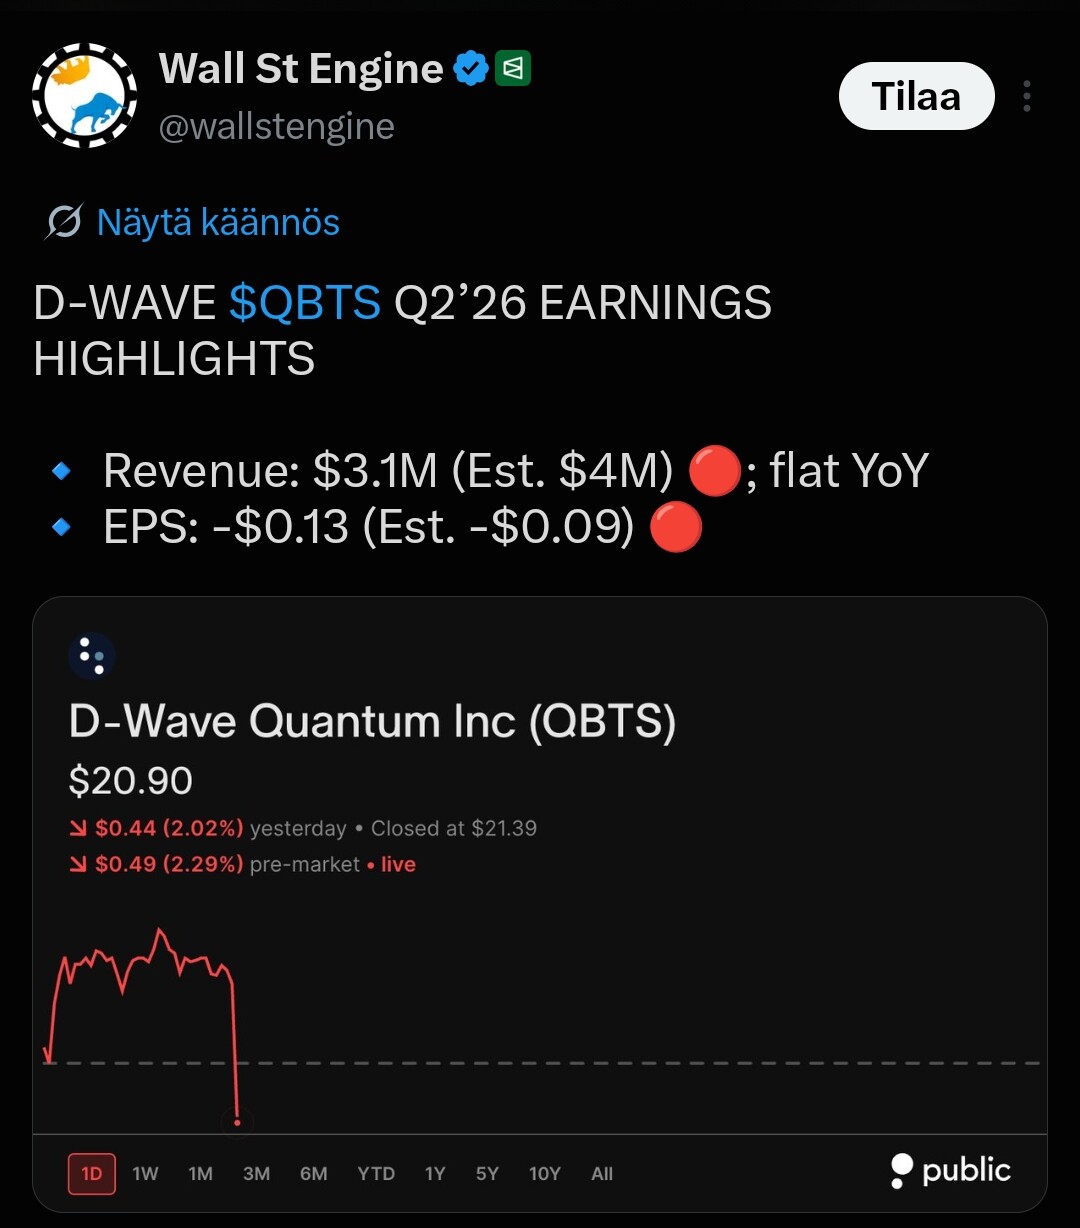
D-Waves mål var fyra miljoner, och de nådde inte ens det. Jag orkar inte analysera deras resultat mer än så. Ingen fortsättning här.

3 gillningar

Visst är det väl forskningsgrupper som är förklädda till företag? Nu säljer man, eller försöker sälja och tillverka, enskilda enheter för pilot- och forskningsbruk. Skalning och försäljning på industriell nivå om ca 10 år…?

Här är några institutioners synpunkter. Låt oss säga att vikten av aktieurval blir ännu tydligare för investeraren.

1 gillning

Ja och nej. Majoriteten av företagen har en seriös omsättning som, utöver kvantdatorer (fysisk hårdvaruförsäljning och så kallad QaaS on-demand molntjänstleverans), kommer från produkter och tjänster relaterade till exempelvis kvantsäkerhet, kvantsensorer och mjukvara. Dessutom växer omsättningen i många företag mycket kraftigt och kostnaderna skalas gradvis i förhållande till försäljningen, trots stora R&D-investeringar. Kunderna för fysiska QC-hårdvaruleveranser är naturligtvis till stor del offentliga organisationer som använder dem för forskning och experimentellt bruk (t.ex. militära applikationer), men visst köps beräkningskapacitet via molnet redan idag även inom traditionell industri. Inom vissa branscher har det aviserats om mycket stora investeringar i kvantteknik (t.ex. läkemedelsbolag, finansbranschen och logistik) – i storleksordningen 100M+ per bolag. Och en del företag har redan med nuvarande teknik kommit ganska långt i tillämpningen av kvantteknik (t.ex. vissa logistikföretag med quantum annealing-teknik som passar bra för smalare use cases inom SCM-optimering).

Det beror på hur man definierar industriell skalning och försäljning. Som konstaterat ovan skalar man redan nu utbudet från QaaS-plattformar på “industriell nivå”. Om vi däremot talar om skalning av fysiska enheter (kvantdatorer) från labb till produktion, så har det ju framgångsrikt gjorts hela tiden för system som blir allt mer komplexa. Om vi istället pratar om att producera mer commodity-liknande, mer allmännyttiga enheter genom skalfördelar (jfr klassiska serverrack), så ligger det kanske 10 år framåt i tiden – vem vet. Men långt innan dess kommer vi sannolikt att kunna tillverka mycket lönsamma kvantdatorer som får extremt banbrytande effekter på t.ex. datasäkerhet, materialvetenskap, medicin, etc., etc.

TL;DR: Dessa kommer alltså verkligen inte att vara några utdelningsbetalande mjölkkor på många år eller decennier ännu. Det kan hända att de aldrig blir det – det är säkert många företags öde. Men i praktiken har i stort sett varenda framgångsrikt teknikföretag vid något tillfälle varit en “forskningsgrupp maskerad till företag”. Av topp 5-listan över världens största bolag kan åtminstone tre klassificeras som just sådana sett till sin historia.

15 gillningar

Den nuvarande miljön känns något utmanande för investeringar i kvantbolag, då den senaste tidens uppgång i obligationsräntor i motsvarande grad höjer diskonteringsräntan. När jag körde min portfölj i Excel märkte jag att min kvantexponering är nära 20 %, vilket i denna miljö känns som helt enkelt för mycket, oavsett hur intressant kvantbranschen än är. Positioner har tagits särskilt i INFQ och IONQ. IQM kom vad jag kan se in som ett nytt innehav i WQTM-etf:en efter ombalanseringen, och i fredags såg vi mycket riktigt stora rörelser i aktien under de sista minuterna på den amerikanska marknaden.

3 gillningar

Kvantbranschen och vissa medicinska områden innebär likartade utmaningar för investerare: potentialen känns enorm och forskningsresultaten verkar lovande. Men ingenting händer med aktiekursen. Inte på ett helt år. Eller så ligger investeraren på minus, säg 50 %. Svårighetsgraden kommer från två håll: för det första måste man pricka in de bolag som faktiskt börjar lyckas, och även om man är med i ett sådant händer ingenting med kursen, trots att indexen stiger. I en sådan situation befinner jag mig själv till 95 % av tiden, eftersom alla mina portföljbolag är högbêtasocieteter, det vill säga kurserna svänger kraftigt. Här är några tankar som var och en kan spegla sin egen situation mot och kanske lära sig något nytt av.

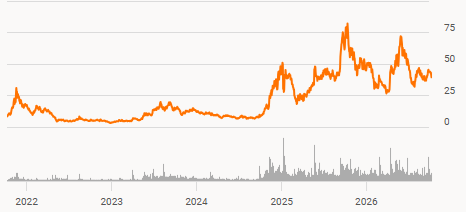
Börsen är i grunden en enkel miljö, eftersom den i hundra år har visat vad den belönar. Börsen belönar compounders, det vill säga bolag som växer stabilt och lönsamt år efter år. När det gäller kvantbolag söker man fortfarande efter tillväxthistorierna. Och det är därför vi ser sådana här kursgrafer, med IonQ som exempel.

Och för många andra kvantbolag är kurvorna betydligt mer utmanande.

Märkligt är också att ett bolag som inte har någon omsättning alls värderas till 900 miljoner dollar; ett sådant är Horizon Quantum. De kvantbolag jag äger är ovannämnda Horizon Quantum, Infleqtion och IonQ. Jag var även investerad i IQM under en period, men jag lyckades inte hitta en tydlig röd tråd i IQM på samma sätt som i de tre nämnda, så jag fördelade min IQM-pott på dessa tre i stället. IQM kan visa sig bli mycket bättre än de tre. Det handlar bara om att bolagets kommunikation (allt material + vd:ns uttalanden) inte i mitt huvud kokar ner till ett tydligt end-game som bolaget faktiskt kommer att genomföra.

Min investeringsstrategi för kvantbolag bygger på förväntningen att bolaget ska börja compounda. IonQ:s kassaflöde var 104 miljoner back under Q2/2026. Det finns uppskattningar om att produktionskostnaden för en feltolerant kvantdator med en prislapp på 30 miljoner ligger runt 10 miljoner. Alltså en vinst på 20 miljoner per maskin. Om alla andra kostnader förblir oförändrade, men IonQ säljer 5 maskiner per kvartal med 20 miljoner i marginal, börjar bolaget tala om break-even och börsen vaknar till liv kring aktien på ett helt nytt sätt. Just nu fungerar börsen så att nyheter om tekniska genombrott eldar på kursen uppåt, men så fort de har lästs och inga nya dyker upp, glider kursen nedåt igen. Break-even innebär alltså att bolaget meddelar att det operativa kassaflödet når nollan och kanske till och med hamnar något på plus. Då konstaterar börsen att det här bolaget kommer att överleva. Därefter börjar marknaden prissätta bolaget utifrån att det först ökar sitt positiva kassaflöde och senare även når svarta siffror på GAAP-nettoresultatet. Börsen upprätthåller förstås spekulativa svängningar för varje aktie så länge kassan räcker till. Men i slutändan måste kassaflödet bli positivt, annars förvandlas bolaget till ett öresbolag. Om man tittar riktigt noga på vad jag förväntar mig av IonQ, så är det att IonQ säljer hundratals maskiner per år 2030, och jag räknar med att börsmarknaden börjar tro på det scenariot inom 1,5–2 år. När marknaden väl börjar tro på det, drar kursen iväg uppåt redan innan orderböckerna hunnit bekräfta det. När det gäller Infleqtion förväntar jag mig compoundande tillväxt från sensing-sidan. Från Horizon Quantum förväntar jag mig att de börjar sälja mjukvarulösningar inom ett till två år, till en början mot en växande maskinvolym hos IonQ, men även för andra modaliteter. Horizon Quantum är ett mjukvarubolag med små investeringsbehov, bortsett från att de inledningsvis var tvungna att investera i IonQ:s flaggskepp Superion256 och dessutom har Rigettis supraledande HW. Men ett mjukvarubolag är ett mjukvarubolag och får en högre värdering på börsen än HW-bolag.

Detta är inte på något sätt en investeringsrekommendation. Men jag ville berätta vilket mål som gör att jag orkar sitta still i båten med stillastående aktiekurser i dessa bolag. Att orka underlättas av att deras andel av min portfölj är väsentlig men inte för stor – IonQ är klart störst – men som helhet på en nivå där det är okej om de inte ger någon avkastning alls, och även okej om de går till noll. Sådan är tech-investering.

23 gillningar

Jag börjar också så sakteliga vakna till kvantdatorteknikens fascinerande värld här, i synnerhet nu när aktiekurserna för många bolag i branschen har fallit rejält från sina toppar.

I nuläget är det förmodligen omöjligt att säga vilka teknologier som kommer att gå segrande ur striden inom kvantberäkning. Men personligen är jag intresserad av följande aspekter:

  1. Vilken kvantteknologi har de bästa förutsättningarna att erbjuda det mest stabila superpositionstillståndet? Detta skulle kunna vara en viktig egenskap hos de första ”The Kvantdatorerna”.

  2. Vilka kvantteknologibolag har redan i detta skede både ett övertygande partnernätverk och, framför allt, en anmärkningsvärd omsättning?

  3. Vilka kvantteknologibolag har ”den amerikanska administrationens stöd” – och därmed kanske öppna penningkranar därifrån?

Utifrån ovanstående premisser fastnade jag för teknologin med fångade joner (trapped ions). Eftersom fördelarna är superpositionstillståndets stabilitet samt beräkningsprecisionen, skulle det kunna finnas ett behov av denna typ av kvantberäkning (t.ex. vid utveckling av nya läkemedel och syntetiska material), även om någon annan teknologi skulle bli mainstream inom ”datacenter- och lågkostnadsberäkningar”. Den långsamma beräkningshastigheten är ju svagheten hos teknologin med fångade joner.

När det gäller IonQ intresserar mig kommersialiseringen av denna teknik samt Trump-administrationens tydliga stöd i ryggen. Men förvärven gör mig fundersam: rör man sig för mycket mot att bli ett konglomerat utanför kärnkompetensen? Och lovar bolaget helt enkelt för mycket? Därför har jag även Quantinuum i sikte, eftersom deras teknologi ur en vetenskaplig synvinkel är bättre när det gäller kvantfelkorrigering. Fokuset ligger på att utveckla kärnkompetensen, och Microsoft-partnerskapet är ett plus. Dessutom har bolaget en fantastisk kassa för år framöver, vilket garanterar arbetsro. Men Quantinuums teknologi är mer komplex än IonQ:s motsvarighet, och det är inte alltid det bästa som vinner när det handlar om kommersialisering.

Nu när kurserna i båda har kommit ner ganska fint, kanske jag investerar i båda trots teknologirisken? :wink:

Detta är bara funderingar från någon som är nybörjare och precis håller på att sätta sig in i kvantberäkning. Men det är ju ett otroligt intressant ämne, eftersom jag tror att 2030-talets kvantdatorer och AGI-artificiell intelligens kommer att förändra världen på ett sätt som vi ännu inte ens fullt ut förstår.

5 gillningar

Kul att kvant intresserar. Här är mina egna bedömningar:

  1. Den teknologi som bygger på naturens egna atom-baserade kvantbitar (qubits). Det vill säga teknik med neutrala atomer och jonfällor. Atomer är identiska, medan det i syntetiska tekniker uppstår tillverkningsfel, t.ex. supraledande.
  2. IonQ är helt klart mest nätverkat, har det mångsidigaste tjänsteutbudet och en så kallad full-stack-lösning. Betydande omsättning inom kvantberäkning har IonQ och finska IQM. Enligt mig utgör de spetsen.
  3. Det amerikanska försvarsdepartementets forskningsenhet DARPA är enligt mig världens bästa analyshus för att utvärdera kvantbolag. DARPA valde förra veckan ut IBM, IonQ, Diraq och Atomic Computing till finalfasen i sin utvärderingsprocess. Man kan tänka sig att dessa nu är de bästa bolagen.

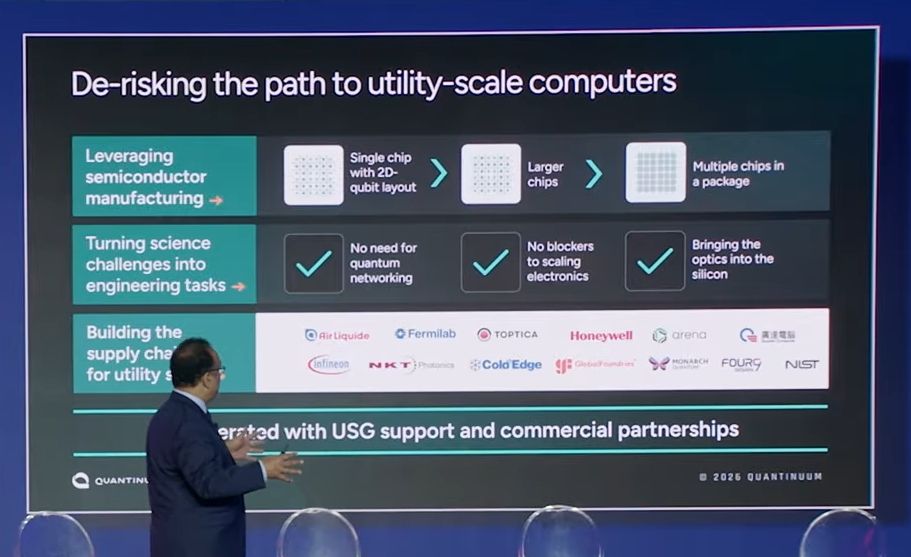
Quantinuum försöker säkert på något sätt och i all hast byta styrteknik för kvantbitarna från laserbaserad till elektriskt styrd, det vill säga de försöker göra samma sak som IonQ gjorde genom att köpa Oxford Ionics.

I QWC-videon för ett par veckor sedan berättade VD:n högt och visade även via presentationsbilder hur de siktar på att integrera lasrarna i chippet med hjälp av SiN-vågledare osv. Från Apollo såg vi också den där videon i Infineon Österrike-IonQ-tråden. Det förblir alltså laserbaserat i fortsättningen. EQC är väl skyddat med patent o.dyl. De går alltså inte till väga som du trodde

1 gillning

Quantinuum hamnade alltså i praktiken i en återvändsgränd. Deras lösningar blir alltför komplicerade.