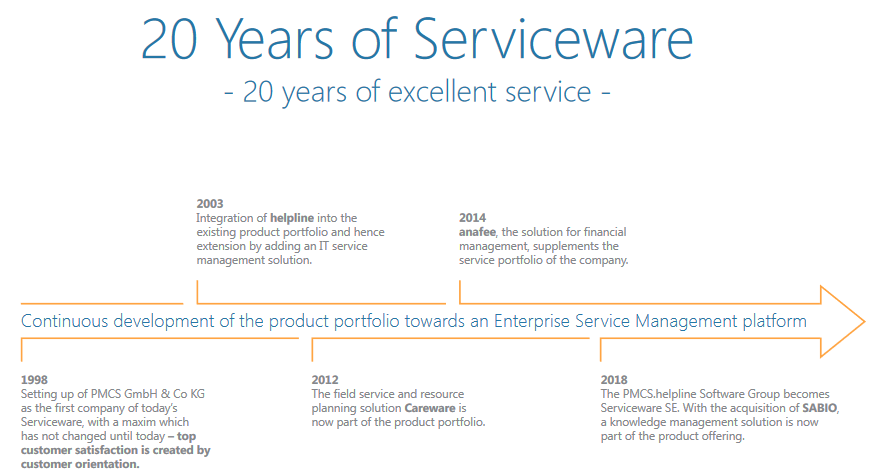
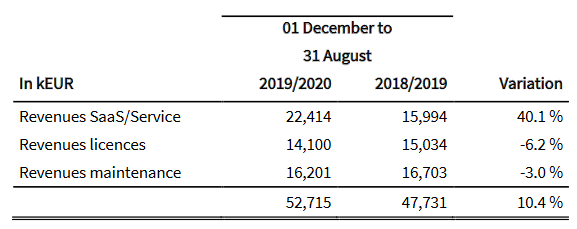
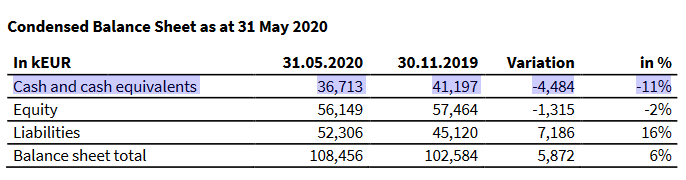
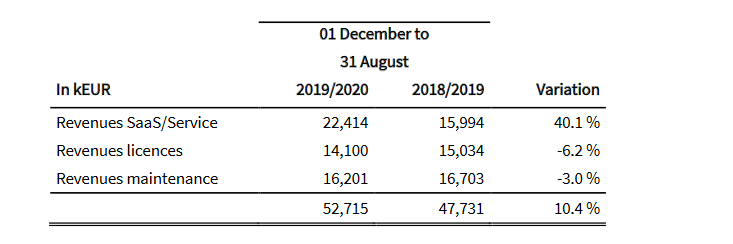
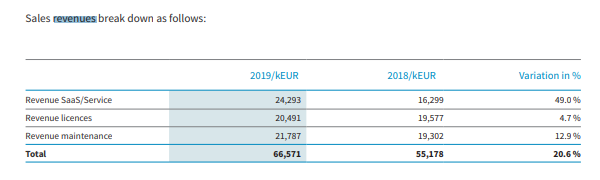
Serviceware har både en äldre affärsmodell baserad på licenser och infrastrukturunderhåll, men enligt strategin minskar deras roll och en transformation till ESM-SaaS-verksamhet pågår. Nedan är Q32020 YTD (observera att företaget har ett avvikande kalenderår):
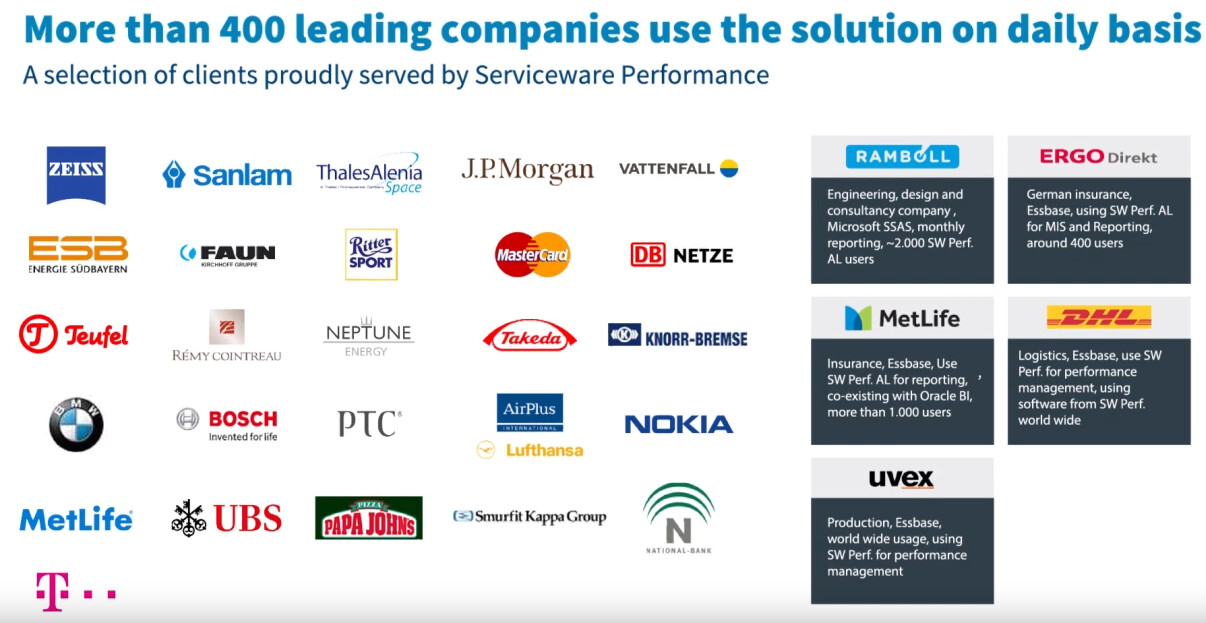
Företaget har en mycket imponerande kundbas. Fyra av Tysklands sju största företag är Servicewares kunder, samt 12 av DAX 30-företagen! Här är exempel på företagets kunder som sannolikt är bekanta för investerare:
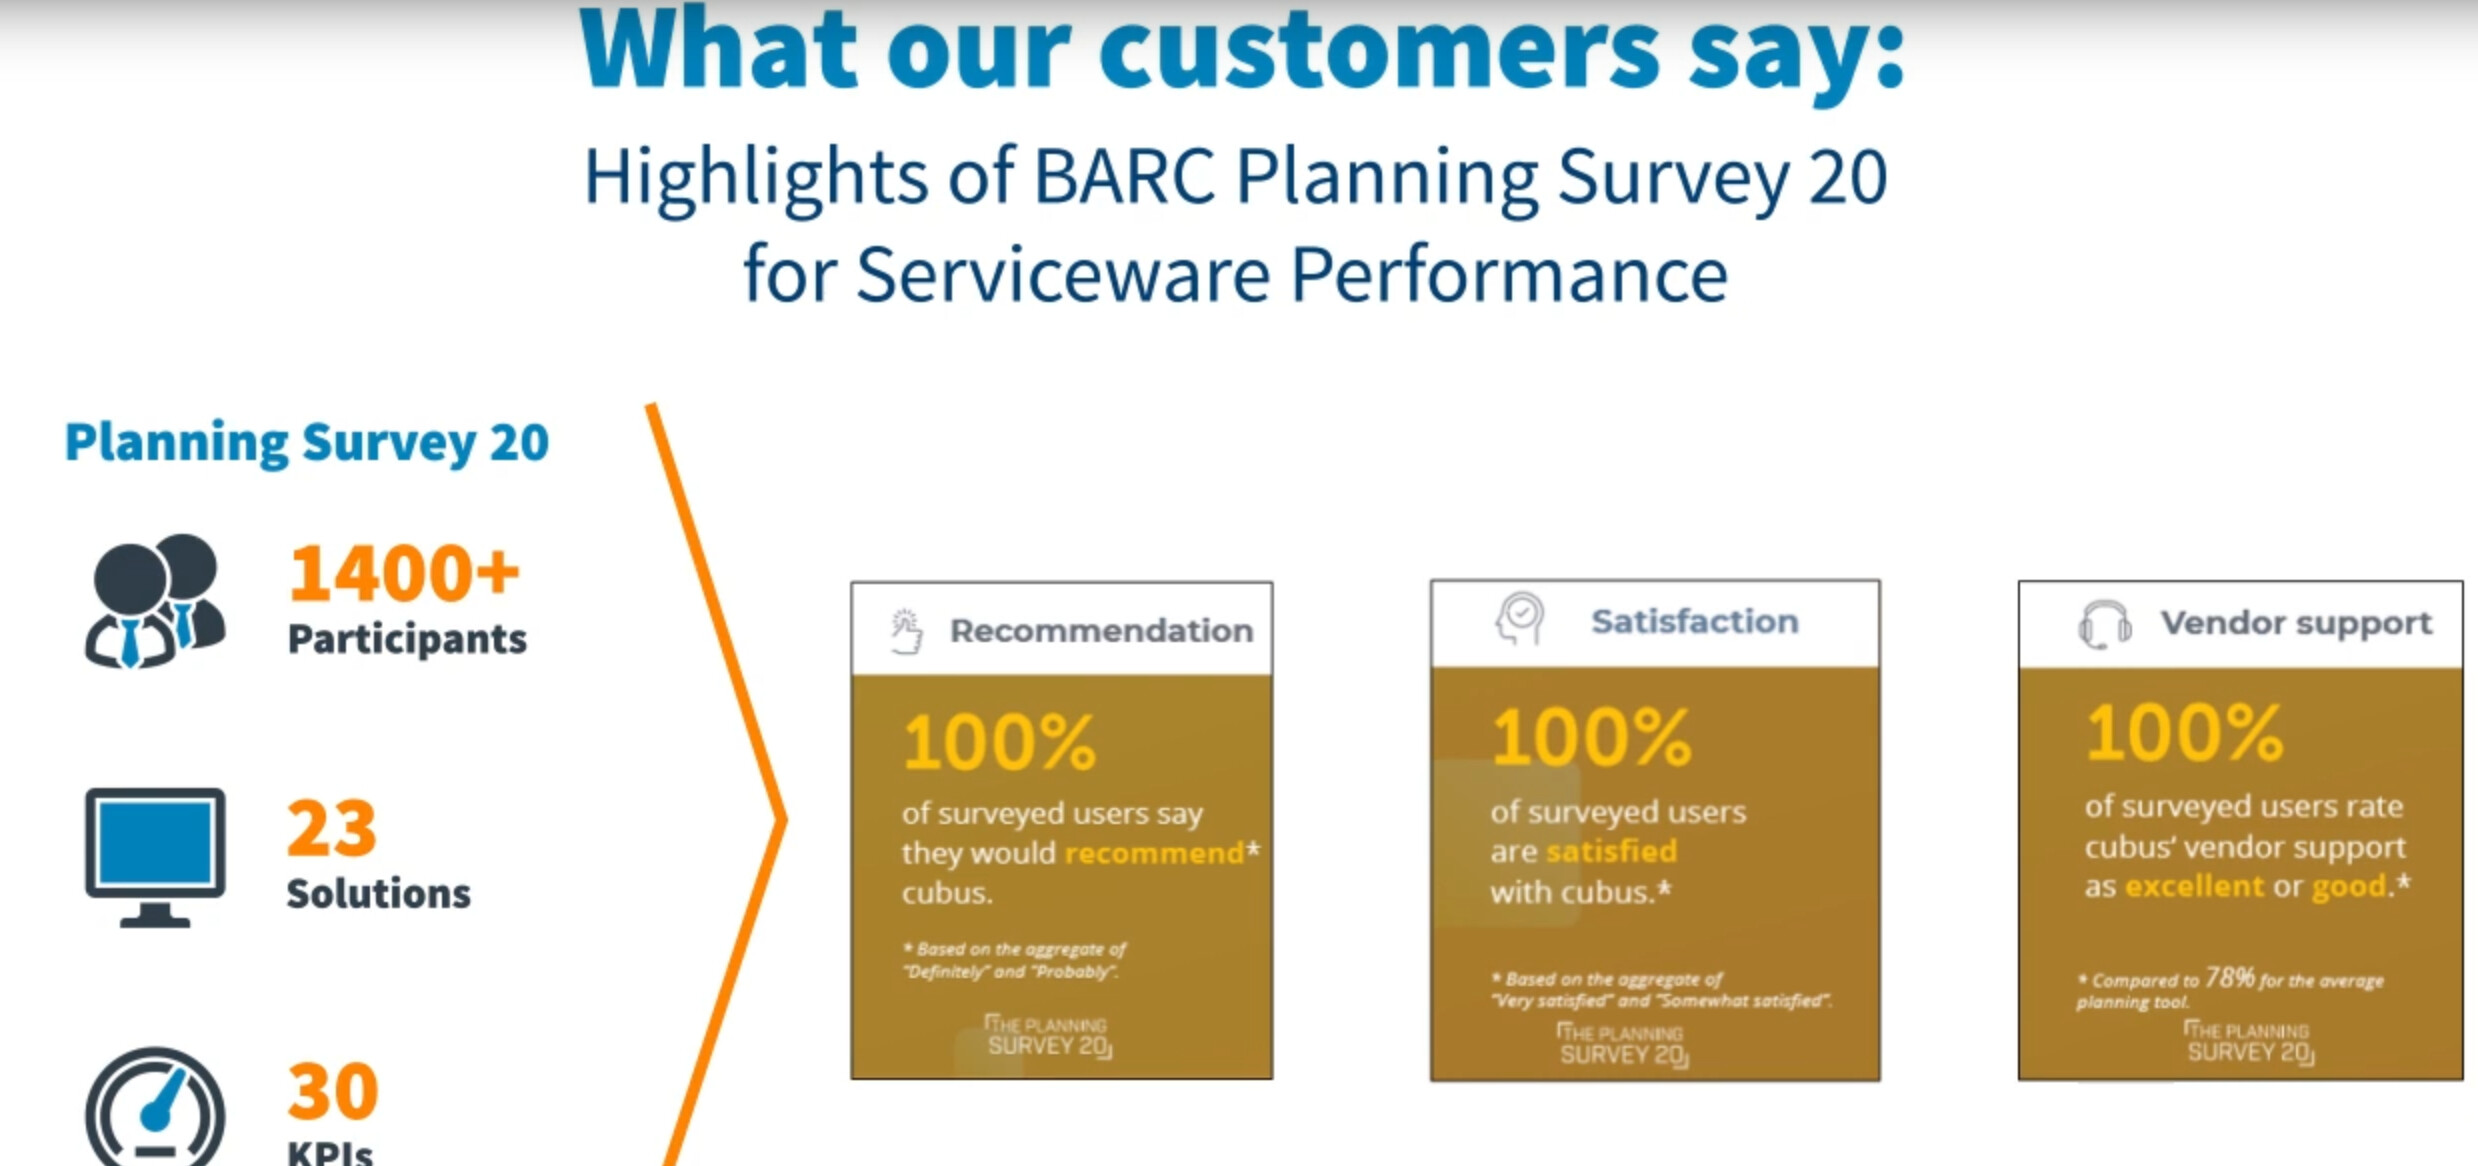
Ofta är kunder i mjukvarubranschen ganska missnöjda med tjänsten. Servicewares kunder är däremot mycket nöjda med företagets produkter och företaget är en tydlig ledare inom sektorn när det gäller kundnöjdhet.
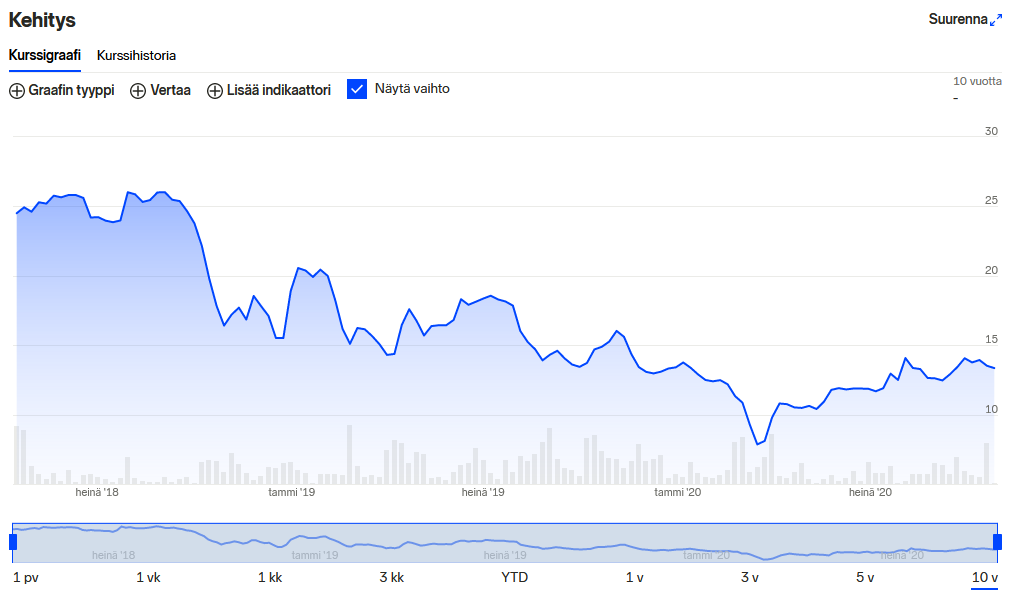
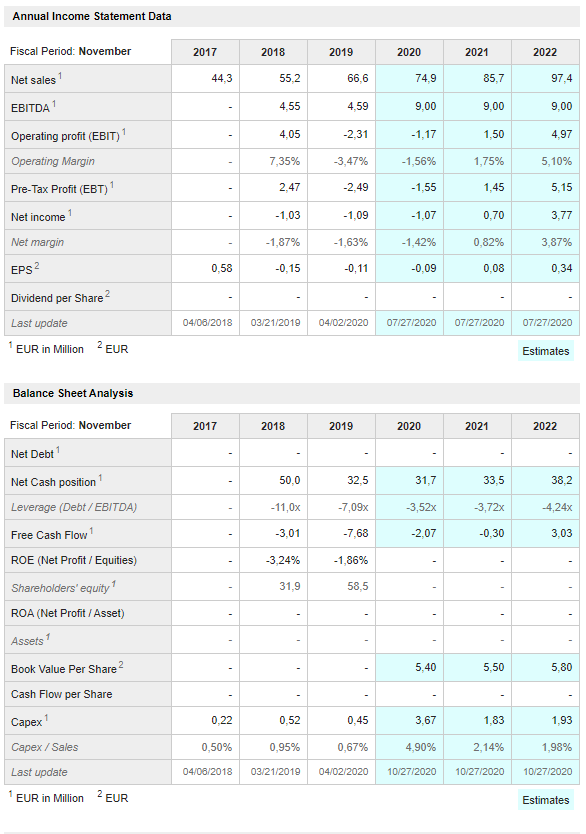
Vad kan detta bero på? År 2018 noterades företaget till ett överpris i syfte att samla in pengar för SaaS-transformation och förvärv. Som alltid i SaaS-branschen sjönk lönsamheten tillfälligt under denna transformation eftersom kostnaderna för kundanskaffning uppstår omedelbart medan intäkterna kommer med fördröjning. De som deltog i aktieemissionen förlorade mycket pengar när marknaden inte accepterade den kortsiktiga negativa raden i resultatet:
Denna börsnotering var en mycket positiv sak för nuvarande investerare, eftersom företaget även efter förvärven fortfarande har en betydande krigskassa, vilket gör det enkelt att växa:
Bolaget har ett riktigt intressant Q4 framför sig och nästa stora fråga är troligen när vi når noll i kassaflöde. Prognoserna utgår från att detta kommer att ske 2021
Men om vi tittar lite på bolagets SaaS-intäktshistoria, märker vi att Q3 generellt har varit mycket svagt och Q4 har å andra sidan haft mycket stora uppgångar:
18Q1
18Q2
18Q3
18Q4
19Q1
19Q2
19Q3
19Q4
20Q1
20Q2
20Q3
Kumulativ SaaS-intäkt för året M€
3,627
7,403
10,068
16,3
5,641
12,548
15,994
24,3
7,263
15,335
22,414
Årlig tillväxt av SaaS-intäkter %
56 %
69 %
59 %
49 %
29 %
22 %
40 %
Kvartaalsvis SaaS-intäkt M€
3,627
3,776
2,665
6,232
5,641
6,907
3,446
8,306
7,263
8,072
7,079
Q-Q SaaS-intäkt %
4 %
-29 %
134 %
-9 %
22 %
-50 %
141 %
-13 %
11 %
-12 %
Den riktigt stora frågan är vad som händer under Q4 2020, nu när ett rekordbra Q3 har uppnåtts. Kan vi förvänta oss en SaaS-intäktsökning på över 100% Q-Q även i år? Det här corona-boostade Q3, som är klart bättre än tidigare år, skulle innebära att Q4:s SaaS-intäkter skulle bli otroligt bra.
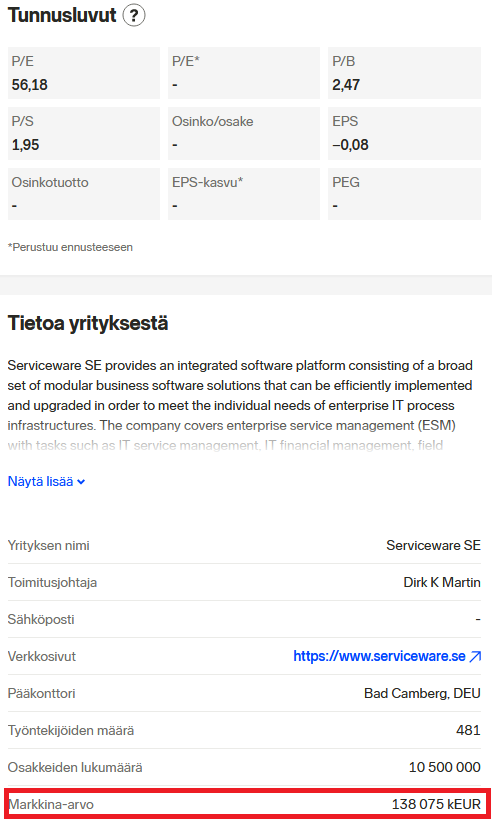
Företaget är åtminstone inte bortskämt med värderingen. 2021E EV/Sales 1,4x. En av branschens största, ServiceNow, ligger på 19x, och mer intressant är att Efecte, som är betydligt mindre än ServiceNow, handlas till 3,8x.
Vet du @Pohjolan_Eka om SaaS-tillväxten åtminstone delvis kan komma från att den andra omsättningen “byter” till SaaS-omsättning genom att ändra avtal/sälja en annan produkt/etc till samma kund?
Och kan du uppskatta vilken marginal dessa licens + underhållsförsäljningar kan ge?
Jag skulle anse det troligt att en del av SaaS-intäkterna kommer från att gamla kunder konverteras till SaaS-modellen. Det bör inte beklagas som sådant, för någon kommer oundvikligen att göra det ändå, och SaaS-intäkter är mer värdefulla, dvs. att konvertera egna kunder skapar på lång sikt aktieägarvärde när samma kund genererar mer intäkter under hela kundförhållandet. När man tittar på tidigare siffror verkar det som om licens- och underhållssidan ger nettovinster på 10-15% av verksamhetens omsättning.
Ett sätt att närma sig värderingen vore summan av delarna:
Till exempel så här:
30 miljoner euro i SaaS-intäkter med 20-30% tillväxt. För ett företag av denna storlek, med god geografisk spridning och en bred produktportfölj, skulle jag ge SaaS-verksamheten en multipel P/S på 4x, dvs. 120 miljoner euro.
40 miljoner euro i långsamt försvinnande icke-SaaS-intäkter, som jag antar kommer att minska med 5-10% per år i framtiden. Ger ganska bra vinster, men vi ger den en “Nokia”-multipel P/S på 0,8x, dvs. 32 miljoner euro.
Och sedan en nettokassa på över 30 miljoner euro i slutet av året.
Så ja, jag skulle säga att företaget är undervärderat med dessa utgångspunkter. SaaS-P/S-multiplarna har även på kort sikt utrymme för att stiga till 5x, om resultatet fortsätter att vara bra nästa år och kassaflödet vänder till noll/positivt. Hållbarheten för de icke-SaaS-intäkterna är något av ett frågetecken, men även en kollaps av dem skulle inte vara en katastrof för värderingen och skulle till och med kunna bidra till att framhäva SaaS-verksamheten bättre.
Med konservativa tillväxtantaganden rör sig värderingen för 2021 med nuvarande multiplar i intervallet 203 miljoner euro - 216 miljoner euro, vilket innebär en bra årsavkastning. Som jag nämnde tidigare finns det fortfarande utrymme för SaaS-multiplarna att stiga, och Q4 2020 kan bli mycket starkt!
Det verkar väldigt intressant, är det någon större analysfirma som följer det här? Det behövs förstås inte om den här tråden förvandlas till en Smart Eye-liknande tråd
Den risken jag ser med den där konverteringen är, vad händer om den “organiska” Saas-tillväxten i verkligheten är väldigt liten, och företaget har en långsamt sinande legacy-kundbas som konverteras till Saas-kunder. Det vore bra att få data om detta
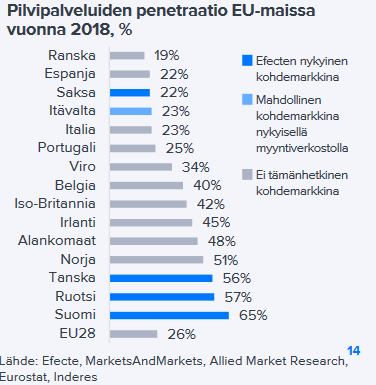
Marknaden bör verkligen ha utrymme att växa även med nya kunder. Bilden nedan kommer från Inderes omfattande rapport om Efecte. Observera Servicewares målmarknader: Tyskland, Österrike, Spanien och Storbritannien:
Företaget har också expanderat genom förvärv, men jag har noterat att företaget rapporterar om sina kunder (och anställda) i ”om”-sektionen i slutet av varje nyhet vid varje given tidpunkt.
Man kan dock konstatera att SaaS-tillväxten inte bara kan vara en konvertering från äldre system, eftersom SaaS växer mycket snabbare i absoluta tal än vad äldre system minskar. Detta är naturligtvis inte möjligt utan att “nya” intäkter kommer från någonstans. Oavsett om det är genom förvärv eller organisk tillväxt.
Tysken betalar för IPO:n, finnen köper nettokassan med rabatt?
@Pohjolan_Eka har på sistone levererat mer bra grejer än skräp.
OP: Jag hittade en möjlighet att köpa, men de verkar använda någon mäklare, eftersom jag inte kunde köpa en enda enhet för 14,95, trots att kursen var 14,85 långt efter att ordern lades. Och min egen order registrerades inte heller på köpsidan. Nåväl, jag svalde besvikelsen och lade en ny order direkt till den aktuella kursen (15,2), och den gick igenom direkt.
Det är ärligt talat ett så lovande fall att jag var tvungen att ta en startposition. Jag kommer att lägga till mer senare i veckan om fallet lyckas övertyga även efter en noggrannare granskning. Risken för Inderes-effekten finns dock, eftersom aktien har så låg omsättning.
Stort tack till Pohjolan_Eka igen för att du lyfte fram ett intressant företag!
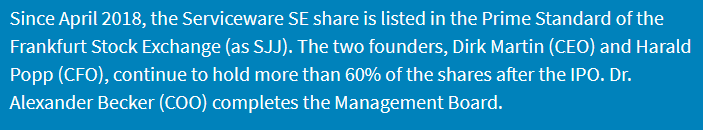
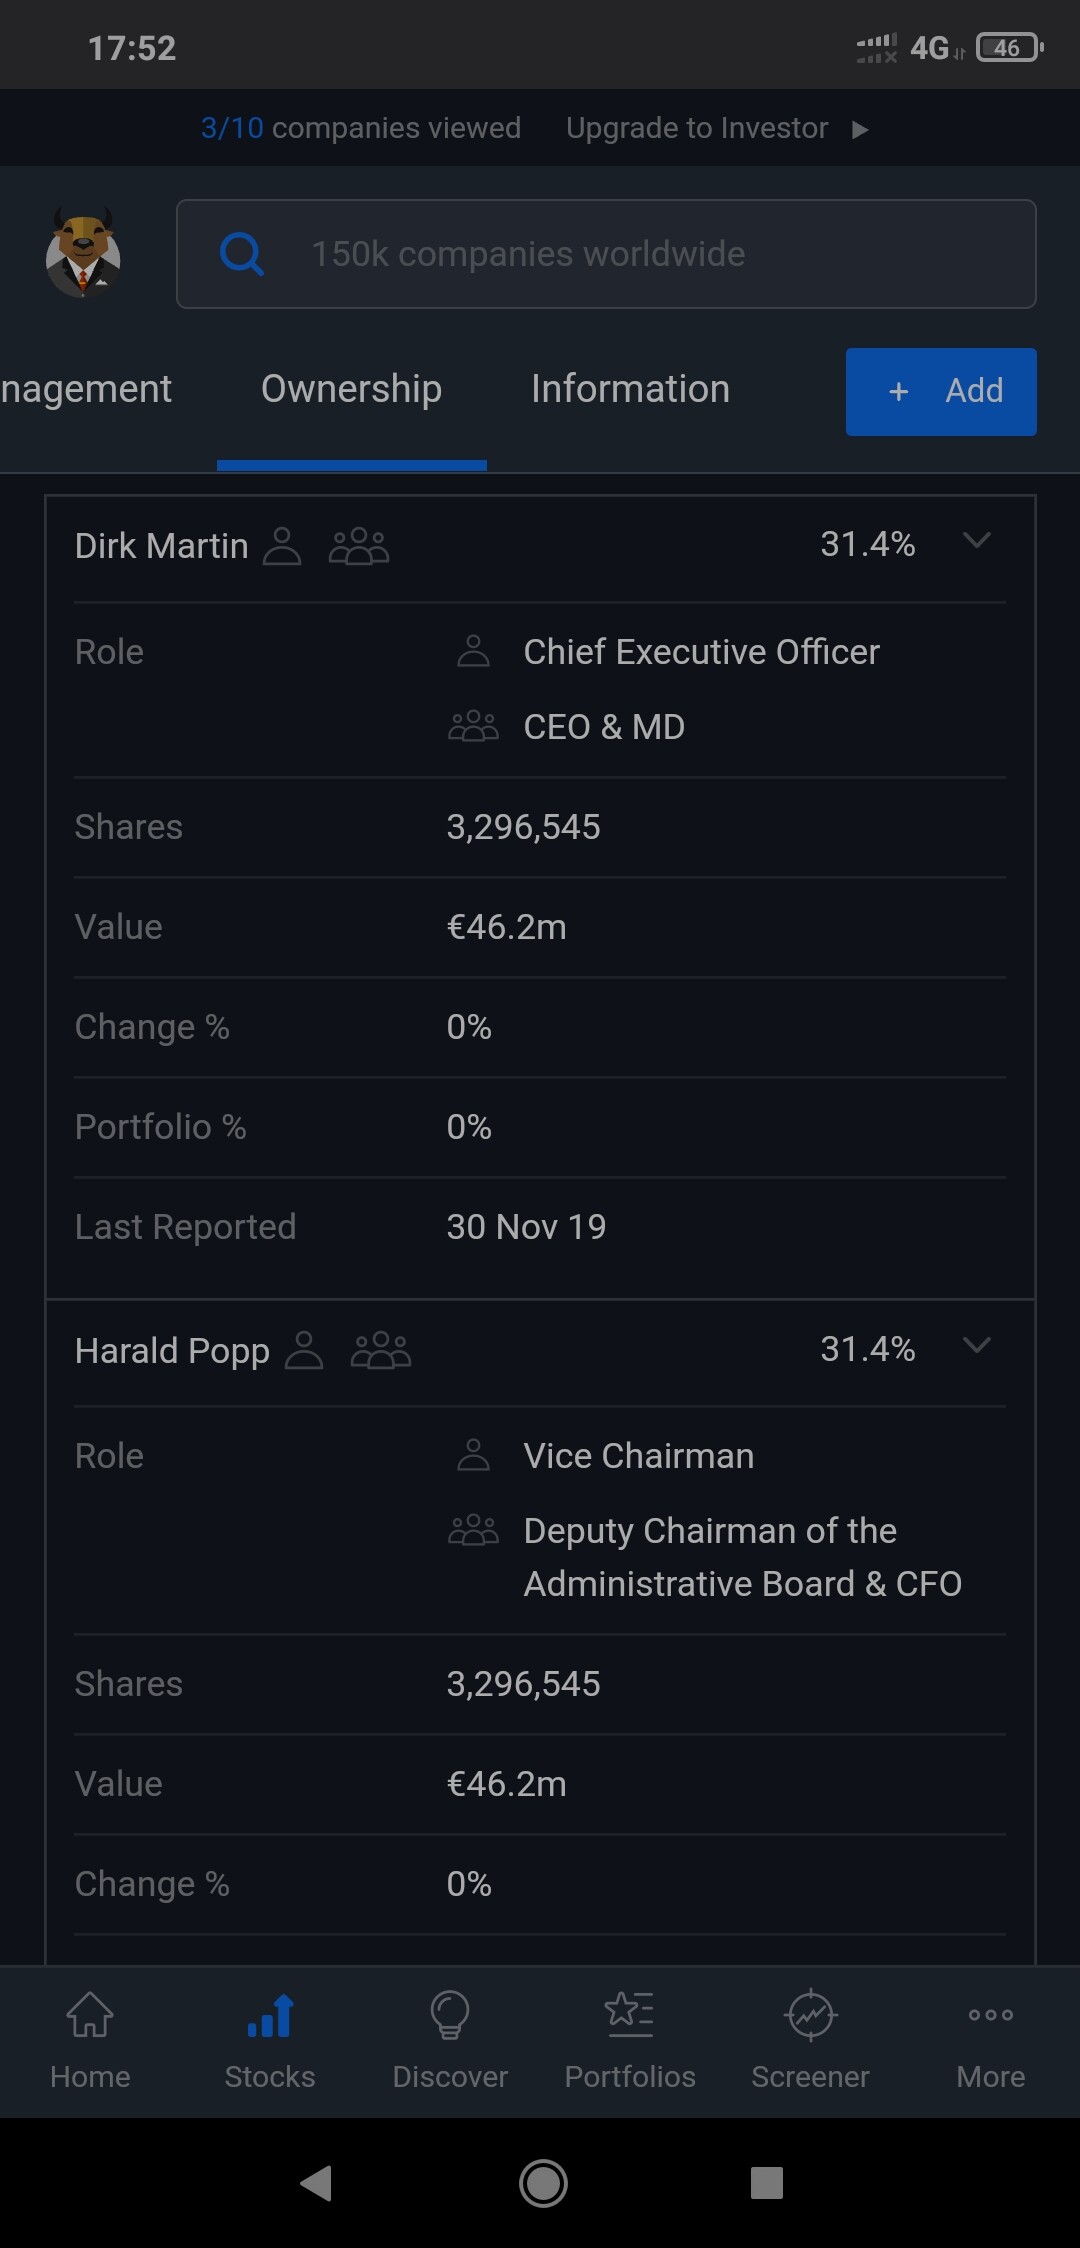
Vanligtvis klagar investerare på att ledningen inte äger tillräckligt med aktier i bolaget. Serviceware är från den andra ytterligheten där ledningen äger till och med för mycket aktier
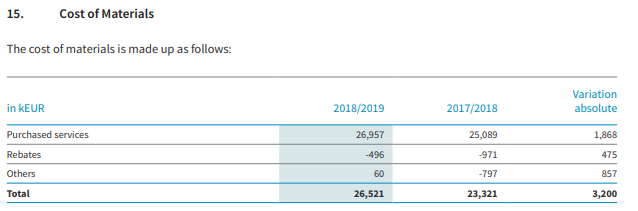
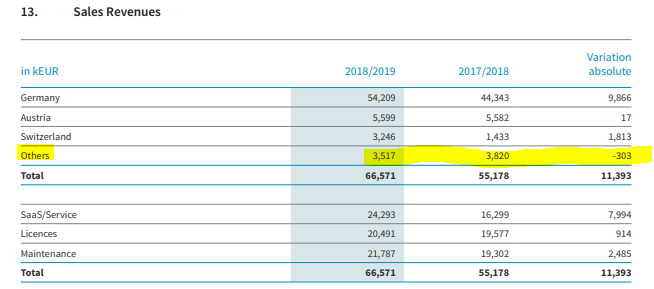
Är det någon som vet vilka kostnader bolaget skulle kunna rapportera under inköpta tjänster? Procentuellt sett är det en ganska betydande summa som minskar bruttomarginalen.
Jag funderar också på att tillväxten hittills verkar komma främst från Tyskland. Utanför DACH har tillväxten varit mer blygsam, även om man har satsat på tillväxt utanför DACH. Detta är förmodligen en central sak att följa ur investerarberättelsens perspektiv.