Scanfil - Kontraktstillverkare som portföljfyllnad

Scanfils Q1 2026 är ute.

Scanfil Q1 2026: Stabil start med betydande förbättring av omsättning och resultat

Januari–mars
• Omsättningen uppgick till 229,1 miljoner euro (192,6), en ökning med 19,0 %
• Omsättningen växte organiskt med 6,5 %
• Justerad EBITA-marginal var 6,8 % (6,5 %) och justerad EBITA 15,6 (12,6) miljoner euro,
en ökning med 24,1 %
• Resultat per aktie var 0,15 (0,13) euro
• Nettoskuld/EBITDA var 1,57 (0,22)
• Utdelningsförslag 0,25 (0,24) euro per aktie
VD Christophe Sut:

“Första kvartalet 2026 inleder ett nytt kapitel för Scanfil. När det gäller omsättning, resultat och kundbas är vi starkare än någonsin. I en tid av ökad regionalisering och alltmer komplexa leveranskedjor tog Scanfil under det första kvartalet ett steg framåt, vilket gör oss trygga i att nå våra mål för 2026.

Vi slutförde två strategiskt viktiga förvärv vid årsskiftet, vilka lyfte Scanfil till en helt ny nivå. Förvärvet av ADCO Circuits genomfördes i december 2025 och förvärvet av MB Elettronica i januari 2026. Båda bolagen utökar vår globala verksamhet till nya marknader med stark tillväxtpotential och tillför en stark kundportfölj inom kundgrupperna Aerospace & Defense samt Medtech & Life Science, vars långsiktiga utsikter är positiva.

Omsättningen ökade under första kvartalet med 19,0 % till 229,1 miljoner euro jämfört med föregående år. Den positiva trenden fortsatte, och den organiska omsättningen växte med 6,5 %. Utvecklingen var förväntad baserat på den starka nya försäljningen under andra halvåret 2025. Förvärven ökade omsättningen med totalt 14 %. Särskilt MB visade stark fart och tvåsiffrig tillväxt jämfört med föregående år.

Vår EBITA-marginal ökade med 0,3 procentenheter till 6,8 % jämfört med föregående år. Den justerade EBITA-marginalen var stark trots flera uppstartsfaser för nya kundprojekt och deras påverkan på effektiviteten. Även MB hade från start en positiv inverkan på marginalen.

Omsättningen i Amerika ökade organiskt under första kvartalet med 12,3 % jämfört med föregående år. Affärsutsikterna förblev starka. Under första kvartalet uppnådde vi ett rekord i uppstartsfaser för nya kundprojekt. Även om de åt av lönsamheten under första kvartalet, byggde de upp en stark fart inför årets andra halvår.

Omsättningen i APAC under första kvartalet ökade organiskt med 10,9 % jämfört med föregående år. Kundförfrågan och operativ effektivitet är starka. I januari meddelade vi att vi investerar i vår verksamhet i Kina. Dessa investeringar bör vara fullt operativa år 2027, då de börjar stödja vår utveckling i regionen.

Omsättningen i Centraleuropa ökade under första kvartalet organiskt med 2,9 % jämfört med föregående år. Den totala omsättningen ökade med 32,7 % i och med förvärvet av MB. Verksamheten i Polen växte organiskt, men i Tyskland förblev verksamhetsmiljön utmanande.

Omsättningen i Nordeuropa ökade under årets första kvartal organiskt med 5,6 % jämfört med föregående år. Tillväxten stöddes av den starka efterfrågan från våra kunder inom Aerospace & Defense.

Den senaste utvecklingen i den globala geopolitiska situationen gynnar vår kundgruppsstrategi. Energisektorn är avgörande för krisberedskap, och samtidigt ökar behovet av intern och extern säkerhet. Båda trenderna har en positiv inverkan på vår Energy & Cleantech- och Aerospace & Defense-verksamhet. Under första kvartalet uppgick det totala värdet av nya kundprojekt till 51,7 miljoner euro jämfört med 46,7 miljoner euro föregående år.

Omsättningen inom Aerospace & Defense ökade under första kvartalet med 130,5 % till 21,0 (9,1) miljoner euro. Siffrorna för Aerospace & Defense rapporterades för första gången som en egen kundgrupp, separat från Industrial. Största delen av tillväxten berodde på förvärv, men även på befintliga kundrelationer. Under första kvartalet uppgick det totala värdet av nya kundprojekt till 0,9 miljoner euro.

Omsättningen inom Energy & Cleantech ökade under första kvartalet med 18,8 % jämfört med föregående år. Nya kundprojekt minskade med 3,7 % till 23,9 miljoner euro. Den underliggande efterfrågan har förblivit stark.

Omsättningen inom Industrial ökade under första kvartalet med 12,4 % jämfört med föregående år. Nya kundprojekt ökade med 0,7 % till 15,5 miljoner euro under året. Den höga omsättningsökningen berodde på förvärv.

Omsättningen inom Medtech & Life Science ökade under första kvartalet med 7,1 % jämfört med föregående år. Antalet nya kundprojekt ökade med 79,1 % till 11,5 miljoner euro under året. Omsättningen ökade genom förvärv och investeringar i försäljning.

Efter första kvartalet stärktes vår tillförsikt. Våra förvärv ger resultat och stöder vår starka organiska tillväxt. Vi uppskattar omsättningen för 2026 till 940–1 060 miljoner euro och en justerad EBITA på 64–78 miljoner euro. I januari meddelade vi en investering i vår verksamhet i Kina, där efterfrågan har ökat och utsikterna är positiva. Våra investeringar i Malaysia och USA under 2025 är i driftsättningsfasen och kommer att börja påverka under 2026.

Vi firar Scanfils 50-årsjubileum med tillförsikt. Vi vill tacka våra kunder, partners och medarbetare för deras starka förtroende och samarbete under de senaste 50 åren”.

Hela rapporten:

14 gillningar

Antti har redan hunnit skriva kommentarer om Scanfils Q1-resultat :slight_smile:

Scanfil publicerade sin Q1-rapport i morse. Siffrorna för början av året steg betydligt drivna av företagsförvärv, men de nådde inte våra prognoser på någon rad i resultaträkningen. Scanfil upprepade sin prognos som förväntat. Enligt vår preliminära bedömning kommer rapporten inte att orsaka betydande ändringstryck på våra kortsiktiga prognoser för Scanfil. Scanfils aktiekurs har dock stigit kraftigt den senaste tiden. Idag kan aktiens reaktion på rapporten vara mollbetonad jämfört med den allmänna marknaden, eftersom de operativa Q1-siffrorna låg något lägre än våra och, såvitt vi förstår, även andra analytikers prognoser.

4 gillningar

Det är nog vad som kommer att hända, att kursen sjunker. Scanfil förbättrade dock omsättning och resultat igen, även om det inte riktigt levde upp till förväntningarna. Så anledningen till att jag köpte bolaget till olika portföljer för några månader sedan kvarstår: stabil tillväxt.

4 gillningar

Antti har skrivit en ny bolagsanalys om Scanfil med anledning av Q1. :slight_smile:

Scanfils Q1-siffror som offentliggjordes i torsdags var något svagare än våra förväntningar, men vi gjorde inga väsentliga ändringar i våra prognoser för de kommande åren. Bolagets utsikter är positiva på både kort och lång sikt, men enligt vår mening är den förväntade resultattillväxten redan i tillräcklig grad inbakad i aktien (2026e: just. EV/EBITA 13x). Därmed blir avkastningsförväntningen för det kommande året inte tillräckligt lockande från nuvarande värderingsnivå. Därför upprepar vi vår minska-rekommendation för Scanfil och vår riktkurs på 11,50 euro.

Citat från rapporten:

..Bland de nordiska jämförelsebolagen värderas Kitron betydligt högre än Scanfil, men värderingen av Note och Hanza ligger ganska väl i linje med Scanfil. Incap handlas däremot till en tydlig rabatt jämfört med Scanfil. Mot denna bakgrund ser vi inte heller aktiens relativa värdering som särskilt låg.

7 gillningar

Nordeas syn på Scanfil:

6 gillningar

Blockaffär i Scanfil-aktier för 2,2 miljoner euro

Priset i blockaffären var 12,92 euro per aktie, vilket motsvarar en premie på cirka 2,1 procent jämfört med måndagens öppningskurs på 12,66 euro. Aktiekursen steg till 12,92 euro under måndagseftermiddagen.

5 gillningar

Antti och Isa diskuterade Scanfil på engelska i samband med Q1 :slight_smile:

1 gillning

Scanfil och ett ledande företag inom industriell automation har tecknat ett samarbetsavtal. Företaget är en del av en global teknologikoncern. Genom avtalet stärker Scanfil sin position inom tillverkning av krävande industriell automation och elektronik.

Det initiala produktionsvärdet i avtalet uppskattas till 25 miljoner euro. Scanfils fabriksnätverk stödjer kundens behov relaterade till den globala leveranskedjan, produktion och hållbarhet.

Samarbetsavtalet är strategiskt viktigt för Scanfil. Samarbetet med kunden förväntas även växa under de kommande tre åren, beroende på kundens planer för produktionsstart och framtida projekt.

Det nya avtalet stärker ytterligare Scanfils position inom kundsegmentet Energy & Cleantech och stödjer den långsiktiga tillväxten i Europa och Asien.

11 gillningar

Scanfil fick en ny ekonomi- och finansdirektör i Iiris Heiskanen :slight_smile:

Scanfil Abp Börsmeddelande 13.5.2016 kl. 20.00

Iiris Heiskanen utses till ny ekonomi- och finansdirektör för Scanfil

Iiris Heiskanen (ekon. mag.) har utsetts till ekonomi- och finansdirektör (CFO) för Scanfil Abp från och med den 13 maj 2026. Hon började på Scanfil i början av 2025 med ansvar för koncernens rapportering och skattefrågor. Innan dess arbetade Heiskanen som ekonomi- och finansdirektör på Abloy Oy samt i andra betydande ekonomibefattningar inom ASSA ABLOY-koncernen.

“Jag är glad över att kunna tillkännage utnämningen av Iiris till Scanfils ekonomi- och finansdirektör”, säger Scanfils VD Christophe Sut. “Hennes energi, djupa förståelse för redovisning och finansiering samt högt ställda mål gör henne till den ideala personen för denna roll. Iiris har visat sin beredskap att avancera i karriären och anta denna nya utmaning som ekonomi- och finansdirektör för Scanfil. Jag gratulerar henne till denna betydande utnämning.”

“Jag vill också tacka Kai för hans insatser för Scanfil. Han har varit den drivande kraften bakom förnyelsen av Scanfils ekonomifunktioner. Under de senaste 10 åren har han byggt upp ekonomifunktioner för Scanfil som gör det möjligt att lämna över stafettpinnen till en kollega. Jag önskar honom allt gott inför framtiden”, säger VD Christophe Sut.

I och med förändringen ersätter Iiris Heiskanen Kai Valo som medlem i koncernens ledningsgrupp.

5 gillningar

Här är Anttis kommentarer om Scanfils nya kontrakt. :slight_smile:

Scanfil meddelade på onsdagen att de har ingått ett samarbetsavtal med ett ledande företag inom industriautomation. Det initiala produktionsvärdet avtalet uppskattas till 25 MEUR. Vi ser den nya kundrelationen som en positiv nyhet, vilket fungerar som ett bra bevis på Scanfils konkurrenskraft och stöder bolagets utsikter för organisk tillväxt. Vi har redan tidigare förväntat oss en sund organisk tillväxt från bolaget, och då uppstarten av nya kundprojekt vanligtvis tar tid, kommer vi vid behov att se över våra tillväxtprognoser för Scanfil i samband med nästa uppdatering.

9 gillningar

Här är Nordeas färska tankar om Scanfil :slight_smile:

Vi höjer vårt intervall för motiverat värde för Scanfil till 11,2–13,7 EUR (10,4–12,7). Bolagets hårda arbete under 2024–25 har skapat en god plattform för organisk tillväxt med stabil lönsamhet. Vi accepterar också högre värderingsmultiplar för Scanfil än tidigare, på grund av dess ökade exponering mot försvarssektorn. Förvärven har varit värdeskapande. Vårt nya intervall för motiverat värde baseras på en lika viktning av tre värderingsmetoder: DCF, EV/EBITDA och P/E. Med våra estimat ligger Scanfils värdering 10 % under jämförelsegruppens median för 2026E–27E, men bolagets momentum för omsättnings- och vinsttillväxt är också bättre än för genomsnittet av konkurrenterna, vilket gör risk/reward-förhållandet attraktivt enligt vår bedömning. Scanfil kommer att hålla en kapitalmarknadsdag (CMD) den 29–30 september 2026, där bolaget kan komma att lyfta fram sin förbättrade kundportfölj.

10 gillningar

Du hittar mig och Scanfil Group på Tampereen sijoitusmessut (Tammerfors investerarmässa) den här veckan!

Kom förbi vår monter B37 så berättar vi varför Scanfil Abp är ett utmärkt långsiktigt investeringsobjekt :ok_hand:

De första 40 besökarna får en bok som tryckts för att fira vårt företags 50-årsjubileum. I boken kan du läsa om hur en filtertillverkare från Sievi blev en global kontraktstillverkare inom elektronik :globe_showing_europe_africa::light_bulb:

Boken publiceras officiellt först den 4 juni, så våra besökare har en fantastisk möjlighet att vara bland de första som får läsa den!

:date: 20.5.2026

:round_pushpin: Tammerforshuset (Tampere-talo)

Vi ses i Tammerfors!

11 gillningar

Tjena Pasi! Hur kan man få tag på detta 50-årsverk senare om man inte har möjlighet att ta sig till mässan nu?

4 gillningar

Tjena, den kommer att finnas till försäljning hos Suomalainen kirjakauppa och dessutom kommer det att finnas minst tre exemplar till utlåning på biblioteket i Sievi.

4 gillningar

Nytt PRESSmeddelande från Scanfil :slight_smile:

Scanfil stärker sitt samarbete med AXS-divisionen inom Brukers Life Science & Medtech-verksamhet. Samarbetet omfattar för närvarande bland annat flera högklassiga analysatorer samt ett brett utbud av kretskortsmontering (PCBA).

Scanfil stärker sitt samarbete med AXS-divisionen inom Brukers Life Science & Medtech-verksamhet. Samarbetet omfattar för närvarande bland annat flera högklassiga analysatorer samt ett brett utbud av kretskortsmontering (PCBA).

Scanfils fabriker i Mysłowice och Pärnu levererar kretskortsmontering, kapslingar och systemmontering till Bruker AXS-divisionen i Tyskland och Belgien. Samarbetet utvidgas nu till andra Scanfil-fabriker för att stödja Bruker AXS-divisionen globalt.

”Vårt mål är att erbjuda Bruker AXS-divisionen en heltäckande tjänst globalt”, säger Scanfils Global Sales Manager Andreas Bohner. ”Vår erfarenhet, våra avancerade tillverkningslösningar och vårt starka engagemang för ständig utveckling gör det möjligt för oss att erbjuda lösningar för Bruker AXS behov. Utvidgningen av samarbetet stärker vårt partnerskap och stöder dess fortsatta utveckling och framgång.”

”Vi är glada över att kunna fördjupa vårt samarbete med Scanfil”, säger Christian Streib, Senior Director med ansvar för Bruker AXS Global Supply Chain-verksamhet. ”Scanfils engagemang för kvalitet och dess globala leveransförmåga har spelat en nyckelroll i att stödja vår tillväxt och våra innovationer. Vi ser fram emot ett fortsatt framgångsrikt samarbete när vi nu expanderar till nya områden.”

Utvidgningen av samarbetet stärker Scanfils tillväxt, särskilt inom kundsegmentet Medtech & Life Science.

5 gillningar

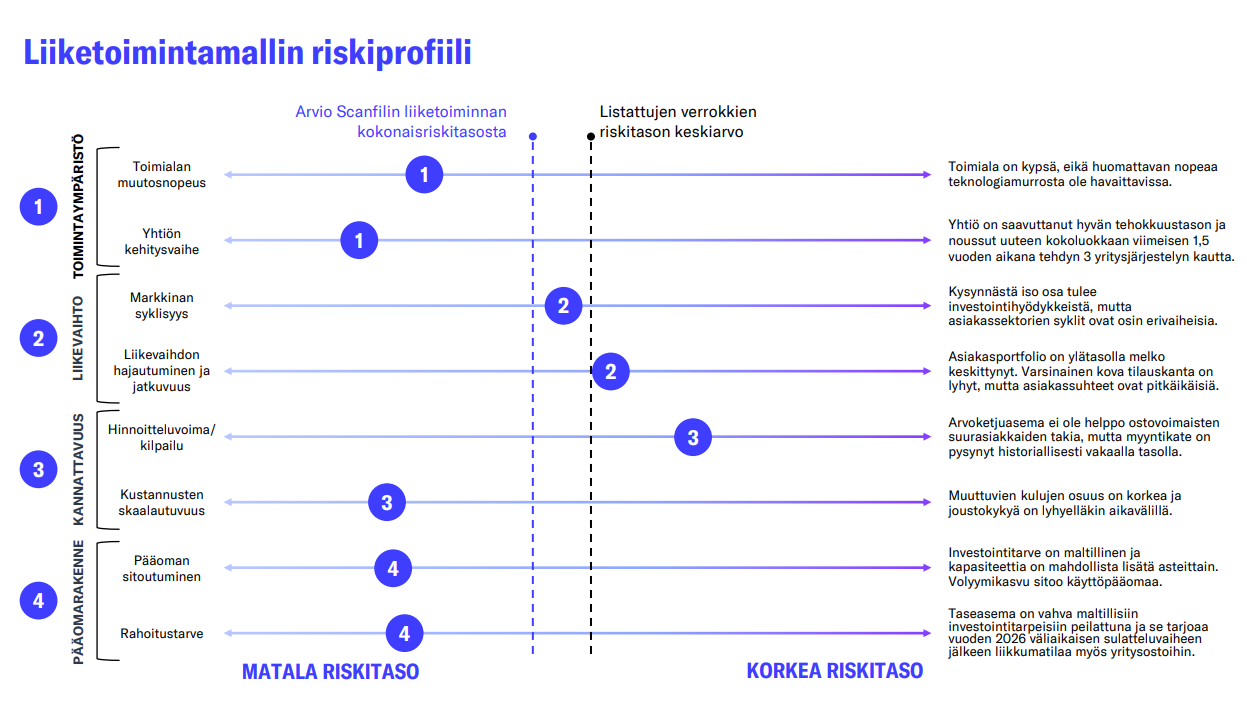
Antti har som flitig chefsanalytiker tagit fram en omfattande rapport om Scanfil. Precis som andra omfattande rapporter är även denna tillgänglig för alla att läsa. :slight_smile:

Vi höjer vår riktkurs för Scanfil till 12,50 euro (tidigare 11,50 €) i kölvattnet av något högre långsiktiga tillväxtprognoser. Scanfil har gjort goda framsteg de senaste åren med att genomföra sin strategi som bygger på både organisk tillväxt och förvärv, och vi förväntar oss att denna taktik kommer att fortsätta driva bolagets lönsamma tillväxt även framöver. I takt med aktiekursens mycket starka utveckling under det senaste året har den positiva vinstutveckling vi ser i våra prognoser prissatts in i aktien. Detta begränsar enligt vår mening Scanfils kortsiktiga avkastningspotential, även om caset på lång sikt fortfarande är mycket attraktivt.

Citat från rapporten:

Vi förväntar oss att Scanfil fortsätter att målmedvetet genomföra sin strategi för lönsam tillväxt i stort sett enligt nuvarande linjer även efter 2028. I våra långsiktiga prognoser räknar vi med att Scanfil fortsätter växa tack vare megatrender som stöder bolagets kunder och hela elektronikmarknaden, samt drivkrafter som gynnar kontraktstillverkare. Vi prognostiserar att Scanfils omsättning kommer att växa med cirka 2–5 % per år på lång sikt, vilket speglar tillväxtprognoser och utsikter för BNP på Scanfils huvudmarknader samt för elektronikmarknaden. Vi har höjt våra prognoser för organisk tillväxt på medellång och lång sikt något, vilket grundar sig i bolagets förbättrade säljprestation samt att de trender som stöder branschens tillväxt (inklusive utsikterna för utkontrakteringsgraden) i våra analyser snarare har stärkts något. På lång sikt kommer företagsköp med mycket stor sannolikhet att förstärka tillväxten, och att nå bolagets tillväxtmål på över 10 % vilar på genomförda förvärv.

Även om Scanfil ganska öppet har signalerat sin ambition att genomföra systematiska företagsköp, förväntar vi oss att Scanfil avvaktar och letar efter lämpliga arrangemang med stort tålamod. Detta har också varit bolagets historiska tillvägagångssätt. Vi ställer oss i grunden positiva till företagsaffärer, då Scanfils arrangemang historiskt sett i huvudsak varit bra och branschens splittrade struktur stöder konsolidering. Företagsaffärer måste dock alltid utvärderas från fall till fall.

7 gillningar
7 gillningar

Nordea har uppdaterat sina tankar om Scanfil lite :slight_smile:

Q2 ser ut att bli säsongsmässigt starkare än Q1 2026. Dessutom kommer förvärvet av MB Elettronica att synas fullt ut i Q2-siffrorna. Scanfil kommer sannolikt att upprepa sin helårsguidning för 2026, och riskerna kopplade till en nedgång eller minskad investeringsaktivitet har inte ökat under Q2. Vårt intervall för verkligt värde ligger kvar på 11,2–13,7 EUR, baserat på en lika viktning av tre värderingsmetoder: DCF, EV/EBITDA och P/E. Enligt våra estimat ligger Scanfils värdering cirka 6 % under jämförelsegruppens median för 2026E–27E, men bolagets omsättningstillväxt och vinsttillväxtmomentum är bättre än jämförelsegruppens i genomsnitt, vilket gör risk/reward-förhållandet attraktivt enligt vår bedömning. Bolagets värderingsmultiplar skulle även kunna stödjas av ökad exponering mot försvarssektorn.

5 gillningar

Här är Anttis försnack inför att Scanfil presenterar sitt Q2-resultat torsdagen den 16 juli :slight_smile:

Vi förväntar oss att bolagets omsättning har vuxit kraftigt även under Q2, främst drivet av företagsförvärv och en rimlig organisk tillväxt. Vi förutspår även att det operativa resultatet har förbättrats tydligt jämfört med jämförelseperioden i takt med volymerna, även om uppstarten av nya projekt fortfarande kan hämma marginalernas uppsida något. Vi förväntar oss att Scanfil upprepar sin guidning för innevarande år. Enligt vår bedömning är värderingen av Scanfils aktie för närvarande mycket neutral och förväntningarna är realistiskt inräknade i kursen.

4 gillningar

Resultaten för Q2 står för dörren!

De 19 investerare som hittills har lämnat sina estimat är något mer försiktiga än Antti och det bredare analytikerkonsensuset. Kommer kollektivet eller analytikerna att träffa rätt?

Skicka in dina egna estimat för nettoomsättning och EBIT här och se hur dina förväntningar står sig i jämförelsen.

5 gillningar