RevolutionRace – Naturen er vores legeplads

Et par takeaways fra webinaret:

  • Især i november (black friday) var der hård konkurrence inden for markedsføring, men væksten hos RVRC var stærkere end i resten af kvartalet. Dette havde en lille negativ indvirkning på bruttomarginerne. Man er meget forsigtig med prisstigninger, da man ønsker at bevare brandløftet.

  • Hovedårsagen til den aftagende vækst i RoW var balancen mellem vækst og lønsomhed. Storbritannien og Holland fortsatte som gode markeder (“good markets”), og væksten i USA fortsatte med at være stærkest, men i størrelse er det stadig lille. Baseret på en mavefornemmelse ville jeg sige, at kommentarerne var lidt mere forsigtige sammenlignet med tidligere. Men hvis denne vækstrate kan opretholdes uden at ofre lønsomheden, så er niveauet rigtig godt. + Hvis USA fortsætter som den hurtigst voksende, vil det snart blive en betydelig vækstdriver.

  • Bukser ~50 % af salget, jakker ~25 % og nye produkter lanceret efter børsnoteringen (IPO) i størrelsesordenen 15-20 %. Lanceringen af Alpine har været omtrent lige så succesfuld som skoene. Kollektionen er naturligvis markant mere cyklisk.

  • Lageret er nu på et godt niveau. I fremtiden vil det sandsynligvis vokse i takt med omsætningsvæksten.

  • Balancen mellem vækst og lønsomhed blev understreget mange gange. Det er rart at høre fra en aktionærs perspektiv. Medarbejderantallet faldt på grund af konservativ genbesættelse af stillinger.

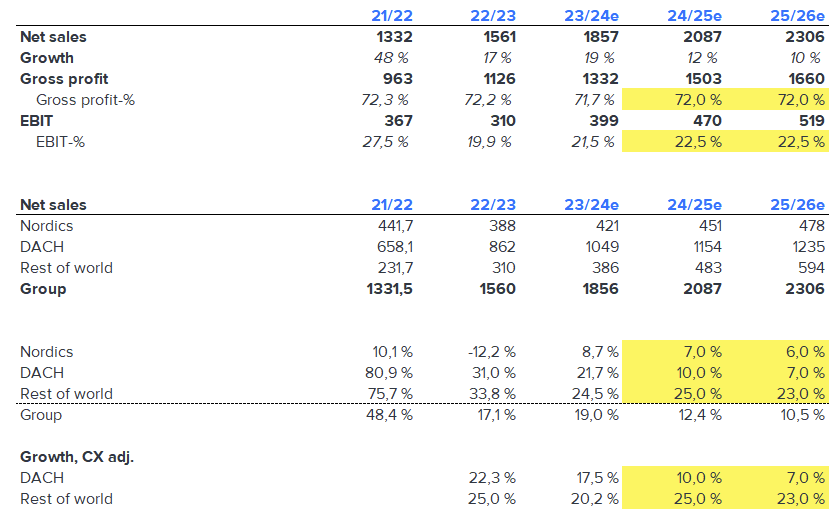
Her er mine egne relativt konservative estimater efter resultatet. Især DACH kunne overgå forventningerne på vækstsiden. I Norden vil markedsmiljøet helt sikkert forbedre sig fra det nuværende niveau, hvilket understøtter væksten.
image

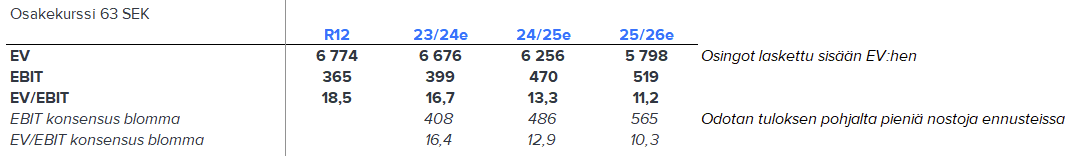
Værdiansættelsen ser stadig udfordrende ud på kort sigt, men med denne vækstrate er den ganske velbegrundet. Jeg forventer små opjusteringer i analytikernes estimater. Jeg må tygge lidt på, om jeg skal reducere positionen en smule, hvis kursstigningen fortsætter.
image

9 Synes om

Jeg må hellere få lyttet til interviewet i morgen, når jeg har bedre tid. Jeg har fulgt selskabet her med interesse, men er endnu ikke hoppet med på vognen (EDIT: havde helt glemt det, men jeg havde en lille observationsposition tidligere, som jeg dog skaffede mig af med, da den forblev for lille).

For mig er det største spørgsmålstegn i øjeblikket nok sandsynligheden for succes i USA (uden at lønsomheden lider under det).

Fortsat vækst i USA ville bestemt være en god ting, men samtidig er det et ret konkurrencepræget marked, hvor markedsføring helt sikkert også er dyrere.

Der findes også mange store brands i USA i nogenlunde samme prisklasse (f.eks. Columbia Sportswear, som jeg selv har rigtig gode erfaringer med kvalitetsmæssigt, og som i det mindste var billigere i USA end de varer, de sælger i Europa). Man behøver bare at google anmeldelser af friluftsudstyr for at se, at der findes mange andre lignende mærker.

1 Synes om

Bestyrelsen har besluttet at tilbagekøbe egne aktier for maksimalt 200 MSEK.
På nuværende tidspunkt er beholdningen 0 %, og beholdningen må nu maksimalt stige til 10 %.

2 Synes om

interim-report-q3-2023-24.pdf (1,6 MB)

Stabil vækst fortsætter i RVRC’s Q3.

1 Synes om

Vi lå lidt under estimaterne for både lønsomhed og salg, men det var et ganske udmærket kvartal i et forbrugermarked, der lider under købekraftspres. Markedsandele blev igen vundet i stor stil.

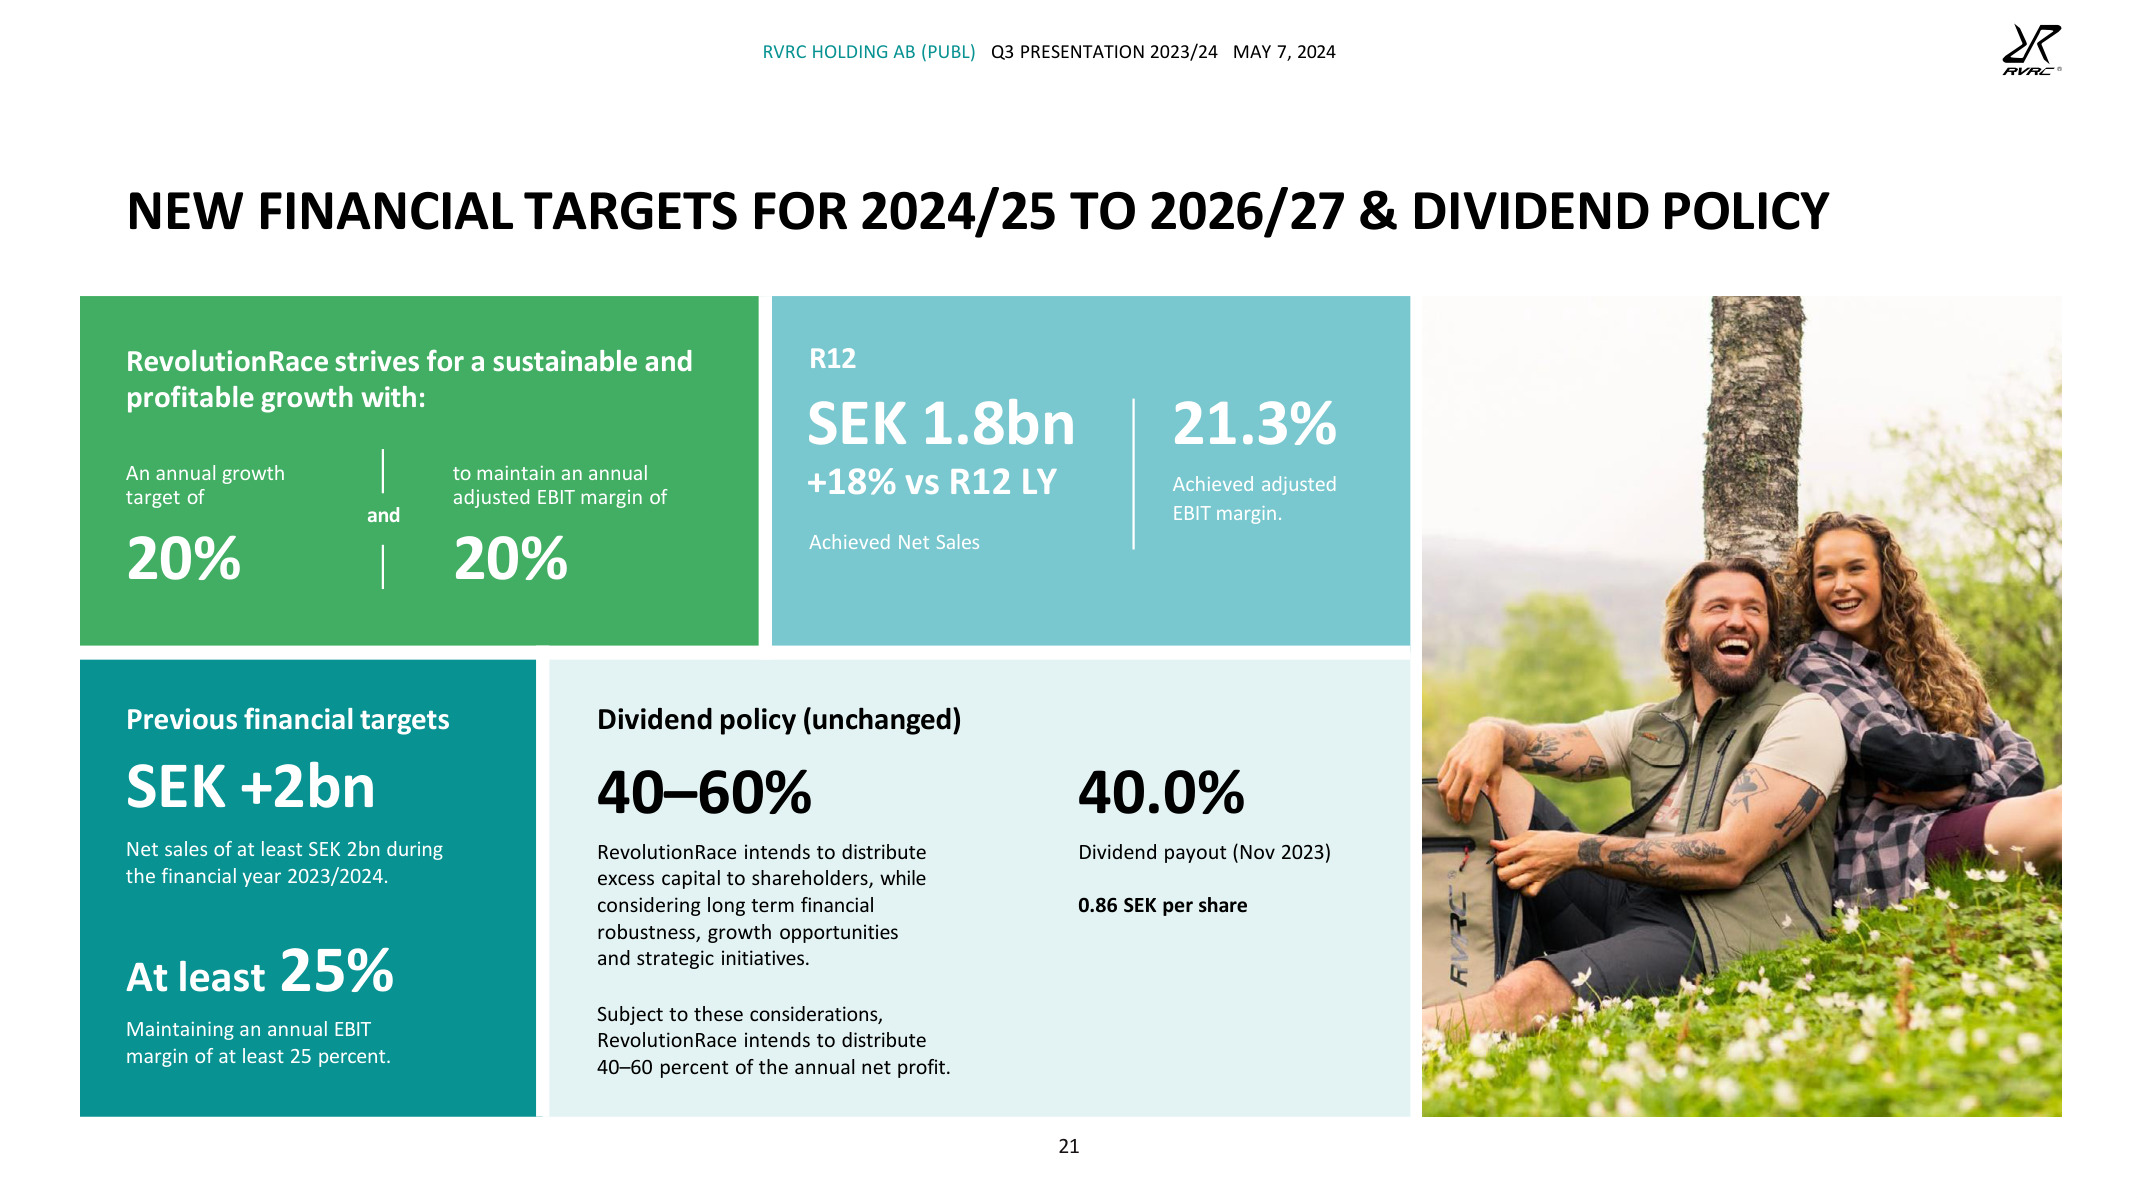
RR offentliggjorde finansielle mål for de næste tre regnskabsår. De tilstræber en årlig vækst på 20 procent og ligeledes en EBIT-margin på 20 procent. Den administrerende direktør begrundede i telekonferencen det lønsomhedsmål, der er lavere end det nuværende niveau, med investeringer i markedsføring af webshops i Holland, Storbritannien, USA og Polen. Der forventes også nye produktlanceringer, for eksempel i skosortimentet.
IMG_0054
IMG_0053
IMG_0049
IMG_0051

Telefonkonference
https://www.inderes.se/videos/revolutionrace-audiocast-with-teleconference-q3-2024
Finansielle mål
https://www.inderes.fi/releases/revolutionrace-announces-new-financial-targets-continues-on-growth-journey-and-industry-leading-profitability-levels

7 Synes om

RevolutionRace startede sommerudsalget i webshoppen og måske også på børsen. Ankerinvestor Altor solgte som forventet en stor mængde aktier, og fra selskabets stifterpar forlader den mindre synlige Niclas også selskabets bestyrelse i overensstemmelse med sin tidligere udmelding.

2 Synes om

RevolutionRace er også nævnt i denne artikel fra Sijoitustieto:

Jeg er personligt fascineret af virksomhedens historie, men desværre er produktkvaliteten efter min mening ikke noget særligt, og der er en modstrid i at investere i en forbrugsvarevirksomhed, hvis produkter man ikke tror på. Så jeg venter på Haltis børsnotering :smiley:

4 Synes om

Det fangede også mit blik et eller andet sted, og den eneste virksomhed fra artiklen, der endte i indkøbskurven, var RVRC. Det er sjældent, at jeg finder noget i den slags artikler, men her var der tale om en så moderat værdisat vækstvirksomhed, at jeg blev nødt til at hapse en lille luns. Mine egne erfaringer er, at kvaliteten i gennemsnit er helt okay. Ikke helt i top, men dog tydeligt god. Jeg hamstrede selv mit tøj derfra på udsalg for nogle år siden. Fruen er helt vild med deres tøj, og man ser det også meget i gadebilledet. Frem for alt lod jeg resultaterne, de økonomiske nøgletal og værdiansættelsen tale for sig selv, da jeg købte den til porteføljen. Det er en usædvanligt fornuftigt prissat vækstbiks, og hvis forbrugernes efterspørgsel begynder at rette sig, er der plads til et lille “rebound”. Jeg har en mistanke om, at jeg måske vil hapse en lidt større bid til min ret (over)diversificerede portefølje. Gennem årene har jeg nemlig “raffineret” den fra værdi mere i retning af vækst.

1 Synes om

Aktiekursen presses i øjeblikket af hovedaktionærernes salg; både stifterparret (som ikke længere sidder i bestyrelsen) og Altor sælger store positioner, så snart den forrige lock-up udløber. Forretningen i RVRC ser ud til at udvikle sig ganske positivt, selvom de mest ambitiøse mål blev sænket efter Q1. Interessant firma, der sælger direkte til forbrugerne, og marginen er forblevet høj under væksten. Hvis de kan opretholde væksten, er værdiansættelsen rimelig lav.

2 Synes om

Hvis de kan opretholde en lønsom vækst, så er denne her efter min mening allerede ret billig. Det er selvfølgelig altid et spørgsmålstegn, om væksten og lønsomheden holder, og der er naturligvis ikke tale om et særligt stort selskab endnu. P/E-værdierne for årene '24 og '25 ser ud til at ligge omkring 13,x-15,x, så den er efter min mening virkelig billig, hvis ikke væksten og lønsomheden svigter. ROE og ROA er ganske fine, og det er et gældfrit firma. I USA skal man nemt betale 2-3 gange mere for endnu mindre vækst… selvom der selvfølgelig er tale om helt andre typer virksomheder. Men de fundamentale forhold og tallene vejer så tungt, at man er nødt til at være med i casen. Da mine evner som spåmand er middelmådige, og jeg ikke har den store insider-viden, er jeg nødt til at se i bakspejlet og spejle det i mine egne erfaringer.

3 Synes om

RevolutionRace rapporterer i morgen tallene for sit regnskabsår, der sluttede i juni, i sin årsrapport. Rapporten offentliggøres kl. 08:30, og en direkte webcast-udsendelse begynder kl. 11:00 (finsk tid).

Q4 er på grund af sæsonudsving RVRC’s næstmindste kvartal målt på omsætning. Konsensusestimatet forventer en omsætningsvækst på ca. 15 % og en overskudsgrad på ca. 18 % for Q4.

I forbindelse med den seneste regnskabsaflæggelse i maj offentliggjorde RVRC sine finansielle mål for de kommende tre regnskabsår.

For omsætningens vedkommende er det årlige vækstmål 20 %. Konsensusestimatet for omsætningsvæksten i regnskabsåret 2025 ligger på godt 16 %.

Selskabet sænkede sit lønsomhedsmål og sigter nu efter en overskudsgrad på 20 % (målet for den foregående strategiperiode var 25 %). Lønsomhedsmålet var tilsyneladende lavere end markedets forventninger, da selskabet i de stærke år 2020–2022 nåede en overskudsgrad på over 25 %. Selskabet begrundede sænkningen af lønsomhedsmålet med en mere aggressiv satsning på vækst på sine markeder i en tidlig fase.

7 Synes om

Hej @JuhaR,

Har du personlig erfaring med firmaets produkter? Selv bruger jeg en RevolutionRace-fleece i en kontorbygning med aircondition, og jeg har også været ret tilfreds med skoene.

Virksomhedens mål om multifunktionalitet (multifunctionality) i outdoor-udstyr bliver indfriet i min hverdag.

3 Synes om

@Tommi_Saarinen jeg har kun købt én skaljakke, en trøje og et bælte fra firmaet. Så mine erfaringer er med andre produkter end dine.

Jakken var en Cyclone Rescue Jacket 2.0, som jeg fik med en solid rabat, så på den led ærgrer det mig ikke. Men vejledende pris var 189 euro, og til den pris kan man helt sikkert finde bedre alternativer. Efter min mening er den ekstremt stiv for en skaljakke, den rasler, snittet er poset, og stanken fra imprægneringsmidlet er af en sådan art, at den ikke bare forsvinder ved luftning. Som sammenligning kunne jeg tage Haltis Nummi-jakke (vejl. pris 239) i samme prisklasse, som er en behageligt fleksibel, let og velsiddende jakke. Med Nummi-jakken på er det behageligt at smutte en tur i skoven på en gåtur, når det øser ned.

6 Synes om

RVRC:s sidste kvartal og hele regnskabsåret:

Finansiel udvikling & væsentlige begivenheder i fjerde kvartal (1. apr. – 30. jun.)

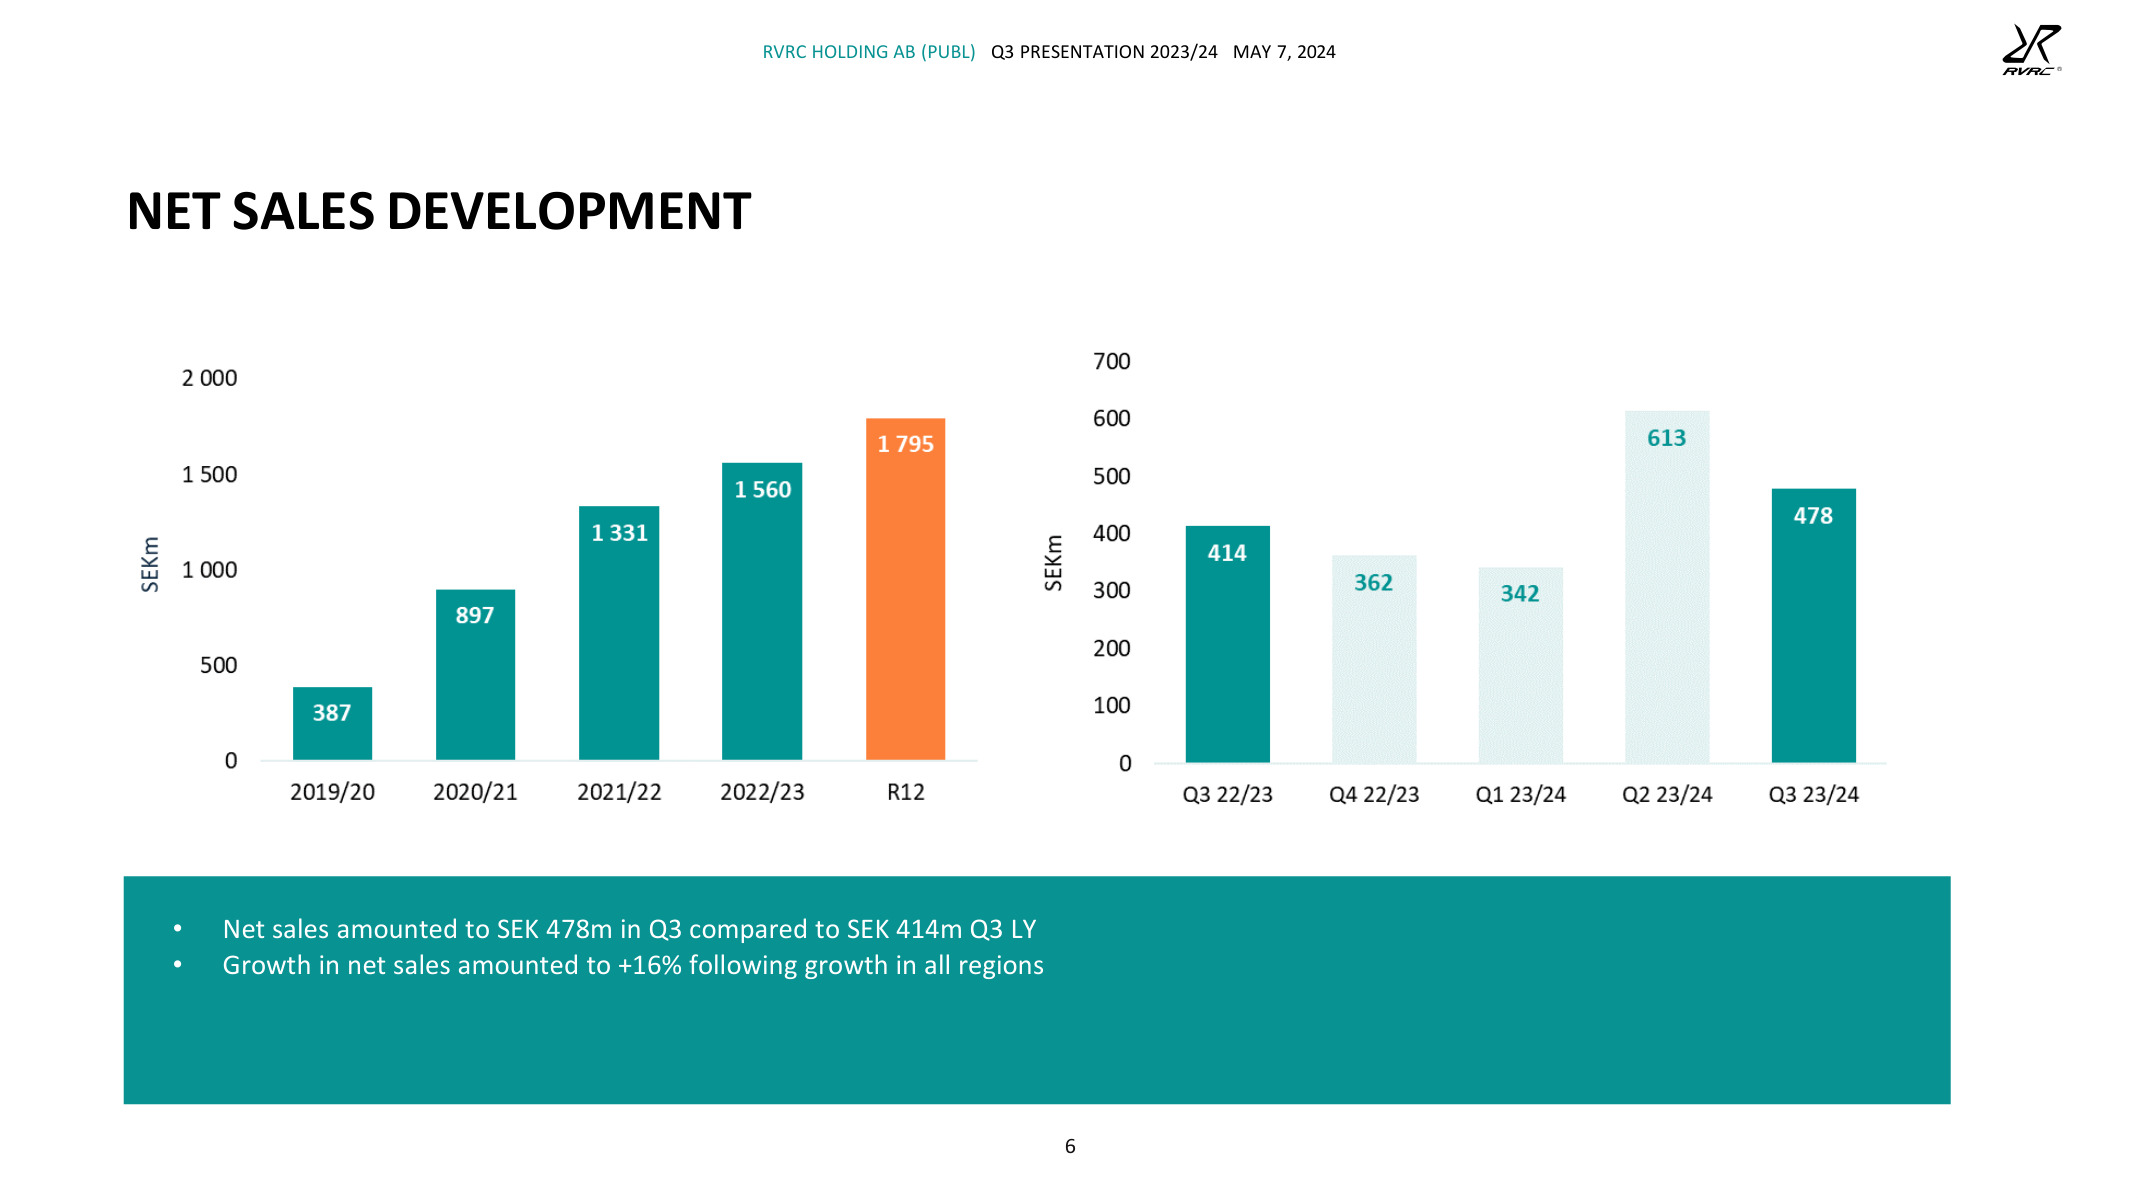
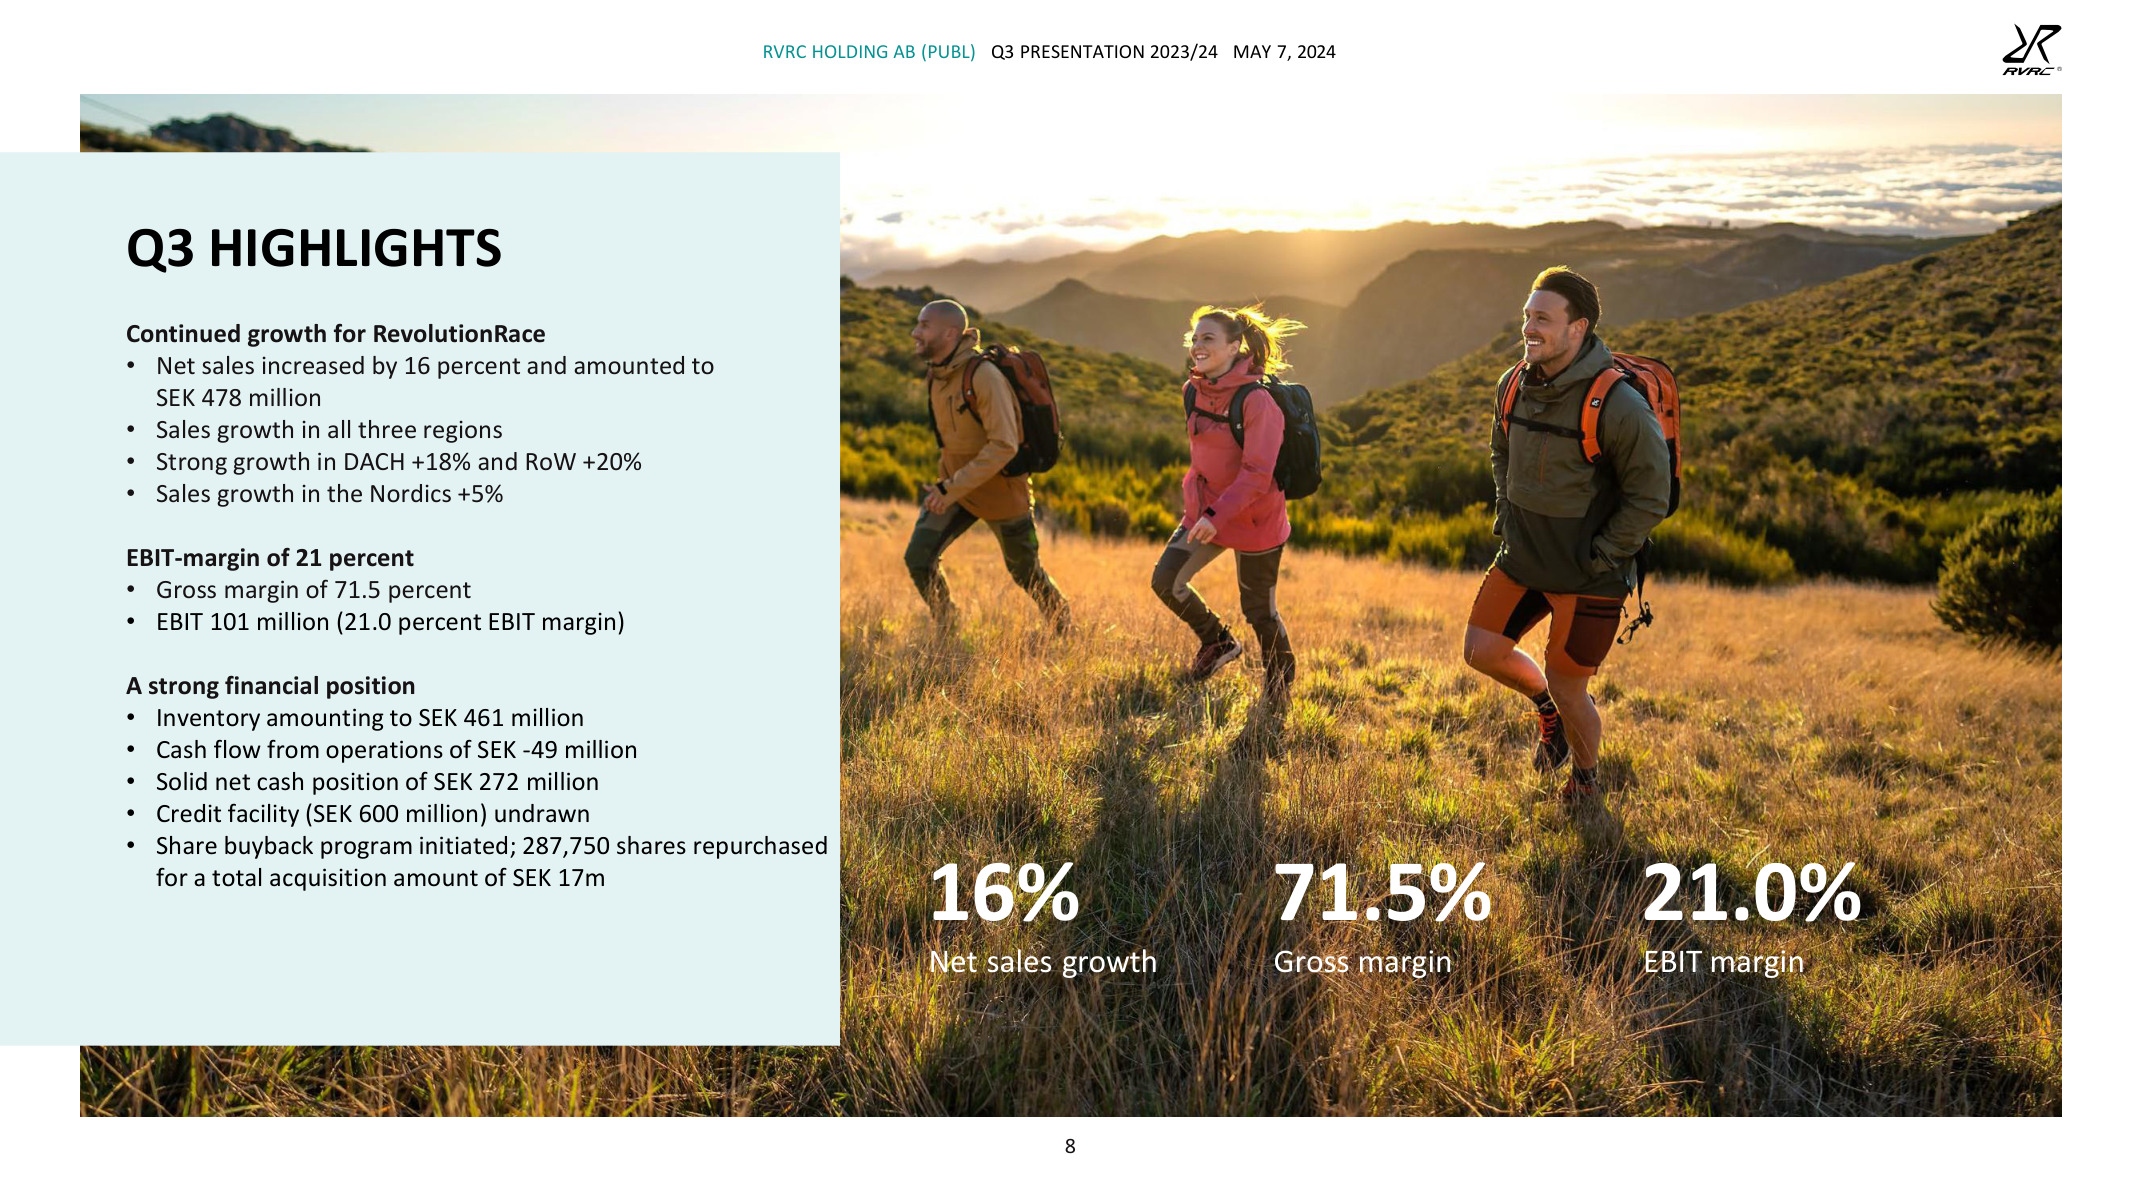
  • Nettoomsætningen for perioden steg med 13 procent og udgjorde 407 (362) mio. SEK.

  • Bruttoresultatet udgjorde 293 (269) mio. SEK, hvilket svarer til en bruttomargin på 71,9 (74,5) procent.

  • EBIT udgjorde 74 (68) mio. SEK, hvilket svarer til en stigning på 9 procent.

  • EBIT-marginen udgjorde 18,3 (18,9) procent.

  • Resultat pr. aktie før udvanding udgjorde 0,54 (0,48) SEK og efter udvanding 0,53 (0,48) SEK.

Finansiel udvikling og væsentlige begivenheder i hele regnskabsåret (1. jul. – 30. jun.)

  • Nettoomsætningen for perioden steg med 18 procent og udgjorde 1.840 (1.560) mio. SEK.

  • Bruttoresultatet udgjorde 1.312 (1.126) mio. SEK, hvilket svarer til en bruttomargin på 71,3 (72,2) procent.

  • EBIT udgjorde 386 (310) mio. SEK, hvilket svarer til en stigning på 24 procent.

  • EBIT-marginen udgjorde 20,9 (19,9) procent.

  • Justeret EBIT udgjorde 389 (322) mio. SEK, hvilket svarer til en stigning på 21 procent.

  • Justeret EBIT-margin udgjorde 21,1 (20,6) procent.

  • Resultat pr. aktie før udvanding udgjorde 2,73 (2,15) SEK og efter udvanding 2,72 (2,15) SEK.

  • Bestyrelsen foreslår et udbytte på 1,20 (0,86) SEK pr. aktie.

3 Synes om

Q4 er således i det store hele på linje med konsensusforventningerne:

  • Omsætningsvæksten lå 2 procentpoint under konsensusforventningen
  • Driftsmarginalen (EBIT-%) overgik konsensusforventningen med 1 procentpoint

Hvad angår det igangværende Q1-kvartal, var kommentarerne en smule bløde. I juli er væksten fortsat, men i august og september har handlen været mere træg. Ifølge selskabet skyldes dette sæsonudsving, men det er tvivlsomt, om disse sæsonudsving adskiller sig fra sammenligningsperioden.

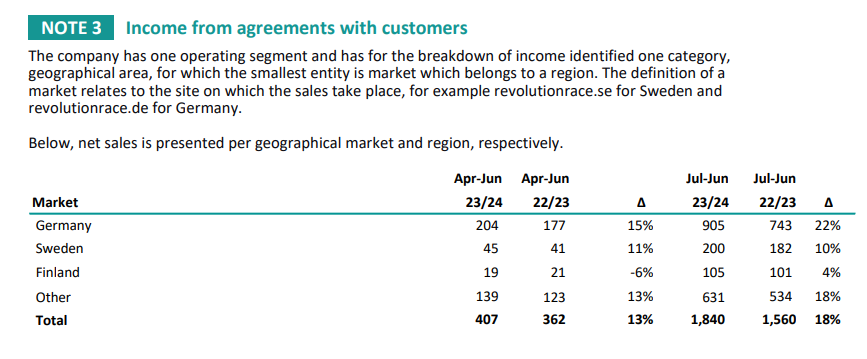
I alle andre rapporterede lande (Tyskland, Sverige, Øvrige) var omsætningsvæksten tocifret i Q4, men salget i Finland faldt med 6 %. :poop:

Finland er ganske vist selskabets mest modne markedsområde (højeste markedsandel).

Edit:

Omsætningen i Q1 er vægtet mod august og september, så på nuværende tidspunkt var selskabet forsigtig i sine udmeldinger. Alligevel var kommentaren afdæmpet sammenlignet med sammenligningsperioden.

10 Synes om

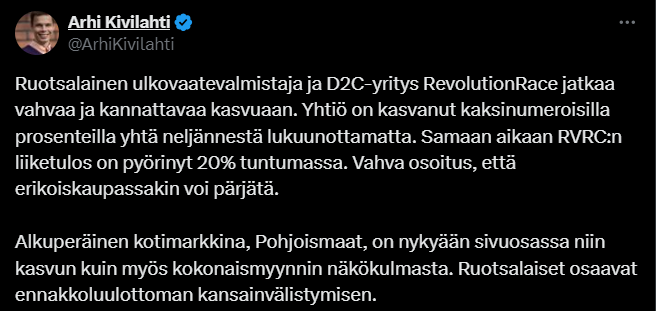
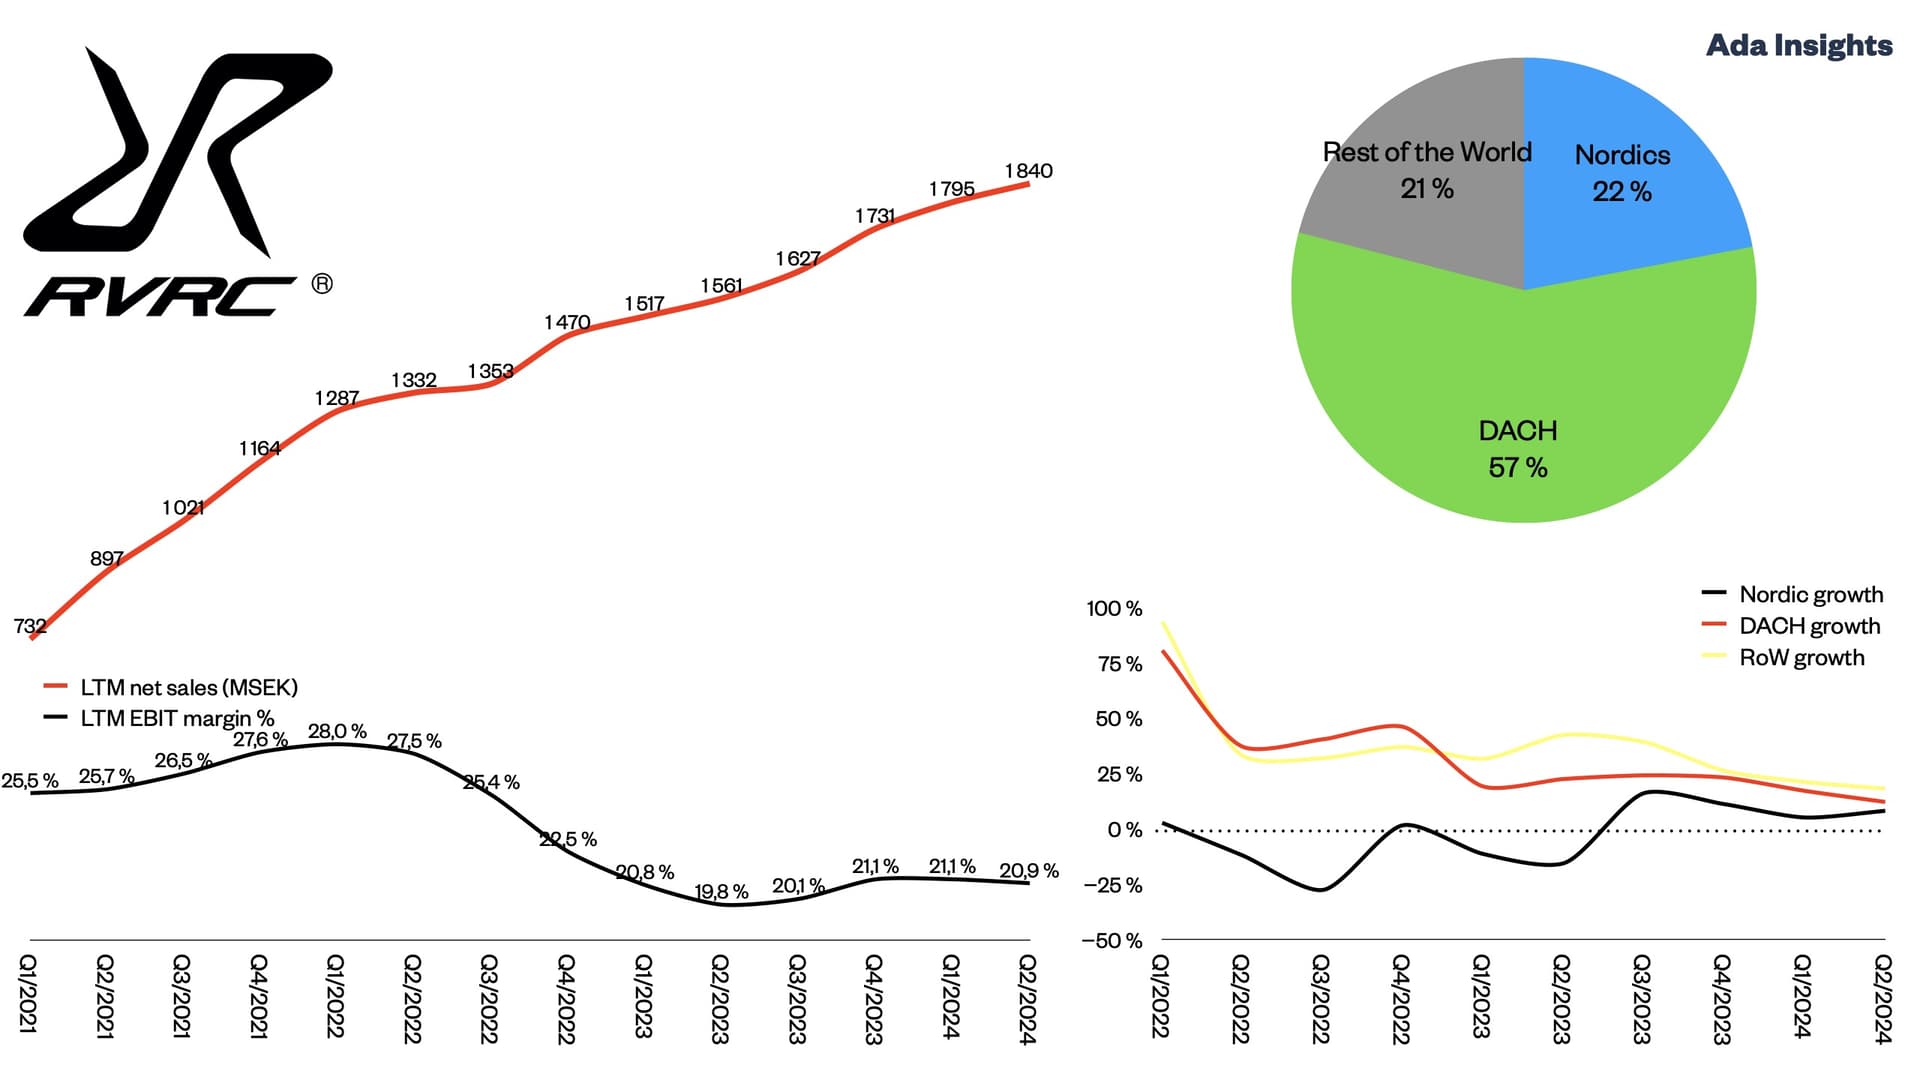
Arhi Kivilahtis tanker om RevolutionRace findes herunder:

https://x.com/ArhiKivilahti/status/1823954078788923709

image

image

Her er også linket fra tweetet:

https://adainsights.com/blog/revolutionrace-grows-rapidly-on-all-markets-maintaining-high-profitability

5 Synes om

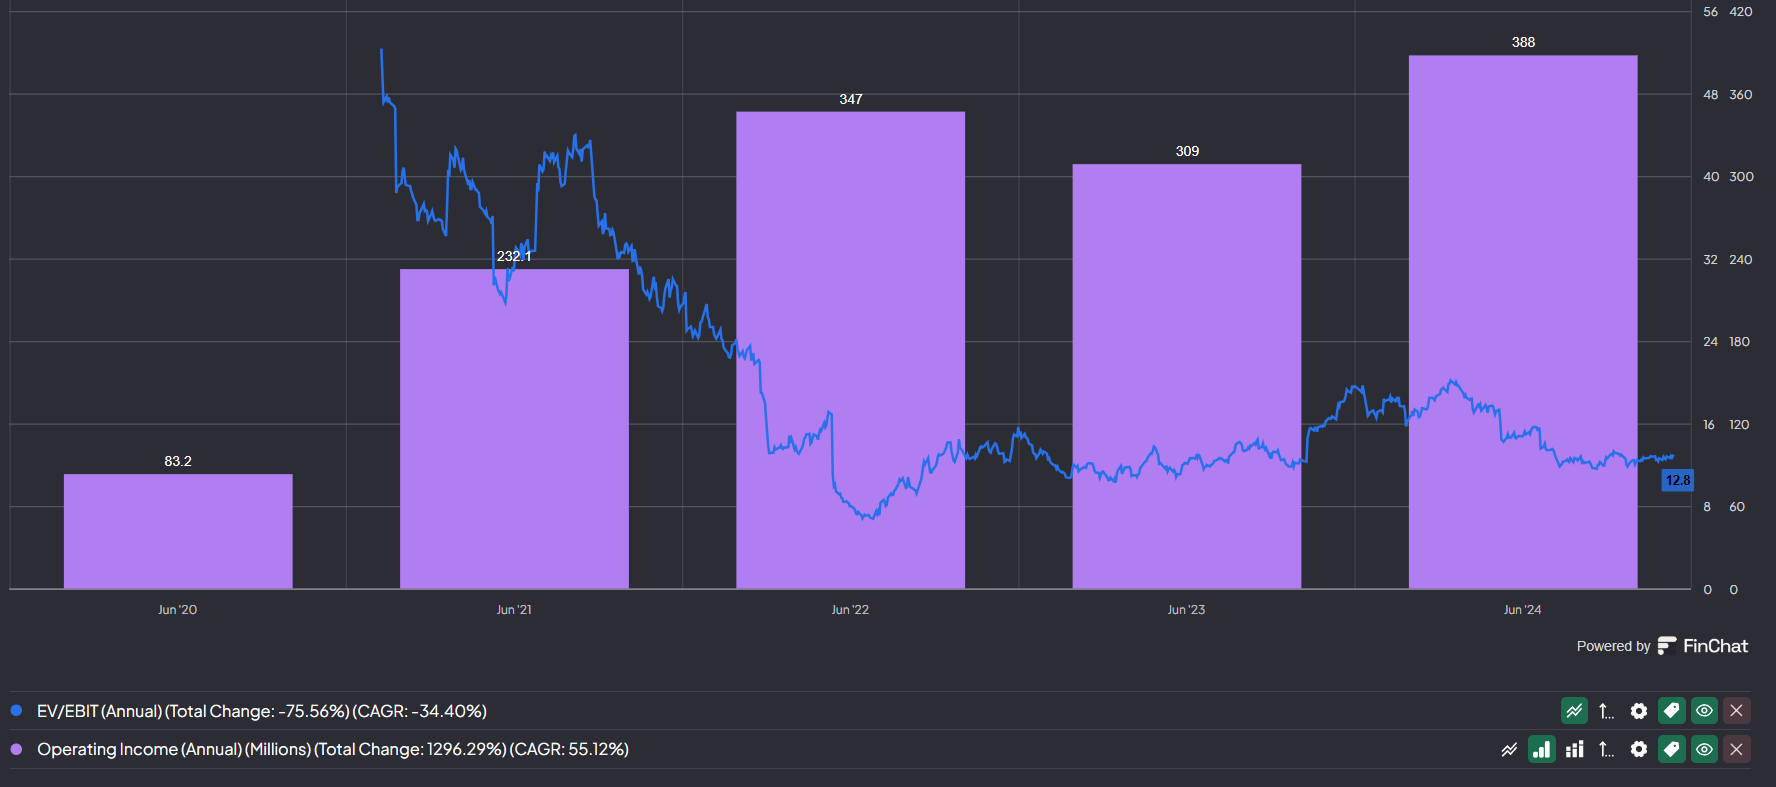
Jeg har overvejet RVRC i et stykke tid nu. Virksomheden virker til at være af rimelig høj kvalitet, selvom jeg ikke mener, at der er klare voldgrave omkring forretningen. Men når man ser på selskabets afkast af kapitalen, har selskabet en konkurrencefordel. Omkostningsniveauet bør være lavere end hos andre aktører, da der ikke benyttes mellemled, og der ikke skal betales husleje for butikker. Det giver mulighed for at tilbyde gode produkter billigere.

Hvilke tanker har andre i øjeblikket om selskabets operationelle præstation og værdiansættelse?

Efter min mening er selskabet i høj grad blevet overset af investorerne efter corona-tømmermændene og hovedaktionærernes salg. Forretningen skrider fremad, mens værdiansættelsen er faldet til et i det mindste moderat niveau.
image

Selskabet introducerede sko i sit sortiment i løbet af det sidste år, hvilket ifølge selskabet har været en succesfuld lancering. Derfor kunne man tro, at selskabet har mulighed for at udvide sit produktsortiment til endnu flere nye produktområder.

Ikke overraskende har det finske marked bremset væksten, selvom Finland repræsenterer ret små tal i absolutte termer. Andre markeder vokser i et godt tempo.
image

Selskabets administrerende direktør Paul Fischbein besøgte for nylig Kvalitetsaktiepodden.
https://open.spotify.com/episode/2EkmyvSt8GhUhj4DHbkBN7?si=edf16210061241e0

Jeg synes, det var interessant, at han direkte sagde, at selskabet ikke har tænkt sig at foretage opkøb i den nærmeste fremtid, selvom de selvfølgelig holder øje med, hvad der findes på markedet. Desuden, da han blev spurgt, om selskabet hedger valutaer, konstaterede direktøren nogenlunde, at de har en EBIT-margin på 20 %. De behøver ikke at bruge komplicerede hedges for at få succes. En forfriskende holdning efter min mening!

Markedets pessimisme over for selskabet bekymrer mig dog. Ser markedet, at selskabet ikke vil nå sin guiding, eller er dette stadig en afmatning efter hovedaktionærernes salg?

10 Synes om

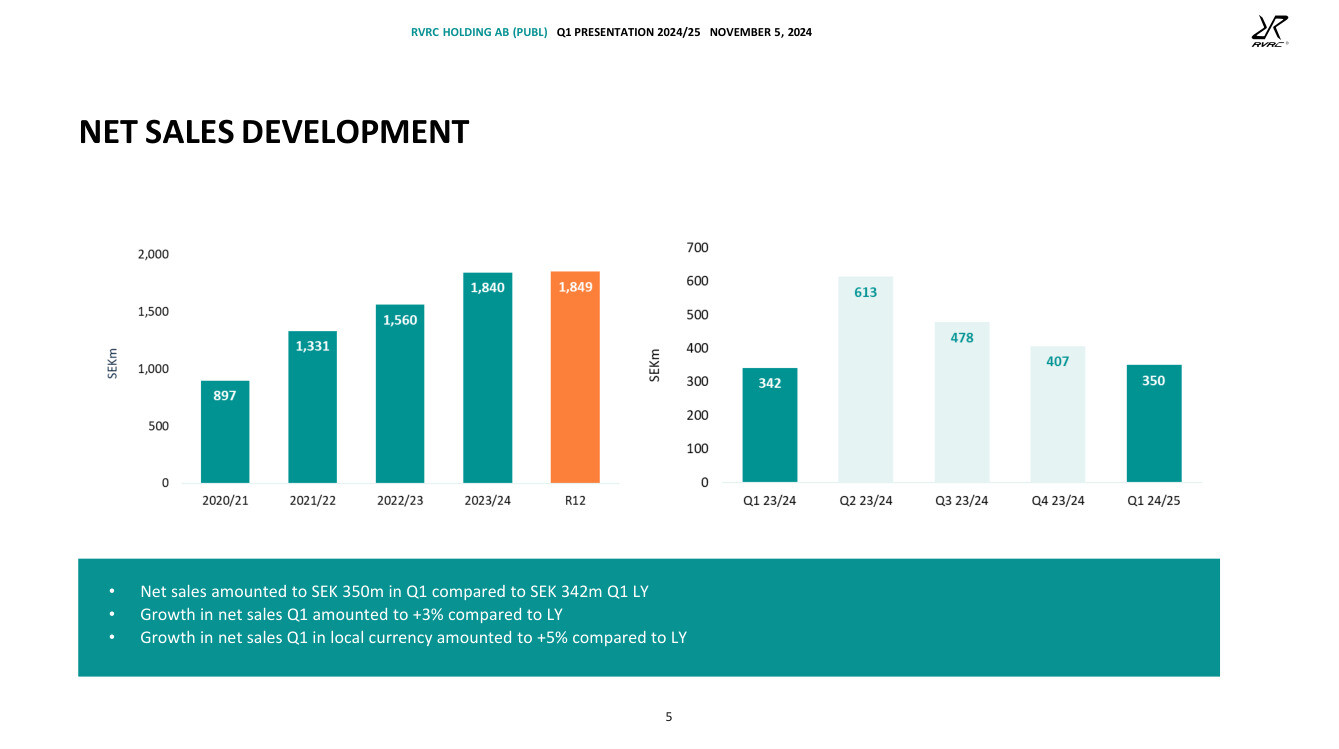
Resultatrapporten for det tidlige efterår er kommet, og det var en stor skuffelse for markedet. Væksten var kun på fem procent, og som følge af den svage vækst landede EBIT også under målsætningerne. Markedsandelen er dog fortsat øget. Efterårets salg har været svagt på hele markedet på grund af det lune vejr. Finland trak hele Norden ned i negativ vækst. Salget i oktober er gået lidt hurtigere, men dette kvartal bliver afgjort af “black friday” og julesalget. Vi går dem i møde med bævende bukser.
image
image

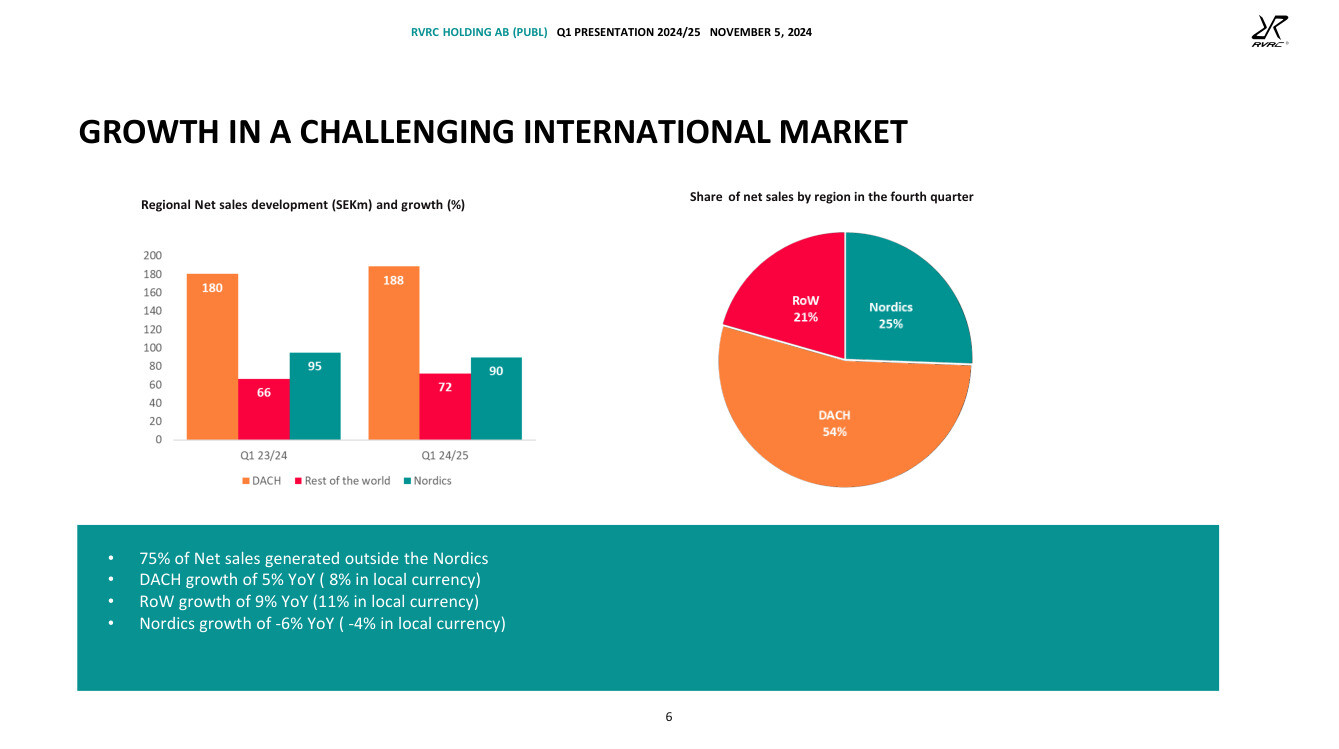
Dette tåler bestemt sammenligning med konkurrenterne, og aktien er rimeligt prissat. Tyskland voksede med 8 procent og resten af verden med 11 procent. Det skal nok blive godt, men den langsommere vækst kan fortsætte i et stykke tid.

image
https://corporate.revolutionrace.com/en/press-releases/continued-growth-for-revolutionrace-1/

8 Synes om

Interessant at følge udviklingen nu. Vil den aftagende vækst fortsætte, eller var det bare en midlertidig hikke, som man kunne forstå ud fra rapporten?

Jeg foretog selv en lille tilføjelse i dippet. Indtil videre har selskabet min tillid til fremtiden.

2 Synes om

Væksten fortsætter og var nu 11%, hvilket nu ser ud til, at det forrige kvartal kun var et lille fald på vejen op.

interim-report-q2-2024-25.pdf (1,7 Mt)

3 Synes om