Skal kigge nærmere på det, når jeg får fri fra arbejde.
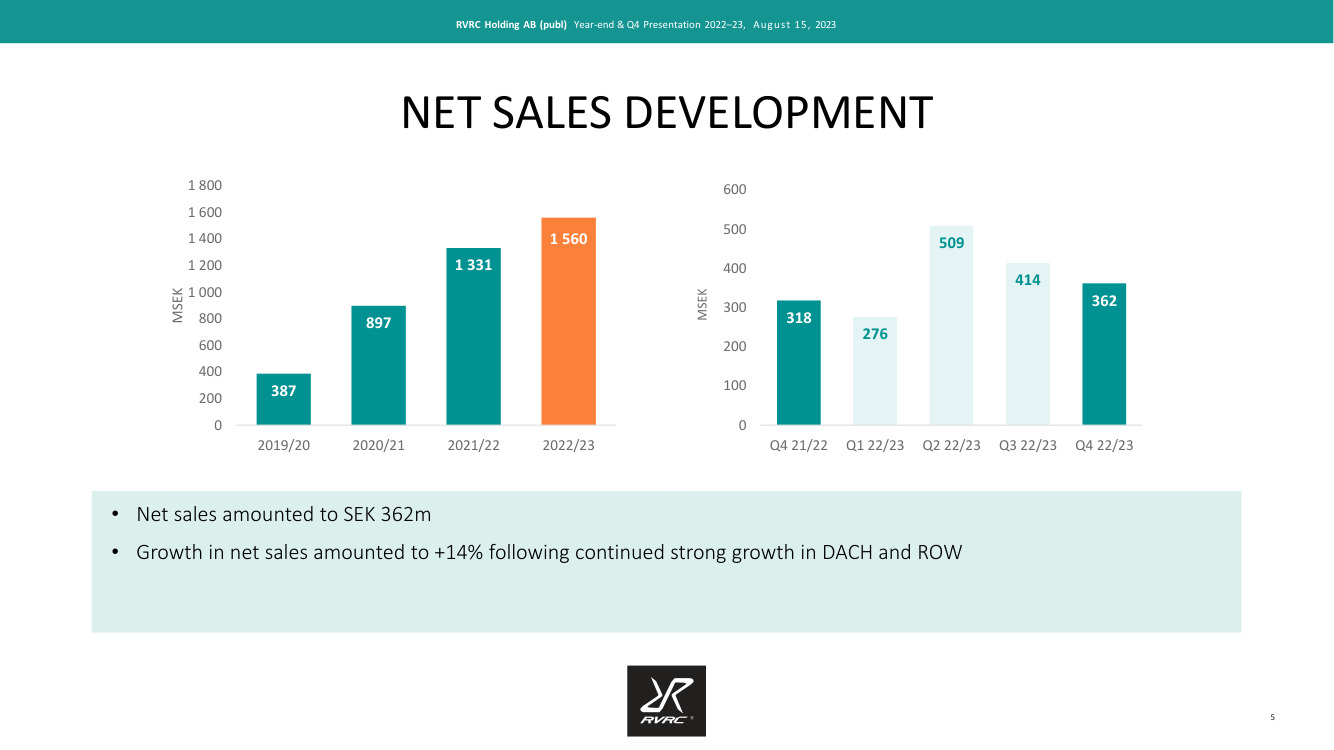
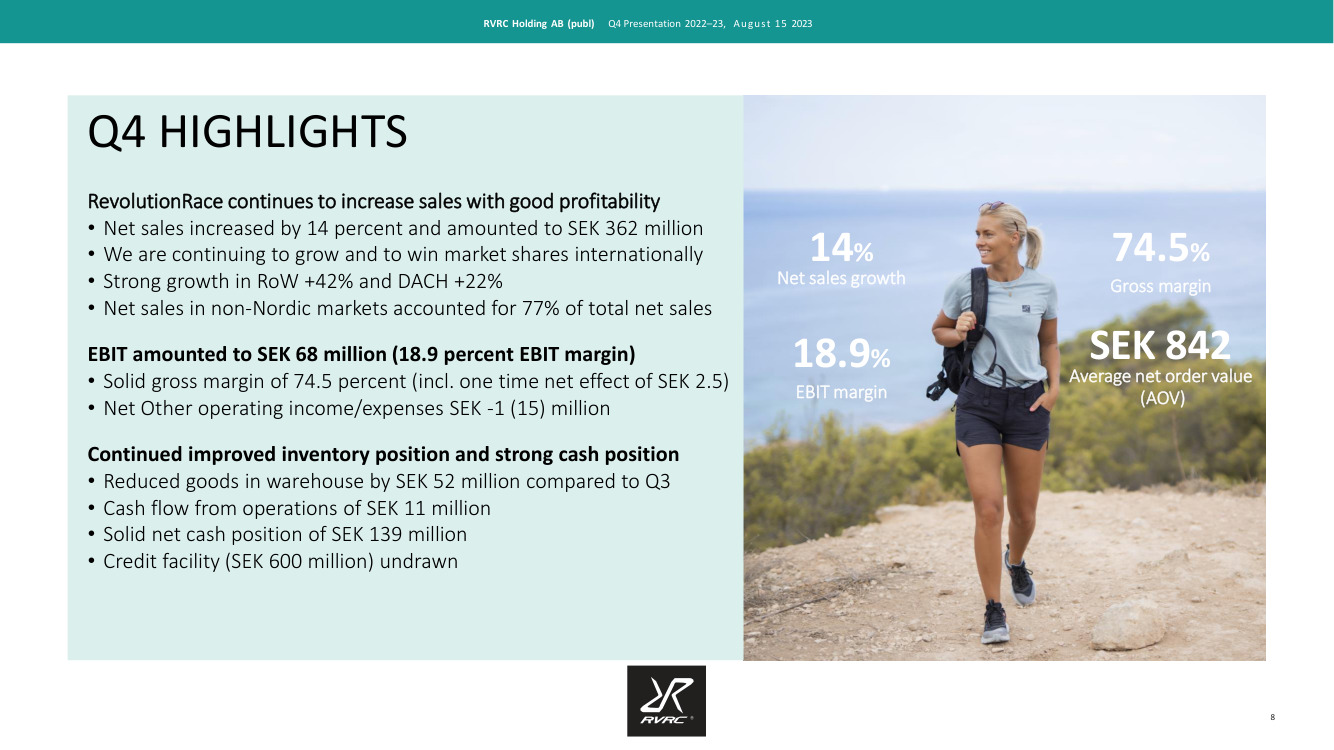
RevolutionRace fortsætter med at øge salget med god lønsomhed:
Skal kigge nærmere på det, når jeg får fri fra arbejde.
RevolutionRace fortsætter med at øge salget med god lønsomhed:
Hilsner fra Stockholm! Tak til alle! Her er resultatet 
Finansiel udvikling og væsentlige begivenheder i fjerde kvartal (1. april – 30. juni 2023)
Finansiel udvikling og væsentlige begivenheder for hele året (1. juli 2022 – 30. juni 2023)
Kauppalehti har skrevet en artikel om RevolutionRace, ingen betalingsmur
For mig personligt var kvartalsrapporten en meget positiv overraskelse. Længerevarende udsalg, XXL’s problemer og tilgængelig webtrafikdata havde fået tvivlen til at stige omkring både volumen og lønsomhed. I et svært marked er man dog vokset med 14 procent, og lønsomheden er – især uden valutakursændringer – helt okay.
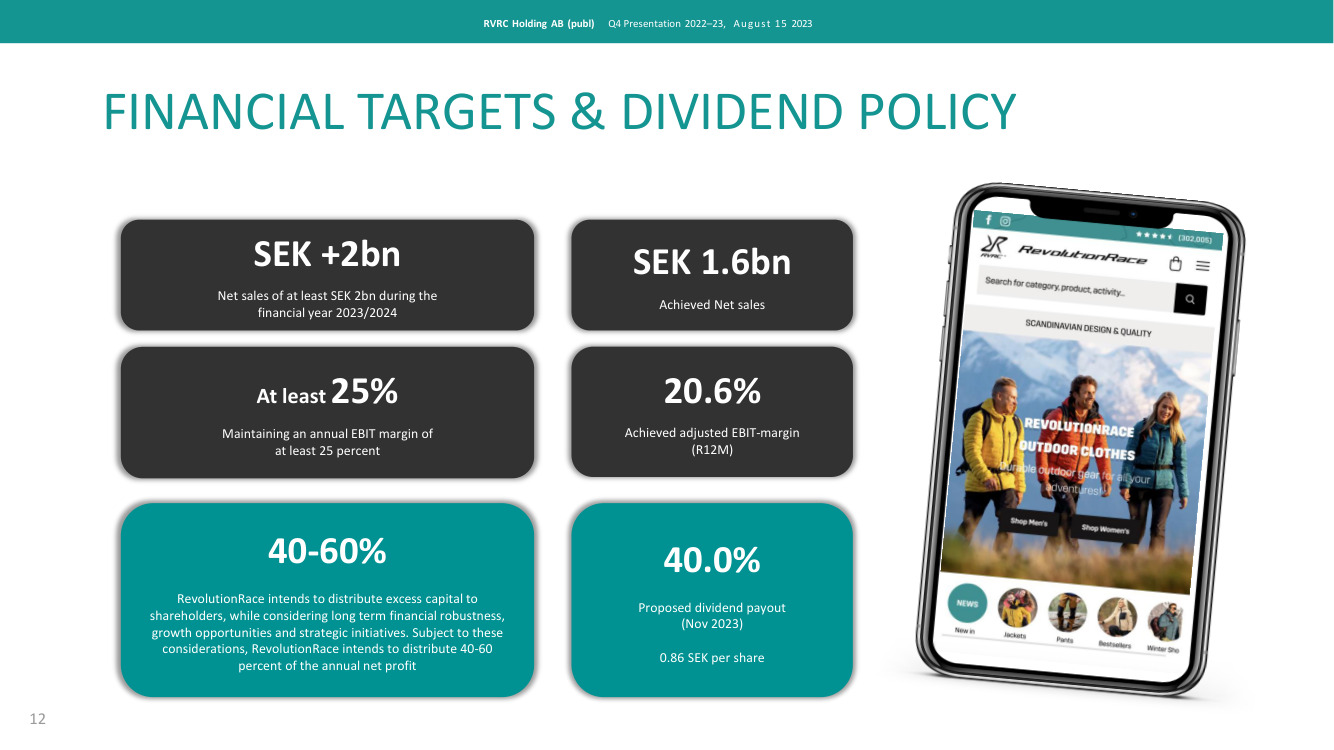
Halvdelen af det nuværende kvartal er allerede gået, og vi fik forhåndsinformation om, at væksten indtil videre har været mere livlig end i det foregående kvartal. Salgsmålet for det netop påbegyndte regnskabsår på 2 mia. kroner ville kræve en vækst på 28 procent. Det er unægteligt et ambitiøst mål.
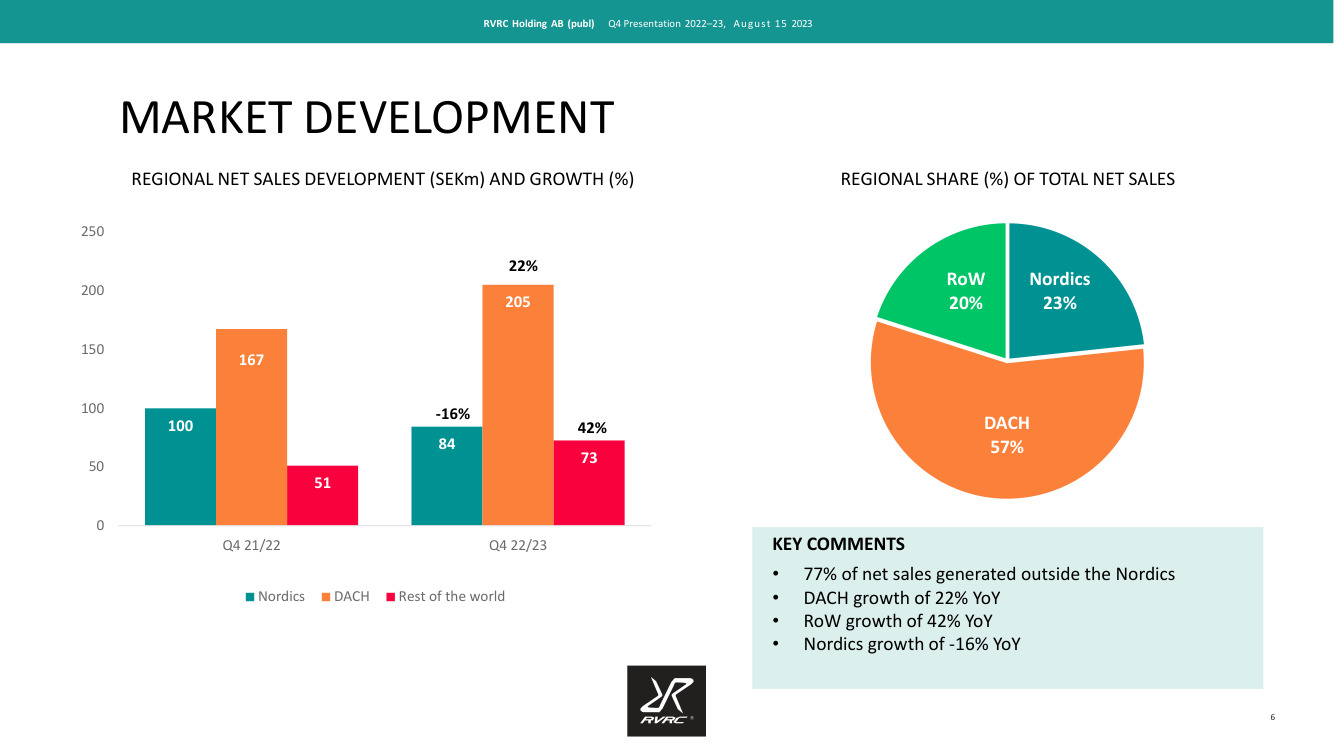
I dag åbnede de nye webshops i Japan med 120 millioner indbyggere, Korea med 50 millioner og Canada med 40 millioner indbyggere. Der findes masser af vækstmuligheder. Denne gang var væksten hurtigst i kategorien “andre lande”, hvor de største er Storbritannien og Holland, men væksten var allerhurtigst i USA. I det tysksprogede Europa var der også god vækst, men i Norden, hvor købekraften er svag, faldt salget markant, især i Finland. Nordens betydning som markedsområde mindskes heldigvis hele tiden.
Der er også kommet og på vej nye produkter. Der er kommet regnjakker til hunde, flere vandrestøvler til mennesker, og en helt ny kollektion er på vej til trailløbere. Der er bestemt grund til optimisme her.
Frans-Mikael Rostedt skrev kommentarer om kvartalet på det svenske forum og fortæller, at han ejer aktier. Han anser værdiansættelsen som rimelig.
En fantastisk historie lakker mod enden, når Pernilla Nyrensten, som var den første kvinde til at føre et selvgrundlagt selskab på Stockholmsbørsen som administrerende direktør, nu også forlader selskabets bestyrelse.
Jeg er enig med hende i, at selskabet allerede var klar til dette.
RVRC har også udgivet nogle fine, letlæselige og farverige års- og bæredygtighedsrapporter. Regnskabsåret sluttede i juni.
Selskabet har et meget ambitiøst mål for dette regnskabsår, nemlig en vækst på over 28 procent og en forbedring af lønsomheden i et svært marked. Det kan dog stadig gå ganske rimeligt. Statistikkerne for antal besøgende fra Similarweb ser ret gode ud, især for Centraleuropas vedkommende. Selskabets værdiansættelsesmultipler kræver efter min mening ikke, at målene nås.
Den 7. november får vi Q3-resultater, men vinterkvartalerne er de vigtigste kvartaler for Revolutionrace.
Ja, om en uges tid kommer der kvartalsregnskab. Hvad er stemningen herinde? Skal jeg åbne en position, eller skal jeg vente på rapporten?
Jeg har fulgt lidt med i den i et stykke tid, men jeg kan ikke rigtig beslutte mig. Jeg synes, prisfastsættelsen er okay, og jeg ser et enormt potentiale i virksomheden, men at købe op lige før regnskabet deler min mening i to. På den ene side tror jeg, at de nye webshops har øget ROW-andelen eller holdt den stabil, men de sorte skyer, der hænger over den tyske økonomi, bekymrer mig, da DACH-andelen er på +50 %. Norden er sikkert gået ned, da salget her er mere vægtet mod efterår og vinter (jeg køber normalt selv RVRC-produkter om efteråret, når man opdager behovet, i takt med at vejret skifter)? Derudover har der kørt rabatter i månedsvis nu, hvilket jeg ikke har bemærket i de foregående år. Jeg mindes, at der for et par år siden slet ikke var rabatter, eller også var det bare korte udsalg på reststørrelser og -farver med -10 %. Lagertømning eller for at sætte gang i salget?
Jeg vil gerne med, men jeg ved ikke, om det er en trussel eller en mulighed at hoppe med på vognen på nuværende tidspunkt, da markedet reagerer meget kraftigt både op og ned på rapporterne 
Finansiel udvikling & væsentlige begivenheder i første kvartal (1. juli – 30. september)
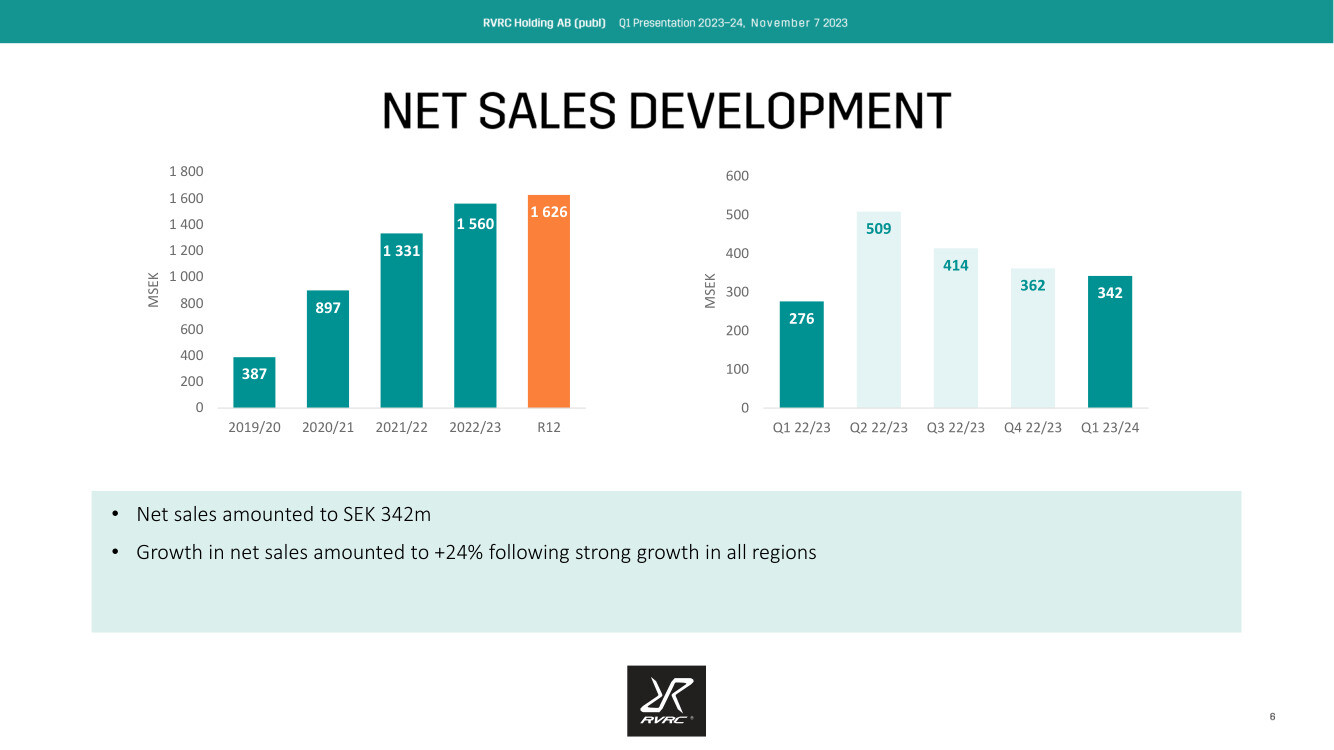
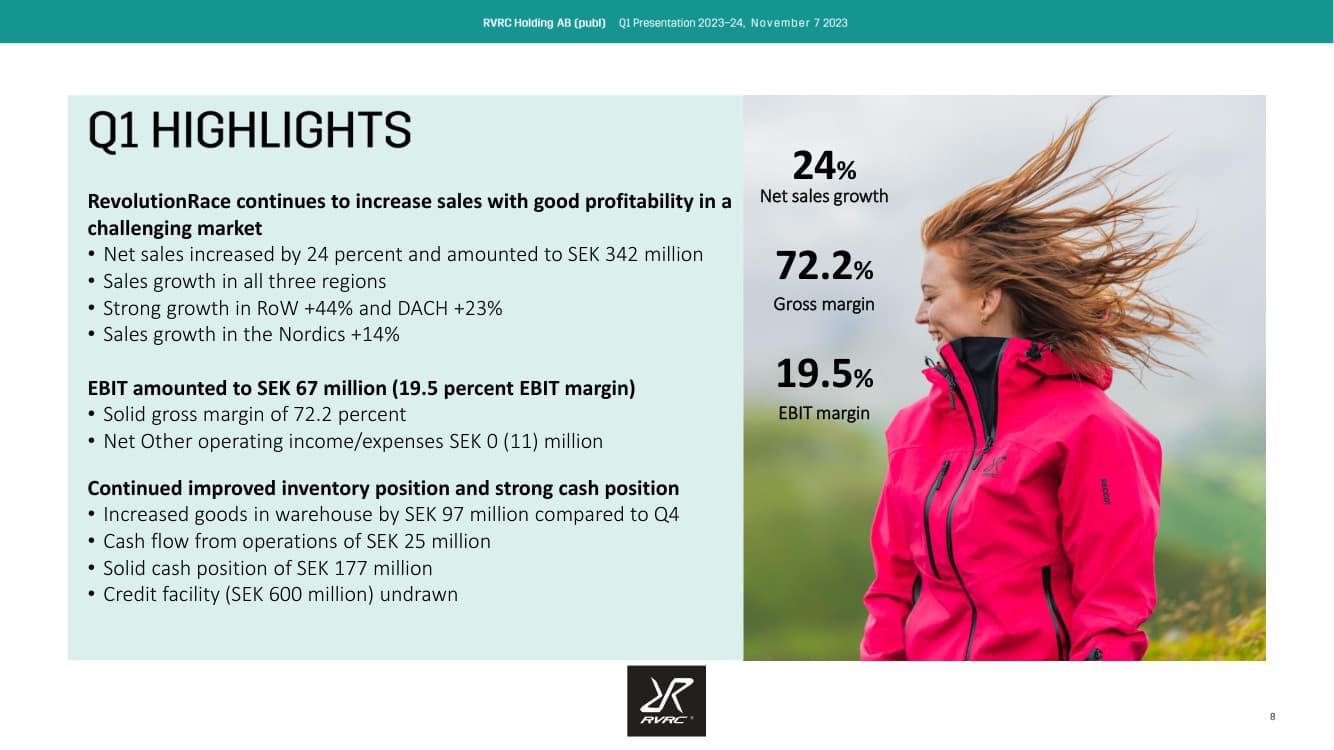
Det gik godt. Også hvad angår resultatet, er man vendt tilbage til vækst, og jeg synes, at en salgsvækst på 24 procent i dette marked med forbedret lønsomhed sammenlignet med sammenligningskvartalet er en flot præstation. Jeg blev også lidt overrasket over det positive cash flow, da man trods alt var nødt til at fylde lagrene op til årets højsæsoner. Salget i dette kvartal er også startet med en flot vækst på 20 procent. Kvartalets mest kritiske øjeblikke er snart forestående med Black Friday-salg og jul. Forhåbentlig lykkes det også her, på trods af at konkurrenterne sandsynligvis vil komme med hårdere Black Friday-tilbud end tidligere år på grund af høje lagerniveauer.
Den administrerende direktør var ret fortrøstningsfuld omkring at nå dette regnskabsårs ambitiøse mål, nemlig en omsætning på to milliarder kroner og en overskudsgrad på 25 procent. Det er vel ikke umuligt, men der skal stadig ske forbedringer. Til foråret kan det være lettere at slå sammenligningstallene, da de allerede afspejler en svækkelse af købekraften, og på den anden side vil andelen af den hurtigst voksende “resten af verden” sandsynligvis vokse sig større end salget i Norden. Fischbein har i de to foregående kvartaler fremhævet den gode vækst i USA, som endnu ikke er betydelig i sin helhed, men hvis væksten fortsætter på samme måde, vil den naturligvis blive det.
I forhold til konkurrenterne er RevolutionRace i en rigtig god position. Fabrikspriserne er ikke steget i takt med den øvrige inflation, og den praktisk talt gældfrie virksomhed lider heller ikke under høje renter.
Affärsvärlden ser stadig potentiale for kursstigning i Revolution Race-aktien, selv med vækst- og lønsomhedsantagelser, der er lavere end selskabets egne mål.
RR har lanceret en ny kollektion til skiløbere https://www.revolutionrace.fi/collections/alpine?pagesize=40
Det blev allerede meddelt for oktober, at salgsvæksten fortsatte på et niveau omkring 20 procent. Lønsomheden forventes at stige i dette kvartal i takt med, at lagerniveauerne nedbringes, og det gennemsnitlige købsbeløb stiger trods Black Friday-udsalg. Lad os håbe på, at godt vintervejr til udendørsaktiviteter vil give salget et yderligere boost.
Forbes interviewede den administrerende direktør. Artiklen handler primært om erobringen af det amerikanske marked og ansvarlighed.
Insiderne har været på aktiekøb.
Hele tre forskellige artikler om RevolutionRace i dag.
Den administrerende direktør tror stadig på, at det vil være muligt at nå de opstillede mål for regnskabsåret for både vækst og lønsomhed.
https://www.placera.se/placera/telegram/2023/12/06/revolutionrace-finansiella-mal-inom-rackhall-vd.html
Skosalget er gået godt, og der forventes nye lanceringer inden for fodtøj.
https://www.placera.se/placera/telegram/2023/12/06/revolutionrace-skoforsaljningen-vaxer-snabbt-vd.html
Amazon og andre direkte salgsplatforme bruges som indtrækskanal. En overraskende positiv udtalelse om fysiske butikker også.
https://www.placera.se/placera/telegram/2023/12/06/revolutionrace-utvarderar-nya-marknadsplatser-vd.html
Nordea mener, at salget i Black Friday- og julekvartalet er gået som smurt. Hæver kursmålet til 70 kroner fra 53 kroner. Vurderingen er baseret på Google-statistik og konkurrentsammenligninger.
Jeg har selv lagt mærke til et stigende antal produktanmeldelser fra amerikanske forbrugere her ved årsskiftet. Ligeledes har den nye skikollektion fået ret gode anmeldelser.
Stockpicker var neutral før jul.
Det er også nemt at være enig i, at værdiansættelsen begynder at være stram.
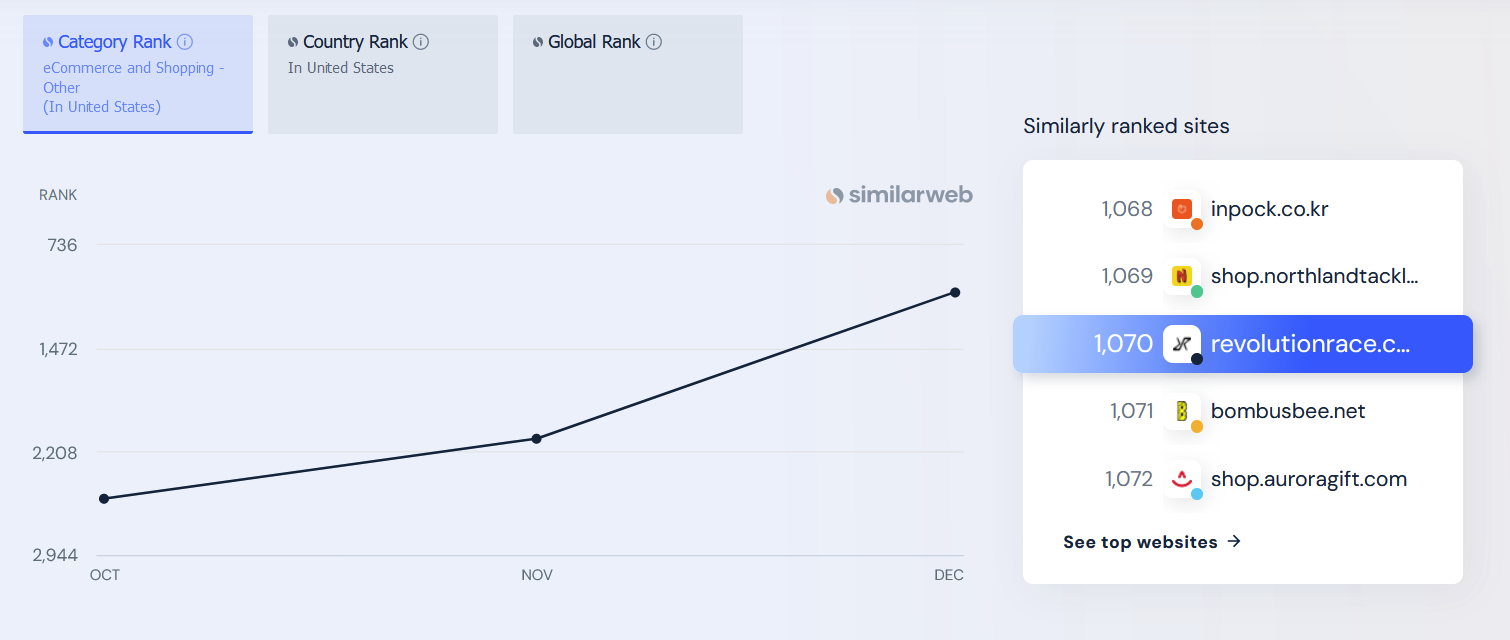
Ligeledes begynder der baseret på Similarwebs statistikker så småt at komme trafik på den amerikanske side.
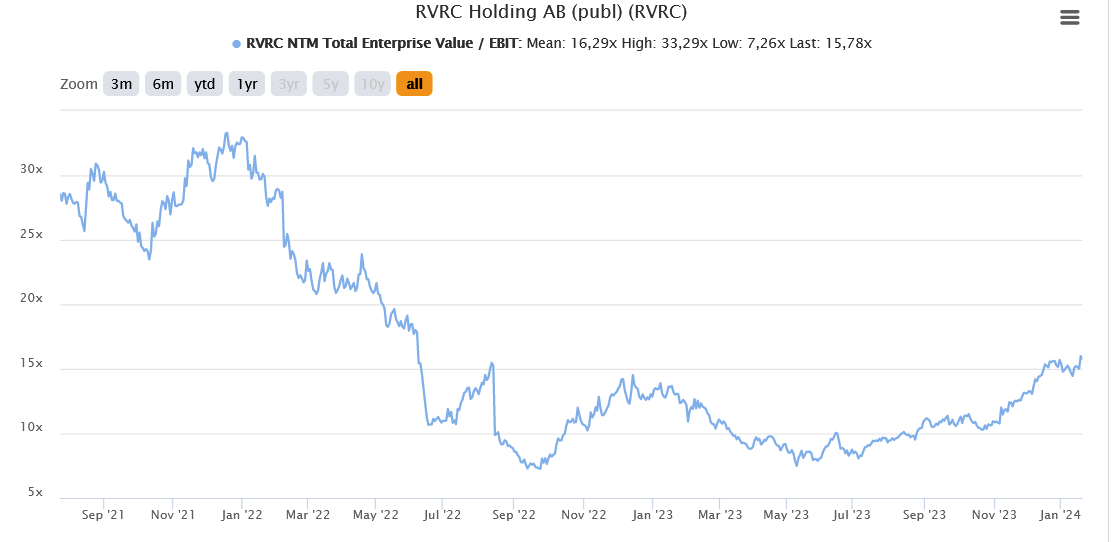
NTM EV/EBIT 16x ser bestemt ikke billigt ud længere. Jeg tror, at kursdriveren her netop er de amerikanske data, der ser gode ud. Et andet spørgsmål er så, med hvilken markedsføringsindsats det er opnået, og hvor meget man overhovedet kan stole på dataene. Historisk set har selskabet dog ekspanderet overvejet og med fokus på lønsomhed, hvilket øger tilliden til lønsomheden.
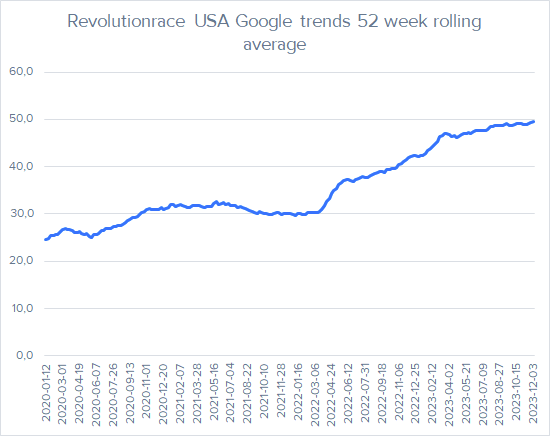
Google trends-data ser også lovende ud for USA’s vedkommende.
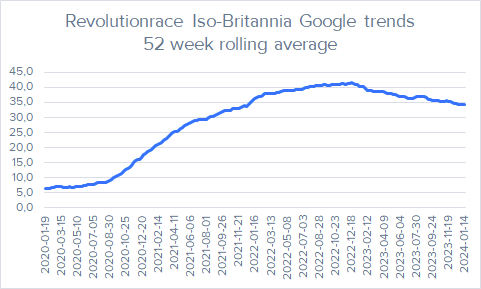
For Storbritanniens vedkommende ser Google trends-udviklingen i 2023 ikke lige så lovende ud, men baseret på selskabets kommentarer har markedet udviklet sig godt.
Her er kort mine tanker om et relativt realistisk bull-case, og hvorfor jeg indtil videre har beholdt RVRC blandt mine største positioner.
Tyskland voksede i de foregående tre år (19/20 - 22/23) fra 116 MSEK → 745 MSEK. Valutakurserne gav et vist boost, men samlet set var deres indvirkning dog lille. Når man tager højde for valuta, var væksten omkring 600 MSEK. Hvis det lykkes RVRC at opbygge markeder i Storbritannien, Tyskland og Holland i stil med det tyske marked, er potentialet tydeligt. Hvis USA vokser med 600 MSEK, Storbritannien med det samme i forhold til Tysklands indbyggertal (480 MSEK) og Holland med 30 % af dette → så vil disse tre lande tilsammen bringe 1260 MSEK i omsætning. På koncernniveau ville dette svare til en årlig omsætningsvækst på 22 % i forhold til omsætningen i 22/23.
Når dette lægges til sidste års omsætning, giver det i alt 2810 MSEK. Med en EBIT-margin på 22 % ville dette svare til et niveau på ca. 618 MSEK og med den nuværende kurs et EV/EBIT-niveau på 11x. Oven i dette ville væksten fra andre lande så komme.
Hvis vi antager, at væksten i andre lande er 10 % om året, falder EV/EBIT til et niveau på 9,3x. Hvis selskabet når en overskudsgrad (EBIT-margin) på 24 %, falder EV/EBIT til 8,5x-niveauet. Efter min mening ville lønsomheden ikke være nogen umulig bedrift, da selskabet har flere modne store markeder, og den generelle forbrugerefterspørgsel styrkes. Hvis selskabet når disse tal, mener jeg, at markedet med denne væksthistorik, det resterende vækstpotentiale (der er nemt at visualisere) og det høje afkast af kapitalen, kunne retfærdiggøre en EV/EBIT 16x værdiansættelse for selskabet. Bemærk, at dette ville være det realiserede resultat om ca. 2,5 år. I øjeblikket er LTM EV/EBIT omkring 20x. Pengestrømme, som kommer oveni, er ikke medregnet i beregningen.
Den tydeligste risiko er efter min mening Tysklands meget store vægt i helheden og selskabets stadig unge alder, hvilket betyder, at brandet endnu ikke har bevist sin langsigtede holdbarhed.

Bemærk: dette er ikke en begrundelse for, hvorfor selskabet efter min mening er en særligt attraktiv investering lige nu, men snarere en årsag til, at jeg endnu ikke har solgt ud i større stil/solgt mine positioner på trods af den høje værdiansættelse på kort sigt. Tidligere reducerede jeg 1/3 af mine positioner ved et niveau på ca. 41 SEK. Jeg syntes, selskabet var meget attraktivt ved niveauer på godt 30 SEK, men nu skal man allerede betale en pæn pris for den fremtidige vækst. Indtil videre har jeg tænkt mig at følge momentummet, så længe selskabets fundamentale forhold fortsætter med at udvikle sig i den rigtige retning. Tidligere har jeg ofte solgt gode “compounder”-agtige selskaber for tidligt, hvorfor jeg nu forsøger at holde sindet åbent
Edit. Klassisk disclaimer: Min holdning kan ændre sig hurtigt ved det nuværende værdiansættelsesniveau, og jeg kan sælge min position når som helst
Stabil vækst på 21 procent og forbedring i lønsomheden. Januar er fortsat i samme takt for salget. Analytikernes forventninger blev overgået, men det var ikke helt et kanonkvartal. Det tysksprogede Europa voksede flot, mens “resten af verden”-segmentet godt kunne have vokset hurtigere.
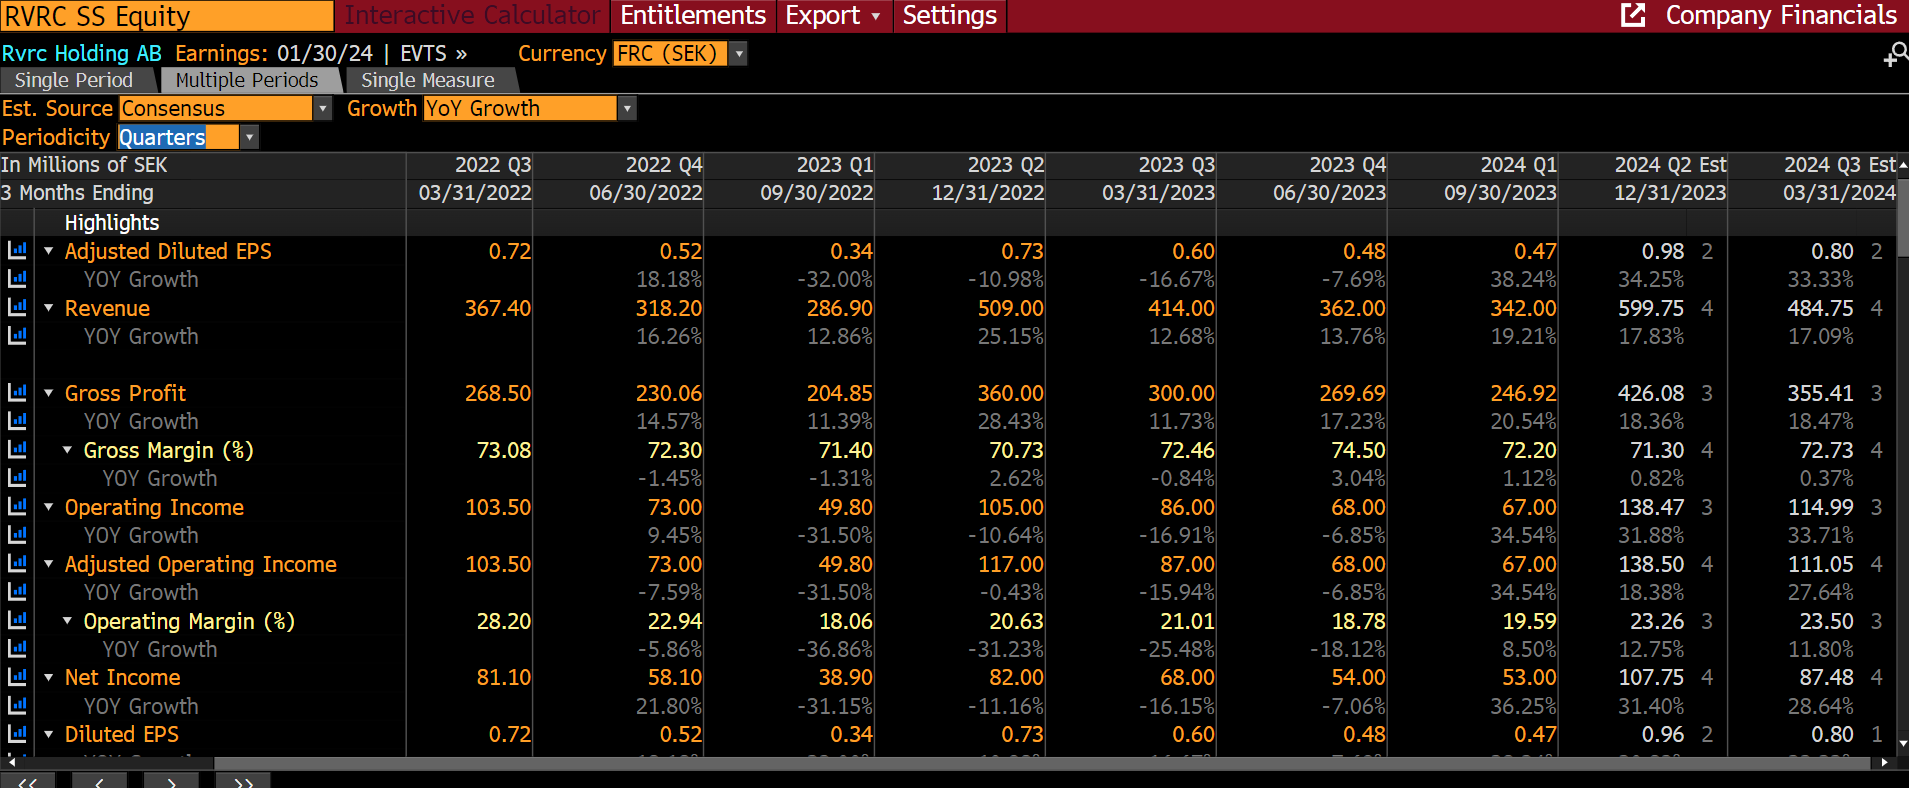
Konsensusestimaterne blev overgået en smule. Den bekræftede EBIT-% var i overensstemmelse med konsensusestimatet. En ganske fin rapport efter min mening for selskabets sæsonmæssigt travleste kvartal. RVRC’s pengestrømsopgørelse er også usædvanligt behagelig læsning. 
Nedenfor ses konsensusestimaterne for Q2.
Mine egne hurtige bemærkninger til resultatrapporten.
Overordnet set hælder rapporten en smule til den positive side i mine øjne. Q2’s valuta-justerede vækst på 15 % og lønsomheden var fremragende og oversteg mine egne forventninger en smule, men væksten i Rest of World aftog igen noget mere end mine forventninger. I betragtning af den svære markedssituation er de faktiske tal dog fremragende i min optik. RoW er dog det fremtidige vækstpotentiale, hvilket er grunden til, at dens betydning er så stor. I direktørens gennemgang var der heller ikke nævnt noget om udviklingen i landene i denne region, som der ellers plejer at være. Webcasten vil sandsynligvis kaste mere lys over dette. Især UK, US og Holland er interessante.
Positive i forhold til mine egne forventninger
Negative i forhold til mine egne forventninger
Nyt interview netop udgivet på Inderes.se! @Isa_Hudd interviewer adm. direktør Paul Fischbein om Q2 og udsigterne!