Jeg er endelig kommet med her med en lille startinvestering - jeg ville gerne have købt omkring de seneste lavpunkter, men kontantsituationen tillod det ikke. Hensigten er at tilføje lidt ad gangen, når de næste kvartalsrapporter kommer, og jeg ser, hvordan tingene udvikler sig.
De største årsager til købet var, at tallene ser relativt lovende ud, og værdiansættelsen er blevet betydeligt mere moderat.
Derudover har jeg ‘lynched’ lidt og undersøgt produktanmeldelser samt talt med bekendte, der har købt disse. Fra disse samtaler blev min opfattelse yderligere bekræftet, at produkternes pris-kvalitet-forhold er næsten utroligt godt, og det alene vil sandsynligvis føre langt. Jeg er for nylig blevet skuffet over kvaliteten af mange større og dyrere mærker som Northface og Fjällräven, især inden for tøj, så jeg tror, at Revolutionrace stadig har rigtig god plads til at vokse og tage markedsandele.
Så hvordan i alverden kan man blive skuffet over Fjällräven-kvalitet? I hvert fald, baseret på min egen erfaring med udstyr og tøj købt til vandreture, er det slidstærkt og ekstremt veldesignet tøj, der ikke har ændret sig i årevis. Jeg forstår, hvis man bliver skuffet over prisen, men billigt og godt kommer sjældent i samme pakke. Jeg kritiserer ikke Revolution for, at der skulle være noget galt med dem, da jeg ikke har erfaring med dem.
Jep - jeg har selv været lidt overrasket over dette. “Fjällys” udstyr (inkluderer f.eks. telt og et par rygsække) er virkelig i topkvalitet, og der er også investeret i miljøvenlighed, hvilket jeg giver et plus for.
På tøjsiden har jeg nu haft et par oplevelser, hvor kvaliteten måske ikke har været på niveau med tidligere år - selvfølgelig kan jeg også have været uheldig med såkaldte mandagsprodukter.
Mine vandrebukser begyndte f.eks. at gå i stykker flere steder efter kun et par års brug (og vi taler absolut ikke om hårdt brug). Når vi taler om priser, der er 2-3 gange højere end tilsvarende produkter fra Revolution (som også får meget ros for kvaliteten), så ser jeg, at disse sandsynligvis vil sælge godt til den “gennemsnitlige friluftsmenneske” på kernemarkederne på bekostning af dyrere mærker - især uden for de loyale kunder af Fjällräven og lignende mærker.
EDIT: Jeg mener ikke, at et bestemt andet mærke er dårligt. Men er RevolutionRace’s pris-kvalitetsforhold så godt, at jeg tror, de kan opnå salgsvækst på et konkurrencepræget marked? Absolut.
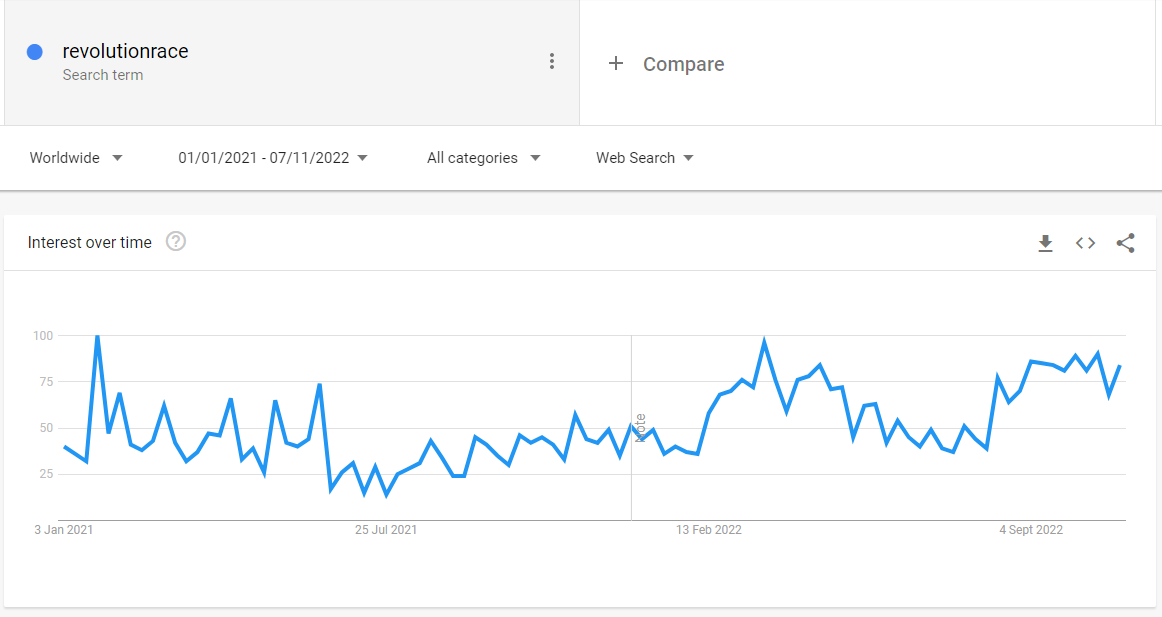
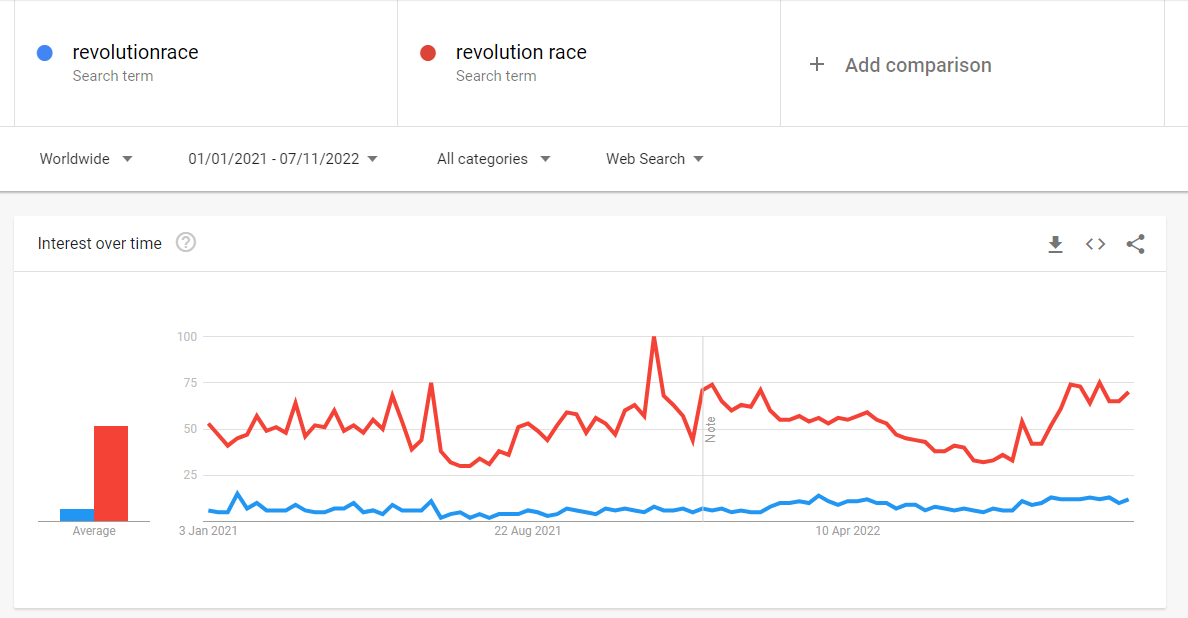
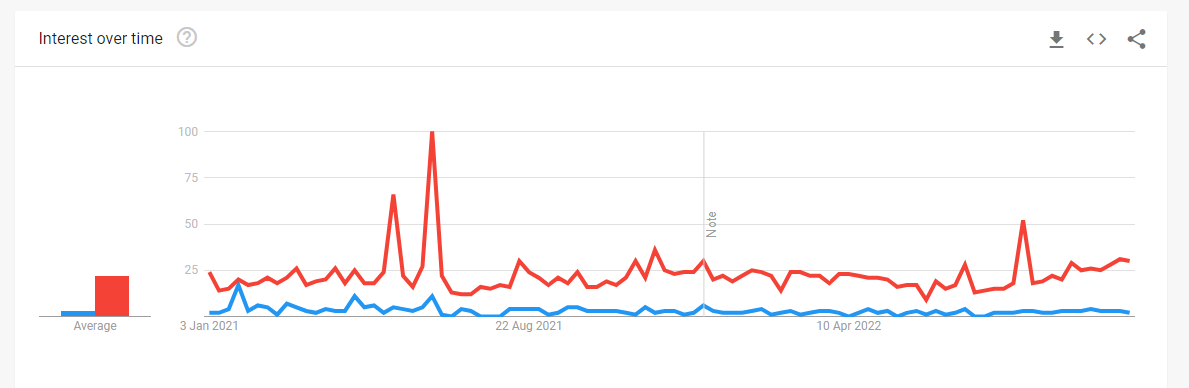
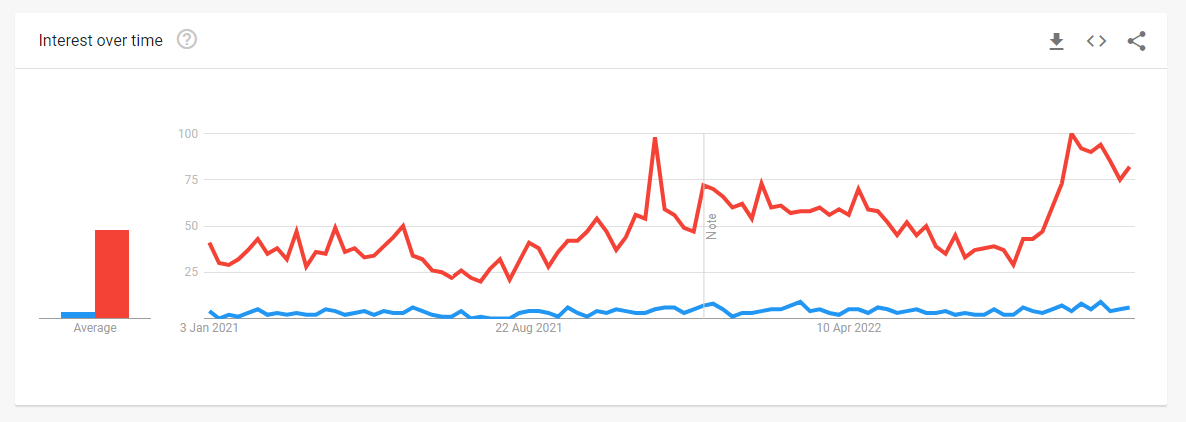
Jeg har fulgt RevolutionRaces søgevolumen på Google Trends, hvilket efter min mening giver gode indikationer på interessen for og søgevolumen hos en e-handelsaktør. Ifølge trenden er RevolutionRaces søgevolumen vokset pænt også i Q3 i forhold til sidste år:
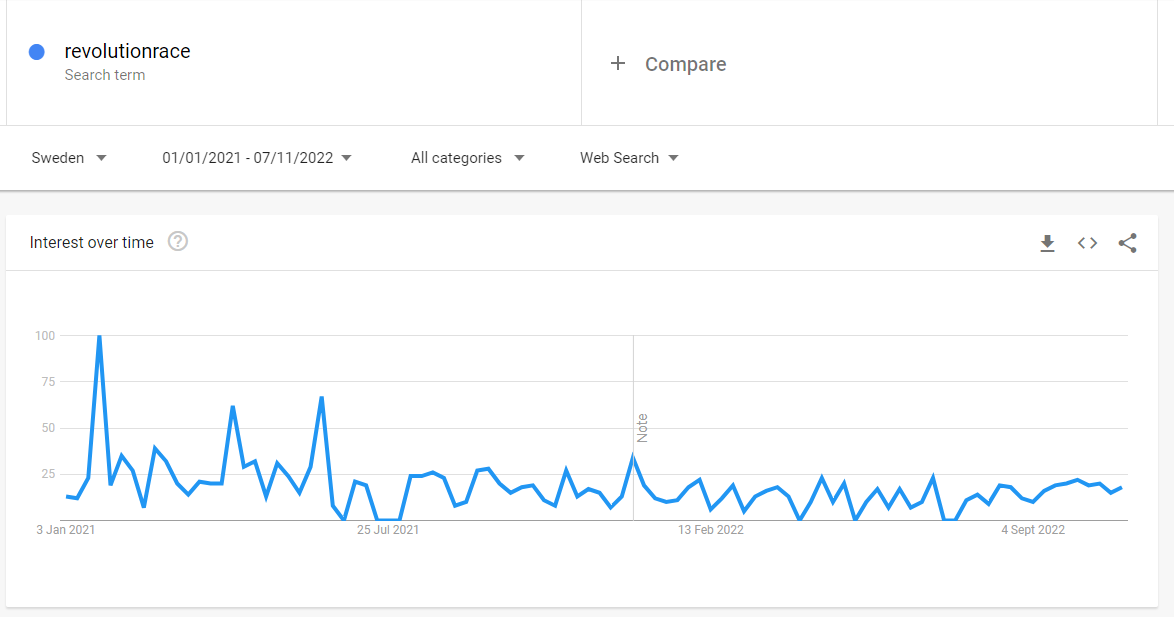
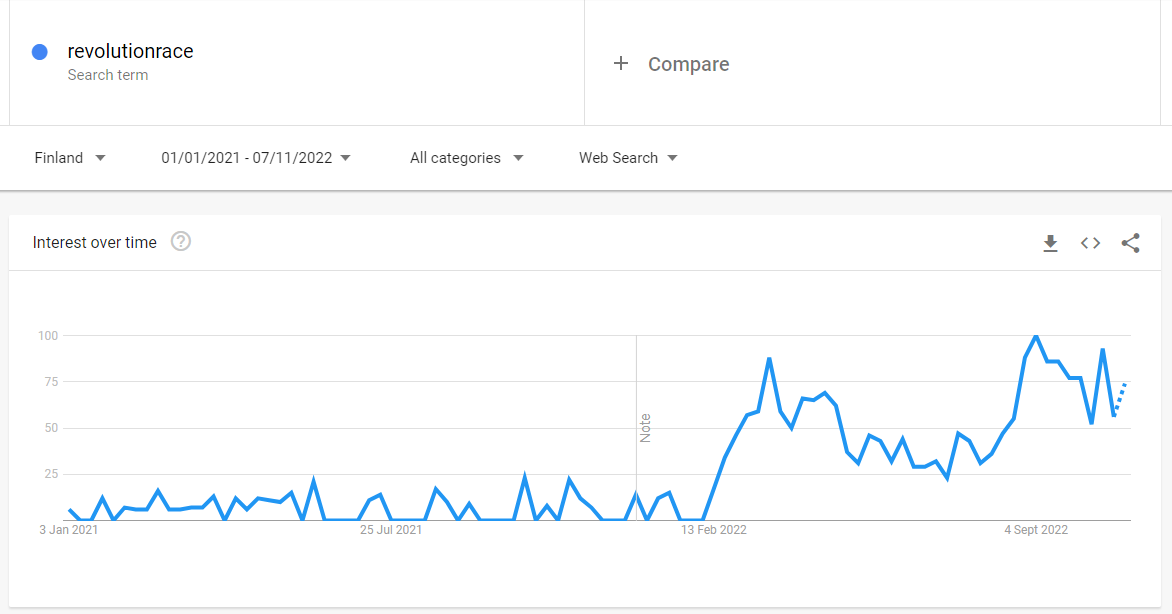
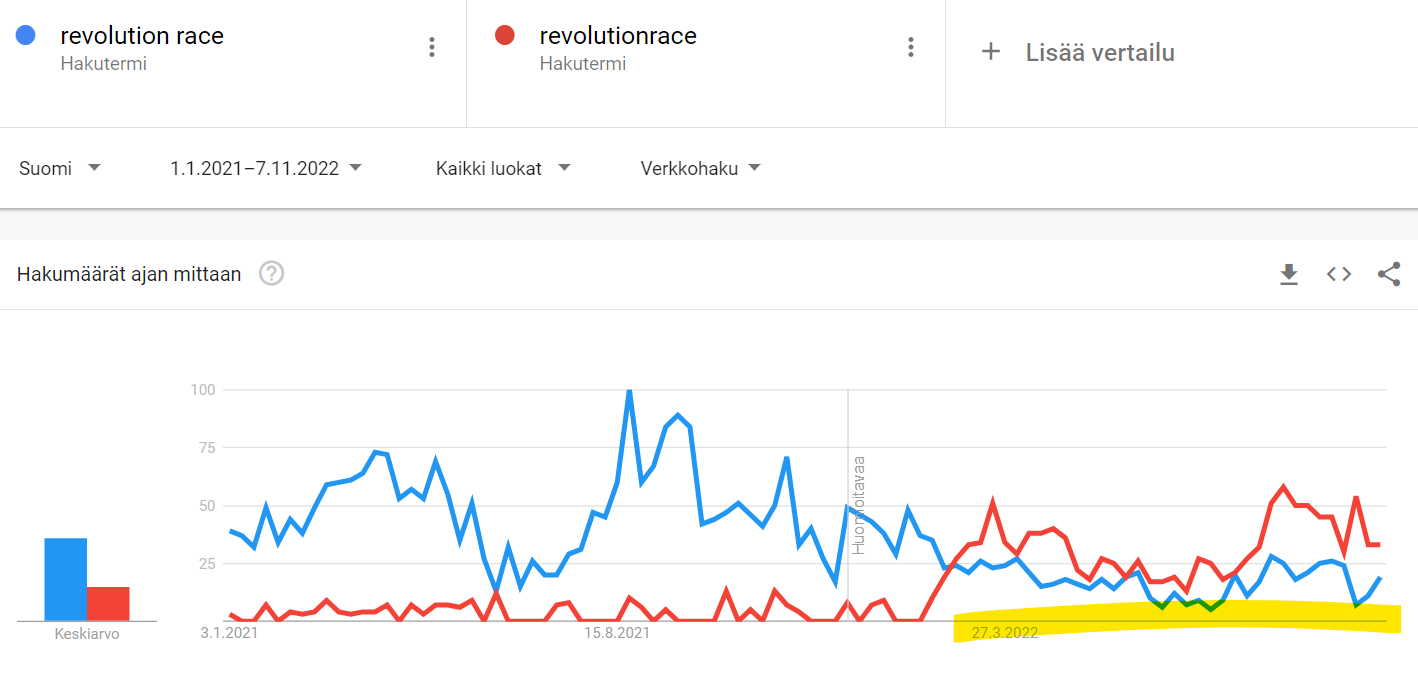
Google Trends giver nogle interessante grafer. Jeg ved ikke helt, hvordan man skal tolke dem, når søgeordet “revolutionrace” er i fremgang i Finland i år, mens “revolution race” er i tilbagegang:
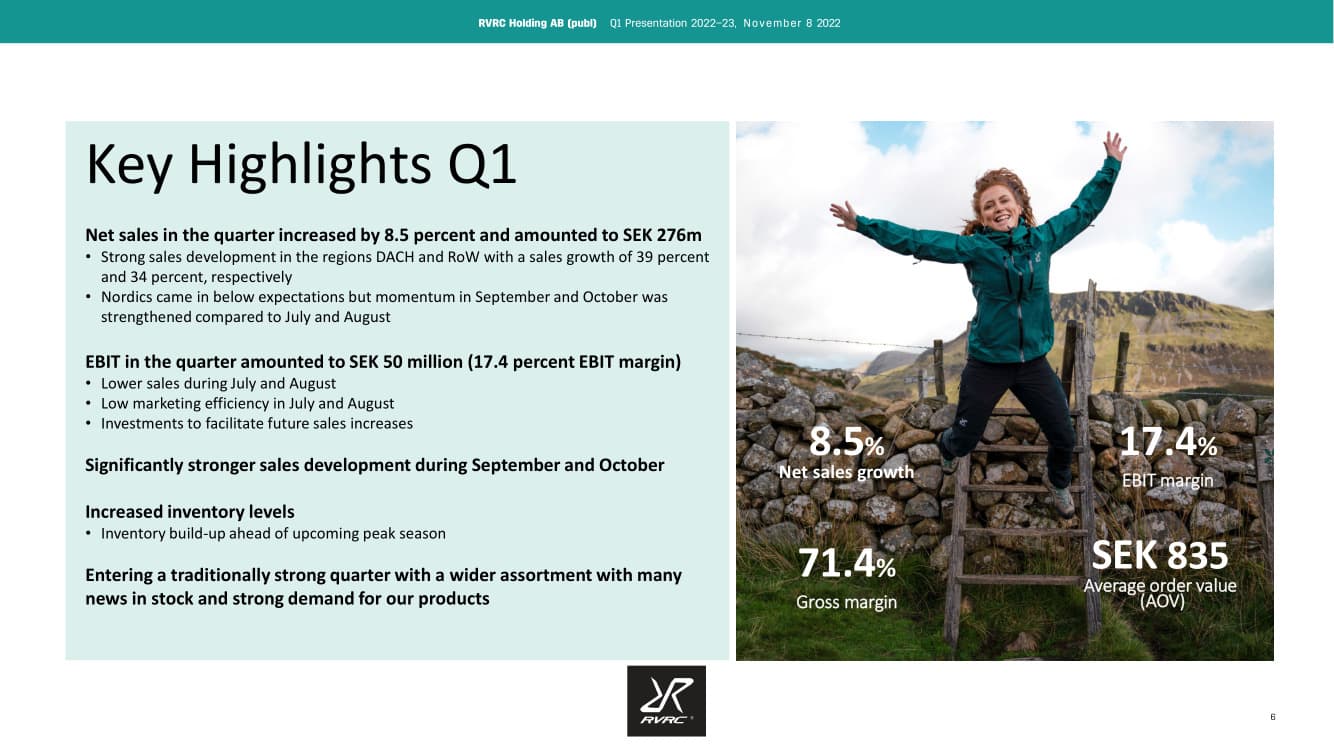
Efter det svage salg i juli og august så vi en
tydeligt forbedret salgstendens i september og oktober,
hvilket var mere i tråd med vores plan. I løbet af september,
hvor salgsvolumenerne var højere end i juli og august, var den
underliggende EBIT-margin også i tråd med det langsigtede
lønsomhedsmål.
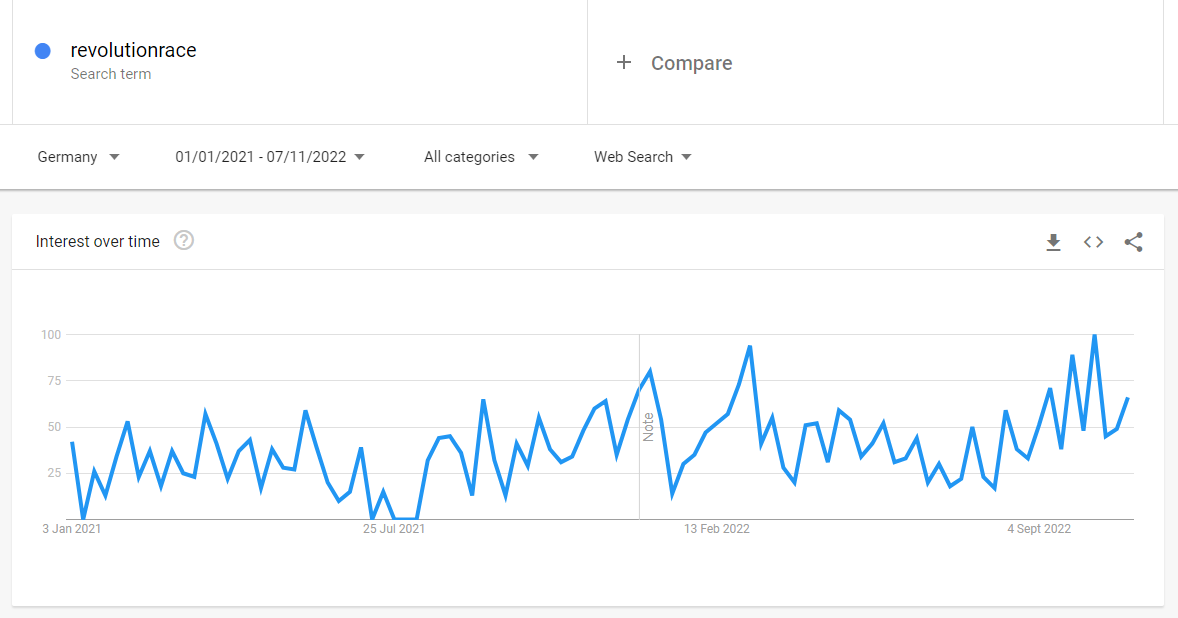
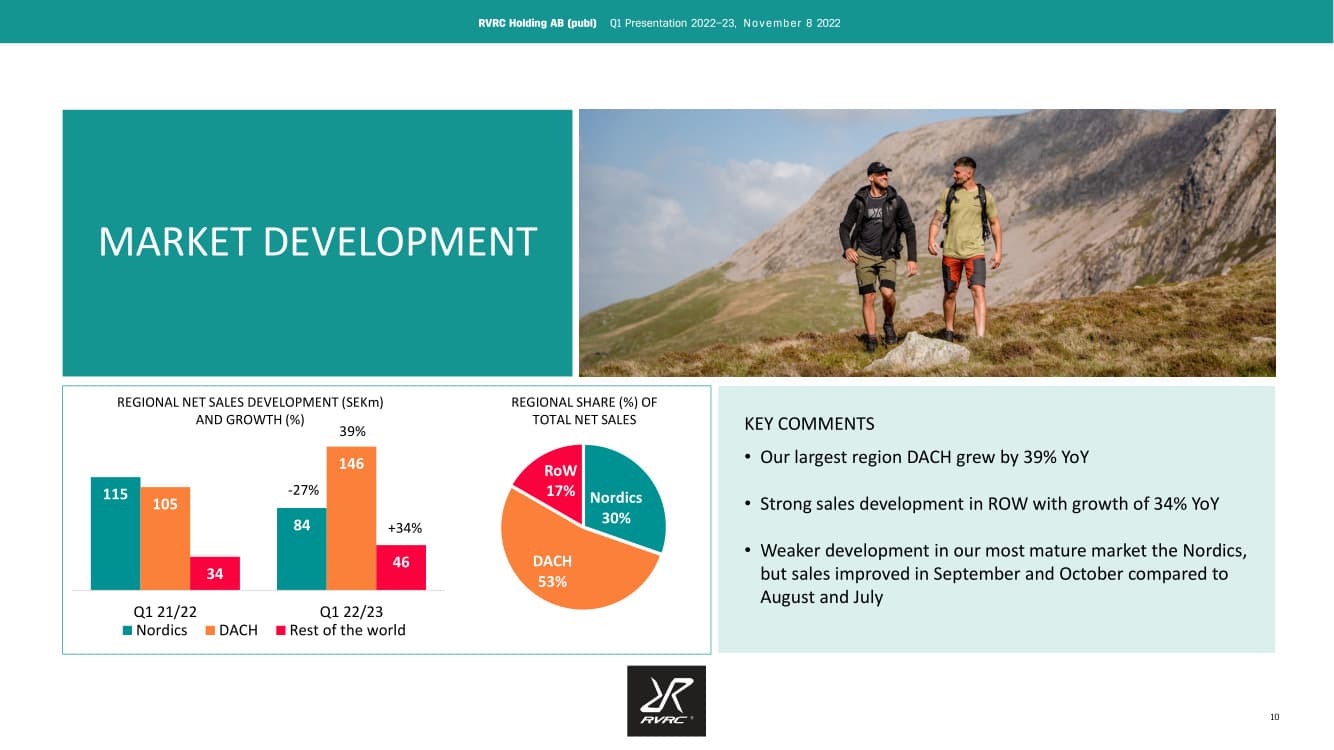
Online-salg af outdoor-udstyr er en overraskende følsom affære. Inden for et tamt kvartal finder man efter min mening både super-succeser og mavelandinger. I et Norden med svag købekraft har forbrugerne tydeligvis skåret ned på forbruget, og salget faldt med hele 29 procent. Samtidig voksede det tysksprogede Europa med hele 39 procent og resten af verden med 34 procent. DACH-regionen udgør allerede over halvdelen af salget. Det er tidligere blevet kommunikeret, at salg til for eksempel Tyskland er mere rentabelt end til Norden, da momsen er lavere.
Lønsomheden havde dog fået et hårdt slag. Tilsyneladende er salgsvæksten opnået gennem mere aggressiv markedsføring end tidligere og selvfølgelig også gennem udsalg, der har varet hele kvartalet.
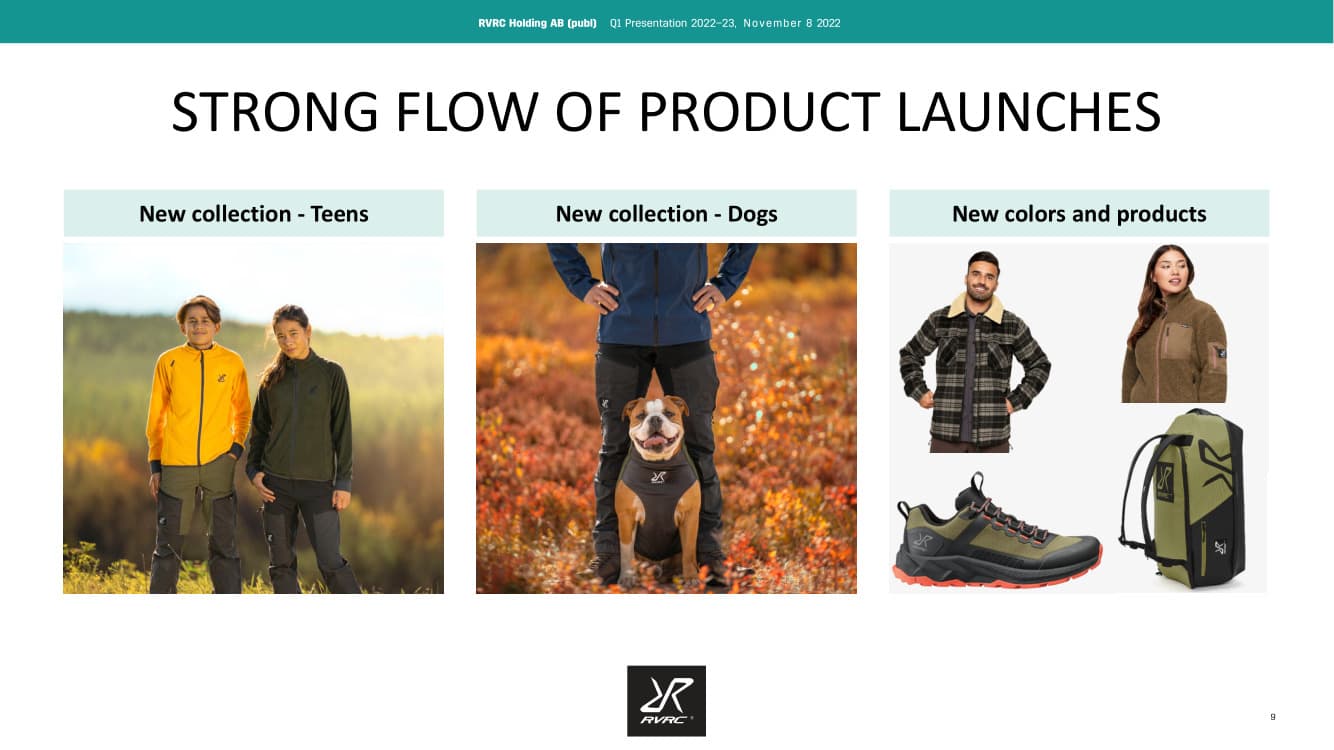
Baseret på antallet af anmeldelser er ungdomskollektionen ikke lettet, som jeg havde forestillet mig. Til gengæld er man endnu ikke klar til at spare på hundebeklædning, og disse er blevet anmeldt i et forrygende tempo. Forhåbentlig ryger der også andet i kundernes indkøbskurv, da disse fleece-trøjer til kæledyr trods alt er ret billige.
Nu står vi over for et rigtig stærkt kvartal, og det er naturligvis opmuntrende, at salget er gået godt i oktober. Måske kan Centraleuropa fortsætte med at trække læsset, så der skabes vækst. Nordens betydning er allerede mindre. Der er en lille frygt for, at det svage salg i Norden ikke kun skyldes faldende købekraft, men også at brandet er ved at være udbrændt.
Jeg sidder tilbage med lidt blandede følelser omkring dette, her er mine egne overvejelser:
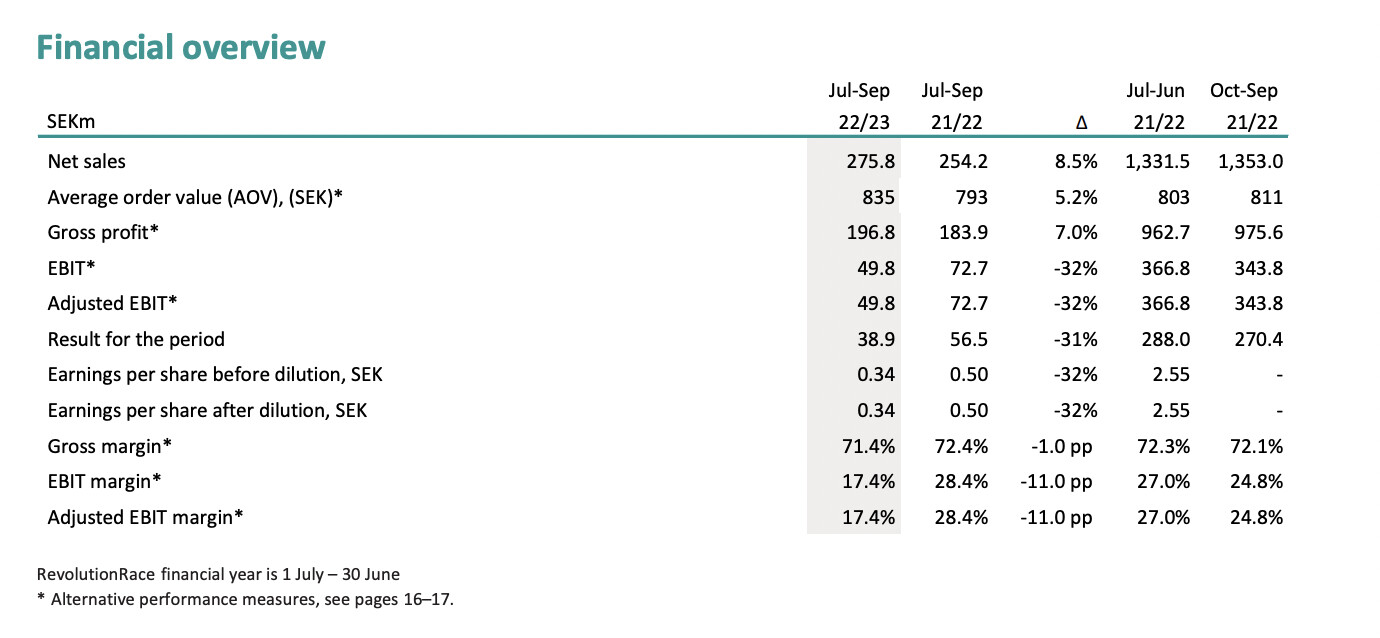
På den ene side steg salget i forhold til sidste år, og flot nok steg den gennemsnitlige ordrestørrelse også en smule (+5 %), men samtidig faldt EBIT dog ret drastisk. Det er også et plus, at salget i DACH og resten af verden voksede.
Ærgerligt med det skuffende salg i Norden (Nordics).
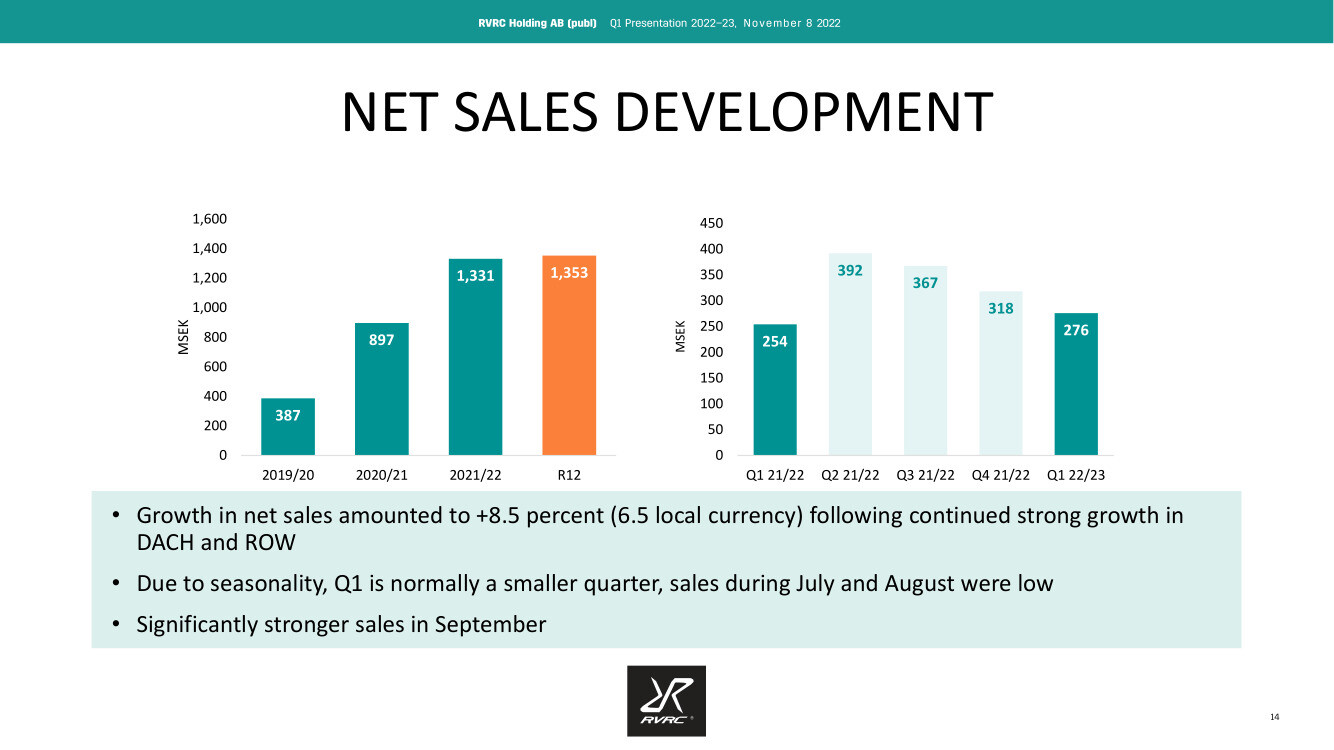
Virksomheden har endnu ikke meget historik, så salgets sæsonvariation er svær at vurdere; nu er salget (og EBIT) faldet fire kvartaler i træk, selvom salget steg sammenlignet med samme periode sidste år.
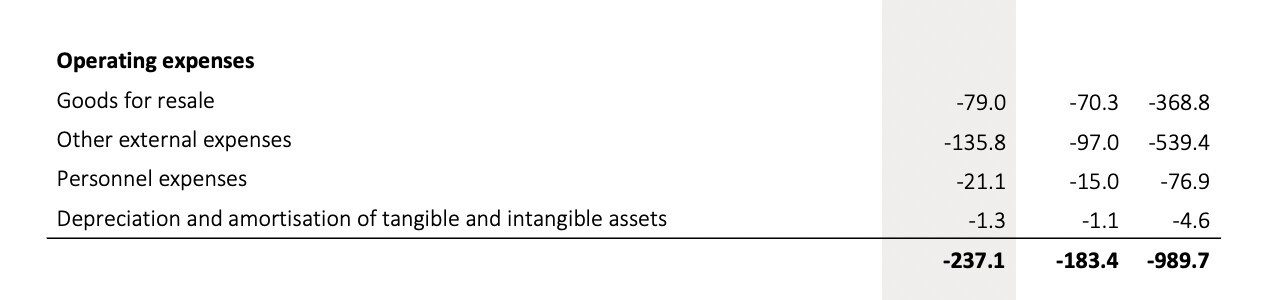
Selvfølgelig er medarbejderstaben også blevet øget med omkring 30 % i forhold til sidste år (personaleomkostningerne steg dog ikke voldsomt), og stigningen i logistikomkostninger har formentlig også tæret på resultatet, men alt i alt er omkostningerne steget mest i kategorien “other external expenses”. Dette inkluderer sandsynligvis logistikomkostningerne, men måske falder markedsføring også herunder, så der er måske blevet investeret lidt for meget i forhold til, hvad det har givet af afkast.
Der blev vist ikke nævnt rabatter direkte, men baseret på den tidligere diskussion osv. er de nok blevet brugt lidt for aggressivt.
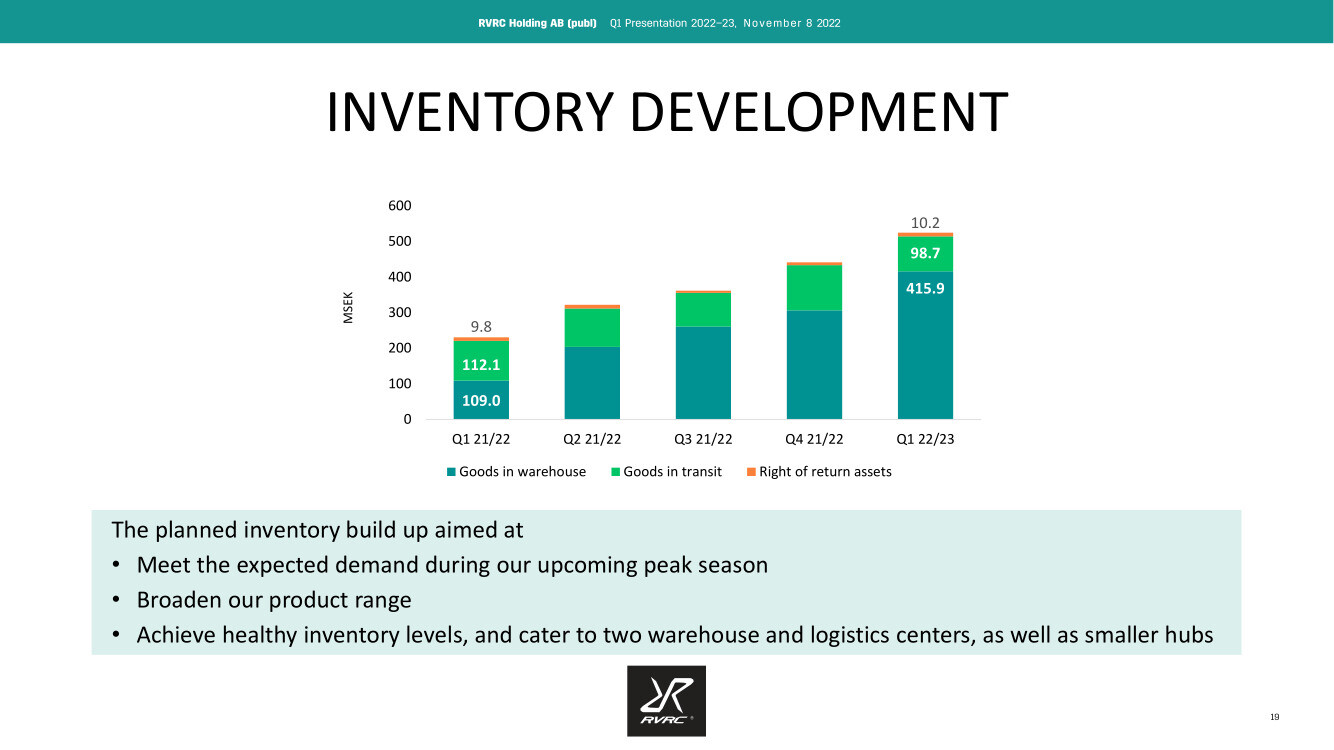
Det blev selvfølgelig kommenteret, at det går mod det bedre, og at varelageret er blevet øget. Det bliver spændende at se, hvordan det skrider frem, men det bliver interessant at se markedsreaktionen i dag.
Likviditetsbeholdningen er også svundet ind i et ret hurtigt tempo over året, med omkring 50 %! Størstedelen af dette er dog sandsynligvis bundet i varelageret, og der er aftalt rigelige kreditfaciliteter med bankerne, så situationen er endnu ikke katastrofal, men man skal alligevel holde øje med det.
Udpluk fra side 6 i rapporten (min fremhævning):
Finansiel stilling
Nettogælden udgjorde 24,9 (-47,4) mio. SEK, hovedsageligt drevet af pengestrømme fra finansieringsaktiviteter. Likvide beholdninger udgjorde 142,1 (281,7) mio. SEK. Den rentebærende gæld på 167,0 (234,3) består af leasingforpligtelser på 7,7 (5,8) mio. SEK og gæld til kreditinstitutter på 159,3 (228,5) mio. SEK i form af en udnyttet kassekredit, som ligger inden for rammerne af koncernens kreditfacilitet. Koncernens samlede kreditfacilitet udgør ca. 600 mio. SEK.
Konferencekaldet overbeviste investorerne ret godt, og morgenens friske rutschetur er fladet ud til en let medvind. I kaldet blev der også svaret godt på de ting, som @PeeJii bragte på banen. Der blev også forsikret kraftigt om, at efter en tam sommer har udviklingen været “more in line” fra september og frem, både hvad angår lønsomhed og salg.
Kvaliteten af kaldene er forbedret markant, men der er stadig plads til forbedring hos Flik.
November og december er vist RevolutionRaces bedste salgsmåneder. Forhåbentlig bliver reklamerne målrettet korrekt nu, og forbrugerne har tilstrækkelig tro på deres egen økonomi.
Philipp Lahm som en synlig reklamefigur mod det tyske marked. Jeg ved ikke, hvordan hans image har været efter karrieren? Er han for eksempel friluftsinteresseret?
Ved et hurtigt blik ser resultatet ud til at være svækket en smule, og kassebeholdningen er ved at være lav, da der er en del varer på lager. Forholdet mellem kortfristet gæld og aktiver er lidt bekymrende (Aktiver ca. 130M og gæld 314M). Som udgangspunkt er sportstøjsbranchen ikke nogen guldmine på lang sigt, da den binder relativt meget kapital i lageret, og der ofte ender med at ligge produkter fra den foregående sæson på lageret, som så skal sælges med rabat. Mine egne erfaringer er selvfølgelig primært fra detailleddet og ikke så meget fra tøjproducenter/mærkeejere.
Jeg har den erfaring med virksomheden, at vi bestilte et par bukser til min kone og ældste datter. De røg dog alle retur, da pasformen var lidt mærkelig.
Med et resultatniveau på 2 SEK/aktie ville P/E ligge omkring 16, så den er ikke specielt dyr, hvis de fortsætter væksten og formår at fastholde/forbedre deres avancer.
Der er strømmet pænt med penge ind i kassen i det forgangne kvartal, og lagerniveauerne er blevet bragt ned. Kassebeholdningen blev reduceret af udbetalte udbytter og skatter. Salgsvæksten var god, men lønsomheden blev svækket. Der er blevet satset mere på markedsføring end tidligere for at øge salget, men tilsyneladende er træfsikkerheden i den salgsfremmende markedsføring forbedret siden sensommerkvartalet, og handlen er gået godt. Den administrerende direktør fremhævede, at salget især var steget i Østrig, Schweiz, Holland, Danmark og Polen. Ganske gode markeder at vokse på. Andelen af brand-marketing er vokset i forhold til tidligere.
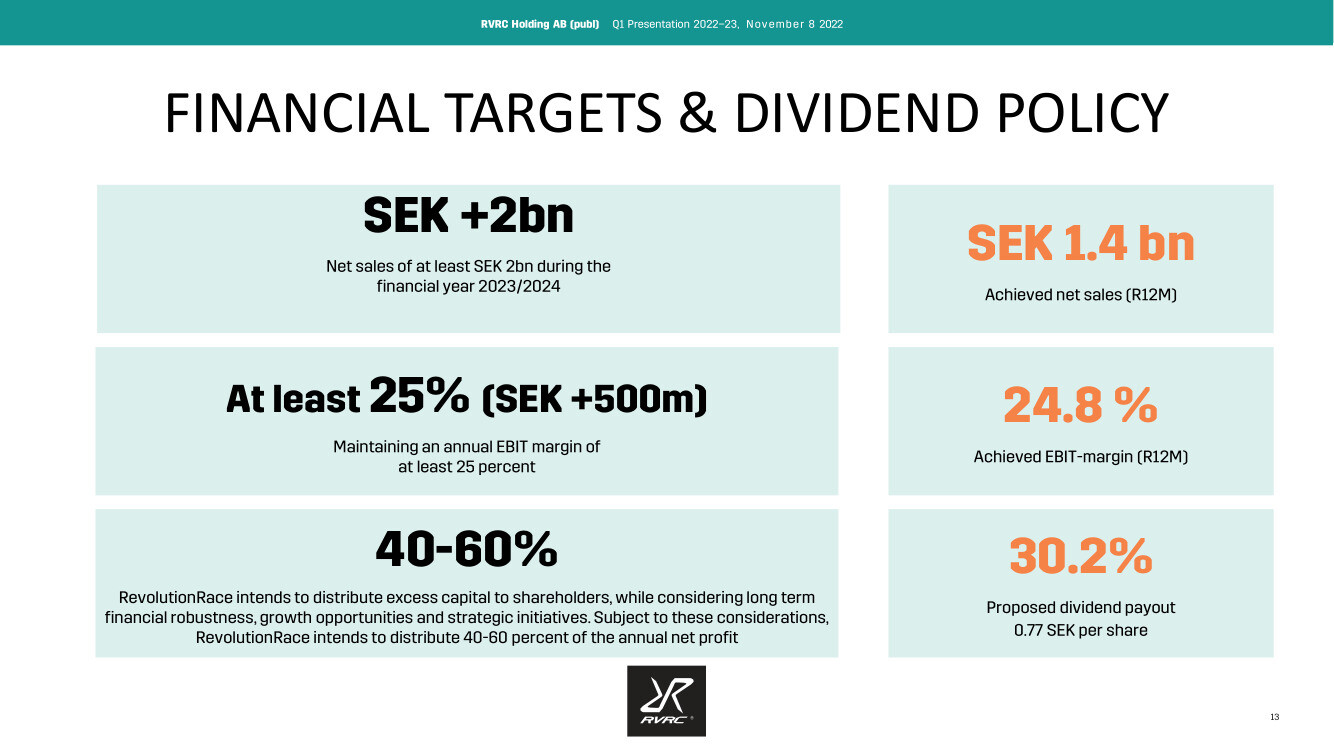
RR udbetaler i overensstemmelse med sin strategi 40-60 procent af overskuddet i udbytte, hvilket er en flot andel for et vækstselskab. Lagerstyring er sikkert en følsom balancegang, når der er mange varer til salg; de ganges først med køn, derefter forskellige størrelser, forskellige farver og dertil tre forskellige lagre, så der vil uundgåeligt ligge meget i balancen. Situationen i outletten ser ved første øjekast lidt slem ud med en aktionærs øjne, men når man sorterer efter udstyr, der passer til en selv, er der ikke meget tilbage. https://www.revolutionrace.fi/campaigns/40-selected-items
Selskabet meddelte, at dette års salg er startet med fladere vækstrater end i det foregående kvartal, men man er godt på vej mod målet for regnskabsåret 1.7.23 – 30.6.24, som er en omsætning på 2 mia. kroner. De rullende 12 måneder ligger nu på 1,47 milliarder. Der er dog fortsat udsigt til markedsturbulens fremover. Rentabilitetsmålet kan vise sig at være et mere udfordrende mål, selvom man allerede har været over det. Især hvis man bevæger sig mod stifteren Pernillas vision, og RevolutionRace kravler mod en eksportsucces på linje med H&M, Ikea, Volvo og Spotify. Der er stadig lang vej til disse peers.
Hejsa, og hilsner fra Stockholm ! Jeg kan på ingen måde love det 100%, men jeg har måske mulighed for et hurtigt interview med RR’s CEO i morgen.
Hvis det bliver til noget (please do not shoot me, if not.. ): er der nogle ønsker: hvad skal jeg spørge om ?
Wow, det ville være en fantastisk nyhed, hvis det lykkes! Jeg ville i hvert fald være interesseret i at høre, hvordan RR i den nuværende ændrede markedssituation forventer at nå sine ambitiøse vækstmål. Vil vi se lanceringer af nye produktkategorier eller nye webshops (lande)?
Revolution har 500.000 følgere på Instagram og et enormt antal produktanmeldelser på deres hjemmeside. RR har i mange sammenhænge fremhævet vigtigheden af influencer-marketing, men er allerede selv en betydelig influencer. Har RR overvejet at udnytte sit community, for eksempel med en tjeneste, hvor fællesskabet kunne anbefale gode udflugtsmål til hinanden eller på anden måde dele tips til friluftslivet?
@Isa_Hudd i forbindelse med den seneste offentliggørelse lagde jeg mærke til, at der begynder at være lidt knapt med kontanter i kassen. Det afhænger naturligvis en del af de tal, der bliver offentliggjort, hvor vi står nu, men jeg vil meget gerne høre nogle tanker om, hvordan ledelsen ser på kassebeholdningens tilstrækkelighed.



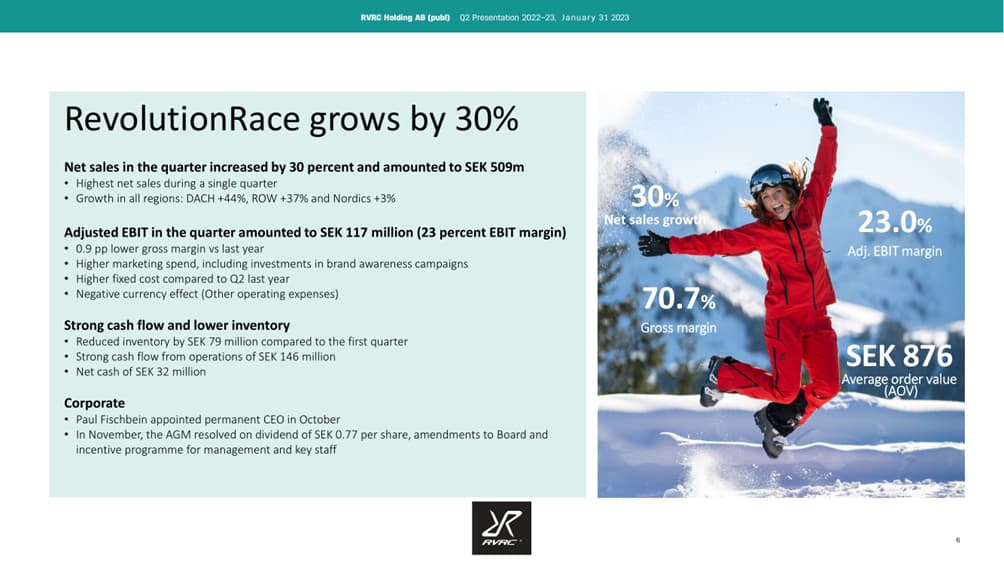

 Det er værd at læse igennem, hvis virksomheden interesserer dig.
 ): er der nogle ønsker: hvad skal jeg spørge om