Meddelande från Revenio angående företrädesemission:
- Teckningskurs 6,19 €
- 1 teckningsrätt per 1 aktie och med 9 teckningsrätter får man teckna 4 aktier
Meddelande från Revenio angående företrädesemission:
Så är detta en bra eller dålig sak?
Varför genomförs emissionen, behöver bolaget verkligen den där finansieringen på 80 miljoner euro?
Lönar det sig att teckna 
Rättelseemissionveteraner: Om jag i det här läget skulle vilja dubbla min Revenio-position, är det mest sannolikt att detta blir billigare genom att dammsuga upp fler teckningsrätter (tillräckligt många för att det totalt ska räcka till att dubbla positionen) eller genom att idag köpa aktier direkt från börsen i en sådan omfattning att teckningsrätterna som följer med dessa totalt räcker till att dubbla positionen?
Eller är detta i praktiken oftast ren baksida på myntet (kolingen), är båda sätten teoretiskt sett lika dyra?
Eller tja, egentligen kommer jag inte att göra något annat än att utnyttja de teckningsrätter som hör till mitt nuvarande innehav och efter det inta en bra bevakningsposition och fylla på direkt från börsen med tiden. På riktigt lång sikt intresserar casset fortfarande, men aktiens vikt i den egna portföljen har bara sjunkit till att bli ganska liten och även på grund av detta skulle det vara intressant att öka innehavet.
Visionix-affären finansierades delvis med en tillfällig bryggfinansiering på 80 miljoner, som det redan i samband med affären informerades om skulle betalas tillbaka genom en företrädesemission av samma storlek.
Typiskt sett uppstår “prissättningsfel” vid företrädesemissioner, det vill säga att teckningsrätterna antingen säljs för billigt (eller dyrt) i förhållande till den ursprungliga aktien, eller så säljs de tillfälliga aktierna till ett annat pris än de ursprungliga aktierna. Och när man löser in teckningsrätter lönar det sig ofta att även anmäla sig som intresserad av att frivilligt teckna aktier som blivit tecknade. Sådana lämnas typiskt sett alltid till en viss del otecknade, och aktier för 6,19 euro duger åtminstone för mig
En veteran vågar jag inte kalla mig själv, men för egen del har det regelbundet varit:
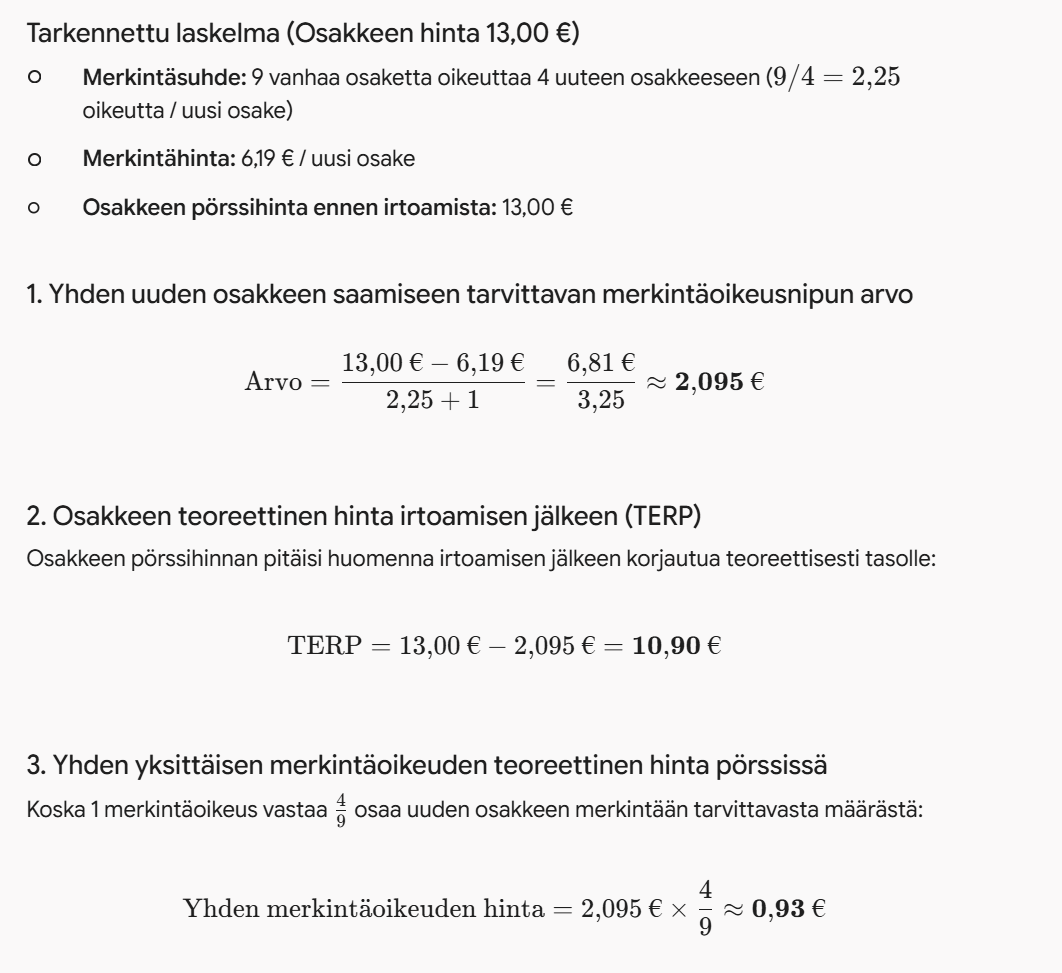
Här är ett teoretiskt pris för teckningsrätten och aktiekursen imorgon, beräknat med hjälp av AI. Är det rätt uträknat?
Får se hur det går.
Själv har jag tänkt att teckna aktier för en stor del av de teckningsrätter jag får, och kanske köpa till fler teckningsrätter om priset sjunker mycket under det teoretiska priset.
Där används teckningsrelationen två gånger.
[quote="Sergio, post:3002, topic:1256"]\nÄr det rätt räknat?\n\n[/quote]\n\nDet är det inte.\n\n[quote="Sfinski, post:3003, topic:1256, full:true"]\nDär används teckningsförhållandet två gånger.\n\n[/quote]\n\nHär är förklaringen. Det där med ungefär 2,1 är det rätta priset. Man kan också räkna baklänges för att kontrollera, det vill säga 9x2,095+4x6,19 = 43,615 och på så sätt får man 4 aktier, vilket blir 10,9 per aktie.
Inte det heller är rätt. Jag löste detta, men jag tänker inte spoila mer nu. Var och en kan prova att räkna själv. Man borde dock hamna på 13 € i kontrollräkningen. Emissionen tillför dock Revioons kassa lite mer pengar tillfälligt.
Min egen intelligens räcker tyvärr inte till. Jag testade med två andra AI-verktyg. De kom fram till olika resultat gällande teckningsrättens värde.
Beräkning (9 gamla + 4 nya):
Är detta rätt uträknat?
[quote="Blackparta, post:3005, topic:1256"]\nJag löste detta, men jag tänker inte spoila mer nu. Var och en kan prova att räkna på det själv. Man borde dock hamna på 13 € i kontrollberäkningen. Emissionen tillför dock tillfälligt mer pengar till Revinios kassa.\n\nEdit: Jag rekommenderar att man använder riktig intelligens i stället för artificiell.\n\n[/quote]\n\nOkej – det här mästerverket hade ju visserligen varit trevligt att få se. Men så värdefulla beräkningar är det väl klokast att hålla för sig själv.\n\nOm antalet Revenio-aktier dags dato är 29 166 913 st och aktiekursen 13 euro, så är marknadsvärdet 379,3 milj. och i Q2-rapporten var nettoskulden 237,9, vilket ger ett EV på 617,1 miljoner. Emissionen minskar nettoskulden med 80 miljoner, så nettoskulden efter emissionen i ett vakuum skulle vara 157,9 euro [anm. miljoner]. Följaktligen med ett EV på 617,1 blir marknadsvärdet 459,2 och när antalet aktier efter emissionen är 42 096 274 så blir priset per aktie lustigt nog just de där 10,9 euro.
Du är nog lite skickligare ändå. Uträkningen ser fullkomligt rimlig ut. Man borde inte göra någonting efter tuppluren när man är helt komatose.
Aktiekursen 13 idag, imorgon i teorin 10,9. Differensen 2,1. 4 teckningsrätter per 9 aktier. 4/9 teckningsrätter per aktie. Teckningsrätten 2,1 x 4/9, det vill säga 0,93 som AI-beräkningen visade. För tillfället av denna åsikt.
Det här priset på 0,93 euro för teckningsrätten skulle innebära att det per aktie skulle kosta 8,28 euro att köpa teckningsrätter och teckna aktier. (9x0,93+4x6,19)/4=8,28
Det är förstås också ett möjligt pris om marknaden anser att bolagets värde har sjunkit dit. I förhållande till det nuvarande EV:t (företagsvärdet) är dock 0,93 euro ett för lågt pris för teckningsrätten.
När jag pressade den ordentligt erkände Gemini till slut sitt misstag och kom fram till samma resultat, 2,15, som alla andra.
Om man investerar i teckningsrätten till ett pris av 2,0925, blir aktiekursen 10,9. Vilket känns rimligt,
det lönar sig att komma ihåg att man väldigt sällan når det beräknade värdet i emissioner, och väldigt ofta smälter teckningsrättens värde bort när alla inte är beredda att realisera annan egendom, eller när det inte ens finns någon. Då säljer man förstås den där teckningsrätten. Nå, det får vi ju se snart.
min egen bedömning är att aktien är under 8–10 euro när emissionen avslutas. Imorgon kring tian.
Bra uträkning! Jag vill bara hävda att antalet aktier per dags dato är 29 166 913 st. Det antal du använde är antalet aktier före den riktade emissionen till säljarna i samband med affären.
Om man ska tro Nordnets handelsapplikation är 26 681 den rätta siffran,
Om man ska tro dig är 29,167 milj. st. den rätta siffran. Och det hävdar även Revenios webbplats.
Tydligen är Nordnets courtage för oss finländare så underdimensionerat att bolaget inte hinner uppdatera informationen varje kvartal…
Tack!
Japp – sånt händer i finare kretsar än Nordnet, eftersom även Factset fortfarande är helt ute och cyklar i ämnet.
Det stämmer att det i samband med affären emitterades 2 485 797 aktier och säljarna tecknade dem till a 22,4 euro per aktie.
Edit. Och för att förtydliga betalades det priset på 22,4 euro per aktie med Visionix-aktier och inte med kontanter.