EPS negativ overraskelse, jeg må hellere få beregnet en form for bro fra EBITDA til EPS, når jeg lige får tid. 2026 EBITDA er stadig stigende, og ordrebogen er tilsyneladende god. Lad os afvente udviklingen; under alle omstændigheder er 2025 betydeligt bedre, end Reka Kumi har præsteret historisk. Især var EBITDA i 2025, så vidt jeg forstår, den højeste nogensinde og stiger i 2026.
1 Synes om
Og når man renser tallene for nettokassen, står man tilbage med en P/E på 5 for sidste år. Og indtjeningstilvækst i prognoserne.
2 Synes om
Det irriterer mig lidt, at Markku Rentto sidder på den pengebunke og ikke sætter den i arbejde. Jeg faldt også i og købte i sin tid på grund af det gode udbytte, men nu må man vel eje den til verdens ende med et tab på 50 %.
1 Synes om
Det ville have været rart at få mere information om kapitalallokeringen igen. Jeg tror, at der løbende kigges efter opkøb udover de investeringer, der er foretaget i produktionen. Forhåbentlig findes der noget godt til en fornuftig pris.. ellers ser jeg gerne den overskydende likviditet fra balancen i ejernes lommer, tak. Denne uklarhed er nok det, der driver aktiekursen mest, i hvert fald på kort sigt.
Hvis EV nu er ca. 6 mio. € (mcap ca. 26 mio. og kontanter minus rentebærende gæld ca. 20 mio.), EBITDA 2,5 mio. € og EBIT 1,157 mio. €, så
EV/EBITDA = ca. 2,4
EV/EBIT = ca. 5,19
Yes, but: P/E er faktisk godt 22. Kapitalen arbejder ikke rigtig her.
Giver Reka nogen vejledning om, hvor meget kontantbeholdningen forrenter sig? Eller står den bare til nulrente på kontoen?
For mig er det helt fint, at de sidder på en bunke penge, i princippet kontantbeholdning + billig forretning. Jeg er dog lidt betænkelig ved, hvad de mon kunne finde på at købe.
Ved udgangen af 2025 udgjorde koncernens likvide midler og andre finansielle aktiver 30,0 millioner euro (31.12.2024: 26,4 millioner euro). Koncernens øvrige finansielle aktiver er hovedsageligt placeret i lavrisikoinvesteringer.
Den slags står der lige på første side af årsregnskabet. Finansielle indtægter er bogført til 1,468 mio. € i år, men de kan i teorien delvist stamme fra noget andet, som jeg ikke har bemærket.
Jo, jeg mente snarere, om de har kommenteret på, om pengebunken giver X % om året. Når man tænker over det, bør alle finansielle indtægter i sådan en virksomhed jo i princippet komme fra kontantbeholdningen.
1 Synes om
Ja. Jeg tror ikke på, at firmaet kan fås til at vokse kun med gummiknopper. Fabrikken i Aura er også fra 70’erne. Nu en smule istandsat. Gamle maskiner står ubenyttede hen. Man burde finde på noget mere produktivt.
Det er selvfølgelig lidt at plukke rosinerne ud af kagen, hvis man fjerner nettokassen fra virksomhedsværdien, men ikke fjerner de finansielle indtægter fra nettokassen i resultatet 
8 Synes om
Min egen overvågning af Reka er skudt i gang. Den operationelle forretning ser ud til at køre jævnt dårligt, men den balancebaserede værdiansættelse virker ret interessant.
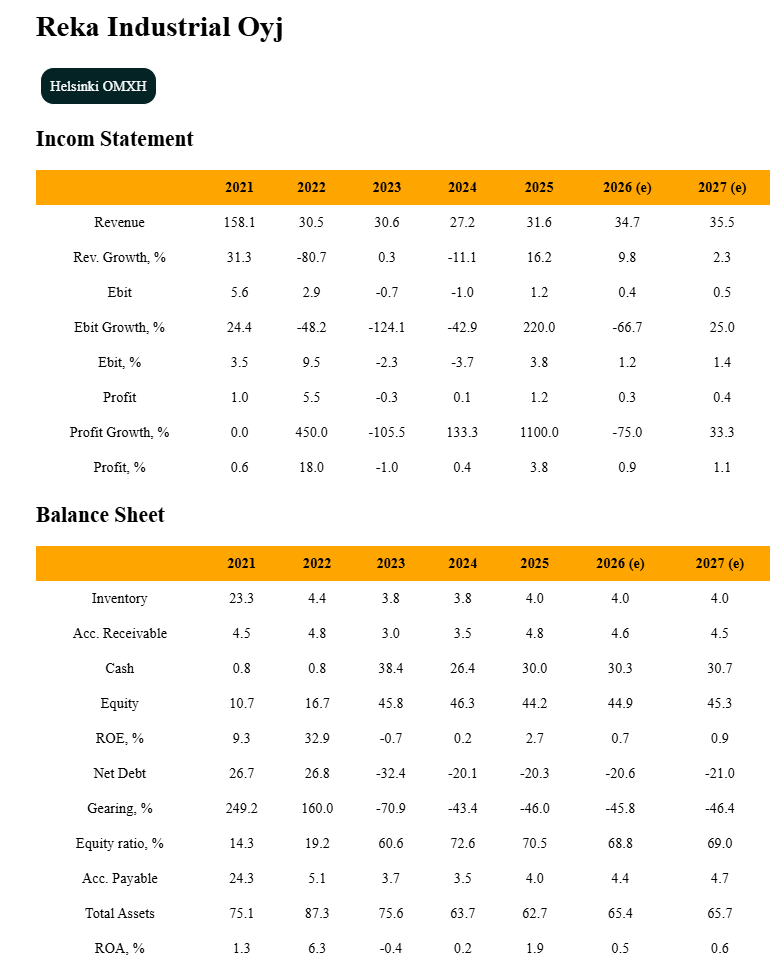
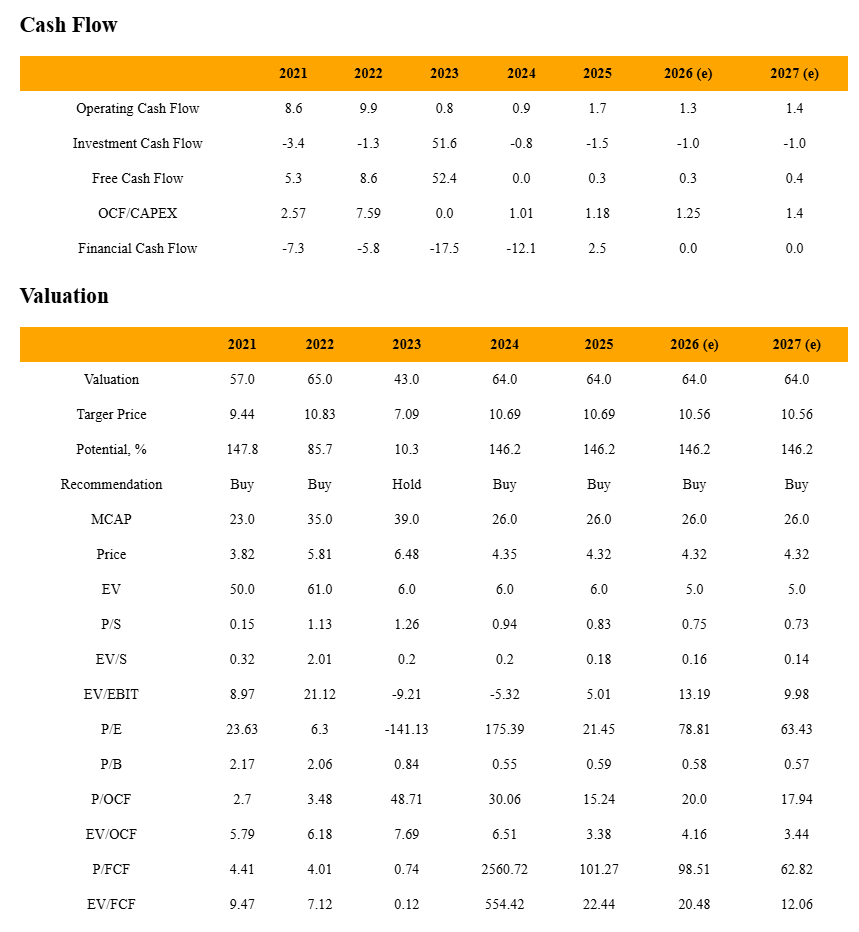
Der findes en nettokasse på ca. 20 millioner og ca. 30 millioner på bankkontoen, hvilket kunne påvirke det nuværende kursniveau betydeligt. Tilbagekøb af egne aktier ville gøre godt for kursudviklingen. Markedsværdien er kun 26 millioner, og værdiansættelsen med en P/B-værdi på ca. 0,6 føles ret lav. Det kan selvfølgelig være, at den operationelle forretning rent resultatmæssigt aldrig bevæger sig i en bedre retning, og pengene bare bliver stående og samler støv på kontoen. EV/EBIT 10-13 ser dog ret attraktiv ud for de kommende år. Reka får en Køb-anbefaling med et kursmål på 10,56 euro. Reka Industrial Oyj - Financial Summary and Valuation
12 Synes om
Hvor forsvinder to tredjedele af driftsresultatet og tre fjerdedele af nettoresultatet hen med en guidance om voksende EBITDA?
1 Synes om
Prognoserne er baseret 100 % på matematiske modeller. Guidance eller andre historier har ingen indflydelse på prognoserne. Man kan dog til en vis grad påvirke prognoserne ved at vælge en anden model. Udviklingen i Rekas driftsresultat virker ikke særlig forudsigelig, hvilket sandsynligvis afspejles i prognoserne. Måske forsvinder lønsomheden i etableringen af det ukrainske datterselskab.
3 Synes om
Gode overvejelser her! Jeg sad i moderselskabets bestyrelse i mange år. Nu har jeg ikke været involveret på nogen måde i et par år. Selskabets situation ser ud til at være stabiliseret, og den seneste kommunikation er meget klar. Der søges vækst inden for gummi og anvendelse af kapitalen. Situationen vil forløse sig med tiden. Aktien er let tilgængelig, og jeg er gået ind med en rimelig position. #V
9 Synes om
Du kender vist selskabet og hovedaktionæren ret godt. Har du nogen bud på, hvad den kassebeholdning skal bruges til, og inden for hvilken tidshorisont? Jeg leder ikke efter et præcist mål, men bare en form for retning?
3 Synes om
Jeg gætter eller spekulerer ikke, men efter min mening siger virksomhedens meddelelse det helt tydeligt: ”Reka Industrial sigter med sin strategi mod at øge aktionærværdien gennem virksomhedstransaktioner. Bag dette ligger en stærk ekspertise inden for industriel produktion og internationale aktiviteter, som suppleres af vores iværksætterorienterede måde at drive virksomhed på. På baggrund af disse styrker identificerer og evaluerer vi nye muligheder samt udvikler vores aktiviteter yderligere.”
5 Synes om
Rimelig vækst i omsætningen i 1. kvartal. Ifølge kommentarerne steg volumenerne, hvilket betyder, at det ikke kun skyldes prisstigninger.
Usikkerhed er blevet fremhævet, hvilket var forventeligt givet branchen og råmaterialerne.
Januar-marts 2026
- Gummisegmentets omsætning var 8,5 (7,9) millioner euro
- Gummisegmentets EBITDA var 0,9 (0,9) millioner euro
- Koncernens omsætning var 8,5 (7,9) millioner euro
- Koncernens EBITDA var 0,6 (0,5) millioner euro
- Koncernens driftsresultat (EBIT) var 0,3 (0,1) millioner euro
- Koncernens resultat for perioden var -0,1 (0,2) millioner euro
- Koncernens likvide midler og andre finansielle aktiver udgjorde i alt 29,4 millioner euro pr. 31.3.2026.
Projekterne i Ukraine skrider frem, et datterselskab er etableret, og der søges efter produktionsfaciliteter.
Der er lagt vægt på salgsindsats og dynamisk prissætning, hvilket er essentielt i det nuværende marked.
Der er efter min mening intet væsentligt nyt i forventningerne.
Udsigter for den nærmeste fremtid
Gummisegmentet fortsætter med at forbedre produktivitet og lønsomhed og skaber samtidig yderligere forudsætninger for fremtidig vækst. Investeringerne i langsigtet vækst fortsætter, understøttet af vores investeringer i produktionsteknologi med lavere emissioner og mindre ressourceforbrug.
EBITDA for 2026 forventes at blive bedre end året før.
Selskabet fortsætter med at afsøge muligheder for virksomhedstransaktioner (M&A).
Generalforsamlingens beslutninger ser ud til at være som forventet. Udbytte 0,09 €
Generalforsamlingen besluttede i overensstemmelse med bestyrelsens forslag, at der for regnskabsåret 2025 udbetales et udbytte på 0,09 euro pr. aktie. Udbyttet udbetales til aktionærer, der på afstemningsdagen for udbyttebetaling den 28.4.2026 er registreret i selskabets ejerbog ført af Euroclear Finland Oy. Generalforsamlingen besluttede i overensstemmelse med bestyrelsens forslag, at udbetalingsdatoen for udbyttet er den 6.5.2026.
6 Synes om
April-juni 2026
- Gummi-divisionens omsætning var 8,9 (8,4) millioner euro
- Gummi-divisionens EBITDA var 1,0 (1,1) millioner euro
- Koncernens omsætning var 8,9 (8,4) millioner euro
- Koncernens EBITDA var 0,8 (0,9) millioner euro
- Koncernens driftsresultat var 0,5 (0,6) millioner euro
Januar-juni 2026
- Gummi-divisionens omsætning var 17,5 (16,3) millioner euro
- Gummi-divisionens EBITDA var 1,9 (2,0) millioner euro
- Koncernens omsætning var 17,5 (16,3) millioner euro
- Koncernens EBITDA var 1,5 (1,4) millioner euro
- Koncernens driftsresultat var 0,8 (0,8) millioner euro
- Koncernens resultat for perioden var 0,6 (0,9) millioner euro
- Koncernens likvide midler og andre finansielle aktiver udgjorde i alt 29,5 millioner euro pr. 30.06.2026.
Stille og rolig deroute, der er ikke rigtig mere at tilføje 
Kassen er fuld, de burde gøre noget med den. Gummi-forretningen kører stabilt derudaf. Hvis industrien generelt begynder at få lidt mere fart på, så smitter det måske også af på Reka på sigt 
6 Synes om
“Ved udgangen af perioden udgjorde koncernens likvide beholdninger og øvrige finansielle aktiver i alt 29,5 millioner euro (30,0 millioner euro pr. 31.12.2025). De finansielle aktiver er hovedsageligt placeret i lavrisikoinvesteringer samt kortfristede indskud.”
Derudover har pengestrømmen fra driften været 1,2 mio. EUR i H1.
Der er foretaget en vis mængde investeringer, selvom CAPEX ikke er oplyst. Forhåbentlig øger de volumen og rentabilitet inden for gummi på en fornuftig måde. Kassebeholdningen er ineffektiv, og der er stadig ingen viden om, hvordan den skal bruges. De er gået glip af ganske betragtelige alternative afkast ved at lade kassen stå i årevis. Efter min mening er dette ikke bare bagklogskab.
10 Synes om
Auras gummifabrik skulle have været renoveret. Jeg var der for et par år siden. Gamle maskiner og faciliteter. Hele bestyrelsen trådte tilbage/blev afskediget for noget tid siden. Rentto var den eneste, der blev tilbage. Mon ikke der var uenighed om investeringen på 30 millioner. Jeg faldt også i og købte i jagten på et stort udbytte, og nu er jeg mere end 50 % i minus. Det er utroligt, at der bare ikke er noget at købe. Afkastet på kassebeholdningen er også elendigt.
3 Synes om
Jeg læste dette igennem med omtanke. Der var ret få negative overraskelser, selvom Q2-præstationen heller ikke ligefrem kan betegnes som fremragende.
Hvad angår fremtiden, var der dog en række positive punkter, som tilsyneladende vil realiseres i løbet af efteråret og drive vækst i både omsætning og indtjening:
- “Reka Kumi har overført stigninger i materialeomkostninger til salgspriserne på gummiprodukter i henhold til kundeaftaler, men det har endnu ikke været muligt at opdatere priserne for alle kunder, hvilket sker med forsinkelse. En stor del af stigningerne vil blive implementeret i løbet af andet halvår.” → en effekt, der forbedrer omsætningen og især indtjeningen
- “Den salgsorganisation, der blev styrket i løbet af sidste år, har fokuseret på aktiv kundetilgang, og arbejdet har allerede givet resultater, som vil kunne ses i omsætningen senere.” → Der er blevet søgt efter organisk vækst, og resultaterne er begyndt at vise sig. Gode nyheder, når produktionseffektiviteten samtidig er blevet forbedret.
- “I løbet af årets første del er der truffet beslutninger om flere investeringer for at øge produktionskapaciteten samt udvikle produktionsteknologien. Et datterselskab etableret i Ukraine har erhvervet produktionsfaciliteter i byen Novoselytsia, og målet er at starte produktionen af silikoneprodukter der efter de nødvendige ændringer i starten af 2027. Flytningen af silikoneproduktion fra Polen til Ukraine frigør tiltrængt plads til at øge produktionen af sorte slanger på fabrikken i Dopiewo, Polen. I juni blev det besluttet at købe to nye sprøjtestøbemaskiner til fabrikken i Aura og en ny flettemaskine til fabrikken i Dopiewo.” → På kort sigt er der ifølge balancen brugt et par millioner på investeringer, men disse har klare positive effekter på kapacitet og effektivitet. Det understøtter organisk vækst, og større investeringer, der støtter langsigtede afkast, er fornuftige, når der er rigeligt med kontanter, især hvis tilgangen af nye kunder og den voksende volumenudvikling fortsætter.
Samlet set en positiv rapport, hvis svage punkt er den langsomme implementering. EBITDA-guidancen blev fastholdt (vokser i forhold til året før), hvilket betyder fortsat forbedret indtjening i efteråret.
Naturligvis er den enorme kassebeholdning og afkastet heraf et stort spørgsmålstegn. Hvis der kunne findes en god løsning på det, kunne kursen begynde at bevæge sig mod nordøst. Hvis der ikke kan findes noget at købe op, kunne de eventuelt udbetale ekstra udbytte eller opkøbe egne aktier på børsen.
4 Synes om