Hvordan griber du selv analysen af virksomheden an, eller er du selv bruger af produktet? Jeg mener nemlig, at dette er en virksomhed, hvor det er næsten umuligt at få lavet nogen form for konkret og uvildig analyse, i hvert fald med mine egne undersøgelsesmetoder. Virksomhedens produkt er så nichepræget, at det ikke engang bliver diskuteret på deres eget debatforum. Så vidt jeg husker, var Qt også blevet udeladt fra den seneste Stack Overflow-udviklerundersøgelse.
Inderes-analytikeren virker også til at have stødt på dette problem på et tidspunkt, da vedkommende begrundede Qt’s konkurrenceevne med, at konkurrenterne ikke havde udgivet nye referencer.
Så gode råd modtages gerne til, hvordan en almindelig aktieplukker kan analysere denne virksomhed (udover blot at stole blindt på Varelius’ prognoser).
Almanakkas analyse, der primært fokuserede på at analysere opkøbet af IAR, var en ganske valid metode til at gribe virksomheden an på, og især til at validere ledelsens “say-do”-ratio.
Tilsvarende findes der ingen fornuftige målinger med søgeordene gcc, iar eller keil. Dette ses ved, at “embedded”-sektionen, hvor gcc får et par hits, toppes af rpi. Det er at sammenligne æbler og appelsiner.~~
“Security Assets fra IAR” Redmond, WA, USA og Uppsala, Sverige – 10. juli 2026 – Data I/O Corporation (NASDAQ: DAIO) og I.A.R. Systems AB (”IAR”) annoncerede i dag i fællesskab, at Data I/O har indgået en ikke-bindende hensigtserklæring (LOI) om at opkøbe IAR’s IP (intellektuelle ejendomsret) inden for sikkerhedssoftware til indlejrede systemer samt relaterede aktiver. De økonomiske vilkår for transaktionen og den forventede tidsplan blev ikke offentliggjort."
Omsætningen steg med 19,6 procent til 61,3 millioner euro (51,2 millioner euro). Valutakursernes påvirkning af sammenligningsperiodens omsætning var -0,6 millioner euro, og omsætningen voksede med 20,9 procent i sammenlignelige valutaer.
Den tilbagevendende omsætning (ARR) var i andet kvartal 160,4 millioner euro (155,9 millioner euro pr. 31. marts 2026), hvilket svarer til en vækst på 2,4 procent i sammenlignelige valutaer.
Driftsresultatet (EBITA) udgjorde 9,3 millioner euro (11,6 millioner euro), svarende til 15,1 procent (22,7 %) af omsætningen.
Driftsresultatet (EBIT) udgjorde 6,1 millioner euro (9,6 millioner euro), svarende til 9,9 procent (18,8 %) af omsætningen.
Resultat pr. aktie var 0,09 euro (0,27 euro).
Januar–juni 2026
Omsætningen steg med 15,8 procent til 114,0 millioner euro (98,5 millioner euro). Valutakursernes påvirkning af sammenligningsperiodens omsætning var -3,3 millioner euro, og omsætningen voksede med 19,8 procent i sammenlignelige valutaer.
Den tilbagevendende omsætning (ARR) var 160,4 millioner euro (119,9 millioner euro), hvilket var en vækst på 32,1 procent i forhold til situationen pr. 30. juni 2025 i sammenlignelige valutaer.
Driftsresultatet (EBITA) udgjorde 14,3 millioner euro (20,1 millioner euro), svarende til 12,6 procent (20,4 %) af omsætningen.
Driftsresultatet (EBIT) udgjorde 7,6 millioner euro (16,1 millioner euro), svarende til 6,6 procent (16,3 %) af omsætningen.
Guidance gentaget – der er et opadgående pres på estimaterne
Qt gentog sin guidance for 2026: mindst 10 % valutajusteret omsætningsvækst og en EBITA-margin på mindst 15 %. På H1-niveau voksede omsætningen allerede med næsten 20 % i sammenlignelige valutaer, så den nedre grænse for guidance virker meget opnåelig. At spareprogrammet får fuld effekt i H2 understøtter stigningen i marginen, og den stærke Q2-præstation skaber et opadgående pres på vores estimater for hele året.
Var det bunden? Omsætningen voksede støt. Det kræver et nærmere kig.
Nå, se der. Det er rart at se disse tal efter den lange stille periode. Det er også sjovt at bemærke, hvor stille gruppen er, når de ikke kan brokke sig over selskabet og dets ledelse for et dårligt resultat.
Det bliver også interessant at følge, hvad der kommer til at ske på short-fronten.
Dumt spørgsmål: omsætning på 60 mio., men ARR på 160 mio., altså højere end omsætningen. Måler de hele året, eller hvad forstår jeg ikke? Er det ikke ofte sådan, at f.eks. omsætningen er 100 mio., hvoraf 80 mio. er abonnementsbaseret fakturering?
Og omsætnings-/EBITA-overraskelser. Det er bestemt tilfredsstillende. Det er forbløffende, hvor godt short-institutionerne i det store hele formåede at dække deres positioner, selvom ikke alle ramte helt plet.
Jeg har selv QT i en chokerende overvægt; jeg tør knap nok sige det.
Jeg skimmede hurtigt rapporten igennem, og jeg faldt over punktet: “Qt havde dog en organisk vækst, eksklusive IAR’s omsætning, på X,X % i andet kvartal og X,X % i januar-juni, begge i sammenlignelige valutaer”. Ærgerligt, at tallene er udeladt, men ud fra formuleringen vil jeg konkludere, at der ikke var nævneværdig organisk vækst. Jeg håber, at de melder det ud i webcastet.
På overfladen et godt resultat på mange måder og en udvikling i den rigtige retning.
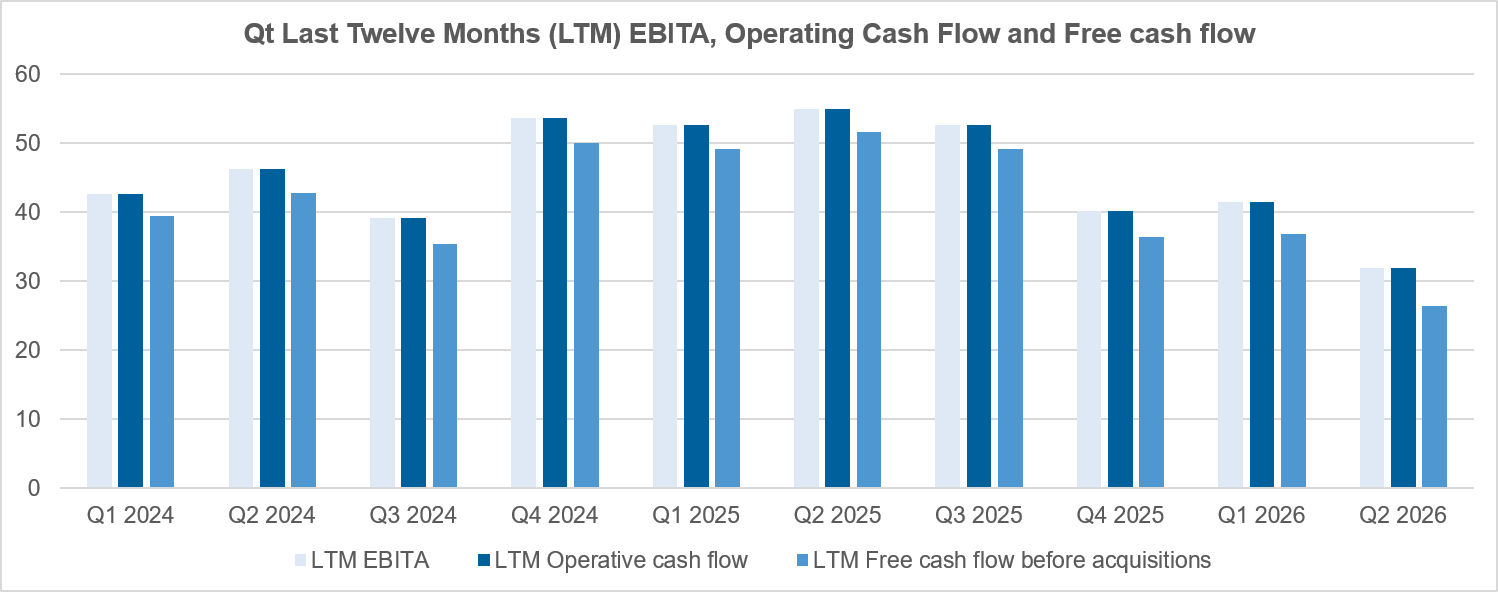
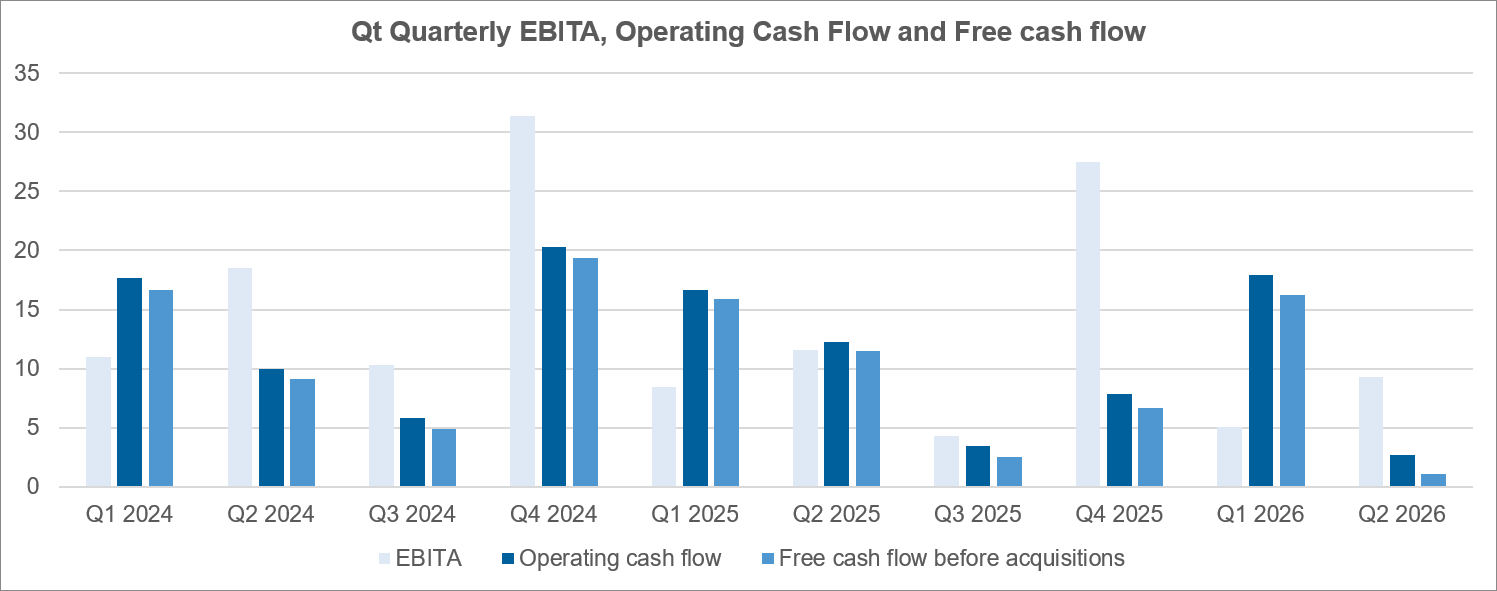
Den frie pengestrøm bør forbedres markant fra 2. halvår 2026 og frem. Det er også positivt, at gælden optaget i forbindelse med IAR-opkøbet blev nedbragt i løbet af 2. kvartal (15,0 mio.).
Graferne herunder hjælper med at illustrere, hvor vanskeligt det er at vurdere Qt’s resultat og pengestrøm alene på kvartalsbasis sammenlignet med 12 måneder.
Tro den, hvem der vil, men i det mindste er der noget at se frem til (tak @Marianne_Palmu for et godt spørgsmål)
" Så det potentielle marked er basically det dobbelte. Så det er den størrelse, jeg forestiller mig. Så hvis du lægger det hele sammen med den nuværende portefølje, bør man kunne opbygge en samlet forretning på 500 millioner EUR med en meget, meget profitabel drift."

 (tak