QPR’s Q3-tal var i overensstemmelse med vores forventninger, og resultatvendingen tog igen skridt fremad. Kvartalets pengestrøm var svag, og dermed forbliver selskabets balanceposition tilstrækkelig trods den rettede emission foretaget i 3. kvartal. Dette skyldtes dog timingfaktorer, og med de betydelige omkostningsbesparelser, der er foretaget, ser QPR’s pengestrømsprofil ud til at vende til positiv mod næste år med vores øgede resultatforventninger. Forandringsforhandlingerne indledt i konsulentforretningen afspejlede sig i vores sænkede omsætningsforventninger, da selskabet fokuserer tydeligere på at blive et rent softwareselskab. Med en trimmet omkostningsstruktur bør fortsættelsen af SaaS-væksten begynde at afspejle sig pænt i resultaterne i de kommende år, men den svage markedssituation holder usikkerheden høj i forhold til vækstens hældningskoefficient. Derfor afventer vi stadig ved aktiens nuværende værdiansættelse (2024e EV/S: 1,3x).
Her er også morgenkommentaren.
QPR’s Q3-tal var i overensstemmelse med vores forventninger, og resultatvendingen tog igen skridt fremad. Kvartalets pengestrøm var svag, og dermed forbliver selskabets balanceposition tilstrækkelig trods den rettede emission foretaget i 3. kvartal. Dette skyldtes dog timingfaktorer, og med de betydelige omkostningsbesparelser, der er foretaget, ser QPR’s pengestrømsprofil ud til at vende til positiv mod næste år med vores øgede resultatforventninger.
Strategiopdateringen lover en lidt lysere fremtid. Nedtrapningen af konsulentvirksomheden fortsætter og vil tydeligt kunne ses i omsætningen. Det vigtigste er dog, at forbedringen af lønsomheden fortsætter.
"I overensstemmelse med den præciserede strategi (2024–2027) fokuserer selskabet i sin forretning på international vækst i Digital Twin of an Organization (DTO)-udbuddet og de SaaS-løsninger til procesmining (process mining), der udgør kernen heri. Selskabets DTO-udbud omfatter desuden software udviklet til modellering samt styring og måling af organisationens strategiske performance.
Selskabets opdaterede finansielle mål for strategiperioden 2024–2027 er:
En gennemsnitlig årlig SaaS-vækst på tyve (20) procent,
og
Bæredygtigt driftsresultat.
Selskabets ledelse estimerer, at markedet for procesmining i 2022 udgjorde ca. 1,1 milliarder dollars. Ledelsen vurderer, at markedets gennemsnitlige årlige vækst fortsat vil være ca. 49 % og nå 28 milliarder dollars inden 2030. Efterspørgslen efter Digital Twin of an Organization-teknologi forventes at vokse i takt med udviklingen af markedet for procesmining. Ledelsen vurderer, at markedet for software til modellering og styring af organisationens strategi og performance udgør ca. 1,0 milliarder dollars. Markedet er ret modent, men fortsætter sin gennemsnitlige årlige vækst med en encifret procentsats."
Her er en opdateret selskabsrapport fra Atte og Roni.
QPR’s opdaterede finansielle mål og årets tredje ændringsforhandlinger vidner om en udfordrende markedssituation på kort sigt samt selskabets ønske om at bygge fremtidig vækst på et fundament af bæredygtig lønsomhed. Med betydelige omkostningsbesparelser bør selskabets lønsomhed ifølge vores opdaterede prognoser blive bæredygtigt positiv allerede næste år, mens SaaS-væksten fortsætter, men den betydeligt reducerede organisation i løbet af det seneste år vil uundgåeligt bremse udviklingen i den samlede omsætning. Hvis lønsomhedsvendingen lykkes, begynder værdiansættelsen af QPR-aktien at se ganske rimelig ud på indtjeningsmultipler på mellemlangt sigt, men en mere markant kursstigning vil efter vores vurdering kræve stærkere vækstudsigter end de nuværende.
For QPR forfalder en rate på 0,5m af et lån den 31.1.24, og derefter en tilsvarende rate også i årene 25 og 26. Det afdrag tærer en hel del på cash flowet, medmindre der opnås ny finansiering.
En nihilist kunne konstatere, at markedet for procesmining er delt, og at der søges ny vækst ved at hoppe på DTO-vognen. Når firmaets CTO besøger de store drenges “håndfægtnings-messer”, anskaffes der et eksemplar af den slags.
Efter min mening er sagens kerne den samme som før, nemlig at konkurrenter med bedre ressourcer kæmper om de samme kunder som QPR. Så vidt jeg forstår, har QPR været en aktiv aktør i projekter i den offentlige forvaltning, og til bureaukratiets krinkelkroge er DTO som koncept for tungt. De største modtagere af fordele kunne være procesindustrien og energisektoren.
Som jeg forstår det, kræver DTO også mere end blot software og implementering. Den indkøbende organisation bør også tilpasses til vedligeholdelse og udnyttelse af den digitale model.
Hvis det gøres som et klassisk projekt, bliver den digitale tvilling let blot et øjebliksbillede i et udstillingsvindue og endnu et af de koncepter, der falder på urealistiske forventninger om en sølvkugle, der løser alle problemer.
Enig i at procesmining er et virkelig konkurrencepræget område, og DTO kan være for ”utopisk”. Måske burde QPR fokusere på blot én (eller et par lignende) branche, f.eks. medicinalindustrien, hvor de, så vidt jeg forstår, har en god kunderelation. Og kun løse den branches problemer.
Enig. Et lille firma er ikke en troværdig “jack of all trades”. Og den i sig selv nødvendige reduktion af konsulentstaben gør ikke salget lettere. I mine øjne bliver “kurppa” trimmet til salg. Det er en anden sag, om der findes købere.
Det siger også en del, at der ikke har været købere i kø, selvom markedsværdien kun er 6 millioner euro. Med det ville man være på størrelse med en First North-virksomhed. I sin nuværende tilstand er børsen det helt forkerte sted for “kurppa”.
@Roni_Peuranheimo har skrevet en kommentar om resultatet af QPR’s omstruktureringsforhandlinger.
Som følge af forhandlingerne opsiger selskabet i alt ti ansættelsesforhold, mens de indledende vurderinger lød på, at forhandlingerne kunne have ført til ophør af op til 15 personers arbejdsopgaver.
Atte og Roni gav deres forhåndskommentarer, da QPR offentliggør sit Q4-resultat næste fredag.
QPR rapporterer sit Q4-resultat fredag den 16.2. kl. 9.00. Vi forventer, at selskabets samlede omsætning er faldet tydeligt i takt med den skrumpende konsulentforretning, men at SaaS-indtægterne, som er centrale i selskabets strategi, er fortsat med en vækst på 20 %. På trods af den faldende omsætning forventer vi, at betydelige besparelsestiltag har forbedret lønsomheden væsentligt i forhold til sammenligningsperioden, og at selskabet leverer et resultat omkring nul på driftsresultatniveau. Vi forventer, at QPR’s guidance vil varsle et tydeligt fald i omsætningen og en forbedret lønsomhed, hvilket afspejler fokus på softwareforretningen og de gennemførte effektiviseringstiltag.
QPR rapporterede i dag sin årsregnskabsmeddelelse. Hovedtallene lå lidt under Inderes’ estimater, men mest interessant var måske den stærke SaaS-vækst i 4. kvartal: 21 % og 36 % for hele året, og frem for alt var pengestrømmen endelig stærk, og bekymringerne om kapitaludvidelser ser ud til at forsvinde.
Guidance:
Understøttet af den nuværende kontraktbeholdning og den forventede vækst i SaaS (Software as a Service)-omsætningen forventer QPR, at SaaS-omsætningsvæksten vil være tocifret, og vurderer, at den samlede softwareomsætning vil vokse i 2024 (2023: 5.122 tusind euro).
Selskabet forventer, at driftsresultatet forbedres væsentligt i regnskabsåret 2024. Driftsresultatet i 2023 var -813 tusind euro.
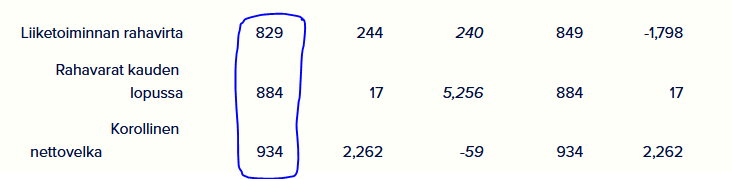
En ret væsentlig ændring er sket i aktiveringen af omkostninger på balancen. I resultatopgørelsen er effekten naturligvis negativ. Investeringernes pengestrøm i 2022 var -1355, sidste år -620 og i sidste kvartal kun -108.
Man må tage hatten af for QPR for den markante vending i lønsomheden, som selskabet har formået at gennemføre. Særligt set i forhold til størrelsen af selskabets forretning har ændringen været voldsom. I 2022 var der stadig godt 80 ansatte, og nu er organisationen skrumpet til omkring 30 personer. Man kan ikke blive ved med at forbedre resultatet gennem besparelser, og fremover er vækst på toplinjen afgørende for fremdriften i resultatvendingen.
Adm. dir. Heikki udstrålede allerede fredag en tydelig optimisme omkring salgsudsigterne, men kunderne er stadig forsigtige mange steder i det nuværende marked. Med den nuværende værdiansættelse er stemningen omkring aktien derfor stadig afventende. QPR’s lille størrelse gør situationen interessant i den forstand, at blot et par lidt større handler kunne give selskabets tal en tydelig vækst. Vi ser med interesse frem til at følge nyhederne fra salgsfronten og udviklingen af partnerkanalen i år.
Selvom QPR’s lønsomhedsvending er flot, er kovenanterne blevet brudt, og i øjeblikket sejler man på Nordeas goodwill. På den anden side har et softwarefirma stort set intet, der kan inddrives, så det er lettere at få en dispensation.
“I henhold til den oprindelige finansieringsaftale forfalder den første rate på 0,5 millioner euro den 31.1.2024. Herefter forfalder rater på 0,5 millioner euro årligt i januar 2025 og 2026. Lånets kovenanter er baseret på selskabets EBITDA og soliditetsgrad. Kovenanternes EBITDA testes hver sjette måned, og soliditetsgraden årligt baseret på situationen på årets sidste dag. Ved testen udført den 31.12.2023 lå EBITDA under den aftalte kovenantgrænse. Banken forpligtede sig i december 2023 til ikke at udnytte sin ret til at kræve lånene indfriet i henhold til finansieringsaftalen i tilfælde af et potentielt brud på koncernens EBITDA-kovenant baseret på årsregnskabet for 2023.”
Jeg tvivler selv på QPR, og hvordan de efter en så drastisk rekonstruktion nu skulle gå ud og erobre verden, når det ikke lykkedes tidligere med en større organisation, hvor de kun mødte skuffelser. Den endeløse stilstand i både forretningen og aktiekursen fortsætter sandsynligvis, eller også er virksomheden ved at blive gjort klar til salg, som det er blevet spekuleret på forummet.
Efter min mening er QPR en af de mest oplagte opkøbskandidater på Helsinki-børsen (Hesuli) lige nu, blandt andet på grund af det globale marked, udfasningen af konsulentvirksomheden og et tilsyneladende ganske konkurrencedygtigt produkt. @In_Der_Esche :s kommentar får mig til at tænke, da jeg ikke selv forstår QPR’s teknologi, eller hvordan Snowflake påvirker den. At dømme ud fra disse ældre kommentarer virker vægtningen af Snowflake i markedsføringen blot som tomme floskler? Har andre med bedre indsigt i branchen en holdning til denne fremhævelse af Snowflake eller QPR’s teknologi?
Mener du et muligt opkøbstilbud fra Snowflake? Jeg ser selv Snowflake “kun” som et maskinrum, hvor organisationens data dumpes. En slags datasky. Proceshåndtering er næppe deres kerneforretning. Snowflake er også Celonis’ teknologipartner, så QPR er ikke en 100% unik “snowflake” i den forstand (ja, jeg finder selv døren…).
Man skal dog huske på, at QPR’s markedsværdi kun er 7 mio. euro, og selskabet ville blot være en lille mundfuld for en større aktør, der ønsker at udvide på markedet. Præmien kunne også være meget høj (trecifret), hvilket ville få de nuværende “bagholder”-hovedaktionærer til at acceptere at realisere deres tab.
Selvom man ikke tidligere har formået at erobre verden, lykkes det måske nu med en mere fokuseret forretningsmodel. I interviewet blev der vist talt om den første samarbejdspartner, så mon ikke der er planer om flere partnere. Man skulle dog tro, at det er lettere at skalere en SaaS-forretning som denne globalt end andre typer forretning.
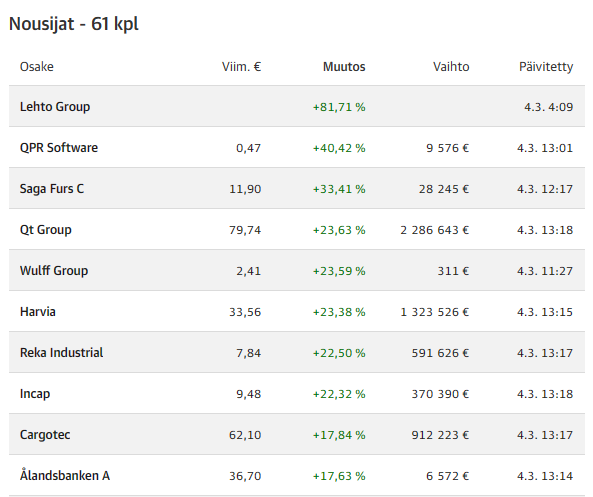
Jeg tror, at pengestrømmen i Q1 bliver god, når de betalinger, der forfaldt ved årsskiftet, modtages på kontoen. Likviditeten ser generelt markant bedre ud, end den har gjort i de seneste år. Aktiekursen ligger som nummer 2 på listen over årets højdespringere (Kauppalehti), hvilket ophøret af en stor sælgers frasalg helt sikkert har bidraget til.
Snowflake ser ud til primært at påvirke brugeroplevelsen gennem hastighed. Ulempen er tilsyneladende trægheden ved at foretage ændringer, da de skal implementeres i flere forskellige systemer.
Det vigtigste er dog, at selskabet har fået stabiliseret driften og vendt pengestrømmen, det vil sige stoppet det såkaldte dræn i bunden. Derfra er det et godt udgangspunkt at begynde at foretage målrettede investeringer med pengestrømmen.
Problemet er rigtignok, at potentialet ikke kan udfolde sig fuldt ud, da investeringskapitalen er begrænset. TAM (det potentielle marked) er dog så stort og voksende, at der helt sikkert er interesse for selskabet. I prisen skal man dog tage højde for de nødvendige markedsførings- og øvrige omkostninger for at skabe forudsætningerne for en kraftig vækst i salget. Jeg vil dog mene, at 1 - 1,5 € pr. aktie stadig kunne være en rentabel pris for en køber. Dette er altså en betragtning på mellemlangt sigt. Under de nuværende kortsigtede markedsforhold kan det føles som utopi, men det er det ikke nødvendigvis.
Snowflake-nativitet gavner primært det nordamerikanske marked, hvor der (endnu) ikke er en tilstedeværelse. I Europa har det formentlig endnu ikke fået sit gennembrud.
Der er naturligvis potentiale i det amerikanske marked, men go-to-market tager noget tid. Det afhænger i høj grad af, hvilke partnere man får.