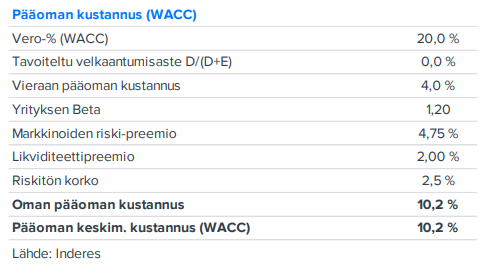
Der er indløbet en smutter i jeres analyse, @Atte_Riikola og @Roni_Peuranheimo, så vær venlig at rette den: Omkostningerne til fremmedkapital for QPR er kun 4,0 % i jeres analyse, selvom I har hævet for eksempel Harvias omkostninger til fremmedkapital fra 4,0 % → 5,0 %, LapWalls fra 3,0 % → 4,0 % og Martelas fra 5,0 % → 6,5 %. For Honkarakenne og Kesla er det tilsvarende tal stadig kun 3,5 %, for Aspocomp kun 4,0 % og for Valoe, der konkurrerer med QPR i gældsætning, 9,0 %. På hvilket grundlag fastsætter I omkostningerne til fremmedkapital for hver enkelt virksomhed?
Det er sandt, at QPR’s omkostninger til fremmedkapital er mere end de 4 %. Ved fastlæggelsen af kapitalomkostningerne er der dog antaget en gældsgrad på 0 %, hvilket betyder, at tallet for omkostninger til fremmedkapital ikke har nogen betydning for slutresultatet. QPR befinder sig i en turnaround-fase, og det er svært at sige, hvordan den normaliserede kapitalstruktur vil se ud på lang sigt. På nuværende tidspunkt er det lettere at se på helheden og antage, at WACC = omkostninger til egenkapital. Generelt kigger man hos Inderes mere på WACC-niveauet end på de enkelte underliggende parametre.
Du kan finde mere diskussion om disse emner relateret til afkastkravet bl.a. i denne tråd:
5 Synes om
Her er en frisk, omfattende rapport lavet af Atte og Roni. Ved at læse denne får man et godt indtryk af virksomheden. 
Det første år af QPR’s nye turnaround-rejse var bumpet, men under overfladen eksisterer det langsigtede potentiale relateret til virksomhedens procesminedrift-software (process mining) stadig. I år er udsigterne for nysalg dog forsigtige, hvilket de nye forandringsforhandlinger, der blev iværksat i maj, delvist vidner om. Samtidig holder virksomhedens stramme finansielle position råderummet for implementering af strategien begrænset. Derfor er risiko/afkast-forholdet i turnaround-casen efter vores mening endnu ikke tilstrækkeligt attraktivt ved den nuværende værdiansættelse (2023e EV/S 1,5x).
3 Synes om
Alokas var hurtig og nåede allerede at linke den opdaterede omfattende rapport her. For godt et år siden startede vi dækningen af QPR, og det første år af den nye strategiperiode bød på ærgerlige tilbageslag i form af projektudfordringer i Mellemøsten. Der er dog blevet arbejdet målrettet med korrigerende tiltag, og efter betydelige omkostningsbesparelser søges vendepunktet nu med en markant strammere omkostningsstruktur. Hvis der dermed skabes vækst, bør det hurtigt afspejle sig positivt på resultatopgørelsens bundlinje.
Da @Roni_Peuranheimo og jeg i forbindelse med opdateringen af rapporten talte med den nye administrerende direktør Heikki samt CFO Mervi, udstrålede de en stærk vilje til at få QPR tilbage på en lønsom vækststi. Der er stadig arbejde forude, men jeg krydser fingre for, at tingene begynder at vende til det bedre efter den udfordrende tid 
I starten af næste uge er det planen at gennemgå tankerne omkring den omfattende rapport i en video.
8 Synes om
Videoen fik samtidig noget nyt at tænke over fra resultaterne af dagens yt-…omstillingsforhandlinger. En væsentlig del af pressemeddelelsen herunder:
Som resultat af forhandlingerne opsiger selskabet højst syv (7) ansættelsesforhold og hjemsender midlertidigt højst 36 personer. Da forhandlingerne startede, vurderede selskabet, at tilpasningsforanstaltningerne ville føre til midlertidige hjemsendelser af personalet i maksimalt 90 dage og derudover ophør af højst ni (9) stillinger.
Den omfattende hjemsendelse tyder på, at salget er gået meget dårligt. Dette er ikke en overraskelse, i hvert fald ikke for det finske markeds vedkommende, da især den offentlige sektor efter mavefornemmelsen allerede bremser kraftigt op for indkøb. Den kommende regeringskoalition vil sandsynligvis beskære finansieringen til forskellige sektorer, og indkøb er typisk det første sted, der spares.
4 Synes om
Her er en video baseret på den omfattende rapport.
5 Synes om
Jeg kiggede på selskabets hjemmeside. Jeg indrømmer, at der stadig er meget at læse, selvom jeg har været aktionær siden april -23. En sektion på siden er Indholdshub: begivenheder, blogs og webinarer. Ikke ét eneste opslag i år på noget tidspunkt! Det nyeste er et blogindlæg fra 19.10.2022. Det giver godt nok et ret stagneret billede af virksomheden. Kunne en af årsagerne netop være omstruktureringsforhandlinger, hjemsendelser og den generelt svære situation?
Det er værd at besøge den engelsksprogede hjemmeside, hvor indholdet primært bliver produceret
3 Synes om
Her er @Atte_Riikola’s og @Roni_Peuranheimo’s kommentarer til QPR’s Q2-resultat.
QPR’s Q2-tal var i høj grad i overensstemmelse med vores forventninger. Det positive i rapporten var den fortsatte vækst i SaaS-indtægterne og genopretningen af indtjeningsniveauet på trods af faldende omsætning. Ellers er udsigterne for nysalg fortsat svage, da det svage økonomiske miljø skaber usikkerhed i kundernes beslutningstagning. QPR’s finansielle stilling er også meget stram, og soliditetsgraden faldt ved udgangen af Q2 til et niveau lige under nul. Derfor er behovet for en genopretning af balancen og den rettede emission planlagt til Q3 stort.
Atte Riikola talte med den administrerende direktør Heikki Veijola om blandt andet turnaroundet.
Emner:
00:00 Start
00:20 QPR Q2’23
01:50 SaaS
04:00 Lønsomhed
06:05 Mellemøsten
07:36 Rettet emission
08:41 Guidance
11:30 Nordamerikanske partnere
1 Synes om
@Atte_Riikola og @Roni_Peuranheimo har opdateret selskabsrapporten. 
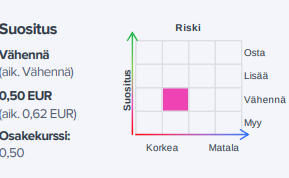
QPR’s Q2-tal var i høj grad i overensstemmelse med vores forventninger, og selskabets resultatvending skred godt frem i løbet af kvartalet. SaaS-væksten var på et forventet stærkt niveau, men udsigterne for nysalg er fortsat meget usikre i et svækket økonomisk miljø. Som afspejling heraf har vi revideret den ret stejle vækstkurve, vi har forudsagt for de kommende år, til at være mere forsigtig end tidligere. Samtidig er selskabets stramme finansielle stilling og den sandsynlige rettede emission i Q3 ikke særligt positive drivere for aktien på kort sigt. Derfor forbliver vi afventende over for aktien på trods af en relativt lav omsætningsbaseret værdiansættelse (2023e EV/S 1,3x).
EDIT:
Her er også morgenkommentaren:
1 Synes om
Eurobeløbet for QPR’s rettede emission endte i den nedre del af målintervallet. Set fra den positive side var der ikke brug for mere; set fra den negative side kunne man ikke få mere.
Dog var emissionskursen, som analytikeren påpeger, højere end forventet, og forskellen til gårsdagens kurs var forsvindende lille. Da virksomhedens kassebeholdning er så presset, er forhandlingspositionen ikke ligefrem prangende, og det er et lille mirakel, at prisen pr. aktie ikke faldt til 0,3x-niveauet!
Forhåbentlig er mini-emissionen (om end med stor udvanding) tilstrækkelig – afbrændingen af tidligere emissionsmidler i Mellemøstens ørkener efterlod ikke en god smag i munden.
Præciseret åbningssætning for øget klarhed
3 Synes om
QPR meddelte fredag om et nyt fokusskifte i deres forretning:
I sig selv er selskabets strategi uændret, men med denne vinkel i salget til kunderne kan selskabets øvrige produkter også bedre tilbydes udover process mining-løsningen.
3 Synes om
Kan du @Atte_Riikola sige, på hvilken måde dette understøtter process mining?
Jeg nåede ikke at sætte mig yderligere ind i nyhedens kommentarer om, hvad denne DTO gør.
Her er virksomhedens egen fulde meddelelse om emnet:
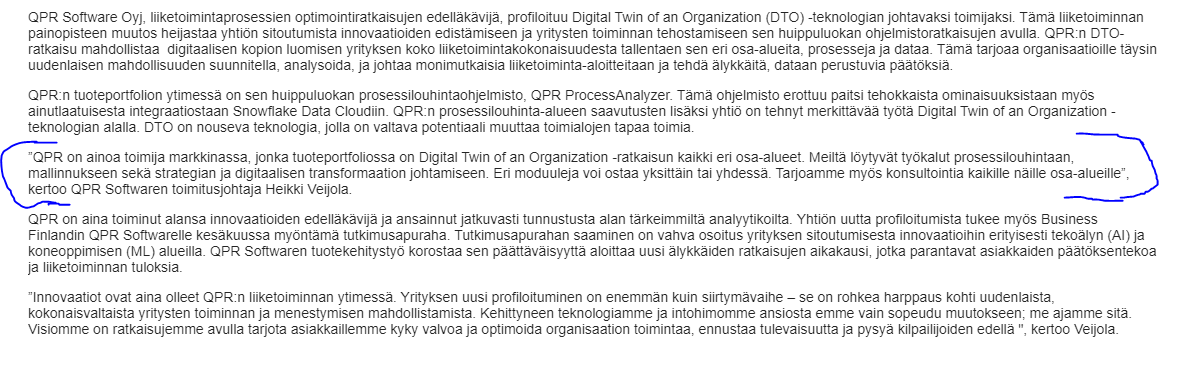
I det markerede afsnit fremgår det måske, det vil sige, at udover process mining hører også bl.a. produkter relateret til modellering (EnterpriseArchitect og Process Designer) samt QPR Metrics, der er relateret til strategisk ledelse og måling af eksekvering, under denne DTO.
Denne markedsundersøgelse indeholder også en mere præcis definition af, hvad der egentlig hører under det.
SPARK-Matrix-Digital-Twin-of-an-Organization-2023-SAP-Signavio-.pdf (1,6 MB)
5 Synes om
Det er gode nyheder, at lønsomhedsvendingen skrider frem. Der er stadig lidt plads til fortolkning af, hvad “klart positivt” betyder i selskabets papirer.
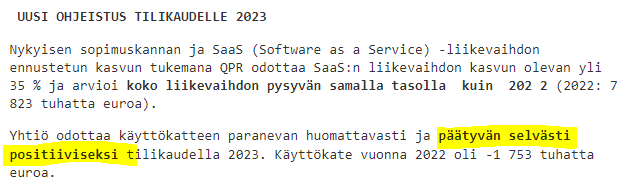
Jeg vil forsøge at få klarhed over det i løbet af dagen. Selskabet er dog i en stille periode, så vi må muligvis vente på fredagens regnskabsdag for mere detaljerede kommentarer. Nå, der er jo heller ikke længe til
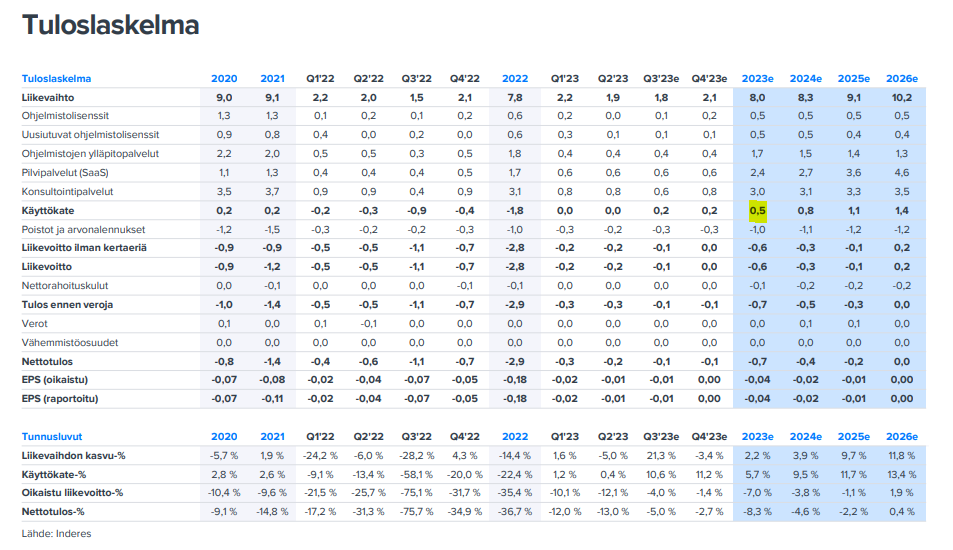
I vores prognoser havde vi en vækst i omsætningen på 2 % (stort set på linje med den nuværende guidance, der forventer en stabil omsætning) og et EBITDA på 0,5 MEUR. Jeg ville ikke selv betegne vores prognose som “klart positiv” endnu, men man kunne selvfølgelig godt tolke det sådan..
9 Synes om
Her er en passende tweet-tråd fra Juha Varis om QPR:
https://twitter.com/JuhaVaris/status/1713819467937993191
https://twitter.com/JuhaVaris/status/1713819469682762210
https://twitter.com/JuhaVaris/status/1713819471750533164
3 Synes om
Her er Atte’s optaktskommentarer, når QPR fremlægger sit Q3-resultat på fredag.
3 Synes om
Her er de første indtryk af QPR’s resultat:
CEO Heikki ankommer til Ruoholahti i disse minutter, så der er også et interview på vej på InderesTV ret snart
4 Synes om
5 Synes om