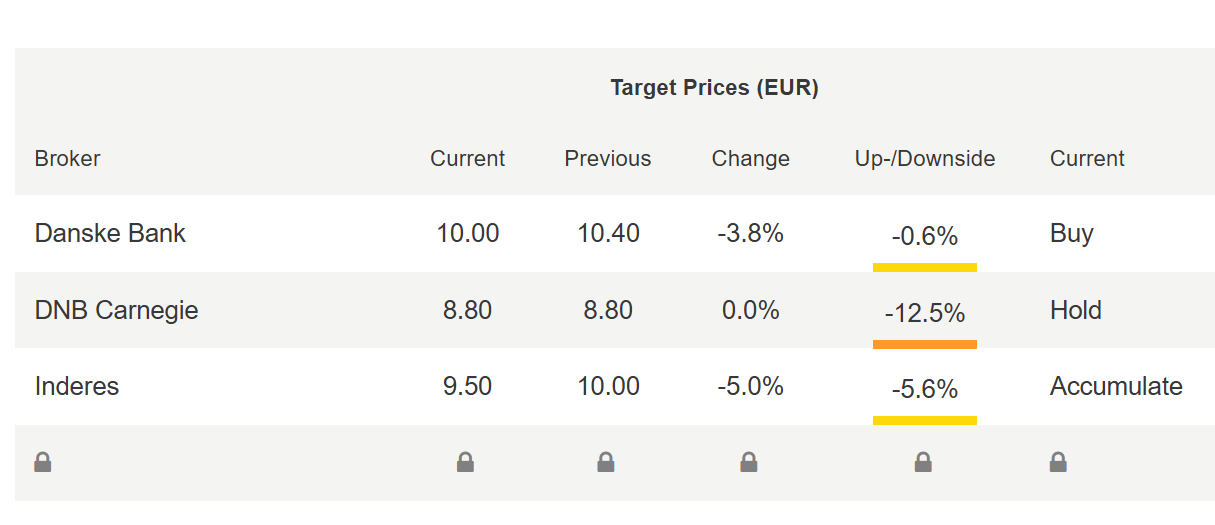
Jeg vil rette det til, at den nuværende konsensusvurdering af Posti er positiv.
7 Synes om
Hvor fik du anbefalingerne på analytikerniveau fra? Det er ikke relateret til sagen, men tak for de gode svar. Jeg tænker selv, at pakkeforretningen er global, og at der kan opstå hård konkurrence, men på den anden side er en anden del af sagen, at Posti i princippet har hele verden som sin spilleplads.
Jeg bestilte pakker fra tyske Amazon, finske IKEA og et par indenlandske webshops i weekenden. I alle tilfælde var det Posti, der tilbød de billigste og mest fleksible leveringsmuligheder for forbrugerens behov (i praksis var Posti-levering standardvalget hos alle). Især de indenlandske konkurrenter burde investere langt mere for at kunne udfordre Posti.
1 Synes om
@Arttu_Heikura Mon tro om det er sådan, at den nuværende fyrstelige pengestrøm fra forretningen ikke er nok til at hæve udbyttet i fremtiden? Efter min mening burde den være rigelig, når jeg kigger på tallene.
3 Synes om
De kan findes her: Konsensusennusteet | Posti .
Den pakkeforretning kan man groft sagt opdele i to, nemlig B2C- og B2B-pakker. For B2C-pakker, der kommer fra udlandet, outsourcer mange globale kurerer (f.eks. UPS og DHL) “last mile”-leveringen (altså transporten fra det lokale distributionscenter til modtagerens dør eller pakkeboks) til f.eks. Posti eller Postnord. Fedex er vist en af de eneste, der også har egen drift inden for B2C-pakker i Finland. Ved “priority”-pakker sørger UPS og DHL vist også selv for “last mile”-processen for at garantere leveringssikkerhed og hastighed. Når det gælder udenlandske B2B-pakker, er disse giganter dog vist alle til stede på en eller anden måde. Så vidt jeg ved, transporterer disse aktører slet ikke pakker internt i Finland.
Så efter alt at dømme ser den globale konkurrence ud til at forblive begrænset for B2C-pakker (hvem ved, om Finlands tyndt befolkede geografi og status som randmarked holder giganterne væk herfra). Der er dog rigeligt med lokale aktører på markedet, og priskonkurrencen har her været hård de seneste år og vil formentlig fortsætte med at være det.
5 Synes om
I løbet af de sidste par år har Postis frie pengestrøm været negativ. Ser man på den længere historik, har Postis udbyttebetaling (basisudbytte på ca. 30 mio. EUR/år) delvist været baseret på salg af aktiver i balancen og yderligere låntagning (statens ekstraordinære udbytte på 150 mio. EUR i 2025). En del af pengestrømmen er også gået til finansiering af virksomhedsopkøb.
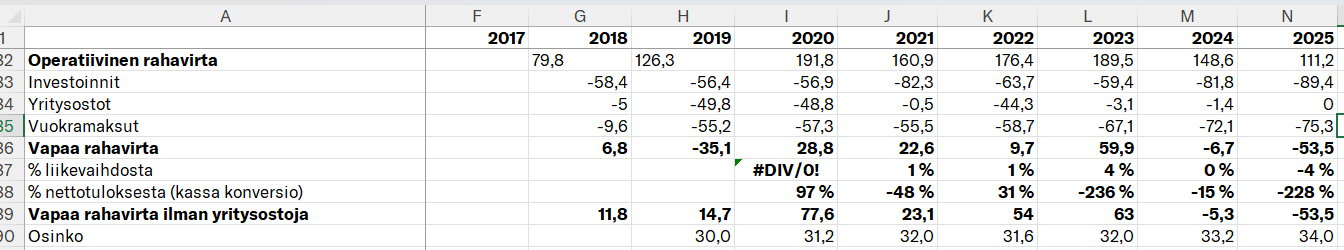
Ifølge vores prognoser (forudsat at resultatet forbedres, og der ikke foretages virksomhedsopkøb) vil den frie pengestrøm fremover være større end det nævnte basisudbytte på 30 mio. EUR. Et af drivkræfterne her er det gradvise salg af ejendomsporteføljen. Vi tror dog på, at man på kort sigt (1-2 år) ønsker at forbedre balancepositionen ved at nedbringe nettogælden, nu hvor resultatet ikke ser ud til at vokse væsentligt i løbet af i år. Baseret på det sidste kvartal lå Postis nettogæld/EBITDA på selskabets fastsatte øvre grænse (~2,5x). Derfor forudser vi en udbetalingsgrad på omkring 80 %, og ikke en udbetalingsgrad på over 100 %, som det har været tilfældet historisk.
Hvis resultatet forbedres årligt, og der ikke opstår større investeringsbehov, så ja, så vil den frie pengestrøm alene være tilstrækkelig til et stigende udbytte.
17 Synes om
Arttu har lavet en forhåndsrapport om Posti :), selskabet offentliggør sit resultat på fredag 
Vi forventer, at den positive makroøkonomiske udvikling indenlandsk også har kunnet ses i Postis volumener, og vi forudsiger et resultat på linje med sammenligningsperioden. Vi tror på, at selskabet vil gentage sin guidance. Det forventede afkast understøttet af resultatvækst og udbytteafkast er efter vores mening attraktivt, hvorfor vi gentager vores “akkumuler”-anbefaling. Kursmålet stiger til 11,0 euro (tidl. 9,5 euro) drevet af prognoseændringer.
6 Synes om
Og dér dukkede resultatet så op:
Posti Group Oyj Halvårsrapport januar-juni 2026: Postis omsætning voksede, og det justerede driftsresultat blev forbedret i andet kvartal
Medmindre andet er angivet, refererer tallene i parentes til sammenligningsperioden året før.
Vigtige nøgletal april–juni 2026
• Omsætningen steg med 1,6 procent og udgjorde 362,0 (356,3) millioner euro.
• Justeret EBITDA steg til 43,9 (43,5) millioner euro, svarende til 12,1 (12,2) procent af omsætningen.
• Justeret driftsresultat (EBIT) steg til 12,5 (11,7) millioner euro og udgjorde 3,4 (3,3) procent af omsætningen.
• Driftsresultatet faldt til 9,6 (10,5) millioner euro, svarende til 2,7 (2,9) procent af omsætningen. Driftsresultatet blev påvirket negativt af særlige poster på 2,8 (1,2) millioner euro.
• Periodens resultat faldt og udgjorde 2,5 (3,7) millioner euro.
• Første rate af udbyttet, 0,42 euro pr. aktie, i alt 17,0 millioner euro, blev udbetalt den 24. april.
Vigtige nøgletal januar–juni 2026
• Omsætningen steg med 0,2 procent og udgjorde 714,5 (713,4) millioner euro.
• Justeret EBITDA faldt til 82,0 (86,0) millioner euro og udgjorde 11,5 (12,1) procent af omsætningen.
• Justeret driftsresultat (EBIT) faldt til 19,0 (22,2) millioner euro, svarende til 2,7 (3,1) procent af omsætningen.
• Driftsresultatet steg til 23,6 (15,5) millioner euro, svarende til 3,3 (2,2) procent af omsætningen. Driftsresultatet blev positivt påvirket af salget af en investeringsejendom i første kvartal.
• Periodens resultat steg og udgjorde 8,8 (3,5) millioner euro.
• Den operationelle frie pengestrøm steg markant og udgjorde 12,6 (-50,6) millioner euro.
• Nettogælden i forhold til justeret EBITDA var 2,6x (2,5x).
• Resultat pr. aktie (EPS), udvandet og ikke-udvandet, var 0,22 (0,09) euro.
Vigtige begivenheder april–juni 2026
• Omsætningen i segmentet E-handel og logistiktjenester (Verkkokauppa- ja jakelupalvelut) steg, og rentabiliteten blev forbedret takket være en stærk operationel performance samt en mere gunstig produkt- og servicemix.
• Væksten i E-handel og logistiktjenester blev især drevet af en stigning på 11,9 procent i pakkevolumener. Volumenerne af pakkeprodukter i den højere prisklasse samt efterspørgslen inden for fragt steg i løbet af perioden. Derudover fortsatte secondhand-e-handel med at være en væsentlig vækstdriver.
• Posti styrkede sin kommercielle position gennem betydelige nye kundeforhold, udvidede kundesamarbejder samt strategiske partnerskaber.
• Volumenerne for adresserede breve faldt fortsat med 23,9 (18,5) procent.
• Posti fortsatte sit langsigtede arbejde med udvikling af digitale tjenester og opkøbte i april Kivras digitale postforretning i Finland. Transaktionen styrker Postis position inden for digital kommunikation.
• Astra-transformationsprogrammet, som har til formål at styre overgangen fra faldende brevvolumener til stigende pakkevolumener, forløber planmæssigt. Den 1. juni startede Postis nye driftsenhed (Operatiivinen yksikkö) sin drift, og den spiller en central rolle i forbedringen og udviklingen af produktionen og forsyningskæden.
Udsigter for 2026 uændrede (offentliggjort 13.02.2026)
Posti estimerer, at omsætningen vil ligge på 1.400–1.500 millioner euro, og at det justerede driftsresultat vil ligge på 63–79 millioner euro i 2026. I 2025 var Postis omsætning 1.447,6 millioner euro, og det justerede driftsresultat var 69,3 millioner euro.
11 Synes om
Postis resultat overgik prognosen – Omsætningen steg Postin tulos ylitti ennusteen – Liikevaihto kasvoi | Kauppalehti
Posti Group Oyj: Posti Group igangsætter et program for tilbagekøb af egne aktier Posti Group Oyj: Posti Group aloittaa omien osakkeiden takaisinosto-ohjelman | Kauppalehti
7 Synes om
Rigtig godt resultat fra Posti. Nedenfor er vores første indtryk.
15 Synes om
Posti’s administrerende direktør Antti Jääskeläinen blev interviewet af Arttu
5 Synes om
Jeg nåede at blive begejstret over statens virksomheds modige træk med at opkøbe og måske endda annullere deres egne aktier i stedet for den evindelige udbyttemalkning, men det var forgæves håb. Måske en dag…
De nu erhvervede egne aktier skal anvendes til virksomhedens langsigtede aktiebaserede incitamentsprogrammer eller andre aktiebaserede belønninger. Posti Group besidder på nuværende tidspunkt ingen egne aktier.
7 Synes om
Arttu har lavet en ny selskabsrapport om Posti
Postis Q2-resultat overgik vores forventninger, og den profitable vækst i pakkeforretningen gav et stærkt bevis på selskabets indtjeningspotentiale. Vi tror på, at resultatudviklingen vil forbedres mod slutningen af året og vende til en tydeligere vækst i 2027. Set i lyset af dette og et generøst udbytteafkast finder vi aktiens afkastforventning attraktiv. Vi gentager vores “køb”-anbefaling (lisää) og hæver vores kursmål til 13,0 euro (tidl. 11,0 euro) som følge af opjusterede prognoser.
Uddrag fra rapporten:
Pengestrømmen blev forbedret, ingen væsentlige ændringer i balancen
H1’s operationelle pengestrøm steg primært grundet styringen af arbejdskapitalen fra 30 mio. EUR i sammenligningsperioden til 66 mio. EUR. Samtidig var Postis investeringer meget moderate, hvilket betød, at stigningen i den frie pengestrøm (13 mio. EUR) også var kraftig i forhold til sammenligningsperioden (-50 mio. EUR). På trods af forbedringen i den frie pengestrøm og efter vores mening et godt resultat, forblev Postis nettogæld i forhold til EBITDA på et niveau på 1,1x. Investorer bør bemærke, at balancen stadig indeholder ejendomsinvesteringer til en værdi af groft sagt 85 mio. EUR (estimat fra tredjepart), som Posti planlægger at sælge i løbet af de kommende år.
9 Synes om
Størstedelen af medarbejderne i Postis distributionscenter (breve og små pakker) gik i går ud i en arbejdsnedlæggelse. Arbejdsnedlæggelsen er stadig i gang. På grund af poststrejken i 2019, som varede i omkring et par uger, faldt virksomhedens resultat markant. Strejken i 2019 fandt dog sted i november, hvilket på grund af højsæsonen er en indtjeningsmæssigt vigtig periode for Posti. Det forlyder, at medarbejderne vender tilbage til arbejde i aften. Med disse forudsætninger burde situationen ikke medføre en væsentlig skade for Postis resultat, som det var tilfældet i 2019. Hvis situationen trækker ud, kan det dog også få en negativ indvirkning på Postis tal.
RETTELSE:
De mest aktuelle nyheder vedrørende arbejdsnedlæggelsen vil sandsynligvis dukke op her:
5 Synes om
Situationen er nu anderledes sammenlignet med 2019-klynkene. Dengang var postsektorens overenskomst udløbet, og fagforeningen havde ret til? strejker osv. Nu er sektorens overenskomst gældende frem til slutningen af 2028, så enhver form for manøvrer fra medarbejdernes side er ulovlige.
Set i et længere perspektiv mener jeg, at effektiviseringen vil påvirke resultatet positivt.
2 Synes om
Ikke nødvendigvis. Arbejdsnedlæggelser kan være ulovlige eller lovlige, men det er Arbejdsretten, der afgør det, hvis sagen bliver indbragt for den. Ikke nogen af os herinde eller andre steder.
1 Synes om
I de seneste tj-interview (tj-haastatteluissa) var samtaleemnet den digitale overgang af myndighedspost, som skrider frem i en mere positiv retning for Posti. Distributionen af myndighedskommunikation i private digitale postkasser er nu lovmæssigt godkendt, og Posti forhandler med DVV (Digital- og befolkningsdatamyndigheden) om en kommercial aftale om at bringe myndighedsbeskeder til distribution i OmaPosti. Dette er afgørende for long case (langsigtede cased), da distributionen af fysisk post falder årligt. Hvis faldet fortsætter i lang tid, vil det uundgåeligt svække distributionens effektivitet. På denne måde kan udrulningen af den yderst skalerbare digitale post understøtte (ikke nødvendigvis løfte) Post- og logistiktjenesternes resultat på sigt.
11 Synes om
Hej, hvordan har det tillæg for små pakker påvirket Posti? Deres antal er jo drastisk faldet.
Priserne på dem var så lave før tillægget, at postvæsenet næppe fik ret meget ud af det. Bare mere arbejde, stort set.
Håndtering af kinesiske pakker er vist en underskudsgivende forretning, så faldet er en positiv udvikling.
1 Synes om