@Marianne_Palmu “Det kan heller ikke forventes fra Federal Reserves rentebeslutning i aften, hvor der igen forventes en større rentestigning end normalt, på 75 basispoint, til 3,75-4,00 %.”
Undskyld det dumme spørgsmål, men hvor stammer dette interval egentlig fra? Ved de kun med 0,25 procentpoints nøjagtighed, hvor meget de har straffet folket med renterne?! Hvorfor er det ikke præcis 3,75 eller præcis 4,00?!
Jeg kan ikke klare flere søvnløse nætter, jeg er nødt til at få et svar på det her
Det er et glimrende spørgsmål. Altså dette interval, hvor 3,00 % i øjeblikket er den nedre grænse og 3,25 % er den øvre grænse. Dette er det renteinterval, som centralbankens åbne markedsudvalg har fastsat, og som bankerne låner deres overskydende reserver til på interbankmarkedet. Dette interval findes, fordi Fed ikke kan ”tvinge” bankerne til at låne til en bestemt rente, men som navnet antyder, er der tale om en styringsrente. Ved selv at regulere mængden af penge i systemet (bl.a. ved selv at fungere som indskudsbank), påvirker centralbanken herefter renteniveauet.
En lang periode med højere renter kan vende op og ned på markederne, som har vist tegn på bedring i de seneste uger, delvist på grund af håb om, at Fed vil føre en mindre aggressiv kurs. Engang så højtflyvende tech-aktier har lidt i år efter at have nydt godt af låneomkostninger tæt på nul. En mere langsigtet overgang til højere renter kan betyde lavere værdiansættelser for tech-sektoren, samt andre sektorer, hvor investorerne forventer overskud længere ude i fremtiden.
Nogle frygter, at Fed vil hæve renterne for meget og udløse en unødvendigt kraftig afmatning.
Markedet, der bærer disse rentespil – den femårige, femårige overnight-indekserede swaprente – fastsættes af markedsdeltagere, der enten afdækker deres renterisiko eller satser på, hvor fed funds-renten vil ligge i den femårige periode, der starter om fem år, hvilket gør den til en nyttig indikator for den fremtidige kurs for Feds politik.
Mine damer og herrer, en ny episode af Traders’ Club er landet
Man kan stadig nå at se episoden inden aftenens vilde opfølgning på rentenyheder her i tråden, præsenteret af @Marianne_Palmu
Tuomas sagde desuden i videoen, at dette er den første episode, der også kan findes på Spotify! Til info til alle
Den forudsagte bund i oktober i Traders’ Club blev en realitet næsten efter lærebogen. Nu er det spændende, om der er tale om bunden for hele bjørnemarkedet (bear market), eller om det blot er et bjørnemarkedsrally. Inden for teknisk analyse gennemgår vi bull flag- og bear flag-mønstre.
Traders’ Club er nu på Spotify udover YouTube! Abonner på Nordnet Finlands Spotify-kanal, så du fremover kan høre Traders’ Club og andet investeringsindhold i lydformat: https://open.spotify.com/show/7aXrELn… 0:00 Intro 1:59 Børserne lige nu 15:59 Markedsoverblik 23:29 Teknisk analyse: Bull- & Bear-flag 35:03 Porteføljeoverblik
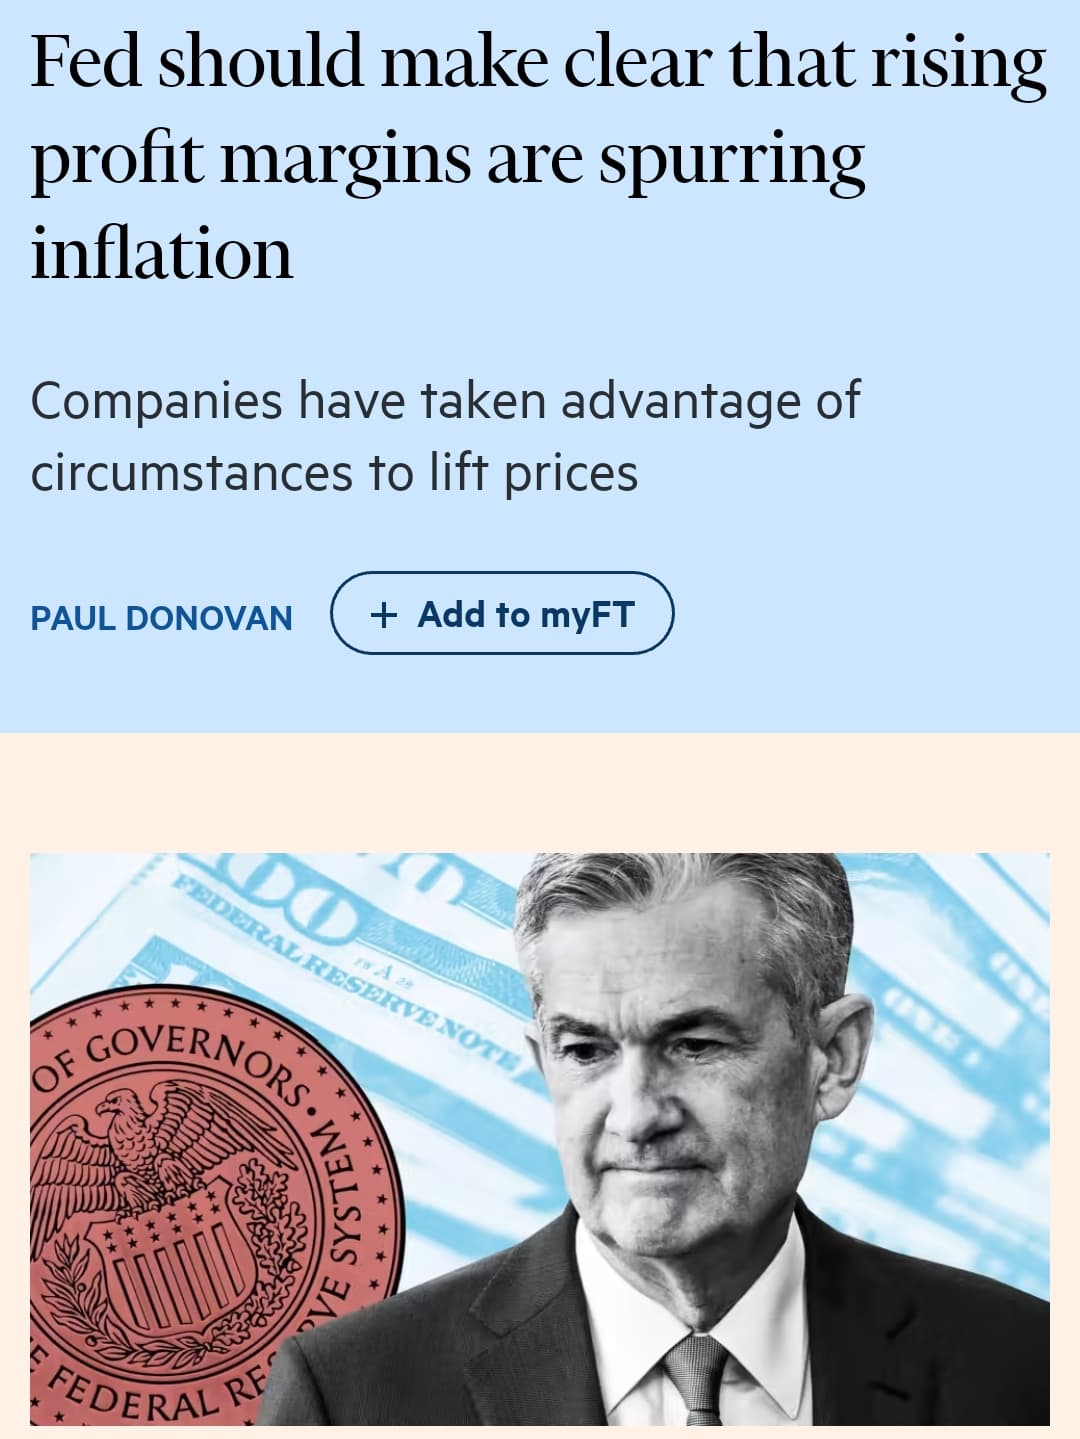
Virksomheder har sendt de højere omkostninger videre til kunderne. Men de har også udnyttet omstændighederne til at øge deres overskudsgrader. Spredningen af inflationen ud over råvarepriserne handler i højere grad om en udvidelse af overskudsgraderne end om et pres fra lønomkostningerne.
Hvordan sker dette? To kræfter er gået sammen. På trods af negative reallønninger er forbrugerne fortsat med at forbruge. Stærke husholdningsbalancer efter pandemien har muliggjort lavere opsparing og øget låntagning for at modvirke de sølle reallønninger. Den resulterende modstandsdygtighed i efterspørgslen har givet virksomhederne selvtillid til at hæve priserne hurtigere end omkostningerne.
[…]
Og forbrugerne ser ud til at købe historier, der lader til at retfærdiggøre prisstigninger, men som i virkeligheden fungerer som et dække for udvidelse af overskudsgraderne. Faktisk hjælper Twitter-æraens “soundbite”-økonomi denne proces på vej.
Godaften, ærede forum! Snart ser vi Federal Reserves rentebeslutning, denne gang en time tidligere end normalt på grund af tidsomstillingen (passer i det mindste godt til denne aftens syvsover :D)
To punkter: 1) I markedsforventningerne anses en forhøjelse af styringsrenten med 75 basispoint som næsten sikker. En forhøjelse på 50 basispoint ville være et tydeligt tegn på en dueagtig centralbank. 2) Måske mere end selve beslutningen er opmærksomheden nu også rettet mod formuleringerne om, i hvilket tempo rentestigningerne vil fortsætte i fremtiden. Naturligvis betoner Powell også nu centralbankens dataafhængighed, men en stærk betoning af arbejdsmarkedets styrke og inflationsrisici kunne være et tegn på en høgeagtig centralbankchef – og på at rentestigningerne vil fortsætte i det nuværende tempo. Der er helt sikkert lagt op til en del balancegang i kommunikationen igen.
Også balanceforanstaltninger (reduktion af balancen) fortsætter som hidtil. Selve formuleringen af beslutningen blev præciseret en smule. I den seneste beslutning konstateredes det kortfattet: “Committee anticipates that ongoing increases in the target range will be appropriate.”
Nu er formuleringen som følger: "The Committee anticipates that ongoing increases in the target range will be appropriate in order to attain a stance of monetary policy that is sufficiently restrictive to return inflation to 2 percent over time. In determining the pace of future increases in the target range, the Committee will take into account the cumulative tightening of monetary policy, the lags with which monetary policy affects economic activity and inflation, and economic and financial developments. "
Det er virkelig interessant, at det nu konstateres, at centralbanken tager højde for stramningernes kumulative effekt og pengepolitikkens forsinkelser. Jeg overvejer, om dette kan tolkes som et vink om, at da pengepolitikken er blevet strammet så kraftigt, også i kumulativ forstand, kunne en nedsættelse af tempoet være på sin plads. Vi får formentlig yderligere information på pressemødet.
EDIT. Som det kan ses nedenfor, var det sådan, det blev tolket
Fed-embedsmænd anerkendte i en politisk erklæring onsdag, at det kan tage tid, før årets hurtige stigninger afspejles i økonomien. ”Komitéen vil tage højde for den kumulative stramning af pengepolitikken, de forsinkelser, hvormed pengepolitikken påvirker den økonomiske aktivitet og inflationen, samt den økonomiske og finansielle udvikling,” lød det i erklæringen, der blev offentliggjort ved afslutningen af et to-dages møde.
Det ser det ud til, og desuden nævnes det endvidere, at: ”Komitéen vil være parat til at tilpasse den pengepolitiske kurs efter behov, hvis der opstår risici, som kan hindre opnåelsen af Komitéens mål.”
Man kan vel heraf udlede, at de største renteforhøjelser er bag os, og at de næste beslutninger i høj grad afhænger af de data, der modtages i løbet af de kommende uger?
Lige præcis, tak for præciseringerne! Formuleringen vedrørende inflationen (“remains elevated, reflecting supply and demand imbalances related to the pandemic, higher food and energy prices, and broader price pressures”) og arbejdsmarkedet (“Job gains have been robust in recent months, and the unemployment rate has remained low”) var uændret i forhold til september, så i den forstand har det økonomiske billede ikke ændret sig. Måske er man i den åbne markedskomité begyndt at overveje det høje tempo i renteforhøjelserne, da det jo er sandt, at transmissionen af pengepolitikken altid tager tid.
Se med direkte: Fed-chef Jerome Powells pressemøde
Aktierne steg, og obligationsrenterne faldt, efter at Fed hævede renten med 0,75 procentpoint for at bekæmpe inflation og signalerede planer om at fortsætte med at hæve dem, omend muligvis i mindre trin.
Denne sætning var i øvrigt allerede med i rentebeslutningen fra september, hvilket betyder, at der også tidligere var fleksibilitet i pengepolitikken efter behov. En enig centralbank traf igen beslutningen, så der var heller ikke denne gang høge eller duer, der afveg fra linjen.
Det ser ud til, at pressekonferencens mest brændende spørgsmål er, hvad rentebeslutningens udtryk “sufficiently restrictive” betyder, det vil sige, hvilken form for pengepolitik der er tilstrækkeligt stram.
Det ser ud til, at der er ved at indfinde sig en form for pengepolitisk synkronisering igen: Først blev pengepolitikken strammet globalt i et højt tempo, og nu dæmper man tempoet i fællesskab, eller kommunikerer i det mindste om det (først den canadiske centralbank, derefter ECB og nu Fed). Selvom toppen af rentecyklussen sandsynligvis ikke er nået endnu, er vi i det mindste nået relativt langt op ad stigen mod rentehimlen. Man skal selvfølgelig huske på, at inflationen har overrasket disse beslutningstagere før.
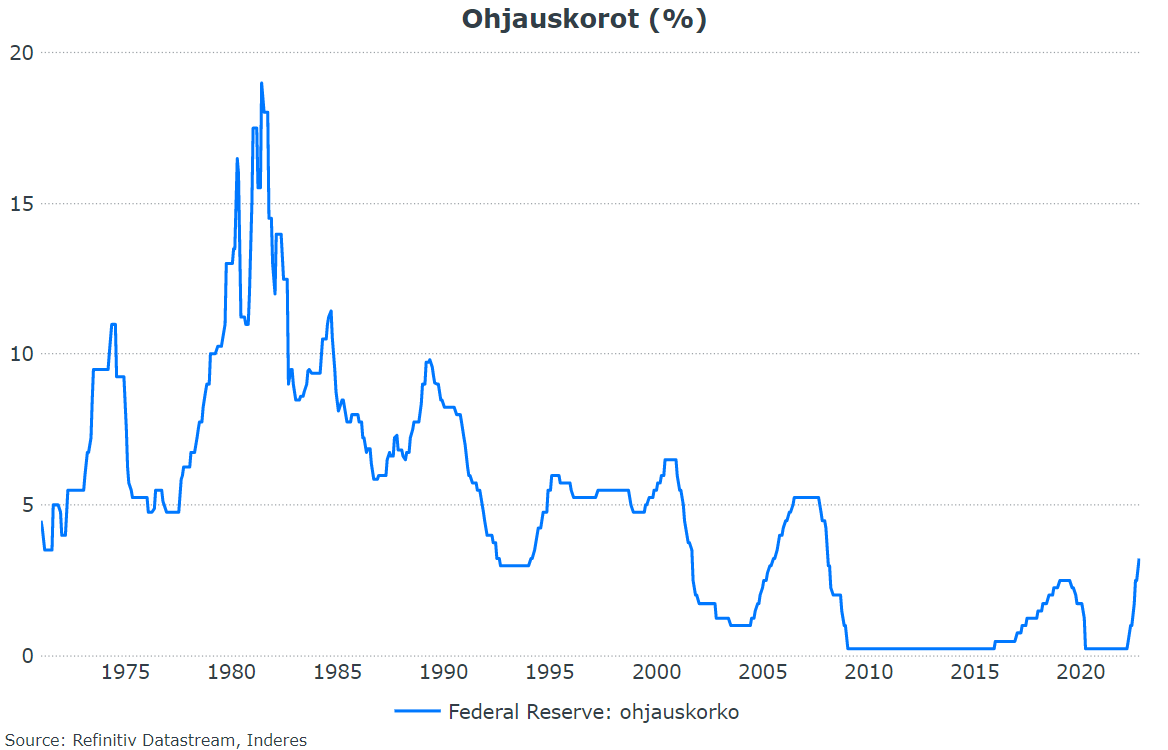
Prisen på penge er jo steget med 1500 % på 10 måneder, når styringsrenten er blevet hævet fra januars niveau på 0,25 % til dagens niveau på 4,0 %. Er prisen på penge nogensinde steget så hurtigt og så meget i forhold til udgangspunktet? Lad os håbe, at komitéens blik vender sig fremad, og at der bliver kigget mindre i bakspejlet.
Godt spørgsmål, @MoneyWalker . Centralbanken hævede ganske rigtigt sin styringsrente i 1980’erne med 6,5 procentpoint på 4 måneder, men dengang var udgangspunktet meget højere, så relativt set blegner det i forhold til den seneste udvikling. Man er i den grad kommet væk fra nulrenterne i et højt tempo.
Nå, videre til pressemødet. Ifølge Powell vil pengepolitikken forblive stram i et stykke tid, hvilket ikke er nyt sammenlignet med de foregående møder. Arbejdsmarkedet er fortsat stærkt og i ubalance, hvilket taler for en stram pengepolitik. Vi fik indikationer på dette i går i form af den voldsomme vækst i antallet af ledige stillinger.
Ifølge Powell er det “på et tidspunkt” tid til at sætte tempoet ned for renteforhøjelserne. Men så: Powell antyder, at rentetoppen kan blive højere end forventet. Her røg der helt sikkert nogle due-point. Markedsforventningerne ligger dog allerede nu på 5 %, hvilket er markant højere end den åbne markedskomités (FOMC) forventninger fra september.