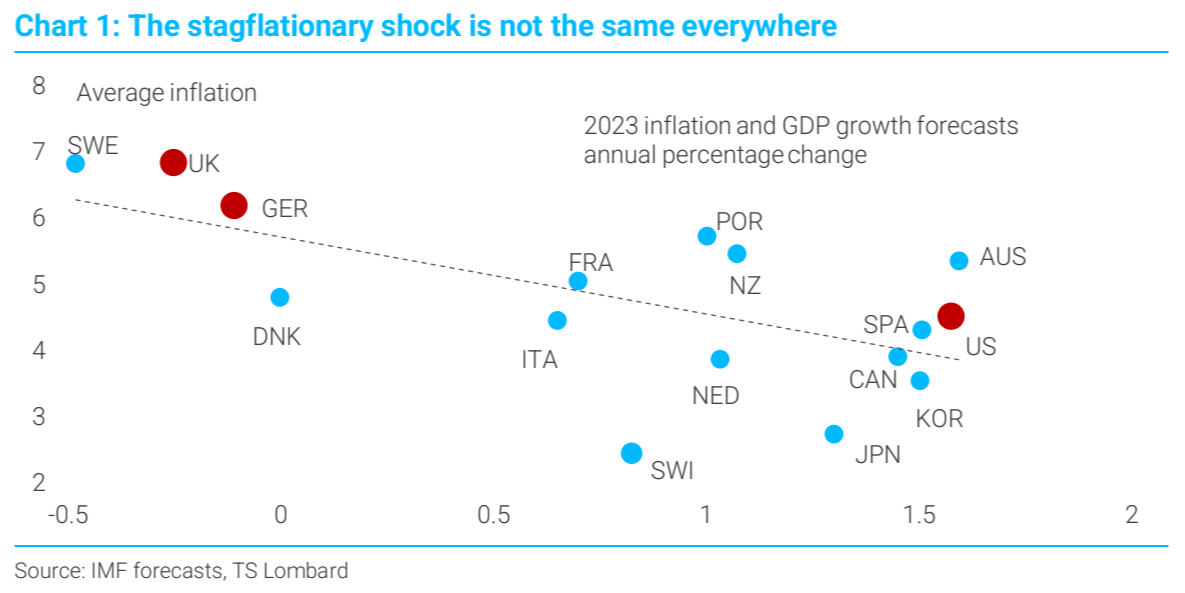
Centralbankerne har hævet renterne længe. I USA er rentestigningerne muligvis slut, da inflationen er faldet tydeligt. I Europa er situationen værre. Inflationen er ikke knækket som ønsket, og en eller flere rentestigninger er med garanti på vej. ECB kan ikke lade inflationen blive på det nuværende niveau, og det kommer de heller ikke til.
Her til morgen skitserede jeg igen for mig selv i “sund fornuft-stil”, hvad alt dette kunne betyde for aktiemarkedet fremover. Jeg tager det ikke ilde op, hvis nogen er uenige, så udfordr mig endelig eller del jeres eget synspunkt, hvis der er noget galt i min tankegang, eller hvis I ser anderledes på tingene.
Situationen kompliceres af, at USA og Europa bevæger sig i forskelligt tempo. At inflationen er knækket – nærmest normaliseret – er blevet modtaget positivt på de amerikanske børser, og den samme reaktion er helt sikkert i vente i Europa, så snart inflationen på et tidspunkt er i et lige så tydeligt fald. Det virker faktisk til, at USA’s økonomi lige nu bremses af resten af verden.
Lavere inflation forbedrer forudsigeligheden i virksomhedernes og forbrugernes økonomi og vender gradvist efterspørgslen til fremgang. Som det sidste “prik over i’et” for en forbedring af situationen kan man se centralbankens udmelding om at stoppe rentestigningerne, hvilket markedet helt sikkert vil tolke som, at centralbanken mener, at inflationen er under kontrol. Derefter ville renterne muligvis bevæge sig mod et forsigtigt fald.
Blot et stop for ECB’s rentestigninger vil næppe få de europæiske økonomier til at lette, men måske kan nedturen på den finske børs endelig bringes til ophør. Forskellige sektorer reagerer i forskelligt tempo. Et stop for rentestigningerne vil sandsynligvis stoppe nedturen for rentefølsomme brancher, såsom bygge- og ejendomssektoren, men en reel stigning må vente på, at renterne begynder at falde, eller også følger en lang periode med tilpasning til den nuværende situation.
Situationen i den finansielle sektor har undret mig i et stykke tid. Jeg kan ikke helt gennemskue markedets reaktioner, selvom jeg mistænker dem for at være overforsigtige, i hvert fald når det gælder de nordiske banker. Renterne stiger måske ikke yderligere i Europa efter september, men de er heller ikke på vej ned. Måske holder et “major disaster”-scenarie bankerne billige. Det skyldes næppe blot, at der igen er indlånsrenter på lønkonti… Markedet ser dog ud til at have en fast holdning til bankernes fremtidige forretning. Ellers kan man vel ikke forklare P/E-tal, der starter med syv for kvalitetsbanker, hvor der ikke er massive bevægelser i sigte for E-komponenten (indtjeningen).
Dette fører os videre til investorerne og stemningen (sentiment). Jeg tror, at investorerne vil forblive forsigtige, selvom visse indikatorer skulle vende positivt. Det sikres især af geopolitikken, det vil sige eksportrestriktioner mellem Kina og USA, Kinas sabelraslen mod Taiwan og selvfølgelig Ruslands kaos i Ukraine. Allerede nu, men også i løbet af efteråret, vil virksomhedernes forværrede regnskaber holde volatiliteten ret høj og humøret lavt.
Efteråret virker tabt for den finske investor uden noget overraskende. Kunne det være, at Kina fokuserede på at vende deres økonomi i stedet for sabelraslen mod Taiwan? En overraskende afspænding i forholdet mellem Kina og USA? Ruslands kollaps i Ukraine? Man har vel lov at håbe…
Jeg betragter ikke min nylige vægtning mod OMXHEX, som jeg har nævnt i tråden, som en fejl. Jeg mener, der tilbydes gode, stabile virksomheder til en god pris. For mange vækstvirksomheder kan resten af året blive lige så dystert som starten af året.
Hvad angår resten af året – så vil jeg i løbet af efteråret holde nøje øje med nogle virksomheder, der producerer cykliske forbrugsgoder og -tjenester, og især halvledervirksomheder (i deres egen forumtråd). AI-efterspørgslen forstyrrer dog overvågningen på halvledersiden. I disse brancher bør man kunne finde de første tegn på en kommende stigning, og på det tidspunkt er der grund til senest at øge aktievægtningen, hvis man stadig har midler tilbage.


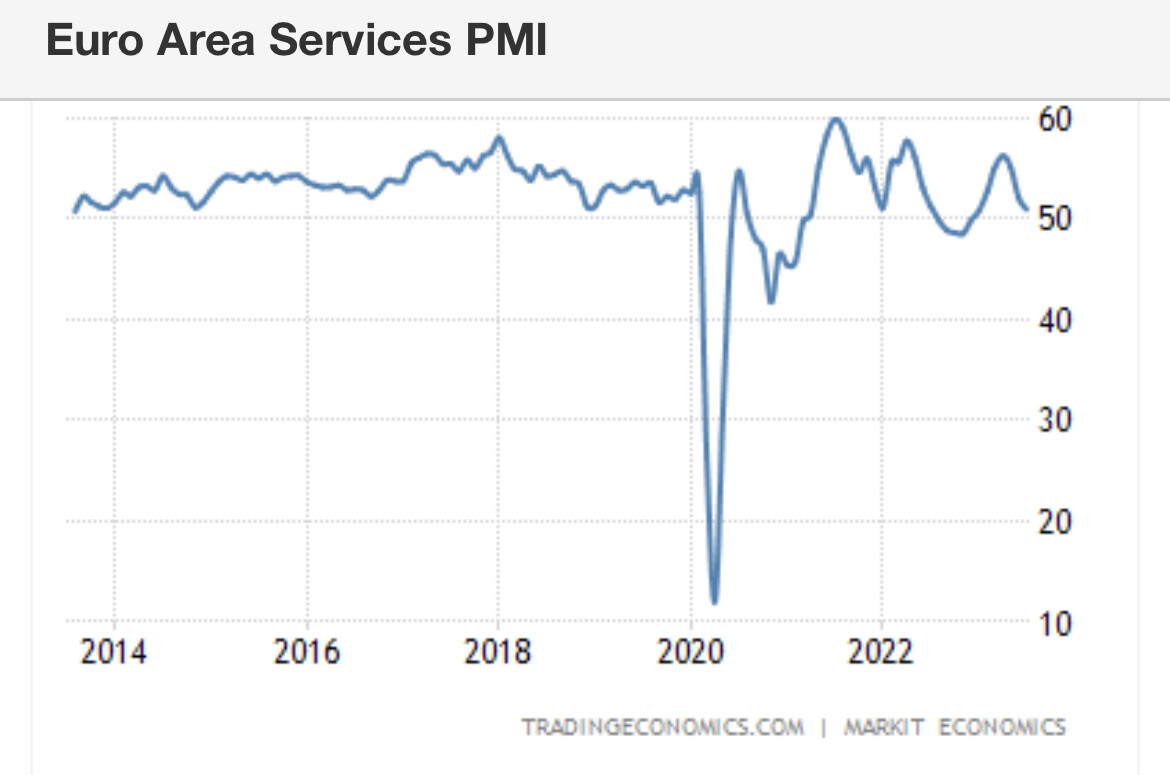
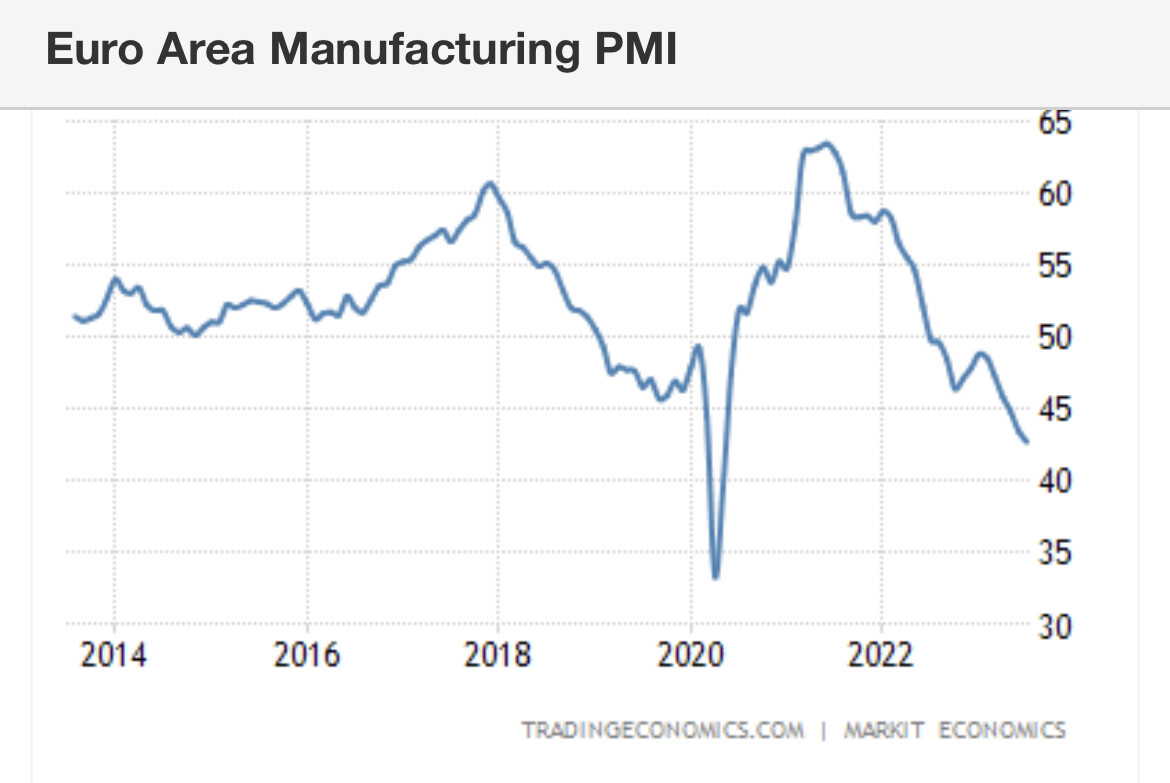
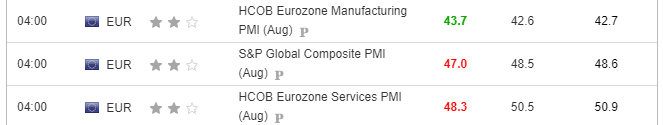
 ) er her et link til S&P’s pressemeddelelse med mere læsestof.
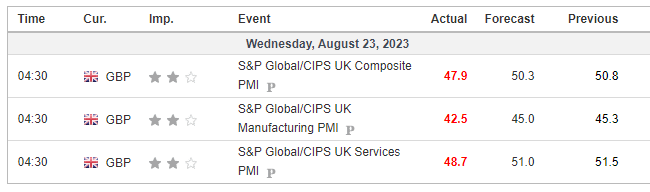
 Faldet i servicesektoren var bekymrende kraftigt i august, men det skal også bemærkes, at der kun er tale om ét datapunkt. Og hvis man skal finde noget positivt, så er indkøbscheferne i industrien ikke længere helt så negative som i juli. Makrokommentar