Børsernes retning (Del 2)

Jeg fik ondt i halsen og følte mig lidt sløj i weekenden (coronatesten var negativ, men der er jo alt muligt i omløb.. :D), så i denne uge kommer der desværre ingen Vartti: Jeg når det ikke til i morgen, og torsdag/resten af ugen kommer der igen en masse resultater.

Her er i stedet nogle grafer, som jeg havde tænkt mig at bruge i videoen; måske kommer de med i den næste, men der er ingen grund til at holde på dem. :smiley:

Kinas officielle indkøbschefindex (PMI) dykkede mod forventning til under 50 i oktober, selvom coronarestriktionerne efter min forståelse burde være ved at blive lempet. Økonomiens fremdrift ser altså ikke ud til at blive bedre lige med det samme.

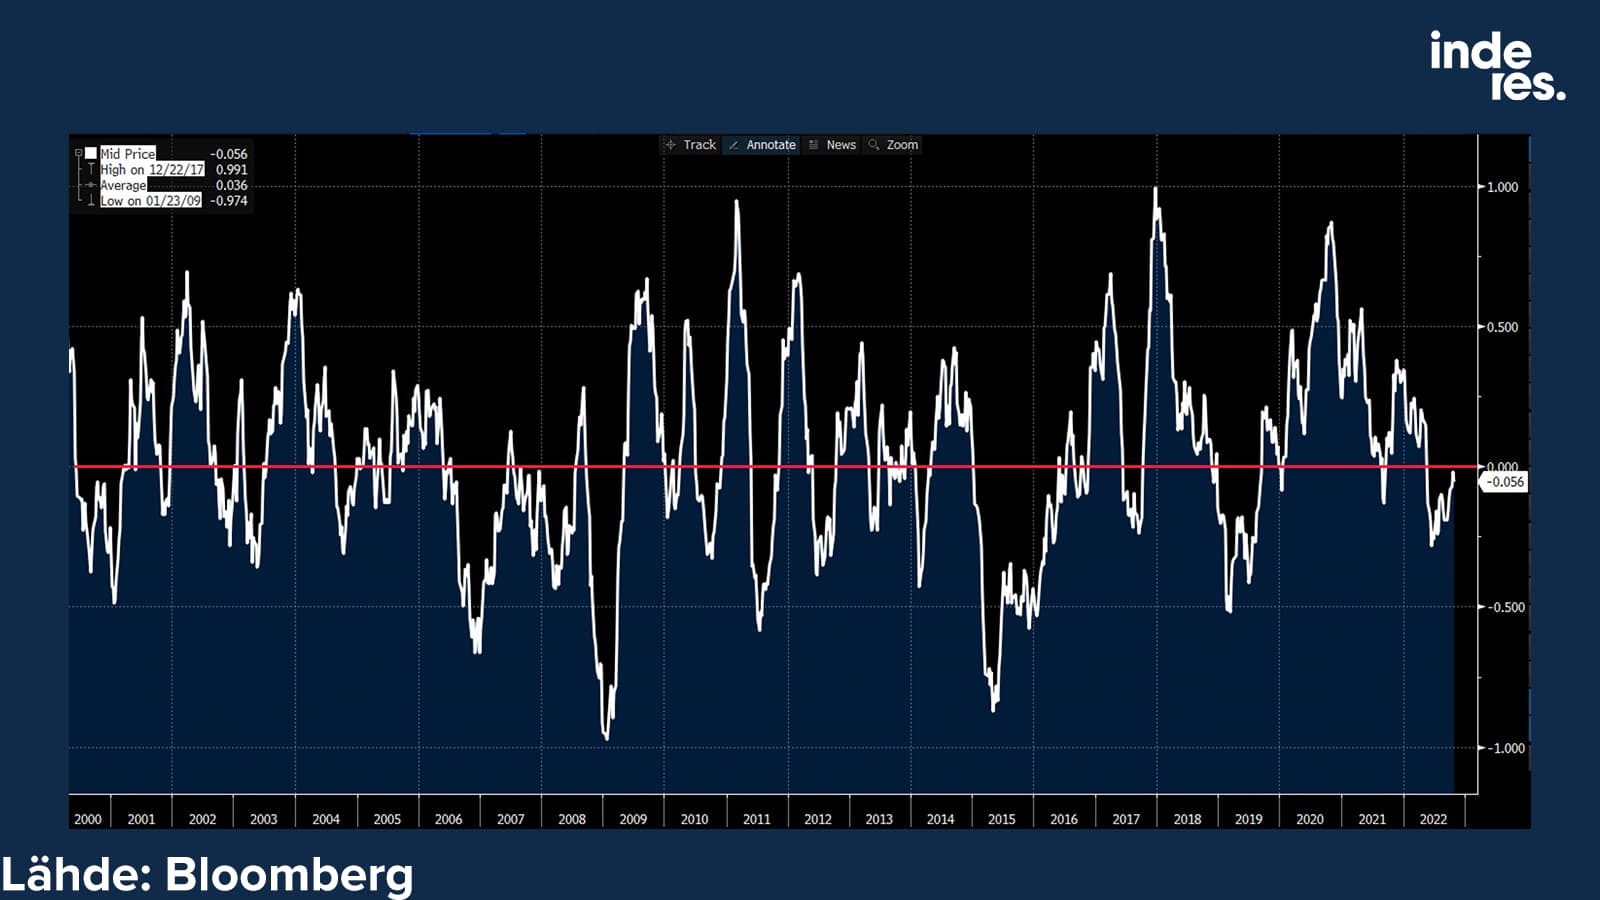
I USA har de økonomiske data derimod været stærkere end forventet, og faktisk er det økonomiske surprise-indeks ved at vende til plus. Dette er Bloombergs version; Citis indeks er allerede i plus.
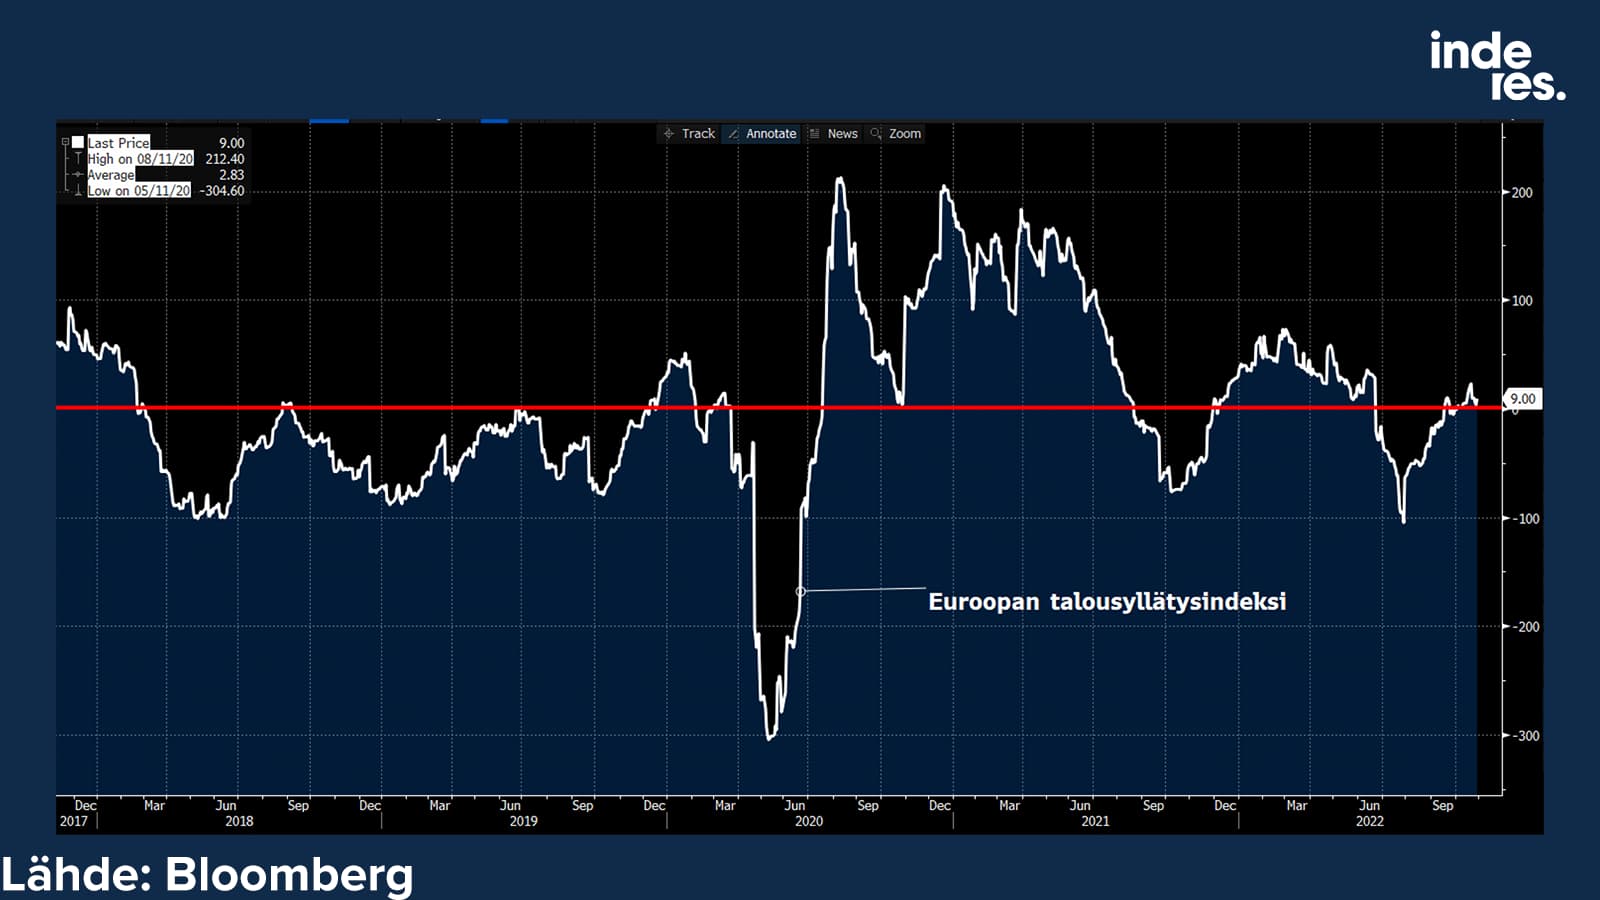
I Europa er overraskelserne også overvejende bedre end forventet:
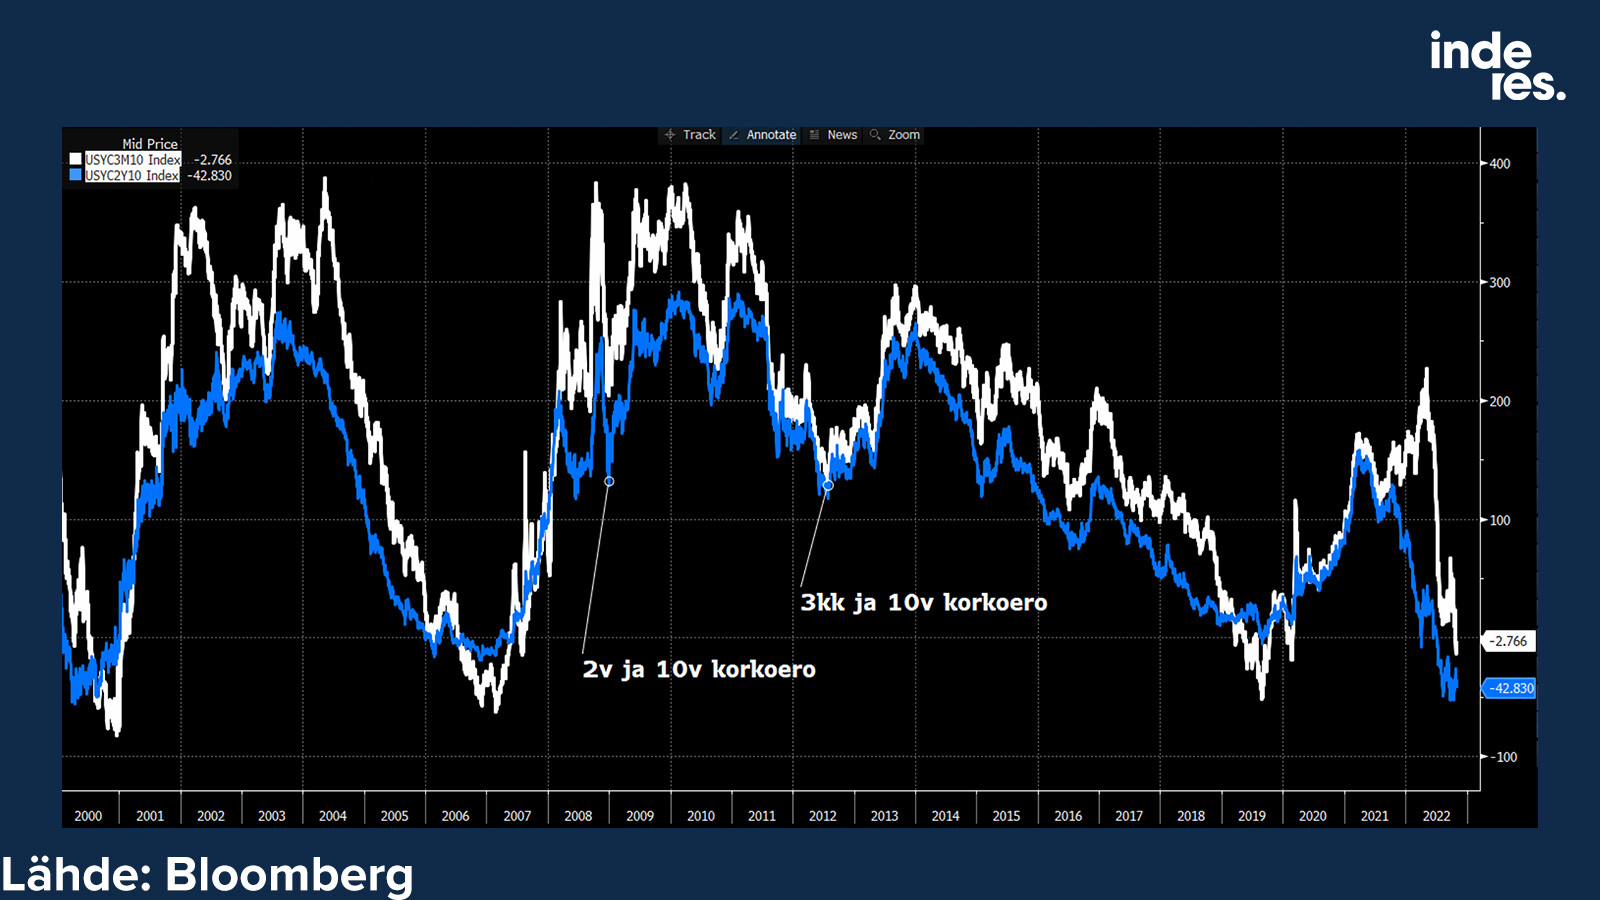
Inden man jubler for meget, så er rentekurven for 3 måneder og 10 år dykket i minus. Dette har været en ganske præcis recessionsindikator, om end med en usikkerhed på et par år.

Måske er den gode nyhed set fra aktiernes synsvinkel, at Fed sjældent har kunnet hæve renterne efter rentekurvens invertering, når det økonomiske nyhedsflow er svækket… Vi får se, hvordan det går denne gang.
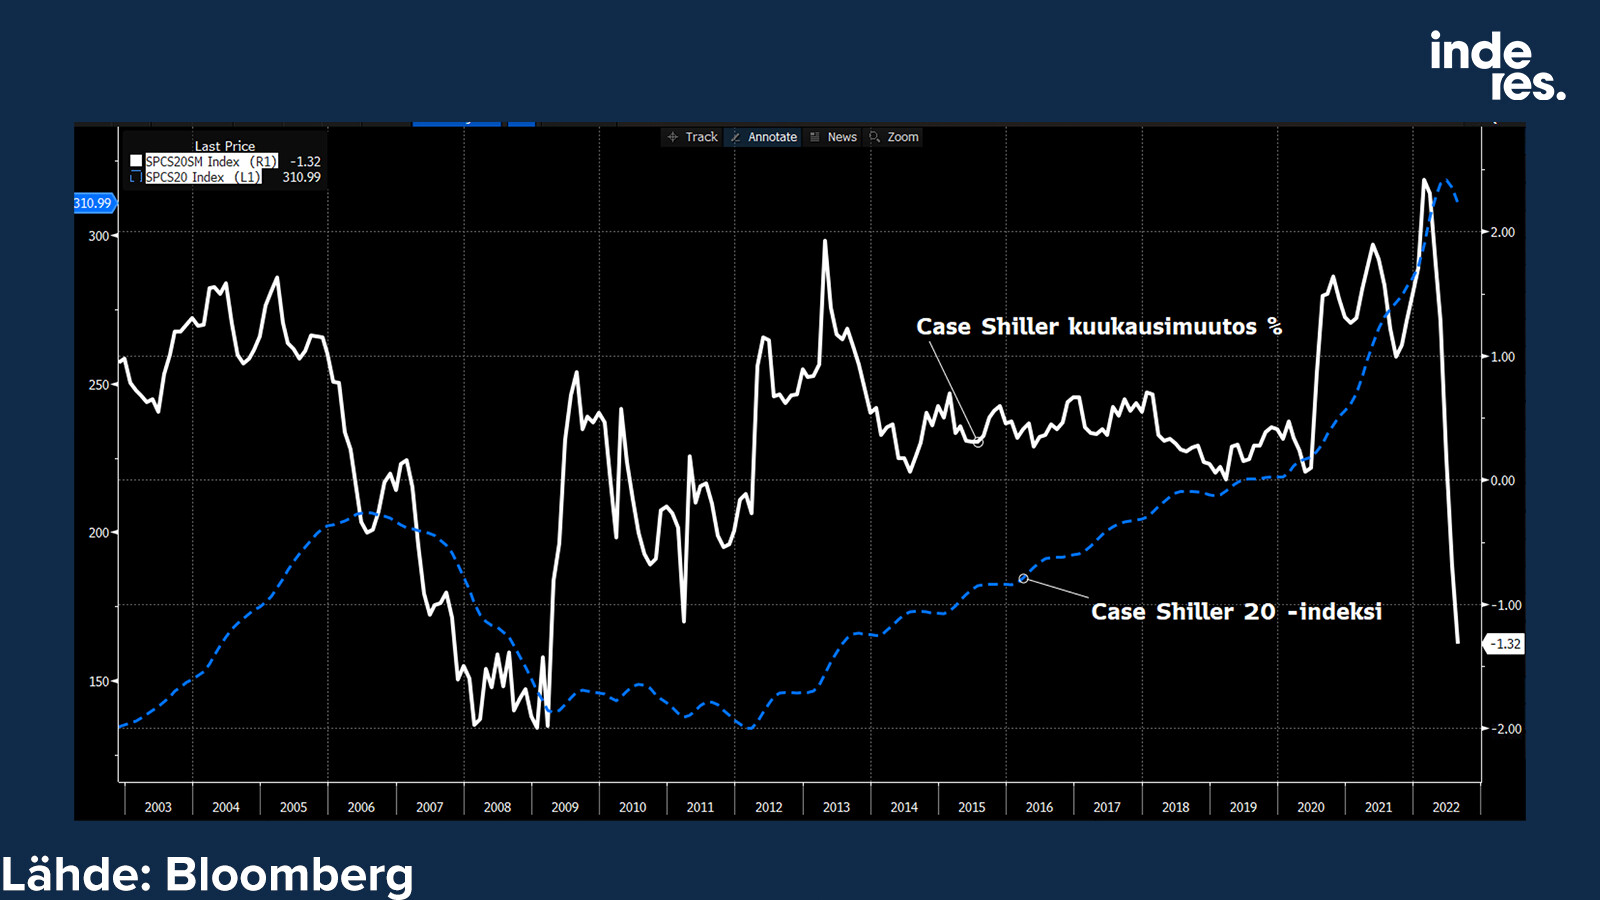
Renterne drives selvfølgelig af inflationen, så i stedet for Feds træk bør man fokusere på inflationen. Huslejer er en vigtig drivkraft, og huslejer påvirkes blandt andet af boligpriserne. Boligpriserne er begyndt at falde, og faldet tager til på månedsbasis:
Her er til gengæld Zillows lejeindeks sammenholdt med den månedlige ændring i boligpriserne:
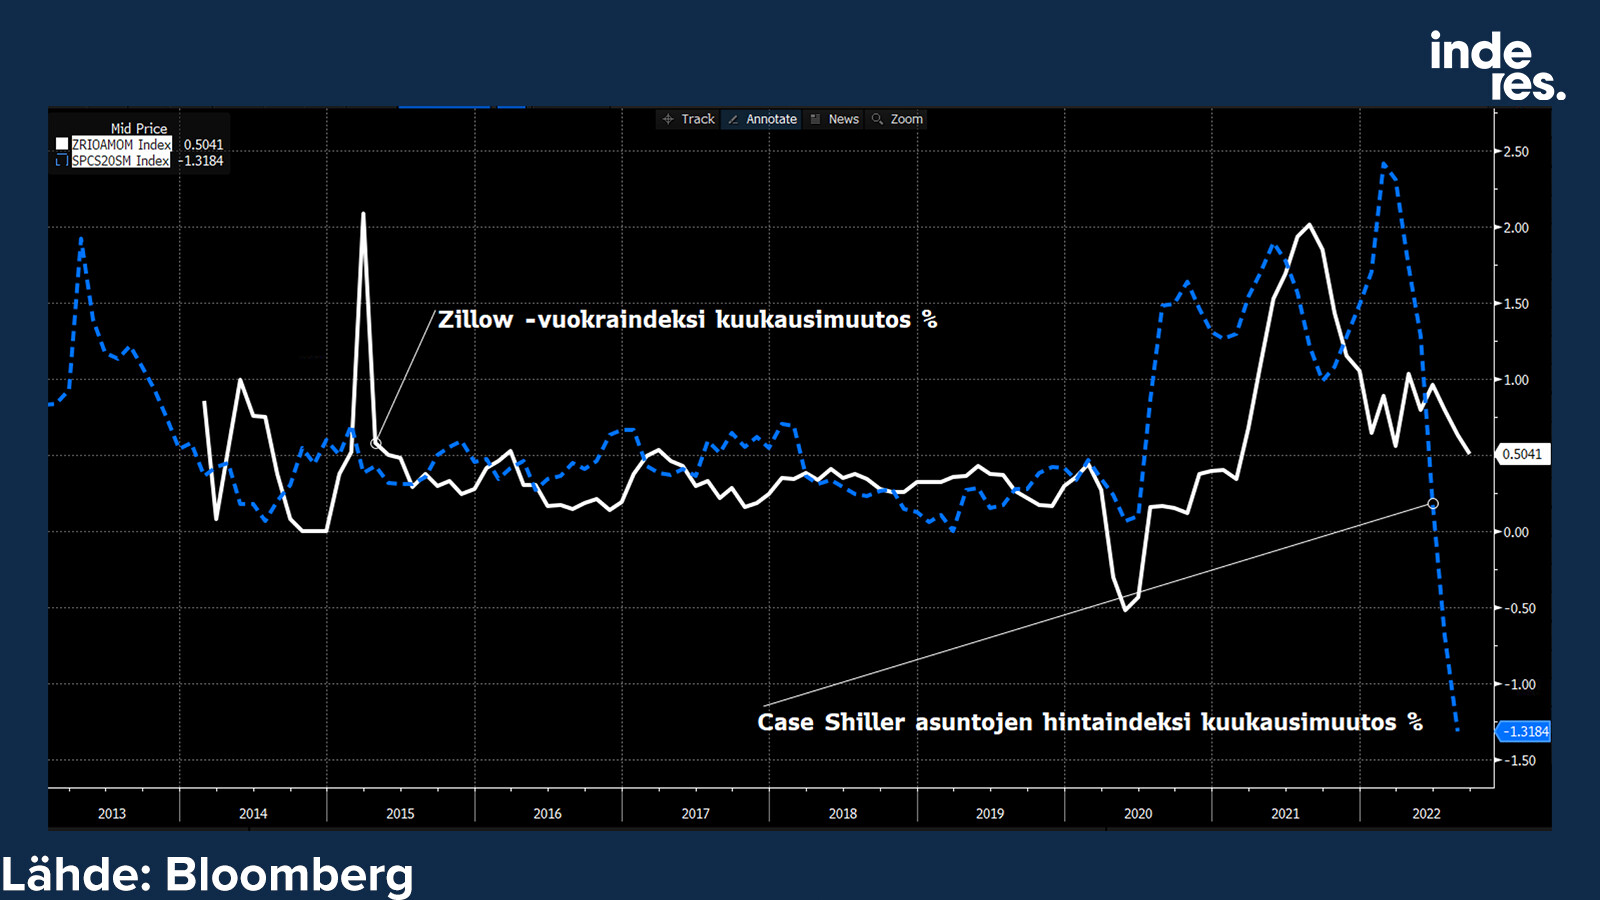
Som jeg tidligere har påpeget, er realkreditlånene denne gang dog ydet til en meget solid gruppe mennesker, og i USA har man jo faste renter, så rentestigningerne bider ikke lige så hårdt. En afkøling af boligmarkedet kunne derfor ske som en sund korrektion uden en krise, i modsætning til 2008, hvor situationen var langt mere speget.

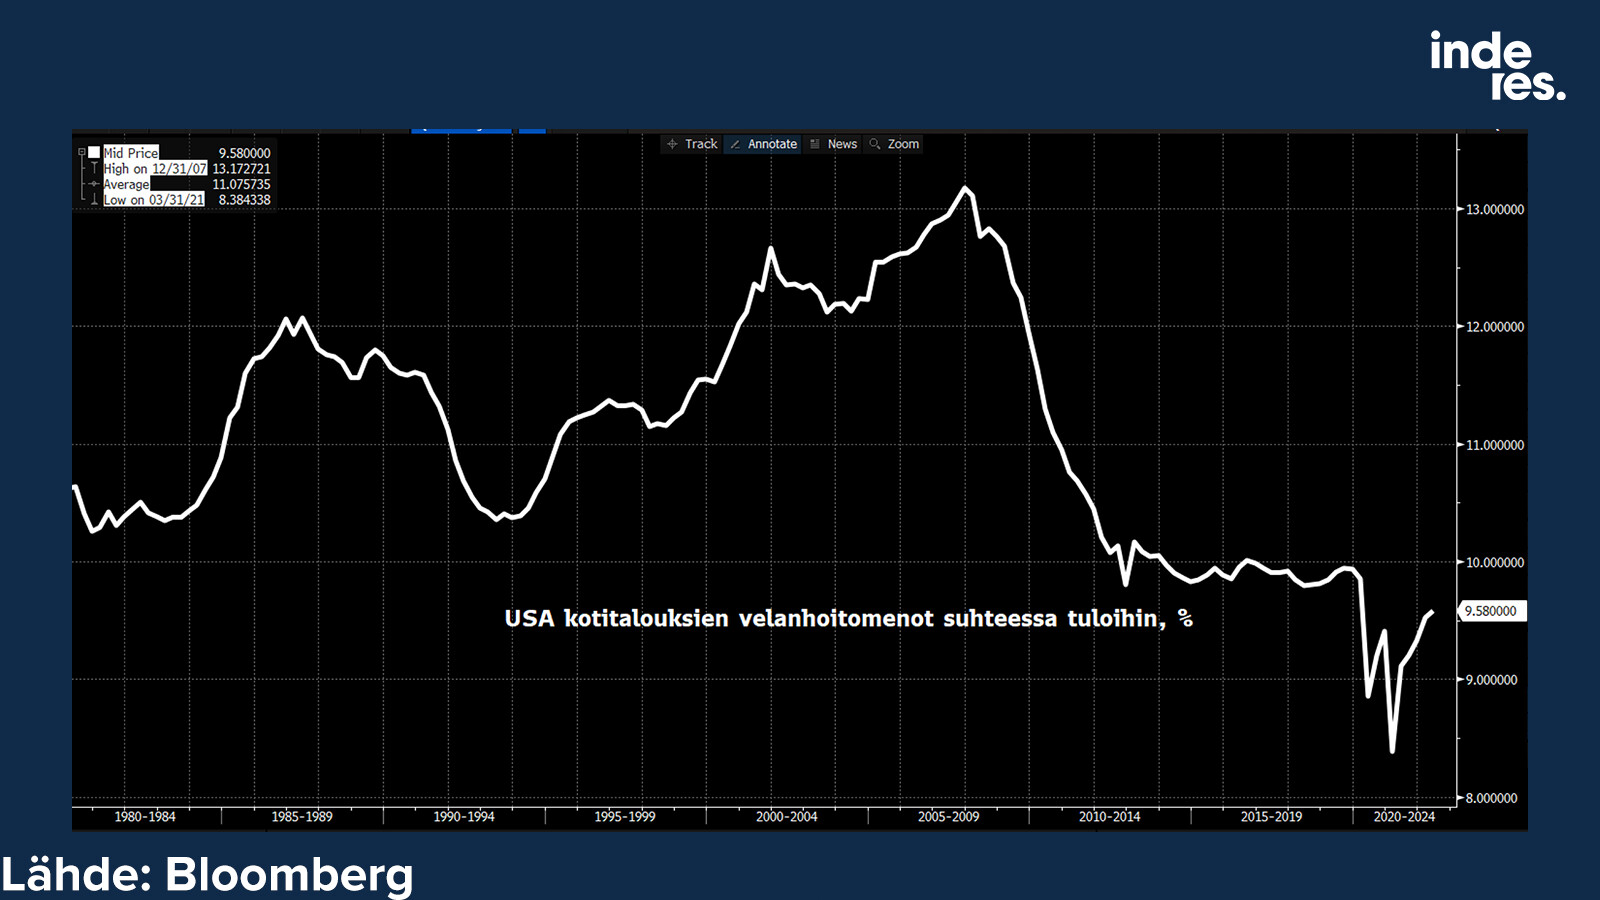
Det er nemt for både husholdninger, virksomheder og staten at klare sig i et miljø med højere renter. Mange lån har fast rente, og renteudgifterne er i øjeblikket lave i forhold til indkomsterne. Grafen viser som eksempel husholdningernes gældsplejeomkostninger i forhold til indkomsten.

Dette har et par forskellige implikationer. Hvis inflationen ikke begynder at aftage, selvom data her og der begynder at understøtte det, så må Fed hæve renterne helt vildt meget, før det kan mærkes i nogens pengepung. For aktierne ville det selvfølgelig være ubehageligt.

På den anden side, hvis inflationen begynder at aftage, og det nuværende forventede renteniveau fastholdes eller endda begynder at falde om et par år, vil skaden (eller sundhedstegnet?) for økonomien forblive begrænset.
Nu står den på hvile! :slight_smile:

98 Synes om

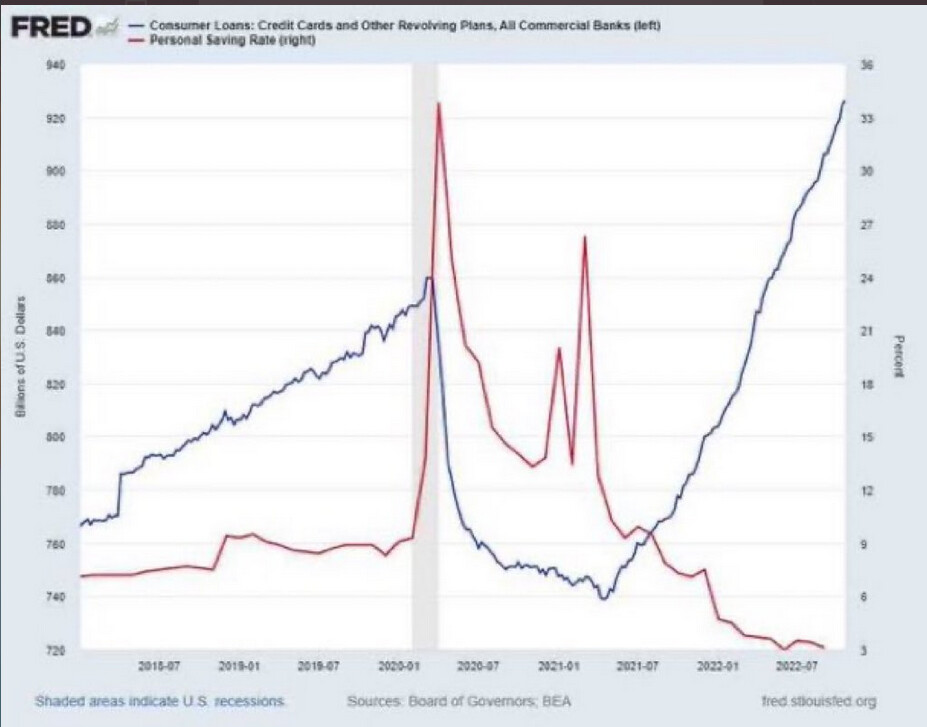
Det her… tilsyneladende er corona-checksene nu brugt op i USA, og nu optages der forbrugslån:

https://twitter.com/GRDecter/status/1586756254847979520

25 Synes om

https://twitter.com/FirstSquawk/status/1587023985380032514

https://twitter.com/FirstSquawk/status/1587023916576706560

Det ser dog ikke ud til at røre markederne længere…?

37 Synes om

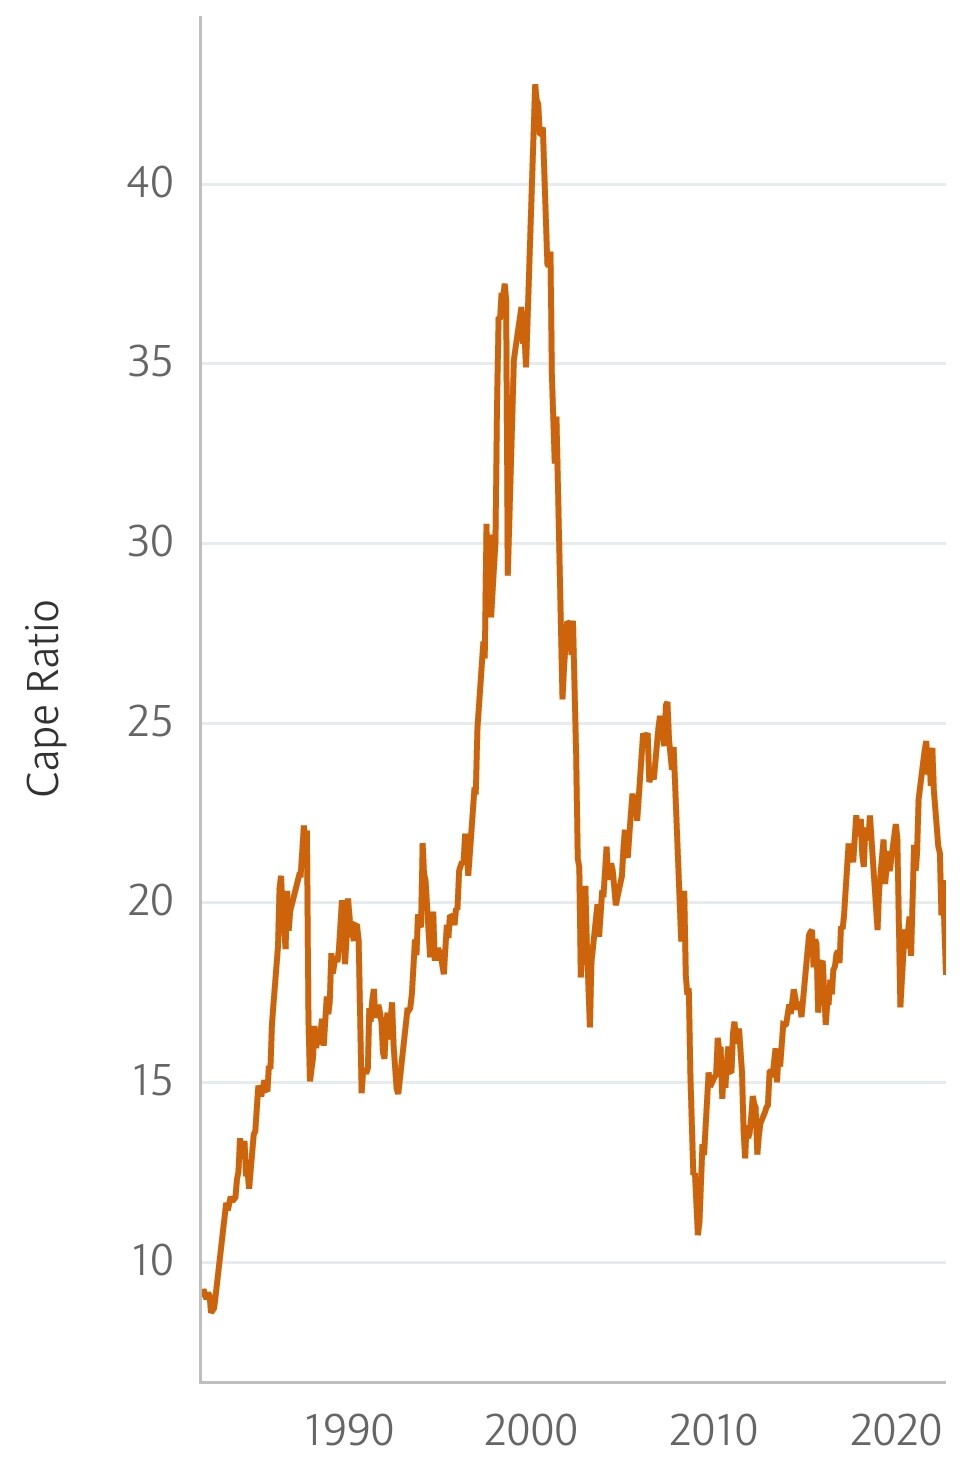
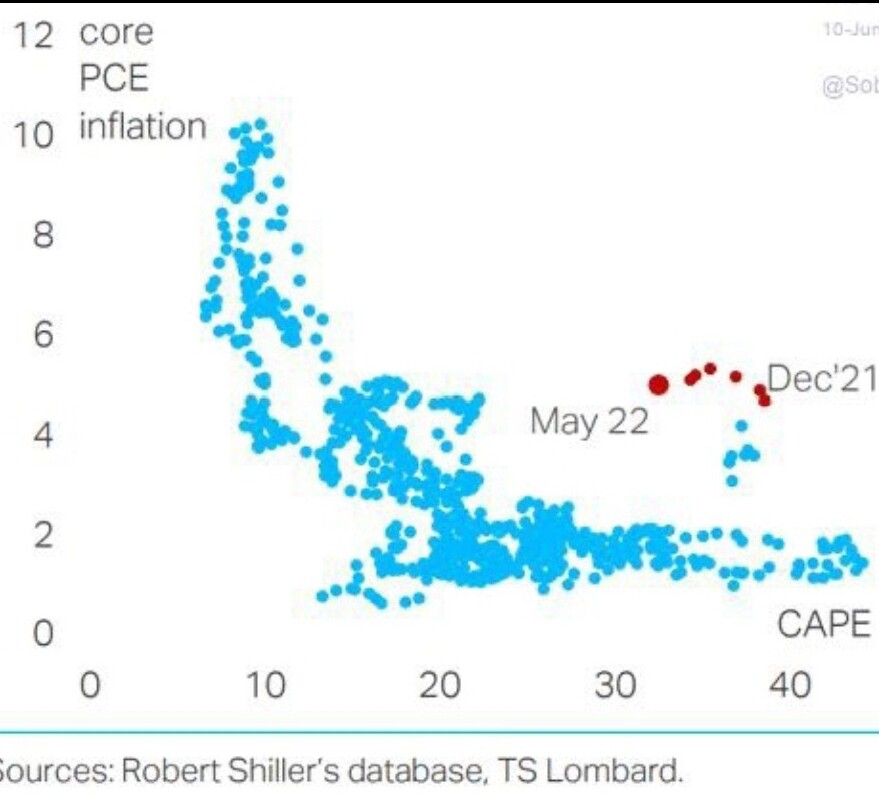
Siden ovenstående graf blev opdateret, er de europæiske aktiemarkeders CAPE steget til tæt på niveauet 20x.

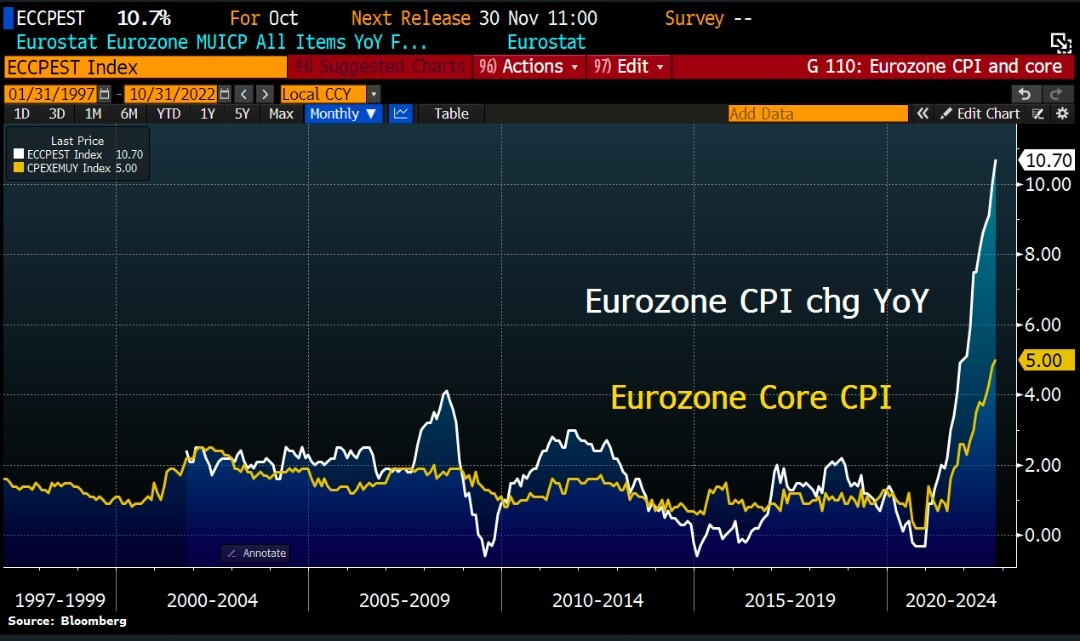
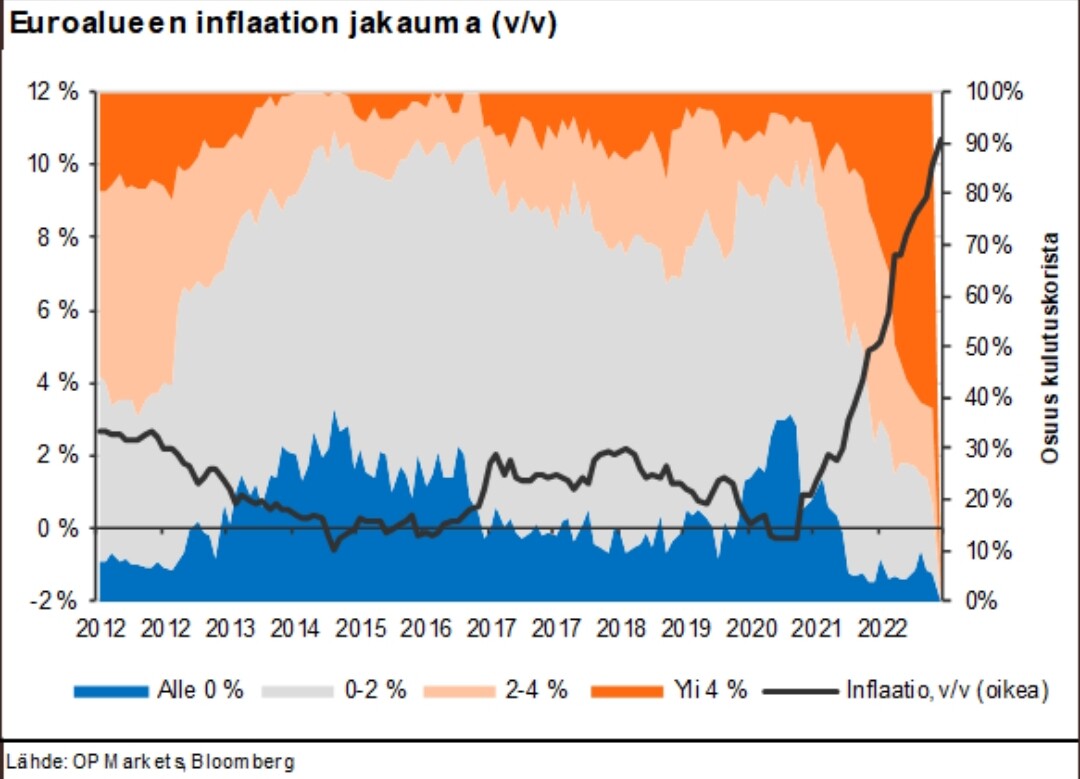
Dette er allerede en høj værdiansættelse, når man tager inflationsproblemets alvor i betragtning: kerneinflation på 5 %, og priserne stiger på en meget bred front.


Kontekst fra USA’s børshistorie:

7 Synes om

Økonomiske vækstudsigter, markedsbunde, centralbankernes rentestigningscyklusser osv. osv.

8 Synes om

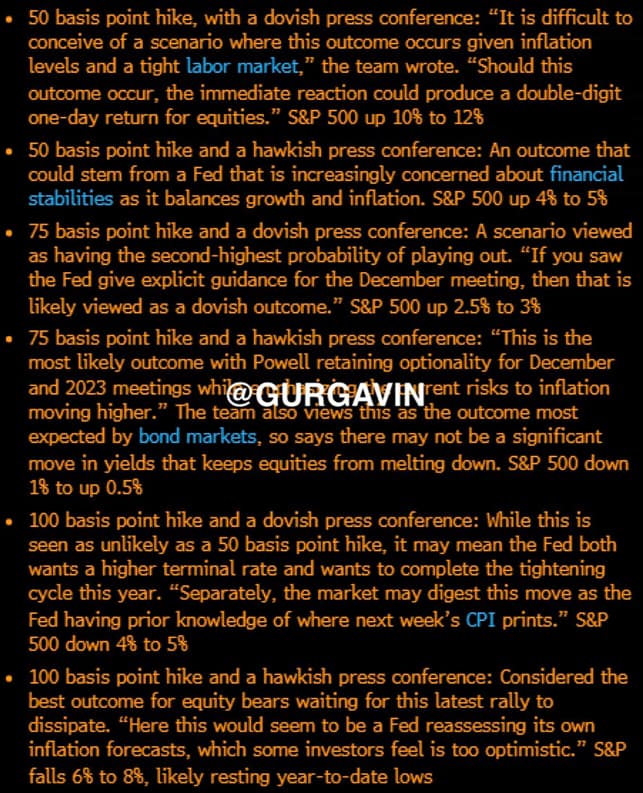
Fra Twitter: JP Morgans 6 forskellige scenarier for FEDs rentemøde på torsdag.

Sandsynligvis (eller i det mindste hvad markedet forventer) er en rentestigning på 75 bps og en høgeagtig (hawkish) FED stadig det mest sandsynlige scenarie. Ifølge JPM vil dette føre til en markedsreaktion på -1 % / + 0,5 %.

Yderpunkterne:

  • 50 bps stigning og en duete (dovish) FED → 10-12 % stigning
  • 100 bps stigning og en høgeagtig (hawkish) FED → 6-8 % fald

Nogle voldsomme scenarier, og i værste fald kan det blive ekstremt volatilt.

45 Synes om

Selve nyheden er bag en betalingsmur. Alligevel et ret vildt tal. Jeg ved ikke, om dette emne er blevet behandlet her endnu?

https://twitter.com/lisaabramowicz1/status/1587180912118317056?s=20&t=oI4dgHBQFZHRtnd4eDbhvw

8 Synes om

Den oprindelige forskningsartikel er her: Record Surge In Rent Delinquency: Up 7% In October, Totaling 37% For U.S. SMBs - Alignable.

Årsagerne bag den manglende huslejebetaling er interessante.

  • for over halvdelen var huslejen steget med mere end 10 % på et halvt år og for 1/7 med over 20 %.
  • 49 % af restauranterne kunne i oktober ikke betale deres husleje fuldt ud (36 % i september)
  • 37 % af ejendomsmæglerne kunne i oktober ikke betale deres husleje fuldt ud (27 % i september)
  • Næsten 50 % af autoværkstederne og bilforhandlerne kunne i oktober ikke betale deres husleje fuldt ud. Manglen på reservedele til biler bremser fortsat forretningen.
  • 59 % af de erhvervsdrivende fortalte, at omkost

Min egen konklusion er, at restaurantbesøg og ejendomssalg falder :bulb: :grin: i høj fart. Det drejer sig om huslejen for oktober. Insolvens hos små virksomheder opstår allerede i løbet af et par måneder. En svag september eller august osv.
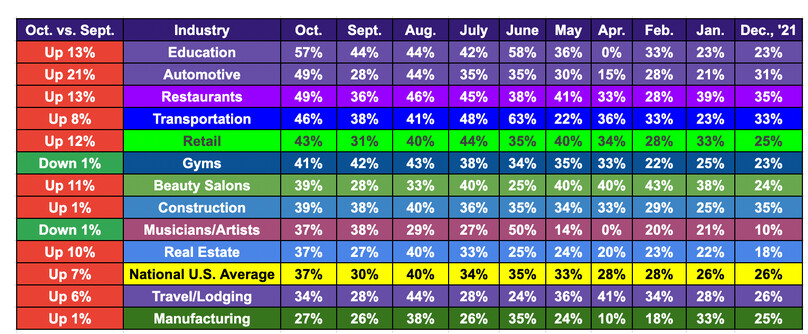
Økonomien køler af. Små selvstændige, økonomiens evige lokomotiv, er i problemer i USA. Den lille erhvervsdrivende er dog som bekendt meget tilpasningsdygtig. Når salget falder, afskediges medarbejdere, eller butikken lukkes. Arbejdsløsheden stiger. Udlejere bliver nødt til at sænke huslejen, når lejerne forsvinder. Økonomien køler af. Priserne falder. Det var vel sådan, det skulle gå ifølge Feds ønsker. Bølgebevægelsen og dens konsekvenser.

Der har altid været manglende betalingsevne for husleje. Det bemærkelsesværdige er den pludselige forværring i oktober.

27 Synes om

Boligmarkedet køler ned, køler ned!

https://twitter.com/c_barraud/status/1587325291529134087?s=21&t=0bTvOhSaQPhUg1ta7iqFMw

Her er praktisk talt det samme, som jeg postede i går, men lejedataene er rykket 6 måneder frem, så deres samspil ses tydeligere:

https://twitter.com/c_barraud/status/1587330980205010945?s=21&t=0bTvOhSaQPhUg1ta7iqFMw

Spørgsmålet er så selvfølgelig, hvor meget denne afkøling i sidste ende vil afspejle sig i løninflationen og andre tjenesteydelser.

Tilføjelse: jamen, også det her. :sweat_smile:

https://twitter.com/c_barraud/status/1587332022858661891?s=21&t=0bTvOhSaQPhUg1ta7iqFMw

Tilføjelse 2: varer bliver liggende på lageret, hvilket formentlig også dæmper inflationen…

https://twitter.com/c_barraud/status/1587333043399933952?s=21&t=0bTvOhSaQPhUg1ta7iqFMw

58 Synes om

Godmorgen! Jeg har i dag skrevet en makroartikel om inflation fra et længerevarende perspektiv, og samtidig har jeg genbesøgt tankerne fra Charles Goodharts og Manoj Pradhans bog “The Great Demographic Reversal: Aging Societies, Waning Inequality and an Inflation Revival” fra 2020. I bogen blev det forudsagt, at demografiske ændringer ville føre økonomien ind i en ny æra. Dens teser om stigende renter, accelererende inflation og aftagende økonomisk vækst er gået i opfyldelse i løbet af det seneste år, men man kan ikke helt “takke” demografien for det.

Især på arbejdsmarkedet er der dog sket ændringer, som kan blive permanente, og det kan accelerere inflationen til over centralbankernes mål, også på længere sigt.

27 Synes om

Dets teser om stigende renter, accelererende inflation og aftagende økonomisk vækst er gået i opfyldelse i løbet af det seneste år, men man kan ikke helt ”takke” demografien for det.

Er manglen på arbejdskraft som følge af de mindre årgange ikke dog en tydelig drivkraft her, som en væksthæmmer og snart også som en katalysator for løninflation?

1 Synes om

Ja, det er en tydelig driver. Jeg mente, at det ikke er den eneste driver, men at energidrevet inflation også er en stærk faktor nu på kort sigt. Min formulering var måske lidt haltende, forhåbentlig fremgår det tydeligere af selve artiklen :slight_smile:

7 Synes om

https://twitter.com/DavidInglesTV/status/1587362031107072000

Ville dette så være gode eller dårlige nyheder, hvis det er sandt? Olie og inflation op?

8 Synes om

Du har flere gange nævnt, Verneri, amerikanernes hovedsageligt faste boliglånsrenter, og hvordan de dæmper effekten af rentestigninger på økonomien. Det er i og for sig sandt.

På den anden side, hvis du gerne vil flytte til et andet (f.eks. større/dyrere) hus, skal du sandsynligvis genforhandle dit lån og din rente. Nu hvor du har haft et fastforrentet lån til f.eks. 1 % i rente, og banken fortæller dig, at du selvfølgelig kan få et nyt lån her, men din rente stiger til 4 %, så bider ret mange tænderne sammen og udskyder drømmene om at skifte bolig (selvom man egentlig ville have råd til at betale en rente på 4 %). Dvs. boligmarkedet køler af.

Hvis dit nuværende lån derimod er med variabel rente, får du et nyt lån på stort set de samme vilkår som før, så der er ikke denne form for ekstra barriere for at skifte bolig.

8 Synes om

Hertil kunne man selvfølgelig tilføje, at det heller ikke er særlig fristende at øge et lån med variabel rente i et miljø med høje renter. Jeg ser det i hvert fald sådan, at forbrugeren hellere vil betale det variable lån af og vente på et bedre tidspunkt til at skifte bolig, end at stifte mere dyr gæld nu.

1 Synes om

Nordea har offentliggjort optagelsen af sit webinar “International investeringsstrategi” for november. :point_down:

Højdepunkter:

  • Oktober bragte lettelse til aktieporteføljerne.
  • 2022 har været et udfordrende år, da rentestigninger har presset værdiansættelsesmultiplerne. Dette forbedrer dog de fremtidige afkastforventninger.
  • Diversificerede aktieporteføljer har klaret sig bedre end obligationer.
  • Året har været usædvanligt udfordrende, også for diversificerede porteføljer.
  • Værdiansættelsesmultiplerne er allerede i et område, hvor en ny stigning ofte er begyndt.
  • Værdiansættelsen er mest attraktiv i risikofyldte obligationer.
  • Rentestigninger har tæret på afkastet, men samtidig er udsigterne forbedret.
  • Afkast på aktieinvesteringer er ret sjældent negative over en femårig tidshorisont.
  • Afkastmulighederne er attraktive, hvis rentestigningerne stopper.
  • Kursbunde ses ofte før bunden i indtjeningsudsigterne.
  • Der er sket og sker meget på den politiske front globalt (bl.a. Kina, Brasilien, USA, Storbritannien).
  • Inflationen er bredt funderet og aftager ikke i det ønskede tempo.
  • Inflation i servicesektoren er nu den største bekymring.
  • Hurtige lønstigninger holder inflationen oppe i servicesektoren.
  • Økonomisk vækst og pres på arbejdsmarkedet aftager i overensstemmelse med centralbankernes ønsker.
  • Det hårdeste tempo i stramningen af pengepolitikken er ved at være bag os.
  • Synet på rentestigninger har ændret sig.
  • Pengepolitikken er allerede tydeligt stram.
  • Højere renter er kun en del af det samlede billede.
  • Antallet af ledige stillinger skal falde mere, før arbejdsløsheden stiger.
  • Husholdningernes moderate gældsætning dæmper effekten af de højere renter.
  • Indtjeningsestimaterne er faldet noget, men regnskaberne er overvejende positive.
  • Skøn for omsætningsvækst er ret godt i tråd med de økonomiske udsigter.
  • Aktiekurserne er steget hurtigere end indtjeningsudsigterne i USA.
  • Europas energibekymringer er aftaget, i det mindste midlertidigt.

Aktivklasser:

  • Aktier: Neutral vægt
  • Obligationer: Neutral vægt
  • Pengemarkedet: Neutral vægt

Aktieregioner:

  • Nordamerika: Neutral vægt (var overvægt)
  • Europa: Neutral vægt (var undervægt)
  • Finland: Neutral vægt
  • Japan: Neutral vægt
  • Emerging Markets: Neutral vægt

Obligationer:

  • Statsobligationer: Undervægt
  • Virksomhedsobligationer i eurozonen: Overvægt
  • Amerikanske virksomhedsobligationer: Neutral vægt
  • High-yield obligationer (risikofyldte virksomhedsobligationer): Neutral vægt
  • Emerging Markets-obligationer: Neutral vægt
20 Synes om

I morgen bliver det testet, hvad FED lægger vægt på – fortsat inflation, eller om de økonomiske bekymringer allerede begynder at melde sig. På den anden side, vil FED fortsætte med at lægge vægt på “bagudskuende indikatorer”, eller rammer virkeligheden?

Ville det være muligt i morgen at få en rentestigning på 75 bps, samtidig med at høgetonen begynder at aftage – det er noget, markedet endnu ikke forventer. Ifølge JP Morgan ville dette føre til en markedsstigning på 2,5-3,0 %. Det bliver spændende at se.

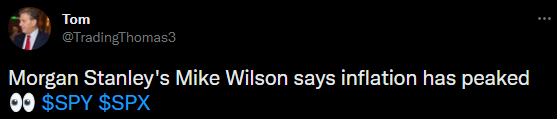
Samtidig mener Morgan Stanley, at inflationen nu har toppet.

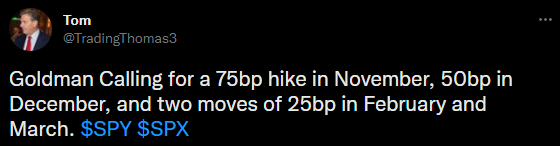
Og GS forventer nu den sidste rentestigning på 75 bps, efterfulgt af en stigning på 50 bps i december, og 2x 25 bps stigninger næste år.

Dette kan forresten skabe lidt optimisme på markedet, måske.. hvis..

dette stemmer. Men ikke så overraskende, prøv at blive klog på det her.

image

22 Synes om

https://twitter.com/financialjuice/status/1587444406390607872

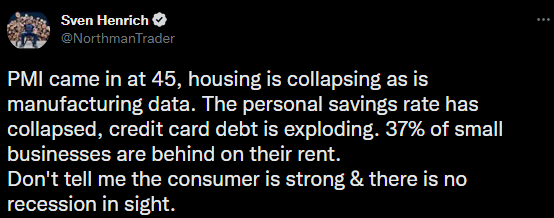
Så er der mangel på recession igen, antallet af ledige stillinger i USA stiger bare…

https://twitter.com/LiveSquawk/status/1587444526272102401

Det ser ud til, at nogles drømme om kun en 50 bps renteforhøjelse lige er fordampet, 75 bps ser ud til at være på plads for denne uge. Og indekserne korrigerer derefter under hensyntagen til dette.

34 Synes om

Hvordan ville noget i denne stil lyde?

  • recessionen starter i november 2022
  • beskæftigelse på ATH (All-Time High) frem til august 2023
  • recessionen slutter i marts 2024

Jeg forudsiger ikke noget her, ikke engang halvalvorligt. Men beskæftigelse har i ekstreme tilfælde været en så dramatisk lagging indicator (forsinket indikator).

I september 2022 var den amerikanske økonomi endnu ikke i recession, fordi alle kurverne i grafen var på ATH eller meget tæt på ATH.

Klassisk late-cycle overophedet økonomi, hvor efterspørgslen banker mod de begrænsninger, udbuddet sætter. Sammenlign med Finland foråret 1990.

Fed er håbløst bagefter, derfor er det meget svært at undgå en recession.

37 Synes om

Godmorgen til tråden ”Børsernes retning”!

Federal Reserve offentliggør sin rentebeslutning i dag kl. 20.00, og @Marianne_Palmu vil være her med det samme for at give sine kommentarer. :slight_smile:

Under begivenheden opfordres du til at komme med indholdsrige kommentarer relateret til begivenheden eller på anden vis dele vigtig information om emnet, og du kan selvfølgelig også stille gode spørgsmål til Marianne. :slight_smile:

Jeg vil gerne minde om et par ting, så det bliver mere behageligt for alle at følge begivenheden:

  1. Lettere snak kan skrives her:
    Inderesin kahvihuone (Osa 5) - Sijoittaminen - Inderes forum
  2. Memes passer bedst her:
    🐸 Inderesin SIJOITUSmeemiketju 🐸 - Viihde - Inderes forum
  3. Udsving i enkelte aktier eller ”investeringsobjekter” kan skrives her:
    Forespørgsler, forfærdelse og begejstring over kurser og deres ændringer - tråden (Del 2) - #1996 fra Vodel1
  4. Kommentarer om børsens hurtige bevægelser kan skrives her:
    https://keskustelut.inderes.fi/t/porssin-paivaliikkeet-ja-korjaukset-karhunpesa-harkataisteluareena/

Før begivenheden bør man naturligvis læse Mariannes morgenindlæg:

Velkommen til at følge dette spændingsdrama! :slightly_smiling_face:

30 Synes om