Recessionen er aflyst for dette kvartal i Tyskland.
47 Synes om
Det starter sikkert på et tidspunkt, når vi venter tålmodigt længe nok.
2 Synes om
Som en påmindelse om, at selvom man nu forventer, at inflationen knækker hurtigt, har det ofte taget år, og gerne lidt flere år fra så høje niveauer.
https://twitter.com/jessefelder/status/1585743383128965120?s=21&t=1Qxtb1YicE3EPtichBECfg
23 Synes om
Her er de tyske inflationstal, der kom klokken tre finsk tid; der røg gårsdagens ECB-snak direkte i toilettet. Eller det vil sige, vi står ved bagdøren, så vi gør alligevel ikke, som jeg troede, på grund af data.

USA’s dagshøst for et øjeblik siden:
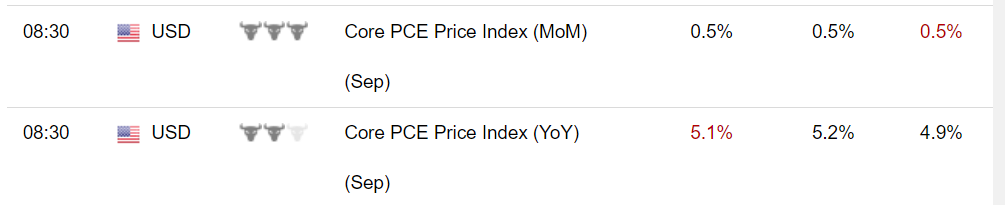
Prognosemagerne øger tempoet, men realrenten er stadig i minus, så nu kan det betale sig for private og virksomheder at købe alt, hvad de har råd til – for lånte penge. (altså det, der er brug for i løbet af året, ikke aktier)
Og tallene er altså først de faktiske, i midten prognosen og til højre de forrige.
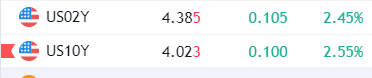
Og så de amerikanske renter; det går opad igen, selvom de faldt i går:
7 Synes om
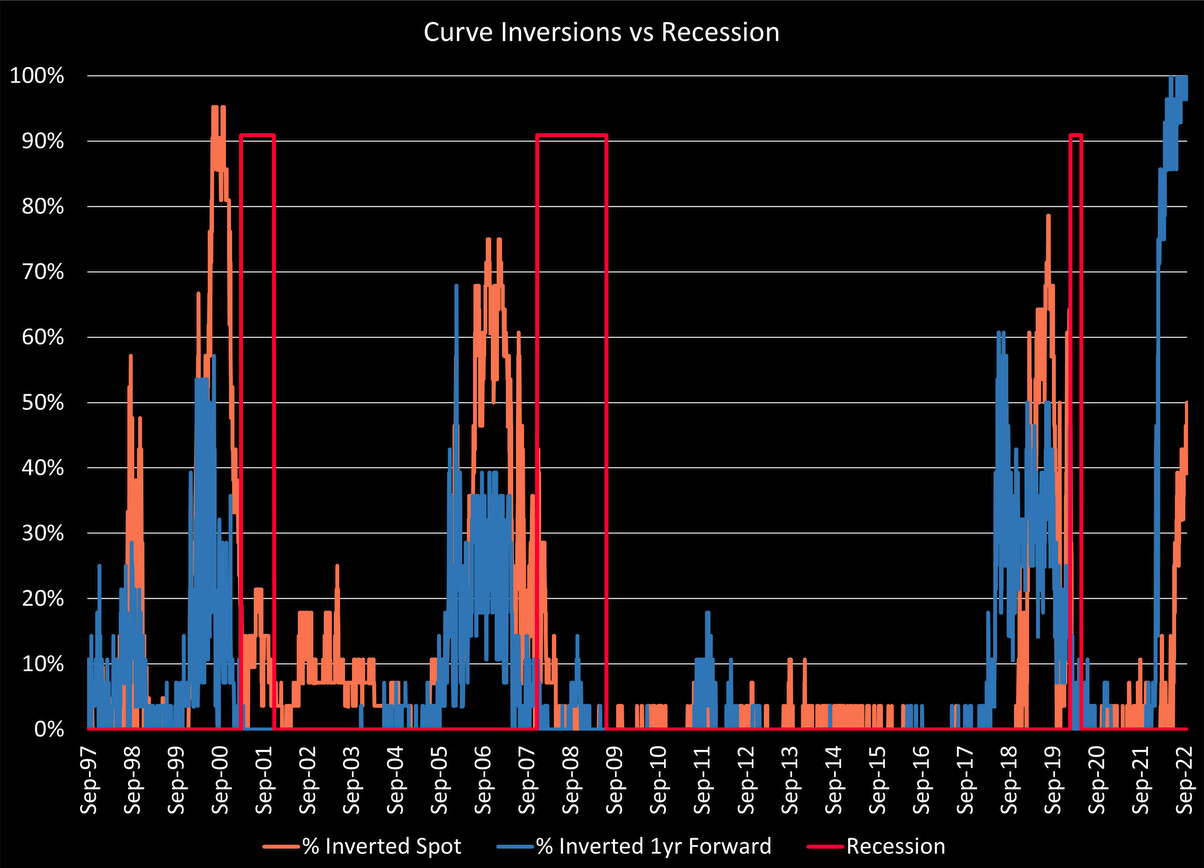
Da jeg godt kan lide at følge disse rentekurver, faldt jeg over dette gode billede. Der er altid plads til lidt bearishness selv på så stærke stigningsdage. 
5 Synes om
https://twitter.com/jasonfurman/status/1585997983979642882?s=46&t=0gdBw7eJ19spw0Q1GEoLJA
Også en interessant pointe.
41 Synes om
Allerede tidligere spekulerede Juurikki på, hvilke beregninger den der transitory-prognose egentlig var baseret på. Er der nogen viden om, hvorvidt den overhovedet var baseret på beregninger eller måske en fortolkning af “tidsånden”? En analogi til aktiekursernes hurtige stigning fra corona-dykket? Embedsmæssig beroligelse for at dæmpe en eventuel opstået panik?
5 Synes om
Herunder et interview med Lyn Alden udgivet i forgårs, hvor hun deler sine synspunkter om makroøkonomi og markederne.
Tidskoder:
00:00 Introduktion
19:54 Hvad vil få Fed til at skifte kurs (pivot)?
26:21 Statsobligationsmarkedet er endnu ikke i fuld paniktilstand
33:45 Recessionsrisiko
35:24 Aktivallokering
38:26 Dollaren og vækstmarkeder (emerging markets)
45:45 Energi
53:49 Hvornår vil dollaren stoppe med at stige?
01:01:54 Den langsigtede gældscyklus
Absolut anbefaling til weekenden!
9 Synes om
Det var forresten rigtig godt materiale igen. Lyn har jo i flere år forudsagt, at resultatet af dette gældscirkus bliver en bevidst bortinflatering af gældsbyrden i stil med 1940’erne.
Det skræmte mig faktisk en del, da vi er ved at nå et punkt, hvor man kan læse den samme historie i Hesari (Helsingin Sanomat):
https://twitter.com/AkiKangasharju/status/1586215639395586048?t=M2I7nHS8yHKpBOXy9d_O-g&s=19
Verneri citerede vist det samme Napier-interview i sin seneste “vartti”.
Lige nu spekulerer jeg i hvert fald som en gal på, hvordan man bedst får del i de milliarder, der bliver revet ud af den “magiske væg”…

Hvis bare der var en måde at bruge gearing på, samtidig med at man styrede risiciene 

17 Synes om
Napier har forudsagt dette i lang tid.
11 Synes om
Ganske godt forudsagt i øvrigt, det er jo præcis det, ECB gør nu.
3 Synes om
Problemet er den allerede svækkede euro, og samtidig står industri, der producerer gødning og andre fornødenheder, stille i Europa som følge af de høje energipriser. Hvis der er noget, man bør håbe på i eurozonen, så er det en svækkelse af dollaren i forhold til euroen, fordi vi med en svækket euro vil være tvunget til at købe fornødenheder om et par måneder. Det er bare måske ikke realistisk.
Mit eget gæt er, at ECB bliver nødt til at hæve styringsrenten højere end Fed.
I Tyskland stiger fødevarepriserne i rekordtempo, og det samme venter os alle.
https://twitter.com/schuldensuehner/status/1586247250224721920?s=46&t=G3ZqnmnHMjZuVvEqL2clkw
4 Synes om
Der er ikke meget nyt i denne artikel fra Salkunrakentaja, hvis man har fulgt med i denne tråd. Der tales også om renteforhøjelser i denne artikel, og der er citeret tanker fra Nordeas analytikere Lauri Vepsäläinen og Antti Koskivuo.
Ifølge Nordeas Vepsäläinen og Koskivuo understøtter centralbankens dueagtige udmeldinger forventningen om, at tempoet for rentestigningerne vil aftage til 50 basispoint i december, og at vi i februar næste år vil se endnu en forhøjelse på 25 basispoint.
2 Synes om
https://twitter.com/financialjuice/status/1586729083148304387
Med dette mod onsdag…
23 Synes om
Netop.
- kejseren over alle andre indeks: S&P 500
- flotte klæder, det fineste silke og fløjl: 2023 EPS $230 som udgangspunkt for fremtidig indtjeningsvækst
Normaliseret S&P 500 EPS for i år på $150 og næste år på $160?
Herunder er et resumé af, hvad vi har lært af historien, og hvad man meget modigt antager er “anderledes denne gang”, hvis man påstår, at en normal EPS er $230 eller i nærheden heraf.
Den fulde overførsel af Trumps massive selskabsskattelettelser til kundernes fordel kan stadig tage år…
… men ellers er alle de unormale, midlertidige fundamentale forhold, der har bidraget til indtjeningsboblen, langsomt ved at smuldre.
Robert Shiller blev i 70’erne interesseret i USA’s børshistorie.
S&P 500 blev grundlagt i 1957. Shiller konstruerede et sammenligneligt markedsværdivægtet (market cap weighted) modstykke helt tilbage til 1871.
Shiller lagde mærke til markedets markante udsving.
(Her korrigerer jeg indekstallene, så de alle er i september 2022-dollars.)
Fra starten af 1871 til starten af 2013 svingede indekset således:
106 – 80 – 335 – 110 – 537 – 104 – 381 – 173 – 890 – 333 – 2551 – 1056 – 1908.
Shiller var interesseret i, hvordan aktiemarkedet forudser langsigtede fundamentale forhold.
Large cap-virksomhederne fra 1871 havde meget lidt at gøre med virksomhederne i de sidste årtier af det 20. århundrede.
Spørgsmålet var, hvordan markedet forudser fundamentale forhold med flere årtiers sigte. Virksomheders værdi er summen af alle deres fremtidige udbytter tilbagediskonteret til det pågældende tidspunkt.
Aktiemarkedet lykkedes bedre med sin opgave, jo dygtigere det var til at se:
- USA’s nationaløkonomi
og - verdensøkonomiens fremtid
- den fremtidige position for den amerikanske large cap-scene i den amerikanske og globale økonomi
- den fremtidige ændring i virksomhederne og dens indvirkning på udbyttestrømme
Resten af udsvingene – det, der ikke afspejlede fremtidige fundamentale forhold – var udsving i afkastforventningerne.
Resultaterne var overraskende. Markedets evne til at forudse langsigtede fundamentale forhold var nærmest ikke-eksisterende. Måske bedre udtrykt: fundamenterne var på markedsniveau forbløffende stabile, og ændringer i udsigterne retfærdiggjorde stort set ingen udsving.
Når investorer overvejer handler med en enkelt aktie, lægger de normalt mere vægt på ændringer i udsigterne end på ændringer i deres afkastkrav.
Men når disse enkelte virksomheder samles som Corporate America, stemmer det slet ikke overens.
Indekset svinger vildt, investorer bilder sig ind, at de forstår og vægter fundamentale forhold; men på indeksniveau er det i praksis kun afkastkravene, der ændrer sig, ikke noget andet væsentligt.
Det er ligegyldigt, hvor meget virksomhederne ændrer sig. Det er de fremtidige udbytter, der tæller, ikke hvordan måden at drive forretning på tilsyneladende revolutioneres.
Nationaløkonomien og konkurrencen sætter i sidste ende rammerne og det nådesløse “regression to the mean”-fænomen.
På markedsniveau viser både meget optimistiske og meget pessimistiske narrativer sig i sidste ende at være tomme. De kan være bygget op så uimodståeligt troværdigt, men det er bedragerisk.
Sekulære toppe i indekset har flere gange været forbundet med en mega cap glamour-boble. Det vil sige, at glamour-segmentet løsriver sig ekstraordinært fra resten af large cap-scenen.
Dette skete i 1906, 1929, 1972, 2000 og 2021.
Hver gang er kulminationen på disse mega cap glamour-bobler blevet forudgået af en intens spekulationsfase blandt detailinvestorer i mindre selskabers aktier.
Den fase er krakket, men aktieinvestering har stadig været moderne. Derfor er fokus skiftet: quality at any price.
Hver gang er disse mega cap glamour-bobler blevet efterfulgt af en situation, hvor aktieinvestering generelt har været langt mindre moderne, og værdiansættelserne over en bred kam har været meget lavere.
Typisk går der mindst to til tre år, måske endda mere, fra detailinvestorernes mest intense spekulationsfase, til værdiansættelserne på markedsniveau normaliseres.
Og fra kulminationen af en mega cap glamour-boble går der mindst et par år, før værdiansættelserne normaliseres.
Alt er indtil videre gået efter bogen og til tiden.
Den forgangne uge gav de allerførste smagsprøver på fase to. Efter fase to kommer måske fase tre, eller også gør der ikke.
53 Synes om
https://twitter.com/LiveSquawk/status/1586976436648349703
Forbrugeren siger “not today” til recessions-bjørnene også i Tyskland.
57 Synes om
Er disse altid i euro? Jeg mener, er priserne steget her og dermed i plus – man kan vel klare sig med en mindre mængde, hvis priserne er sat tilstrækkeligt op?
Hvis fødevarepriserne i Tyskland f.eks. er steget meget, samt benzin og andet, er det så stærkt eller svagt?
Edit @Jarnis så det er et ret stærkt resultat.
1 Synes om
Jeg forstår det sådan, at de der detailsalgstal (retail sales) er inflationskorrigerede (og inflationen kan man så se i forbrugerprisindeksene)
Og benzin og biler er trukket ud af det. Og NSA-tallet er ikke sæsonkorrigeret (not-seasonally-adjusted)
Tysk detailsalg (German Retail Sales) måler ændringen i den samlede værdi af inflationskorrigeret salg på detailniveau, eksklusive biler og tankstationer. Det er den primære indikator for privatforbruget, som udgør størstedelen
5 Synes om
For Tysklands vedkommende er en helt væsentlig forskel fra tidligere Oktoberfest, som jo ikke blev afholdt de seneste to år, og som helt sikkert vil kunne ses i “retail sales”-tallene. Det vil fremgå af tallene for både september og oktober.
10 Synes om
På den anden side var timingen af Oktoberfest jo også kendt af analytikerne; prognosen var over et procentpoint “bedre” end den forrige, men nu endte det altså markant over selv dette.

25 Synes om