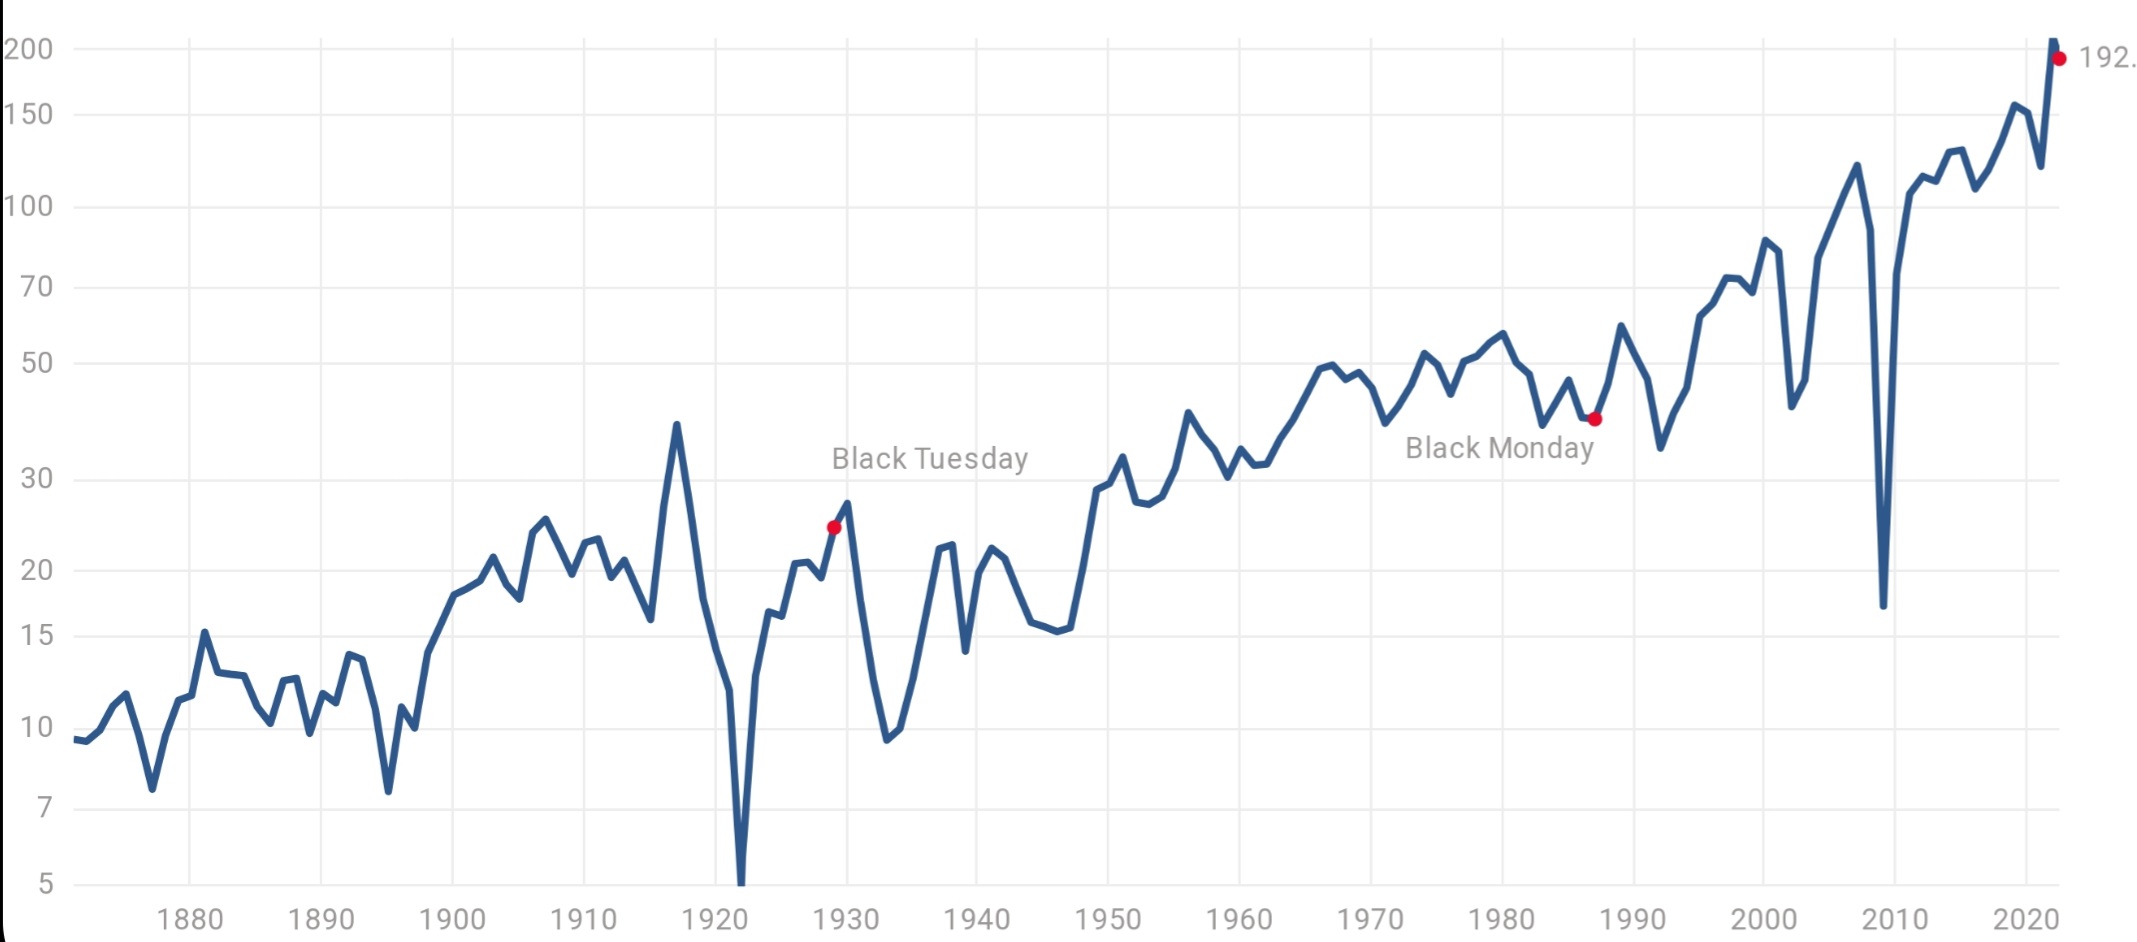
Hvis man anså et Shiller P/E-niveau på 20 som et fornuftigt leje, ville der så kun have været investeringsmuligheder før 1990 samt ved kursbundene i 2009?
Forskellen på værdiansættelserne i Europa og USA forklares blandt andet med, at USA har forholdsmæssigt flere teknologi-/vækstvirksomheder i indekset.
Er antallet af vækstvirksomheder i USA’s indeks steget over årene, og forklarer det den historiske stigning i værdiansættelsesniveauet?
Edit Er det muligt, at f.eks. sundhedssektoren har ændret sig fra en stabil kerneforretning til mere vækstorienteret innovation? Dette gælder både i medicinalindustrien og i stigende grad i virksomheder som Nightingale Health?
Giver den nuværende teknologi også industrivirksomheder flere træk fra vækstvirksomheder? Et elevatorfirma lavede tidligere elevatorer, nu er IoT og applikationer en central del af forretningen?
Jeg tror, at CAPE vil være en rimelig indikator for over-/undervurderinger også fremover, men jeg ville være forsigtig med at opstille tommelfingerregler for, hvad der er “dyrt”, og hvad der er “billigt”.
Jeg er ikke helt sikker på, hvor sammenlignelige nettoresultaterne er med verden for 20, endsige 50 år siden.
Hvordan tager CAPE for eksempel højde for den stadigt voksende andel af immaterielle investeringer? Er regnskabspraksis forblevet den samme over lange perioder? Accepterede værdiansættelsesmultipler kan også teoretisk udledes af virksomhedernes evne til at skabe værdi; er afkastet af den investerede kapital forblevet uændret gennem tiderne, eller har toppen af erhvervslivet forbedret sig på det område?
For eksempel, hvor traditionelle fabriksinvesteringer fremgår af resultatopgørelsen som afskrivninger over lang tid, bliver alle investeringer i immaterielle aktiver ikke aktiveret i balancen, og de optræder derfor mere fronttungt i resultatopgørelsen sammenlignet med traditionelle investeringer.
Selvom man med rette kan se kritisk på holdbarheden af lønsomheden i mange S&P 500-virksomheder, er der også stadig større sværvægtere med, hvis indtjeningsniveau slet ikke er i nærheden af at være trimmet til deres fulde potentiale endnu.
Dette er blot spredte strøtanker uden de helt store håndfaste konklusioner. Bortset fra måske det, at jeg ikke ville lade selv en høj CAPE skræmme mig fra at investere i Nordamerika, hvis jeg fandt attraktive investeringsemner der.
Jeg blander mig lige fra sidelinjen og konstaterer, at der faktisk er sket en ret stor ændring her. Median-ROIC for S&P 500 (ifølge McKinsey-data) lå og svingede omkring 10 % i årtier, men sprang i begyndelsen af 2000’erne op over 15 %, hvor det har ligget lige siden.
Jeg har tidligere talt om “value driver”-formlen herinde. Hvis man bruger den til at illustrere denne ændring, og antager at kapitalomkostningerne er 8 %, væksten er 5 % (S&P 500’s nominelle indtjeningsvækst i perioden 1945–2022 har været ca. 7 %) og ROIC er 10 %, så ville det “rimelige” P/E-tal være 17x. S&P 500’s P/E har ligget omkring 15 på begge sider baseret på realiserede resultater i perioden 1945–2000, så det er ikke et helt tosset tal.
Hvis ROIC er 15 %, ville det rimelige P/E-tal med de samme antagelser være 22x. S&P 500’s P/E har baseret på realiserede resultater hovedsageligt ligget over 20 i 2000’erne, så igen ser den simple beregning ud til at ramme virkeligheden ret godt.
Men fra den ROIC er goodwill trukket fra. Især i de seneste årtier er der opstået meget af det gennem virksomhedsopkøb. Hvis man medregnede det, ville ROIC helt sikkert være lavere, men det har jeg ingen data på. I McKinseys epos findes der dog data på sektorniveau for medicinalvirksomheder, hvis ROIC uden goodwill er strøget helt op på 60 % i gennemsnit i 2000’erne, men med goodwill ligger under 20 % – hvilket dog stadig er mere end tidligere.
Alt i alt kan man konstatere, at virksomhederne – enten ved at effektivisere kapitalanvendelsen og/eller forbedre marginalerne – generelt er bedre end før, hvilket, hvis det fortsætter, opretholder et højere rimeligt værdiansættelsesniveau, indtil tingenes tilstand ændrer sig igen.
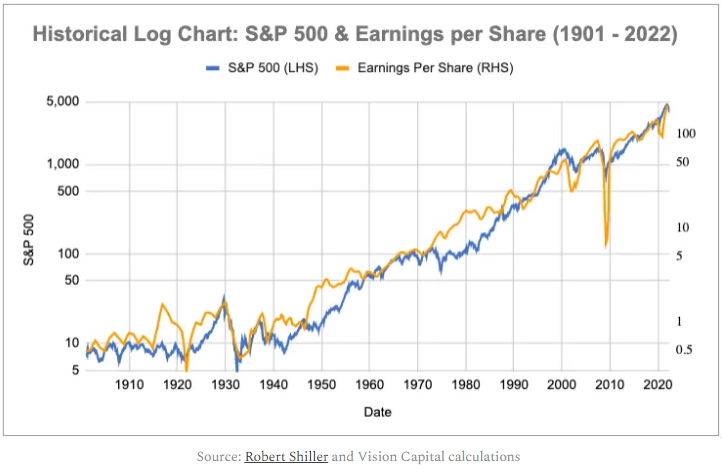
På lang sigt ville en af de vigtigste grafer (IMO) være indeksudviklingen (S&P 500) samt EPS-udviklingen kombineret i det samme billede. Man støder overraskende sjældent på disse nogen steder.
I relation til emnet undersøger dette indlæg, hvad TSR eller Total Shareholder Return (uden udbytter) har bestået af i perioden 2003 - 2021. Når man ser bort fra udbytter, har EPS-vækst svaret til ~95 % af det samlede afkast.
I lyset af det, vi har gennemgået indtil nu, bør du ikke blive overrasket over at erfare, at det på lang sigt er indtjeningsvækst, understøttet af omsætnings- og overskudsvækst,der driver aktiemarkedet højere, og i meget mindre grad værdiansættelsesmultipler.
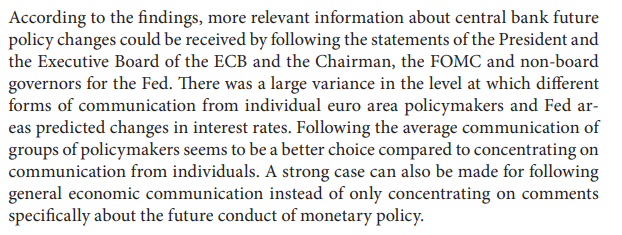
Dette er helt rigtigt. Der er også meget ”støj” i centralbankernes kommunikation, især når den økonomiske usikkerhed er høj. Faktisk har jeg undersøgt dette sammen med en tidligere ph.d.-kollega, og der blev for nylig publiceret et paper om emnet. Kort opsummeret er resultaternes indhold: det kan betale sig at lytte opmærksomt til centralbankcheferne og medlemmerne af direktionen, da deres ”forudsigelseskraft” er på det højeste niveau (herunder et uddrag fra undersøgelsen). Dette er værd at huske på, især nu hvor mængden af kommunikation fra centralbankerne stiger:
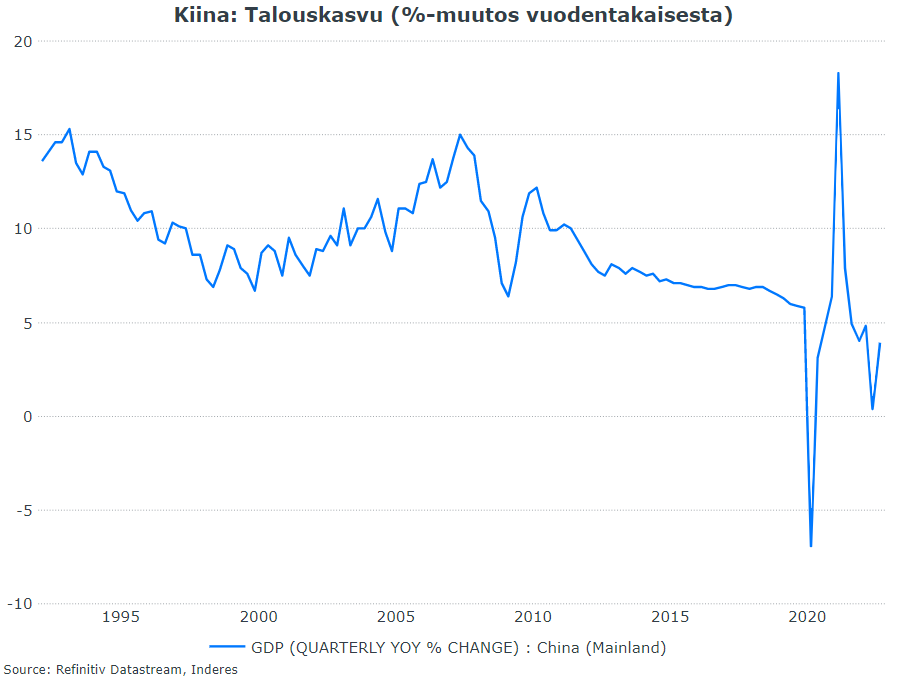
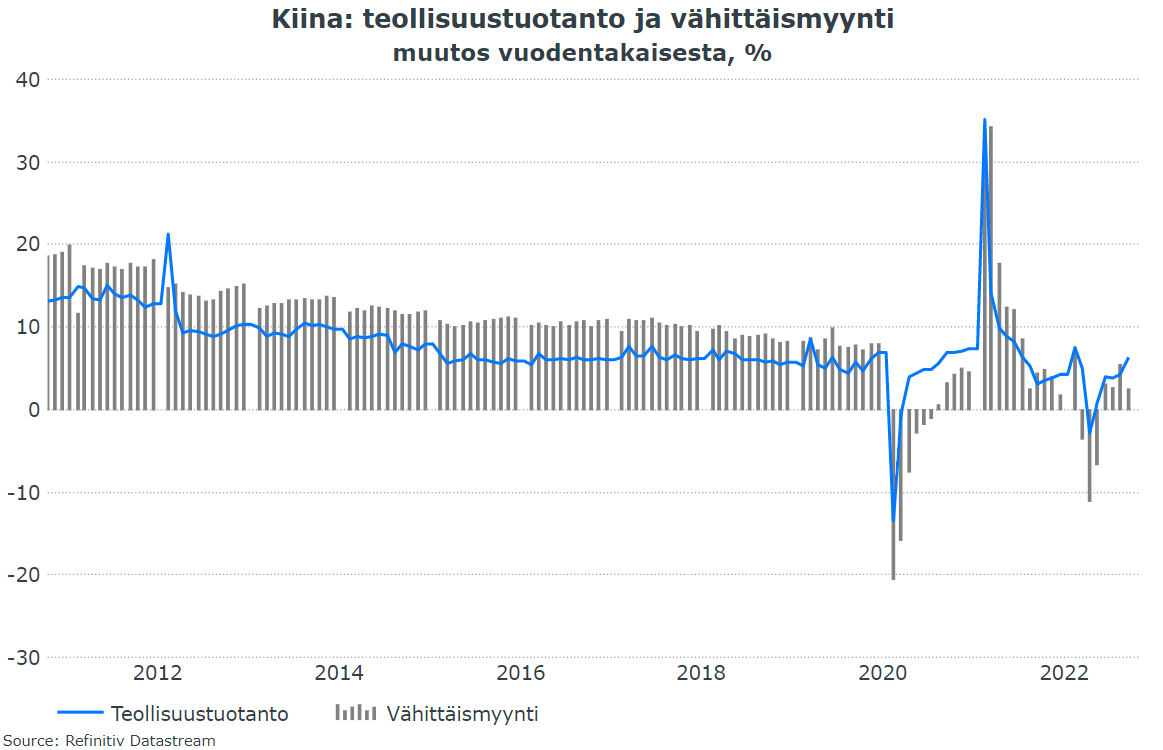
Mere om morgenens makrooversigt. Kinas økonomiske nøgletal for 3. kvartal blev offentliggjort umiddelbart efter, at Xis tredje periode blev bekræftet, og der fulgte tal, der var en smule mere positive end markedsforventningerne. Detailsalget halter dog stadig, hvilket betyder, at forbrugerne er forsigtige. Desuden fortsætter boligpriserne med at falde.
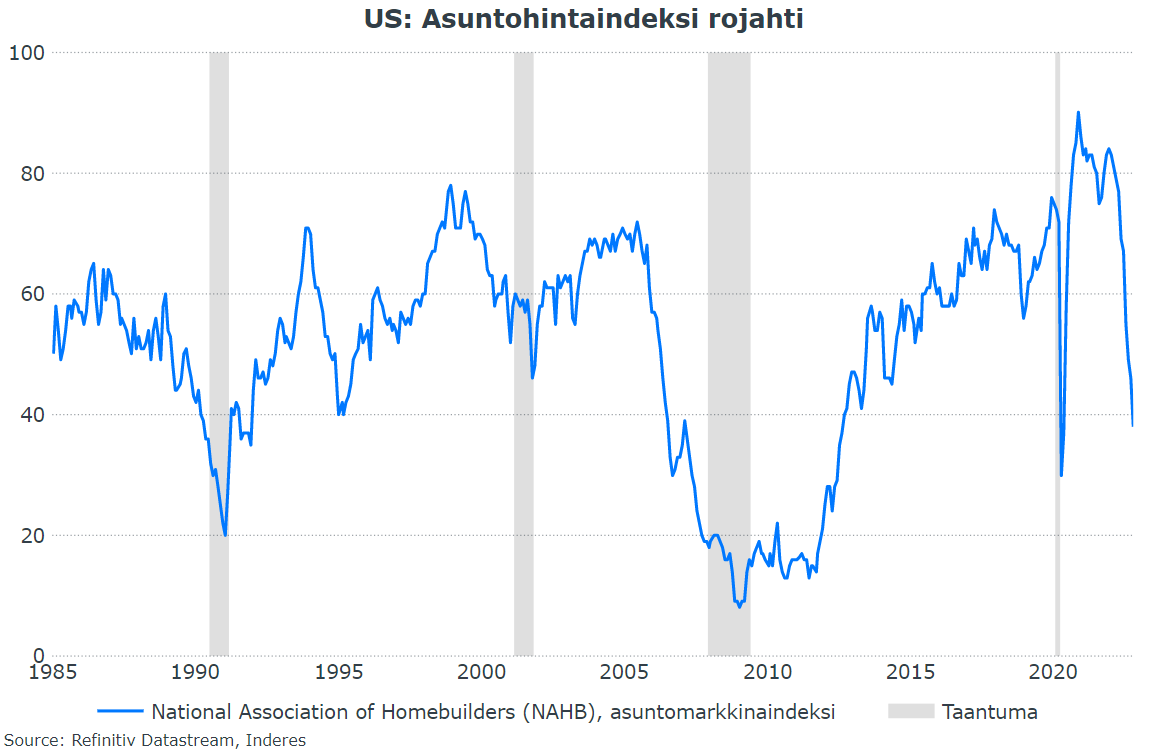
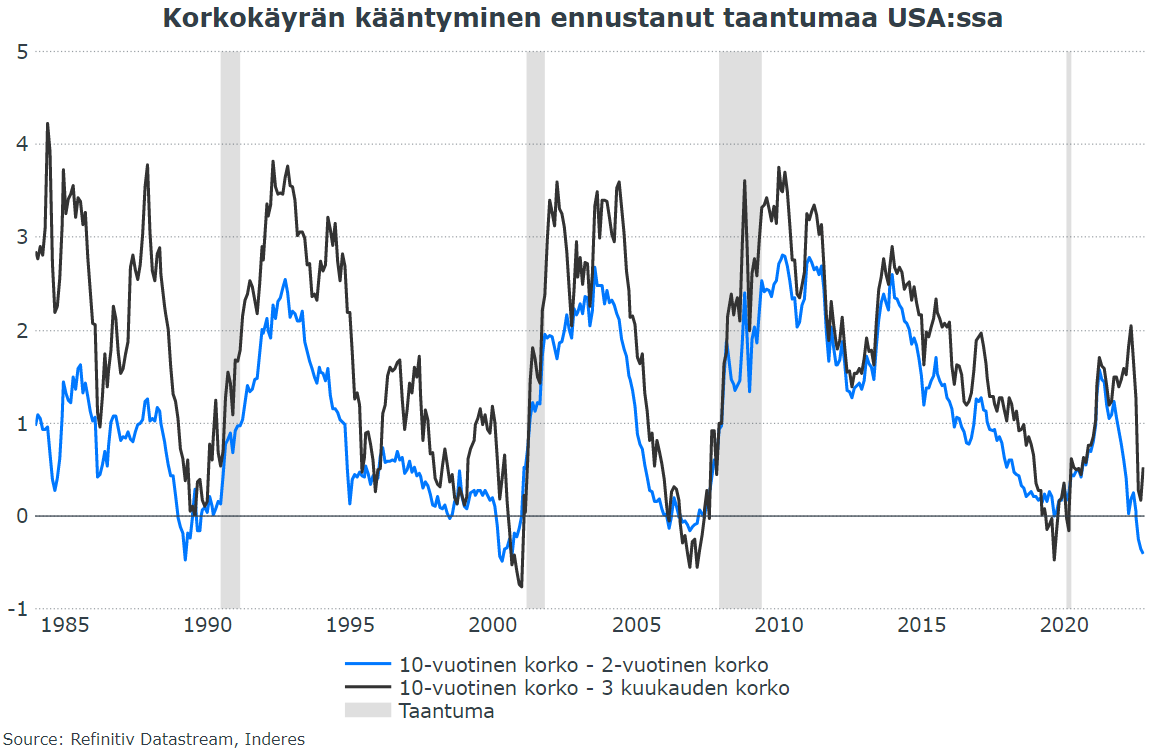
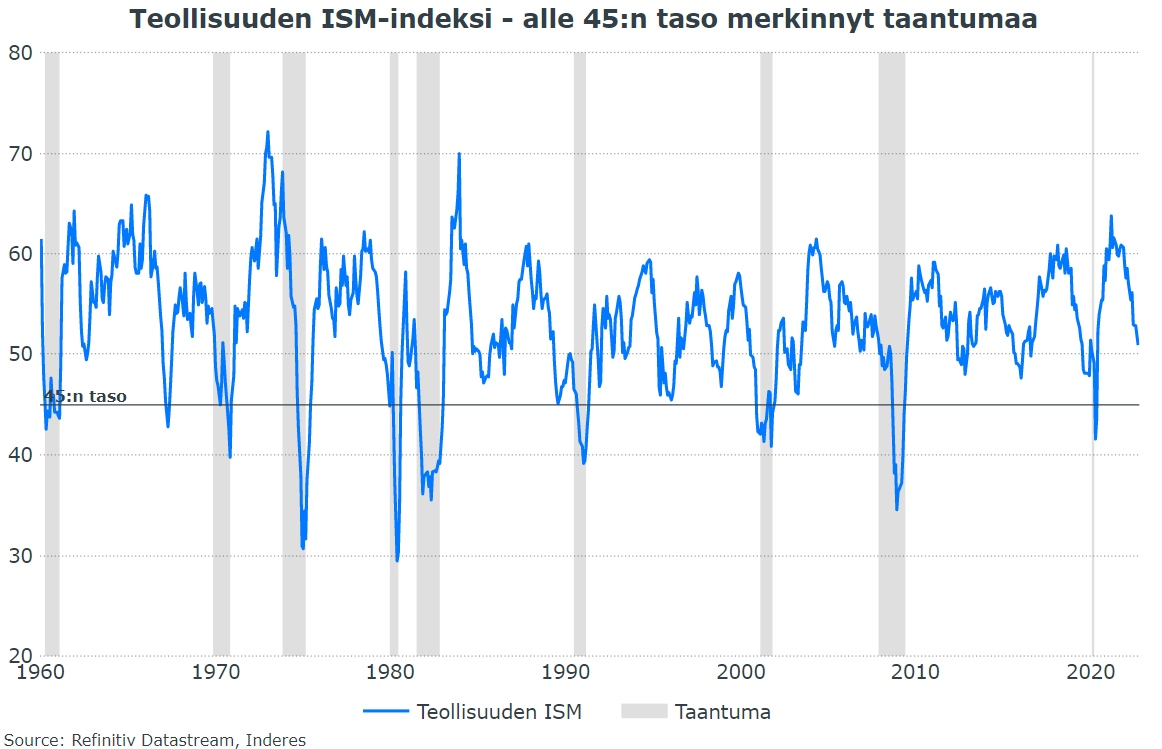
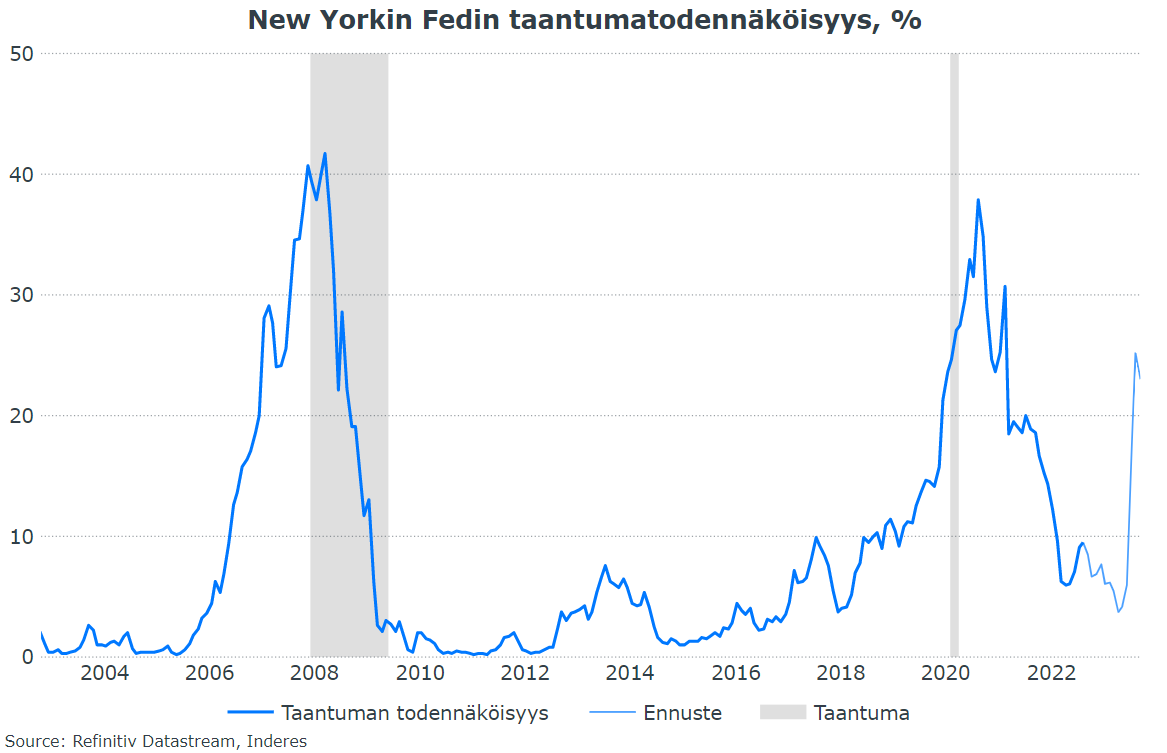
Et andet punkt vedrører recessionsindikatorerne, som også er blevet diskuteret her. På Twitter svirrede rygterne i sidste uge om en recession, fordi NAHB-boligmarkedsindekset faldt til alarmerende niveauer (som altid er blevet efterfulgt af en recession). Dette er et interessant signal, også i den forstand at boligmarkedet typisk er det første, der giver efter, når konjunkturerne vender. Andre recessionsindikatorer (rentekurven, industriens ISM) er dog stadig på “sikkert vand”, så der er noget for både bears og bulls. Hele oversigten kan læses her.
Herunder er et indlæg skrevet af Jukka Oksaharju om markedssituationen. Det behandler følgende emner:
Den hurtige stigning i renten, snarere end renteniveauet i sig selv
Den hurtige stigning i inflationen og dens niveau
Et højt udgangspunkt for faldet i værdiansættelsesmultipler
Børsnoterede virksomheder er ikke det samme som realøkonomien
Markedet forsøger at se 6–12 måneder frem i tiden
Helsingfors Børs er faldet med godt 20 procent på et år. Et fald af denne størrelsesorden kombineret med et marked, der i omkring et år hovedsageligt har udviklet sig nedadgående, opfylder kendetegnene for en nedadgående trend.
Samtidig er det blevet tydeligt, at der ikke kun er tale om en børskrise. Renteudgifterne for (bolig)debitorer er også i kraftig stigning, og det generelle prisniveau accelererer i øjeblikket med den hurtigste fart i 40 år. Energikrisen vil sandsynligvis også give sit eget bidrag til situationen i løbet af den kommende vinter. Lige nu er der altså utvivlsomt flere drivkræfter bag markedsændringerne til stede.
Her er @Antti_Jarvenpaas 7,5 minutters video om renter.
Emner:
00:00 Start
01:10 Velkommen tilbage, renteudgifter
03:19 Jo kortere, jo bedre – eller måske ikke
04:50 100-årige obligationer
06:02 Gældstendensen
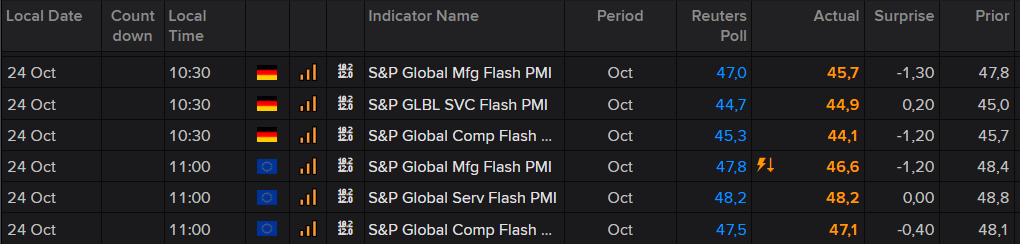
Der blev netop offentliggjort en række indkøbschefindekser for eurozonen, og de bød samtidig på en række negative overraskelser. Recession i industrien er en realitet, mens tallene i servicesektoren er højere, men i aftagende.
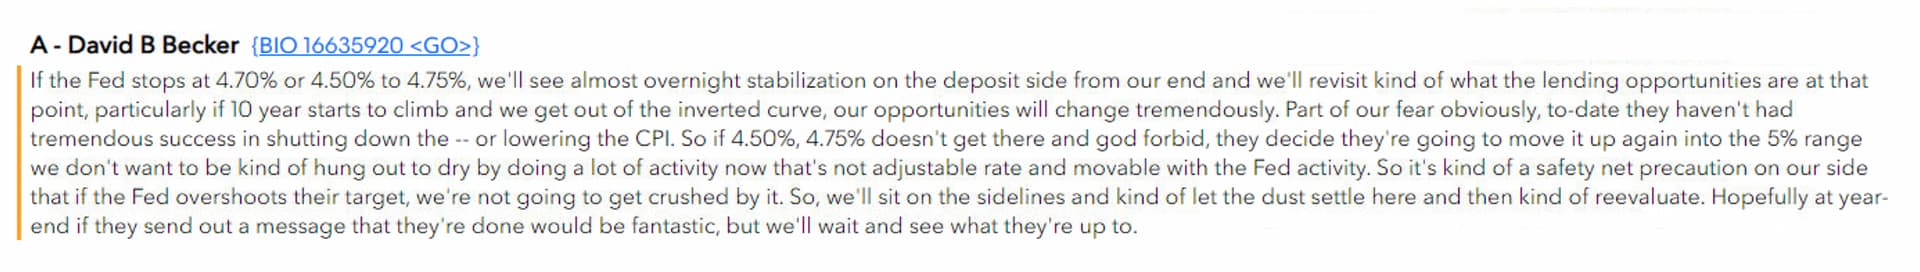
Jeg gennemgik transskriptionen fra en mindre bank, jeg følger. Her er et ret konkret eksempel på, hvordan en bank er tæt på at blive klemt mellem de skiftende renter:
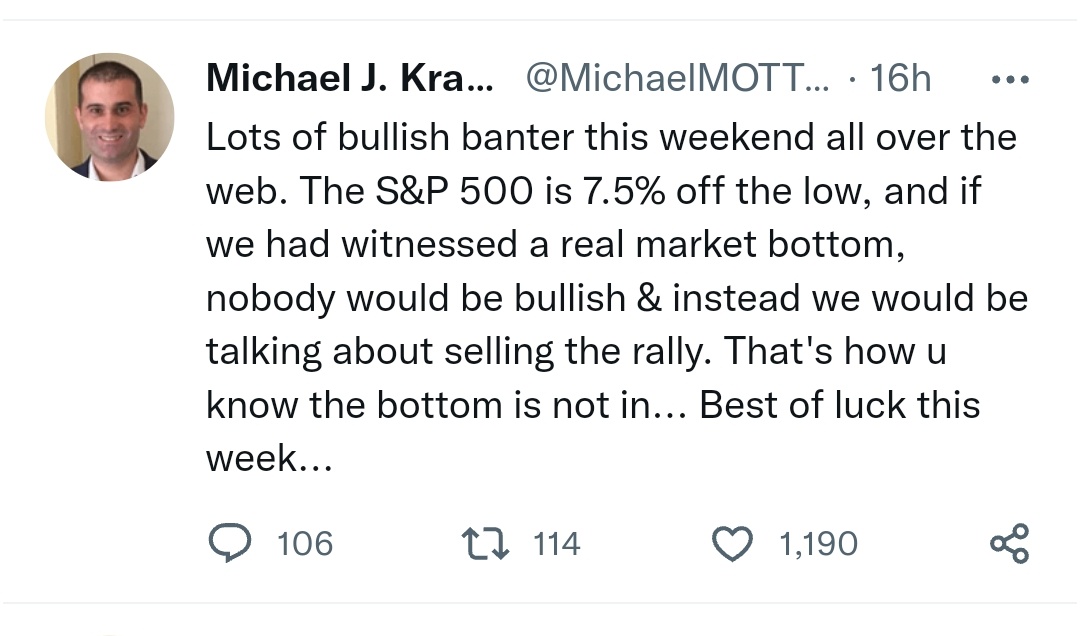
“Sælg alt”-signalet kommer nok aldrig. Børsens bund er ikke tydelig og nem at spotte i det øjeblik, den indtræffer, når man skal analysere børsens bevægelser i realtid. Netop modstridende sentimenter gør analysen svær. Bagefter er det lettere at udvikle et narrativ om, hvorfor børsen bundede på netop et bestemt tidspunkt.