Krigen fortsætter sandsynligvis vinteren over, og Europas økonomi bliver ramt. Fremtiden ser mørk ud. Nogle kyndige ser allerede nu ud fra graferne, at indeksene når bunden, men men …
Uddrag fra artiklen: Ukraines succes styrer Europas økonomiske udvikling
Denne gang drives inflationen op af stigende energipriser. Hurtige sparetiltag er allerede undervejs, men store ændringer tager år. Når gaslagrene begynder at tømmes allerede næste sommer, vendes blikket mod problemets kilde, nemlig Rusland, der fører krig i Ukraine.
Situationen bliver ikke lettere, før krigen slutter. Derfor kan vestlig våbenhjælp og Ukraines militære succes nu være den vigtigste faktor for Europas økonomiske udvikling.
At krigen slutter, åbner vel ikke ligefrem rørerne fra naboen med det samme (hvoraf dem i Østersøen allerede er sprængt i luften)?
Europas energiinfrastruktur skal under alle omstændigheder delvist genopbygges i praksis, medmindre der sker absolutte mirakler, der bliver fred på jord, og Putin bliver Europas bedste ven og lader gassen strømme gennem de resterende rørledninger i ubegrænsede mængder.
Inflationen kan i øvrigt blive ret hoppende. I øjeblikket styrtdykker energipriserne i Europa, og LNG-skibe kan ikke engang komme ind i havnene, som er fyldt med skibe, mens gaslagrene bugner. Denne vinter går nok helt okay, medmindre der kommer rigtig hård frost, eller for eksempel de norske gasrørledninger sprænger.
Derimod er vinteren 23/24 stadig et interessant spørgsmålstegn. På den anden side er der aldrig blevet spist så meget wienerbrød i Bruxelles i forsøget på at afværge krisen. Alle har helt sikkert motivationen til at redde Europa fra en større krise, ellers er hele EU-projektets fremtid truet. Det må da i den grad motivere til at finde løsninger.
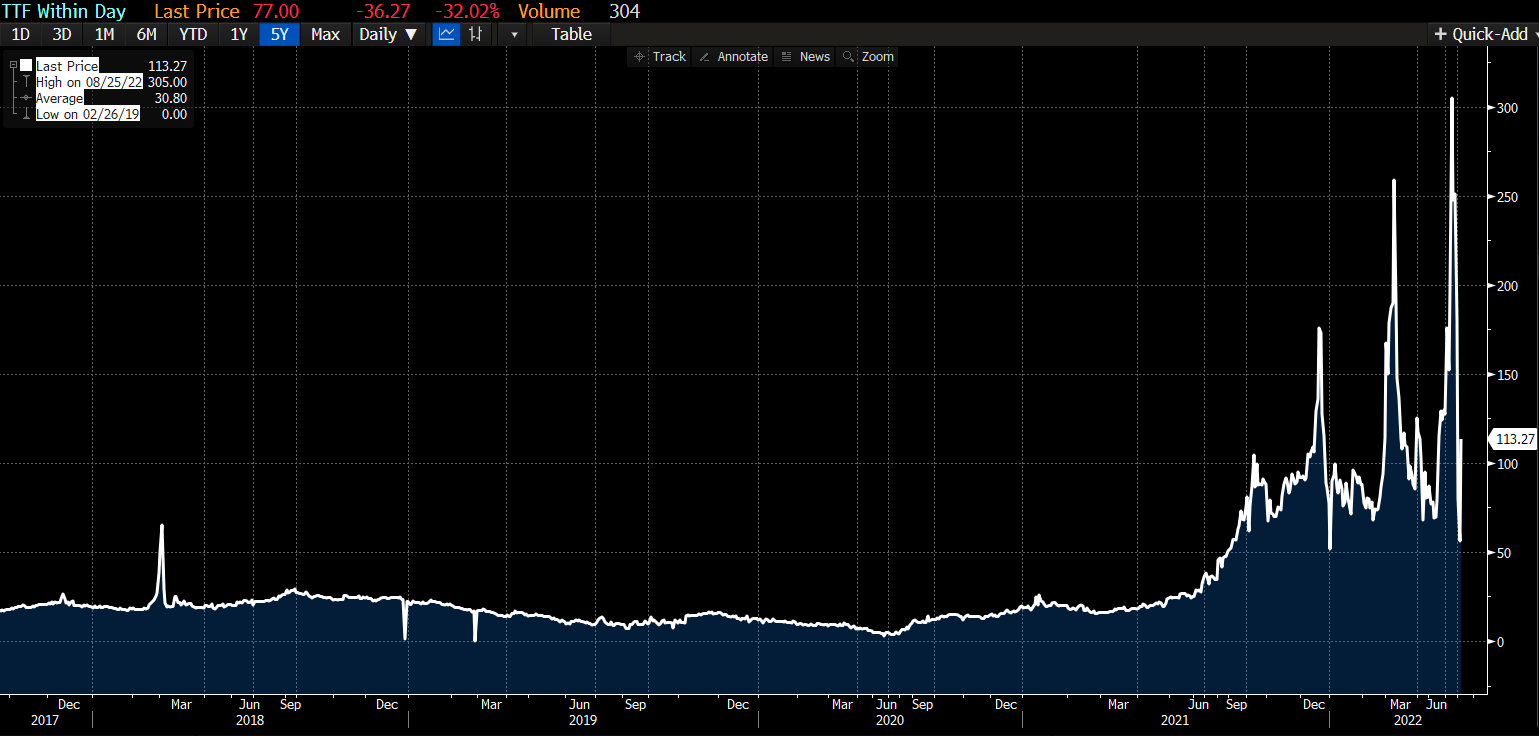
Tilføjelse: her er den daglige spotpris på gas i Holland, noget af en rutsjebanetur. Gas kan koste 300 euro per megawatttime eller 50 euro.
" Nogle embedsmænd er begyndt at signalere deres ønske om både at sætte tempoet for forhøjelserne ned snart og at stoppe med at hæve renterne i starten af næste år for at se, hvordan deres tiltag i år bremser økonomien. De ønsker at mindske risikoen for at forårsage en unødvendigt kraftig afmatning. Andre har sagt, at det er for tidligt til de diskussioner, fordi høj inflation viser sig at være mere vedvarende og bred."
…
Investorer på markederne for rentefutures forventer nu, at Fed vil hæve renterne til 5 % inden foråret, ifølge CME Group. Sidste måned forventede de fleste embedsmænd at løfte renterne til mindst 4,6 % næste år.
Hvis embedsmændene beslutter at hæve renterne med 0,5 point, eller 50 basispoint, i december, vil de have grund til at bekymre sig om at udløse endnu et markedsrally, sagde Kathy Bostjancic, cheføkonom for USA hos Oxford Economics. „Aktiemarkedet har været så ivrigt efter at se pivots fra Fed,“ sagde hun. „Fed-embedsmænd er nødt til at forklare, at 50 basispoint stadig er en betydelig stigning.“
Man skal huske med disse, at hver og en af disse typer har givet deres egne synspunkter i de seneste dage. De faktiske beslutninger træffes dog i fællesskab, hvor Powells synspunkter vejer tungt.
Jeg vil bare minde dem, der længes efter et pivot, om, at det ikke nødvendigvis fører til en umiddelbar stigning på aktiemarkedet. Og selvfølgelig er disse udtalelser blot en opbremsning af stigningstakten, ikke et pivot. https://twitter.com/nickgerli1/status/1579873616451502081
Jeg kan ikke komme i tanke om et eneste aspekt, hvor Europa nu står bedre rustet til at imødegå et energichok end i oktober 1973. Lige nu bliver værdien af Snap og mange andre store amerikanske teknologiselskaber halveret eller falder med en tredjedel af deres nuværende værdi, fordi renterne stiger, og selvom resultaterne faktisk vokser glimrende, er de skuffende i forhold til forventningerne. Der er rigtig gode, sagkyndige og dybdegående diskussioner på dette forum, tak til alle skribenter. I de sidste 14 år er der næsten konstant blevet tilført nye stimuli til markedet, og det har været tydeligt at se, at likviditeten hurtigt ender på aktiemarkedet, så et sådant kursskifte kunne endda forårsage et krak i stil med 1929 eller lignende. Reduktionen af likviditeten er ikke engang rigtigt begyndt endnu, og alligevel kan man allerede mærke stor nervøsitet på markederne, samtidig med at økonomien ser ud til at gå ind i en recession. Økonomien var allerede ved at køle af før corona. Coronakrisen skabte en krisesituation på både efterspørgsels- og udbudssiden. Europa bliver ramt hårdere af den nuværende situation end USA, og centralbankernes tiltag vil adskille sig fra hinanden. I et årti har ECB fulgt Feds politik. Massive stimuli fik dog økonomien i gang igen, men nu er den ved at køle af på ny.
Helt sikkert, men de Fed-kommentarer havde også garanteret en indvirkning, da det første hop ramte præcis på tidspunktet for udgivelsen af WSJ-artiklen.
I 70’erne var det mere sådan, at Fed de facto tog kampen op mod fagbevægelsen. Arbejdstagerne havde kollektiv styrke, og det var en af nøglefaktorerne bag det vedvarende inflationspres.
Lige nu tager Fed kampen op mod Corporate America.
Sidstnævnte:
forsvarer indtil videre sine margener med stor succes ved aggressivt at hæve priserne (det lykkes, fordi husholdningerne først nød godt af 11 års økonomisk ekspansion i 2009-20 og oveni det mærkværdighederne i 2020-21)
holder fast i medarbejderne med næb og klør og rekrutterer for en sikkerheds skyld flere på grund af traumet over, at der har været enorm efterspørgsel, men ingen medarbejdere.
Jeg tror ikke, at det ret meget længere vil være sjovt for Corporate America at kæmpe på denne måde.
Kampen slutter sandsynligvis i starten af recessionen ved, at efterspørgslen og prissætningsevnen, og dermed margenerne, falder mere brat end normalt.
Gradvist, så pludseligt.
Ikke verdens undergang, men det særlige ved denne cyklus.
Åh, hvis man bare kunne forudsige, hvordan dette vil påvirke forskellige værdipapirer.
Undertegnedes portefølje består i høj grad af US / USD-noterede globale selskaber, hvis resultat dog ikke er (direkte) afhængig af den amerikanske forbrugers efterspørgsel, det vil sige, at forretningen foregår enten uden for USA eller med staten.
Med lidt hurtig hovedregning kunne man forestille sig, at dette kollaps i den amerikanske efterspørgsel → recession ville være en ganske positiv begivenhed, endda direkte for f.eks. aktiekursen i en virksomhed som den, jeg beskrev, når FED begynder at løsne tøjlerne, da årsagerne findes uden for virksomhedens eget arbejdsområde (det amerikanske hjemmemarked), men jeg frygter desværre, at virkeligheden ikke er helt så simpelt rosenrød
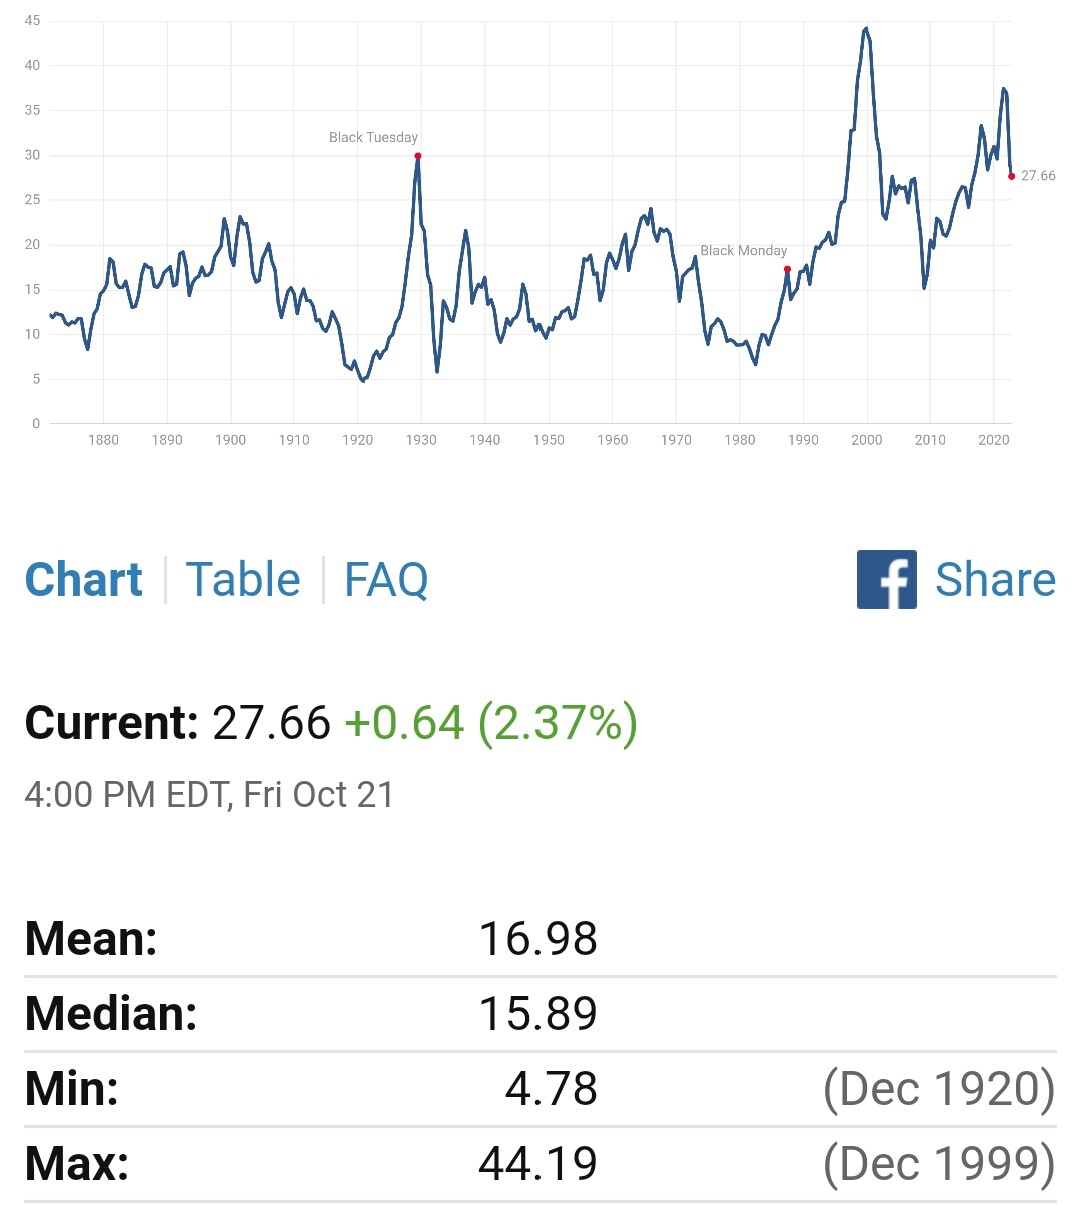
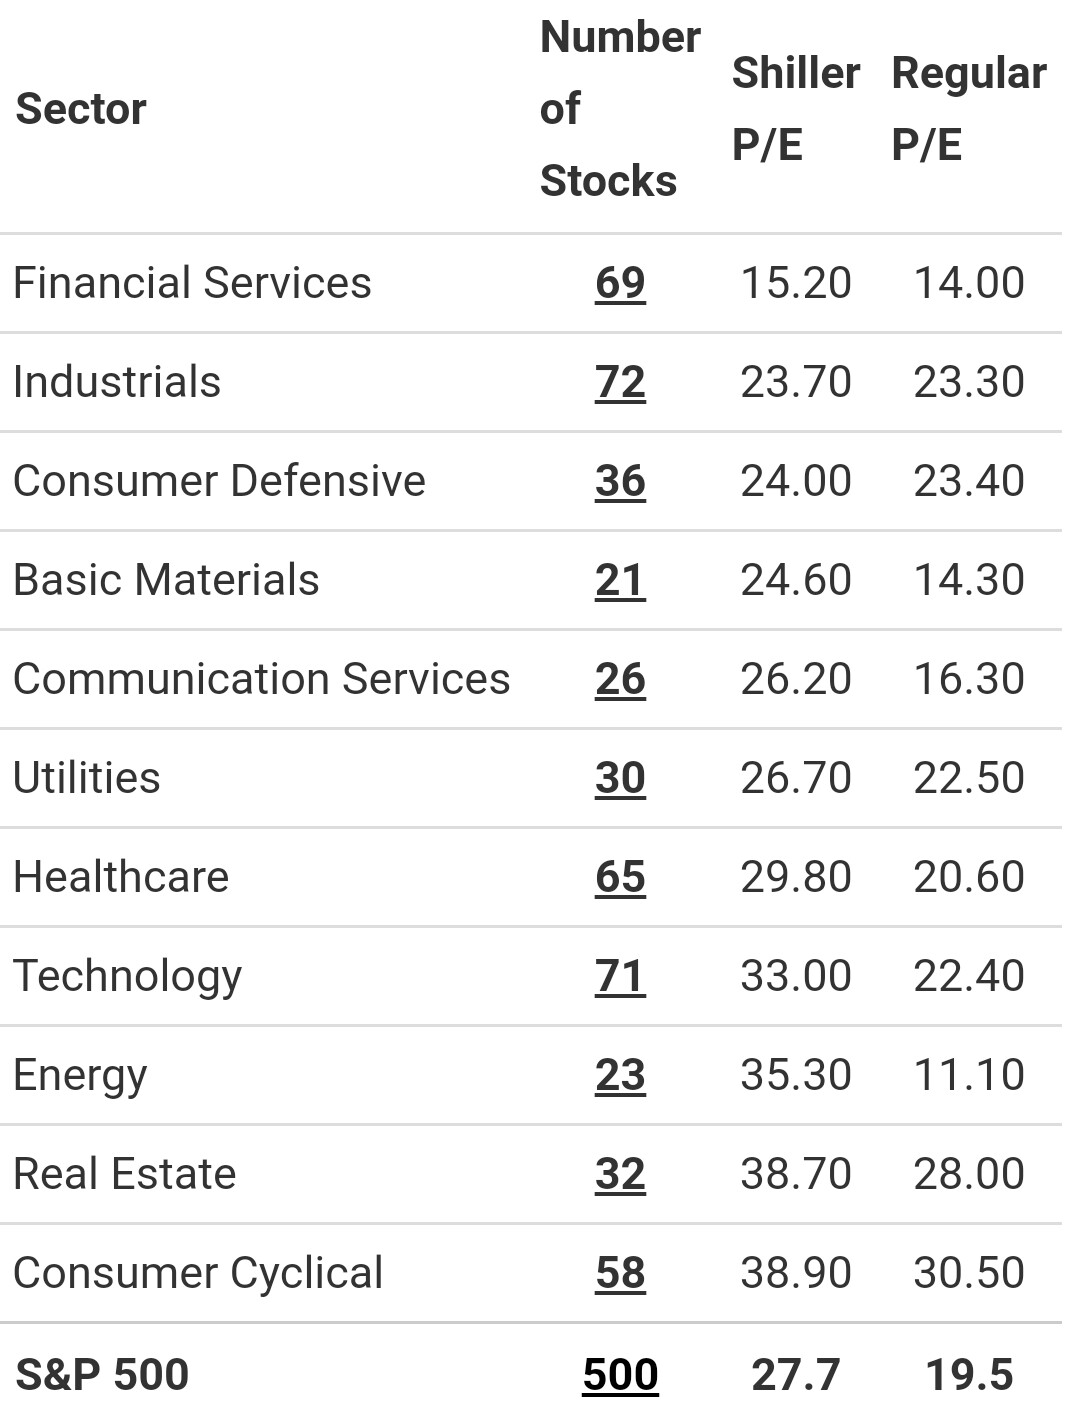
CAPE-ratioen (også kendt som Shiller P/E eller PE 10-ratioen) er et akronym for Cyclically-Adjusted Price-to-Earnings Ratio (cyklisk justeret pris/indtjening-ratio). Ratioen beregnes ved at dividere en virksomheds aktiekurs med gennemsnittet af virksomhedens indtjening over de sidste ti år, justeret for inflation.
 Gas kan koste 300 euro per megawatttime eller 50 euro.
 Han forvandler sig sikkert til en flue på loftet i Feds hovedkvarter i dagtimerne.