Forumets rolle som barometer kan ikke undervurderes. Den spekulative stemning på forumet ramte ret pænt for de nordiske aktiers vedkommende i perioden mellem midten af juni og den første uge af september.
9 Synes om
JP Morgan fortæller, at en næsten sikker indikator for at forudsige et opsving har udløst et signal.
Et købssignal udløses, når Cboe Volatility Index (VIX) stiger med mere end 50 % af sit 1-måneds glidende gennemsnit, hvilket det senest gjorde den 25. januar.
Data viser, at VIX-signalet er blevet udløst 21 gange siden 1990, hvor S&P 500 Index i gennemsnit er steget 9 % i de seks måneder efter.
“JPMorgan Strategists See Sure-Fire Sign It’s Time to Buy Stocks”
13 Synes om
Tom Lee (en af de få CNBC-hoveder, der efter min mening har haft gode indsigter for nylig) har også forudsagt et “voldsomt rally” i februar, da stemningen vender:
Lignende kommentarer er dukket op meget de seneste dage, igen må man tænke over, om det vil ske, hvis alle er enige. 
30 Synes om
Jeg har selv haft en fornemmelse af, at vækstaktier er faldet så meget, at en opadgående trend er sandsynlig for dem. Putins handlinger i Ukraine kan dog svinge retningen i begge retninger, i hvert fald midlertidigt. Desuden er der stadig ingen klarhed over, hvad der sker i Kina (Evergrande og resten af byggesektoren er dybt forgældet og ude af stand til at betale deres gæld, regeringens nedslag mod store teknologivirksomheder, afmatning af den økonomiske vækst og den kunstige pumpning af den gennem låntagning, en potentiel invasion af Taiwan osv.). Af disse er Ruslands handlinger måske de mest akutte, og på længere sigt er Kina en mere betydningsfuld retningsgiver for verdensøkonomien.
Så intet nyt under solen. Jeg forudsiger, at aktiemarkederne kan stige, eller også kan de ikke… 
7 Synes om
Her er et par højdepunkter fra morgenens Vartti, som desværre bliver ugens eneste på grund af travlhed med regnskabssæsonen.
Tolkningen af rentemarkedets teblade er virkelig som at læse teblade, men som jeg forstår det, hvis man kan stole på forventningerne, har rentestigningen på det seneste mere afspejlet forventninger om en stram pengepolitik. Inflationsforventningerne er faldet siden november.
I morgen kommer der flere inflationsdata, som sandsynligvis vil være brandvarme (forventninger på 7,3 % år/år), men aktier er langsigtede “aktiver”, så jeg finder det meningsfuldt at fokusere på langsigtede inflationsforventninger. Mange investorers opmærksomhed går for let mod dagsaktuelle nyheder, når bolden burde være mindst 1,5 år ude.
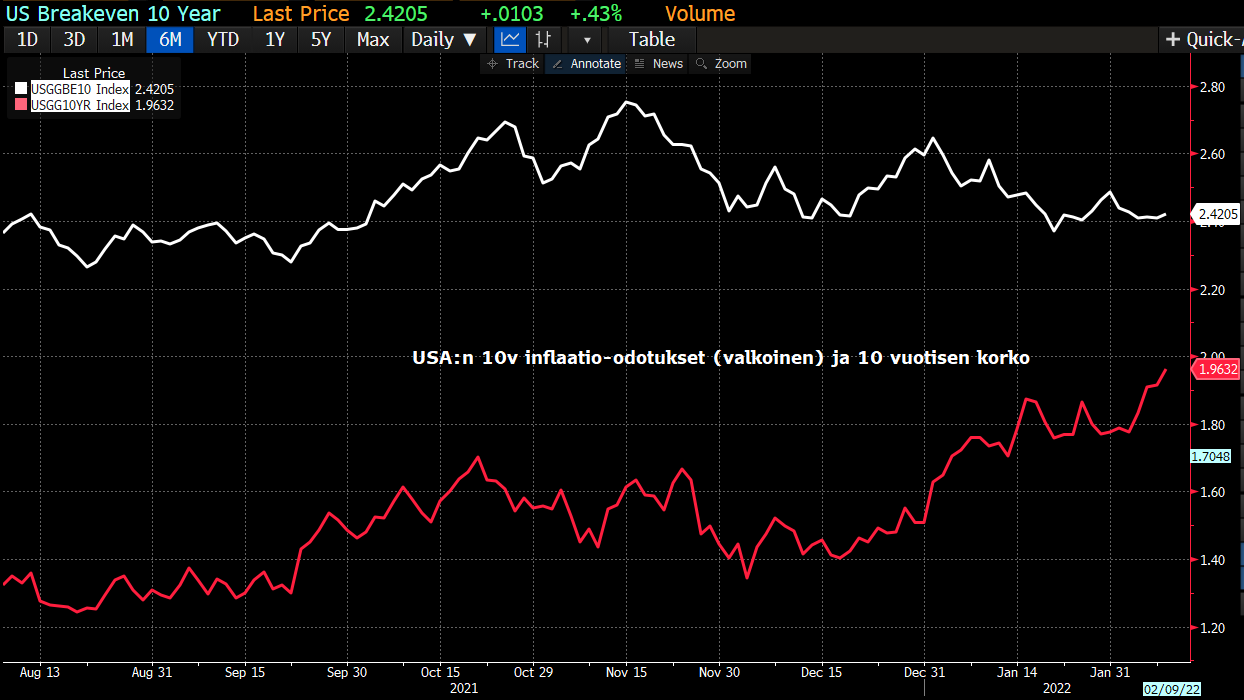
Helsinkis børs og andre børsers stigning forvandlede sig til stilstand næsten med det samme, da forventningerne om rentestigninger tog fart. Diagrammet viser renten på den amerikanske toårige statsobligation, som bevæger sig drevet af disse rentestigningsforventninger.

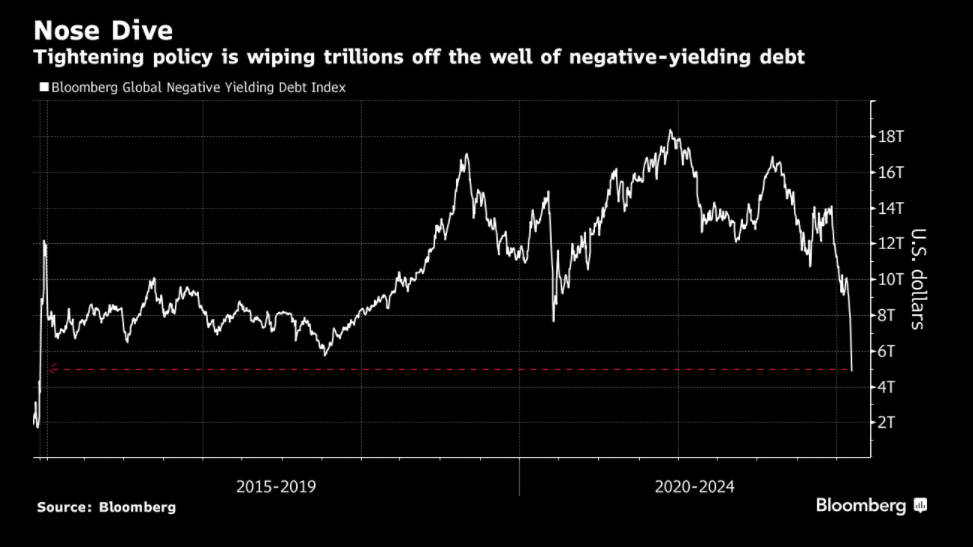
Jeg ved, at det ikke er let for mange aktieinvestorer, men alligevel har vi helt sikkert råd til at vise medfølelse med renteinvestorerne. Deres verden er ved at synke. Rentestigninger ødelægger jo værdien af lange obligationer.  Mængden af gæld med negativ rente svinder hurtigt ind.
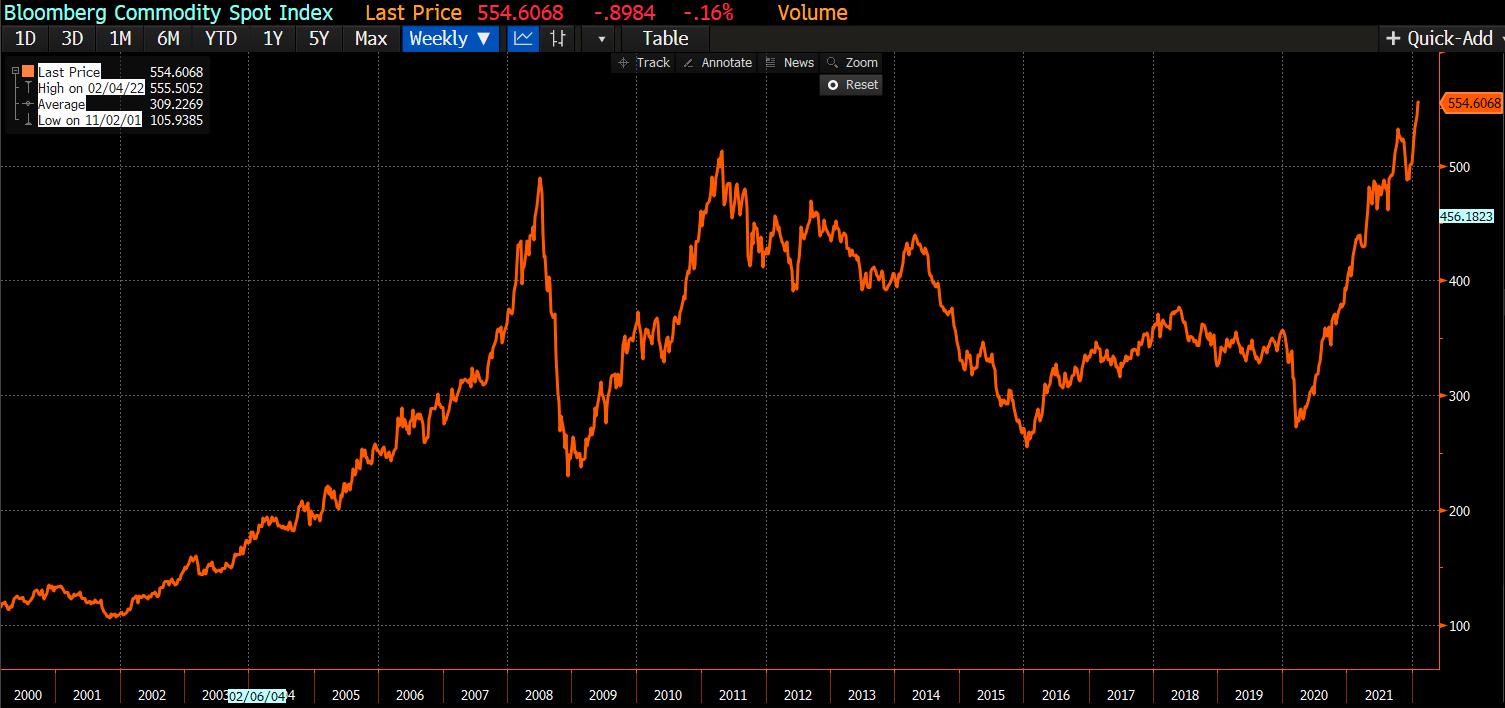
Råvare-spotindekset er på sit højeste, og “der er mangel på alt”, kommenterede GS’s erfarne trader Blummalla. En stor drivkraft her har været olie. Det er vigtigt at bemærke, at dette nu rammer rentabilitet og inflation ad omveje.
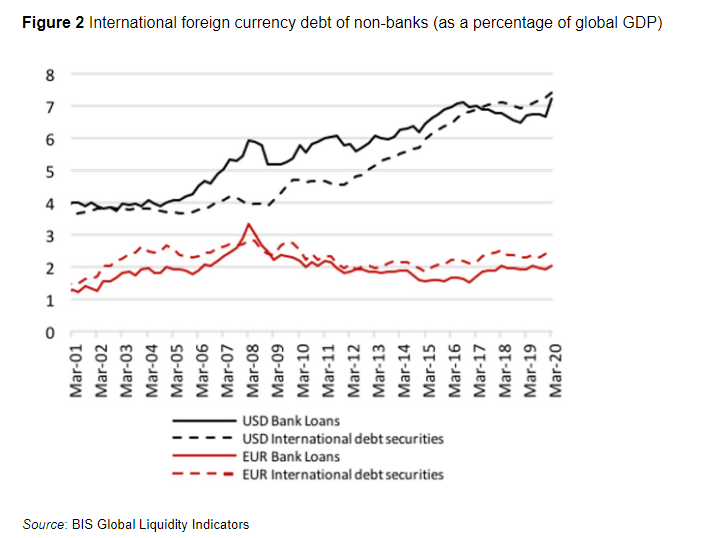
Mennesker har en tendens til at fokusere på sig selv og glemme det globale perspektiv. Rentestigninger i Vesten (USA, måske eurozonen følger snart efter) rammer faktisk hårdest de udviklingslande.
Det er netop de lande, som alle fondsforhandlere markedsfører som vækstøkonomier og fremtidens løfter!
Mange udviklingslande låner i dollars eller euro, når de ikke kan få lån i andre valutaer. Nu hvor dollars igen bliver knappe, er landene i problemer.
Bemærk også, at blandt virksomhederne på vores hjemmebørs sælger f.eks. Wärtsilä og Merus Power deres energiløsninger til sådanne lande…
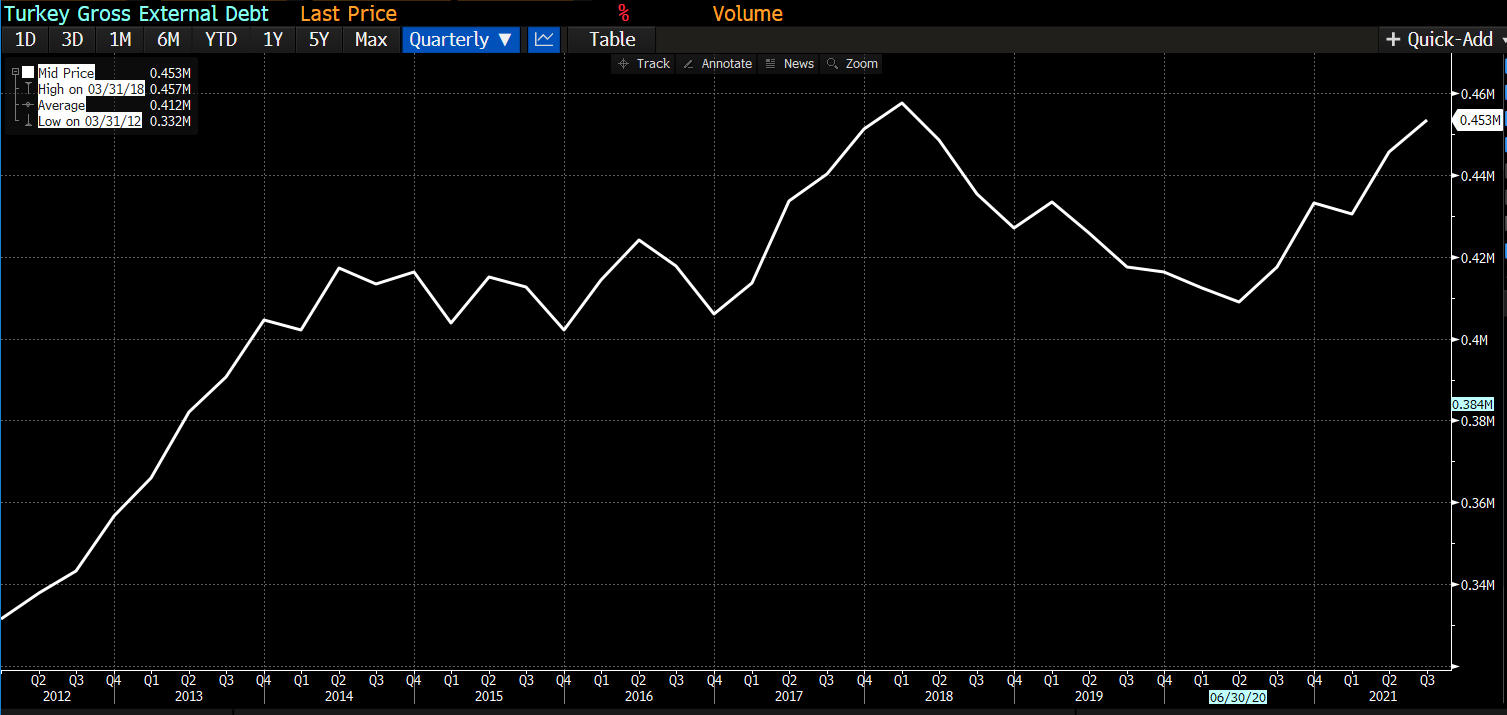
Tyrkiet har ekstern gæld næsten svarende til Lehman Brothers’ balance… Heh heh.
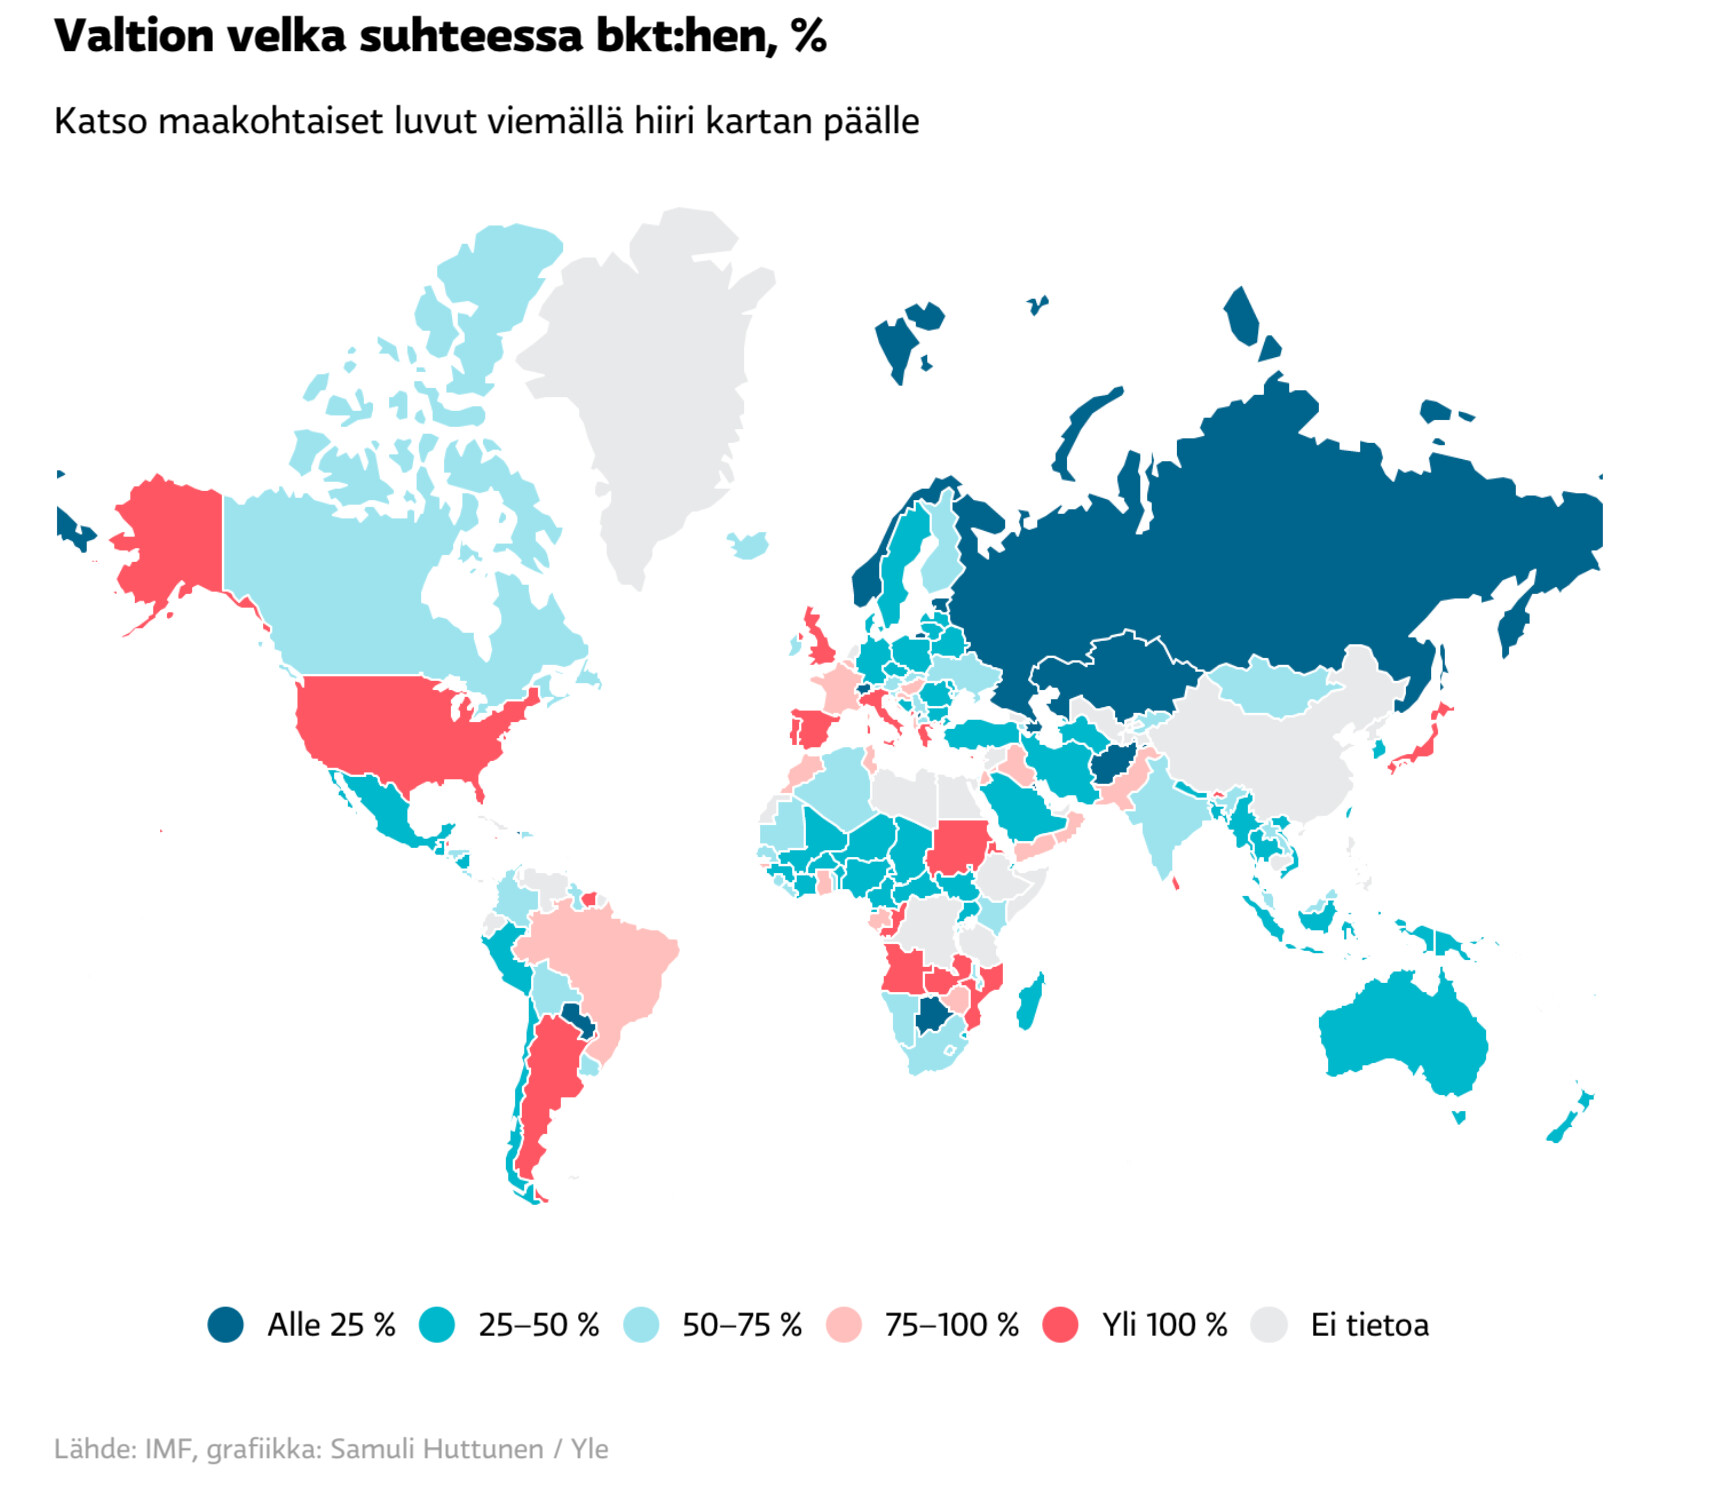
Dette YLE-gældskort er lidt forvirrende, da rødt antyder et vanskeligere gældsniveau og blåt en rolig situation.
Faktisk har lande med dybe finansmarkeder og stærke institutioner som USA eller Japan ingen problemer med at håndtere store gældsmængder. For dem er “misligholdelse” en politisk beslutning, ikke en tvang dikteret af økonomisk-politiske realiteter, fordi de har gæld i egen valuta og egen centralbank.
Derimod kan mange blå udviklingslande derimod komme i problemer selv med en lille gældsmængde, når de er prisgivet kortsigtede kapitalstrømme, og de ikke længere kan få dollars noget sted fra.
34 Synes om
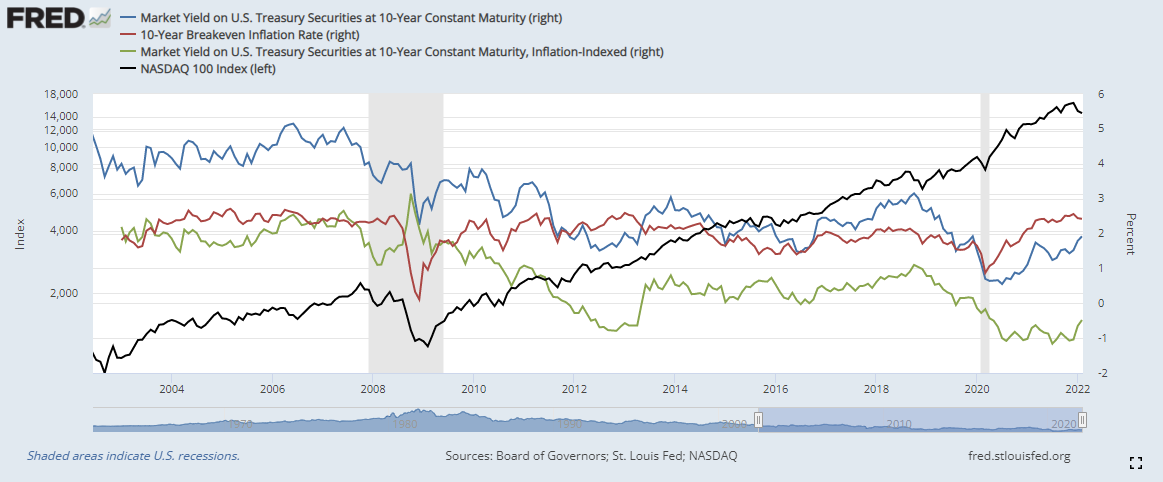
Ganske rigtigt er stigningen i den nominelle 10-årige rente på det seneste blevet drevet af stigningen i den 10-årige realrente – drivkraften bag stigningen er skiftet fra sidste års langsigtede inflationsforventninger til realrenten.
Vi venter med spænding på at se, om vi får en lignende udvikling som i 2013, hvor realrenten sidst begyndte at komme sig mod et positivt niveau, og hvor langt realrenten i sidste ende vil stige.
For at gøre det endnu mere interessant er udviklingen i Nasdaq 100 også blevet tilføjet til grafen. Alle kan, hvis de ønsker det, underholde sig selv med at spekulere i, om der er en interessant udvikling fra historien, som man kan spejle i nutiden.
3 Synes om
Meta Platforms (tidl. Facebook) opnåede i sidste uge en rekord, som virksomheden helt sikkert ikke havde ønsket at slå. Virksomhedens resultater levede ikke op til forventningerne, udsigterne var dystre, og som det sidste søm i kisten faldt antallet af dagligt aktive Facebook-brugere for første gang i virksomhedens historie. Investorernes stemning efter offentliggørelsen af resultaterne var ikke til at tage fejl af, da Metas markedsværdi blev reduceret med over 250 milliarder dollars på kun én dag. Hvad synes Jukka og Tuomas om situationen – er Zuckerbergs succeshistorie ved at ende i et flop, eller er der tale om årtiets købsmulighed? Se Traders’ Club 124 og find ud af det! 0:00 Intro 2:05 Markedsoversigt 31:38 Teknisk analyse 43:32 Porteføljeoversigt
10 Synes om
I hvert fald i dag har vækst igen været in. Lidt de samme tanker, hvis vækstaktier nu igen får medieopmærksomhed, så kan retningen vende kraftigt opad, da så mange allerede er blevet rystet ud af vækstpapirerne under det store fald. Det ville måske kræve, at inflation og rente-overskrifterne i medierne mindskedes. Situationen i Ukraine er allerede faldet lidt til ro og synes ikke længere at bekymre mere, før der sker noget nyt.
1 Synes om
Hvorfor mener du, at lønomkostninger ville være et bedre mål end inflation? Det er naturligvis en stor udgiftspost, men ikke den eneste (i eksportorienterede industrivirksomheder er råmaterialer ofte større). Ville inflationen ikke tage højde for alle omkostninger, eller lider nøjagtigheden så?
Naturligvis bevæger råmaterialer sig generelt i samme forhold for både en finsk og f.eks. en italiensk fabrik, men hvis man også tager f.eks. fragtomkostninger i betragtning, koster en container med komponenter mere fra Kina til Finland end til Italien.
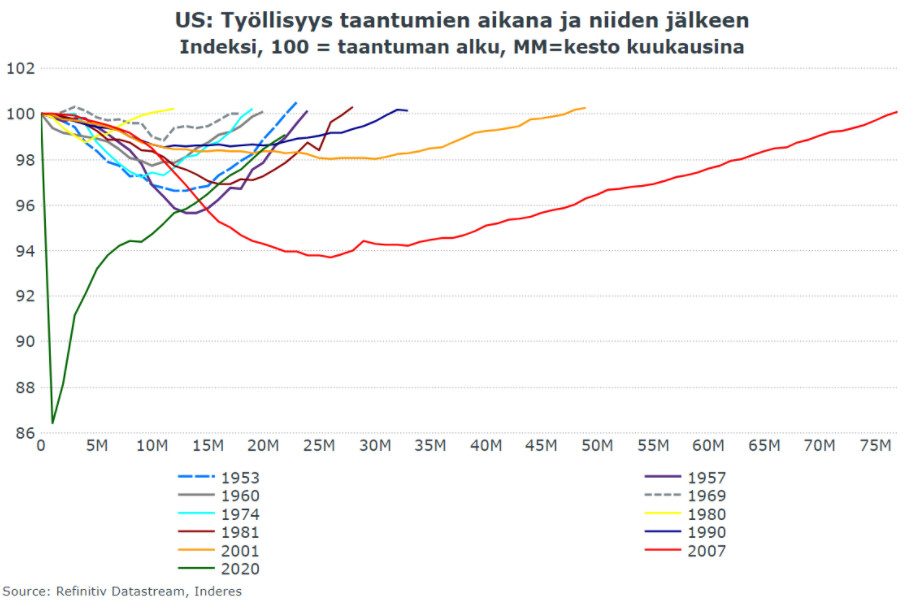
Noget andet. Nedenfor er et uddrag fra din makrooversigt fra mandag. Beskæftigelsen er forbedret langsomst i de fem foregående recessioner (selvom 2020-kurven endnu ikke har nået 100 procent). Tilfældigt, eller kan der være en logisk forklaring på dette (centralbankpolitik, gældsætning, Bretton Woods osv.)?
1 Synes om
Et godt indspark fra Andreas her, om hvordan den indkøbskurv, der bruges til at måle inflationen, har ændret sig, og hvordan det i første omgang kan puste inflationen op i år, men derefter få den til at se endnu svagere ud.
Indkøbskurven opdateres årligt, så dette er en helt normal procedure.
https://twitter.com/andreassteno/status/1491363457505333249?s=21
For eksempel er vægten af varer nu øget baseret på data fra 2019-2020, men i virkeligheden kunne man forvente, at forbruget i år ville vende tilbage mod tjenesteydelser.
14 Synes om
Jeg tager dette op i den næste “Vartti” (kvartalsrapport), men det er unødvendigt at holde på en god nyhed i flere dage.
Maersk, den danske gigant inden for containertransport, meddelte i dag ved deres resultatpræsentation, at flaskehalsene i containertransporten forventes at løsne sig efter midten af året.
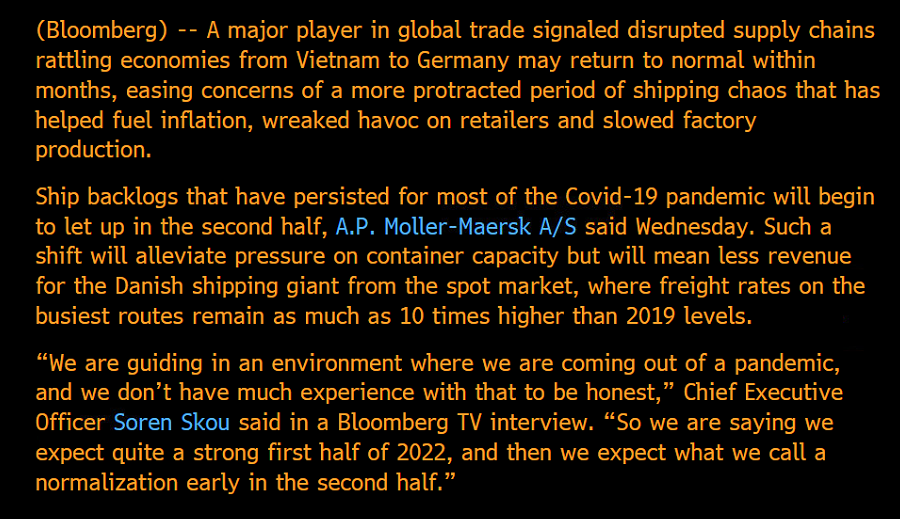
Selvfølgelig er udsynet svagt, og situationen er exceptionel. Hvad hvis pandemien trækker ud? Hvad hvis folk bare bliver hjemme og bestiller mikroovne i stedet for at gå ud og forbruge tjenester? Man kan ikke vide det, men kender man den menneskelige natur, kunne man forvente, at folk vil strømme ud med glæde, så snart pandemien aftager eller bliver en del af hverdagen…
Containerpriserne er langsomt steget, selvom de har været mere stabile de seneste uger…
Nå, ofte ved markedets kloge hoveder meget, og den information er afspejlet i kursen. Jeg kiggede på Maersks aktie. Den forventer ikke helt sådan et vendepunkt i container-cyklussen, vil jeg sige…
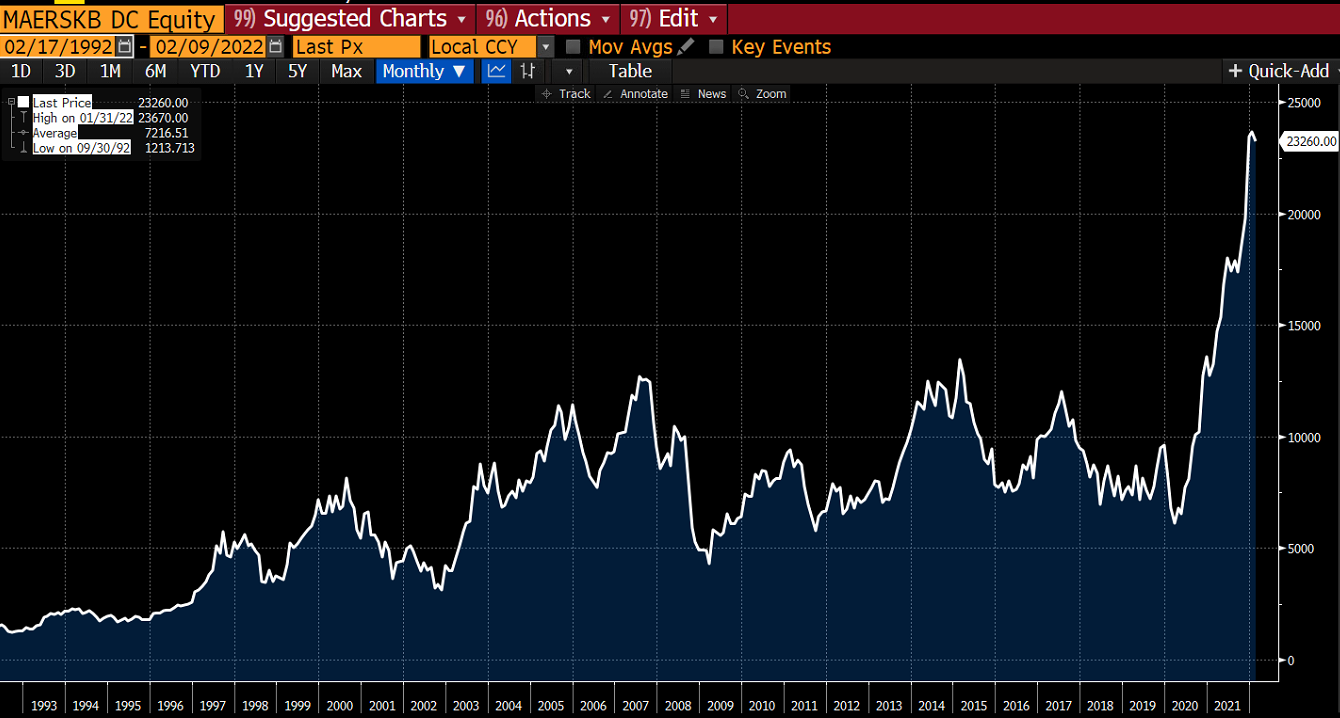
Det er noget af en “stonks”-stemning, ikke underligt at danskerne er så velhavende… Virksomhederne i branchen laver jo massive overskud takket være dette rod, efter års tørke.
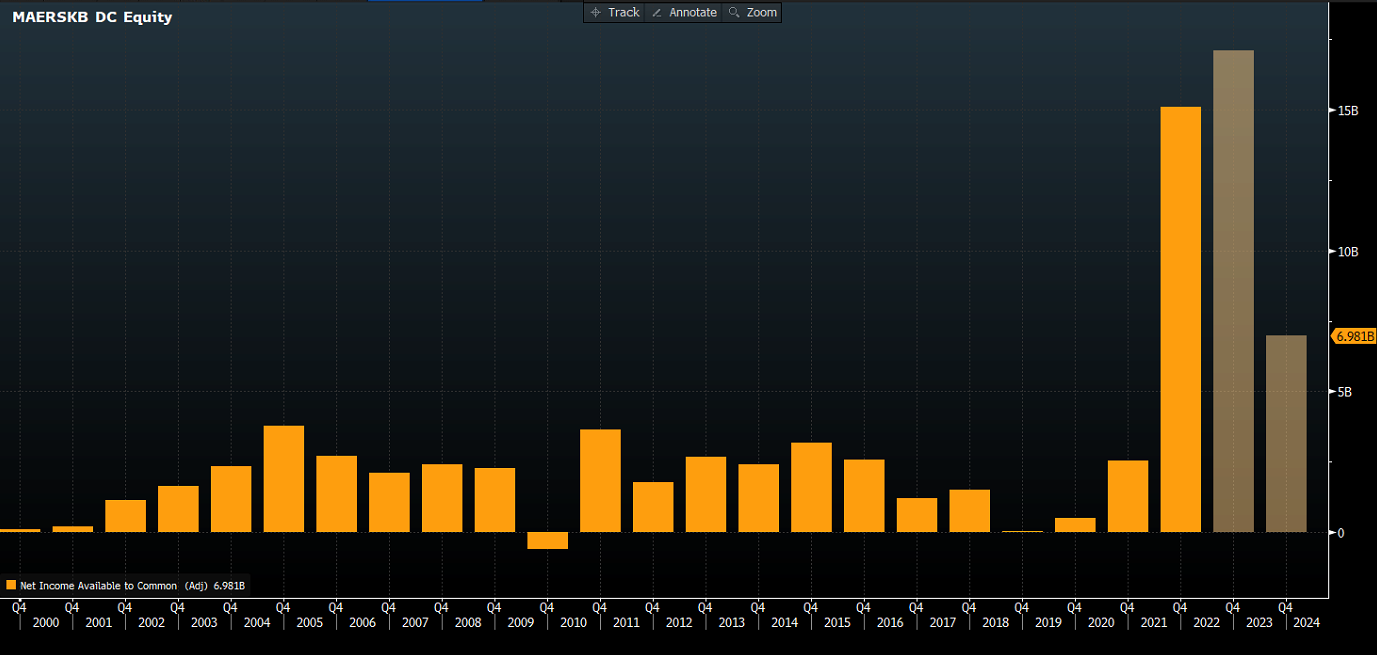
Maersks prognose lå lidt under markedets forventninger. Konsensus for de kommende år forventer, at det oppustede nettoresultat vil falde til ro.
I øjeblikket tjener de mere, end hele Helsingfors børs gør tilsammen, cirka.
61 Synes om
Zim har tjent en kæmpe fortjeneste i den samme branche, og der er også andre! P/E var for et øjeblik siden 1-2 og udbyttet var tæt på 25 % om året.
9 Synes om
Jeg redigerede min forvirrende besked lidt for at gøre den mere læselig.
Jeg kender ikke Maersks struktur i detaljer, men hvis man analyserer dette selskab nøjere, skulle man kende kontraktlængder, skibstyper og alder, om det er ejerskab eller leasing, om man selv leaser til andre, og så måske fremtidige afhændelser. Hvis spotandelen er lille, er denne stigning, ligesom et fald, ikke så dramatisk under stregen, især da faldet blev sagt at have været i oktober sidste år . Derudover øger en mere gnidningsfri havnetrafik selskabernes volumen, selvom raterne falder. Det er primært i forhold til undren over kursen, at Maersks pengestrømme ikke direkte åbnes ved blot at kigge på raterne.
Lige nu er det jo lowest of the low season ifølge normale sæsonudsving for containere (selvom raterne selvfølgelig hævder andet), og om sommeren stiger volumenerne så gradvist mod efteråret, så det ville være en helt naturlig bund for året om sommeren, hvis vi nu kunne få løst de værste flaskehalse og justeret raterne indtil da. Jeg gætter på, at bestillingerne til næste vinter starter ret tidligt i år.
Nye containerskibe begynder at presse på i H1-H2 2023, så man kan nok stadig tjene penge med en god, retrospektivt betalelig udbyttepolitik. 2022 er nok samlet set stærkere end 2021. Det er vist blevet sagt om Costamare, at de har haft de bedste indtjeninger i et par år, efter at nedgangen i den forrige stærke cyklus startede.
Når dette er sagt, har jeg selv beskåret i containere ret kraftigt de seneste par uger og er skiftet til drybulk/tankere, så jeg deler din opfattelse af, at i hvert fald for spot-selskaberne, når der kommer store dividender i starten af året, vil faldene måske ikke længere blive købt, fordi risikoniveauet er steget i forhold til afkastet. Alligevel, når dette er sagt, kan man med en aktie på 70$/aktien få 20$ i udbytte i år og sidste års ~15$ stadig på vej, så der er da lidt støtte til de værste bekymringer, dvs. jeg tror ikke selv på fuldstændige rate- eller kurskollaps, selvom det er en cyklisk branche.
Hertil kommer, at containere vist er den shippingsektor, hvor man sikrer længere kontrakter, og derfor betaler forbrugerne i mange tilfælde for dyre fragter i årevis, omend de selvfølgelig ikke er aftalt efter rate-toppene.
Derudover nåede den Baltic Dry, du engang fulgte, tilsyneladende bunden, da der også er sæsonmæssig lav (kinesisk nytår) og derudover OL og drybulk-skibe er knappe, så det kan være, at jernmalm/kul el.lign. transporter igen vil stige mod slutningen af året.
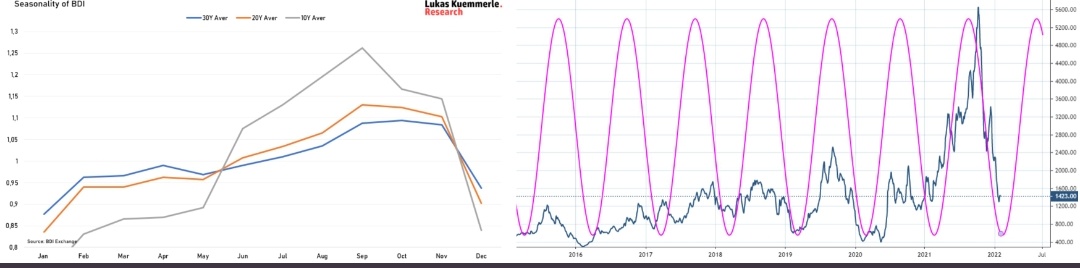
@Verneri_Pulkkinen jeg har også selv overvejet, hvordan forbrugernes adfærd ændrer sig, når pandemien er ovre. Det mest logiske er nok netop, at rejser og hvorfor ikke også serviceforbruget vil eksplodere. Hvis det er tilfældet, kan man så drage den konklusion, at den kok og musiker, der levede i coronakrisen, endelig får smør på brødet, og at disse penge fortsætter med at cirkulere til en pizzaovn og en ny stratocaster og forstærker i stedet for den guitar, der blev taget med kaninen.
14 Synes om
Godmorgen! Jeg har i dag offentliggjort en makrokommentar, hvor jeg desværre ikke kunne give et direkte svar på @Raytons spørgsmål, men jeg behandlede gældsbæredygtighed på et generelt niveau.
Som @vanha_Qfwfq tidligere nævnte, påvirkes renterisici udover renteniveauet også af gældens tidsstruktur. Jo længere løbetid, desto mindre påvirker kortsigtede renteændringer omkostningerne ved gældsbetjening. I denne henseende har euroområdet generelt forbedret sig de seneste år, og for eksempel har Italien formået at forlænge løbetiden til over syv år ved at udstede lange lån.
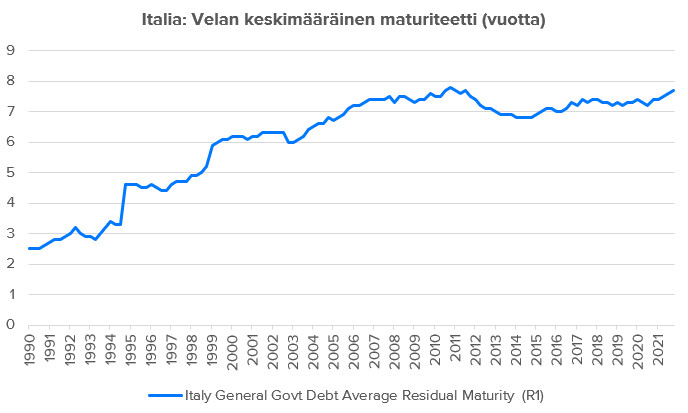
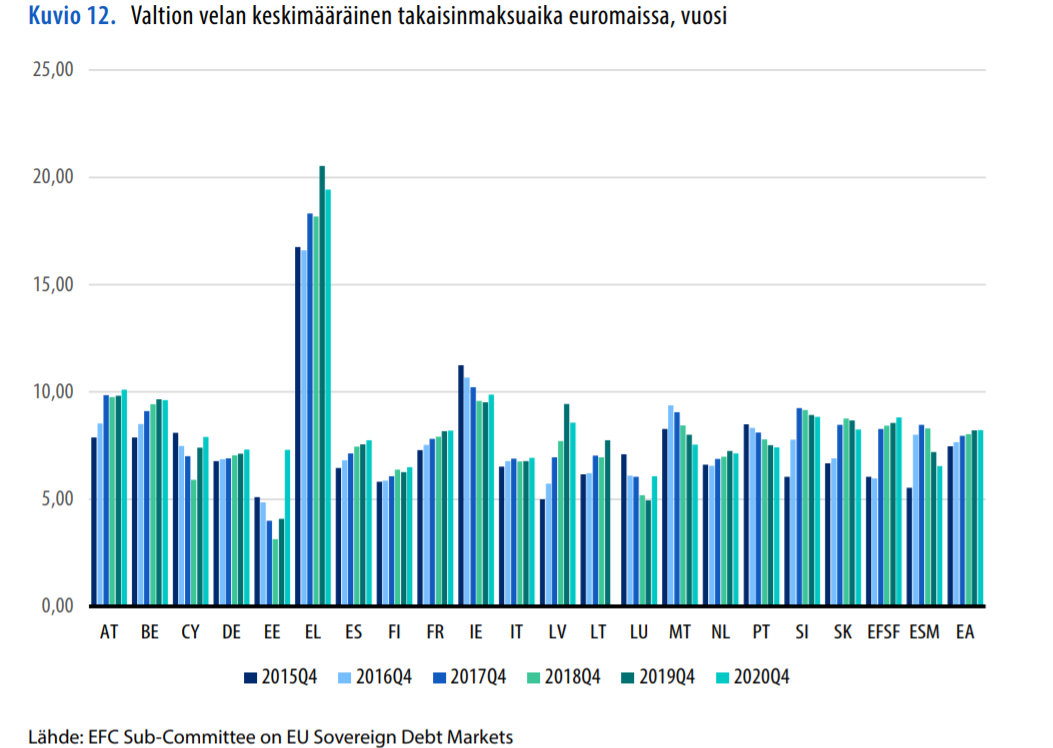
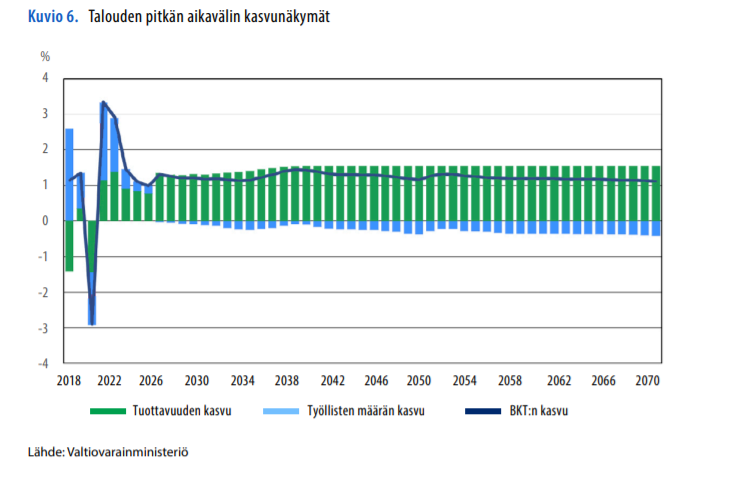
Gældsbæredygtighed påvirkes naturligvis udover renterne også af andre faktorer, såsom den offentlige økonomis struktur og de generelle økonomiske udsigter. Jeg gennemgik en betænkning fra Finlands regering til artiklen, hvor kurverne vedrørende gældsbæredygtigheden i Finland er ret bekymrende, især prognoserne for udviklingen i gæld/BNP-forholdet, som inden 2050 vil være på samme niveau som i Italien i dag (se figurerne nedenfor fra betænkningen).

Her er hele makroartiklen, hvis emnet interesserer dig mere:
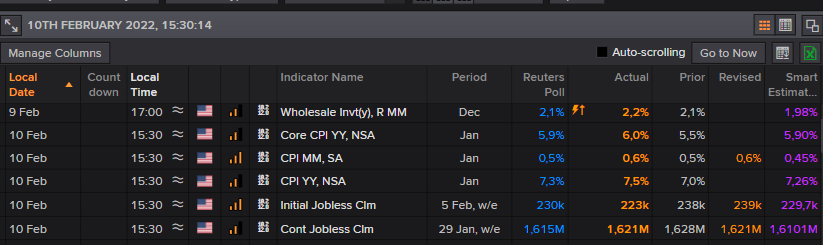
I eftermiddag kommer USA’s inflationstal så. Det bliver spændende at se, hvilken form for rystelser de denne gang vil forårsage i renterne.
25 Synes om
Dårligt skrevet artikel i Hesari (Helsingin Sanomat). Der kastes forskellige bruttobeløb rundt, men nettotegninger nævnes ikke.
Jeg gætter på, at den skarpe, hurtige rentetilpasning på kort sigt er bullish for finske småinvestorers aktieallokering.
Hvorfor? Fordi langrentefonde er blevet markedsført som et risikofri investeringsmål, og se her, en behagelig afkastshistorik. Den illusion brast.
Det samme fænomen synes at være til stede selv i USA, selvom småinvestorer der allerede er meget mere aggressivt investeret i aktier end i Finland.
Dette er en sådan bemærkning i forbifarten. De negative aspekter relateret til aktiemarkedets udsigter, som jeg har talt om her siden maj, er efter min mening for det meste stadig gældende – nogle er mildnet, andre er forværret.
8 Synes om
Spændende dag i dag!
"Ifølge Ethan Harris fra Bank of America er markederne nu tæt på et smertepunkt, hvor Fed er nødt til at erklære fuld krig mod inflationen.
Hvis det tal, der offentliggøres i dag, på årsbasis overstiger de forventede 7,3 procent markant, og prisstigningen fra den foregående måned overstiger prognoserne, kan der i marts virkelig ses en usædvanlig rentestigning på et halvt procentpoint. Hvis markedskonsensus skifter til denne holdning, vil der sandsynligvis ses et nyt betydeligt fald på aktiemarkederne og især inden for den overfyldte teknologisektor med vækstvirksomheder.
Hvis tallet lever op til forventningerne, kan aktierne opleve et lille lettelsesrally. Dette til trods for, at inflationstallet på årsbasis stiger fra december på 7,0 procent til januar.
Dette skyldes, at når årsændringen rammer forventningerne, aftager den månedlige ændring fra december til januar langsommere end måneden før. Det ville tyde på, at inflationstoppen allerede er tæt på, muligvis i februar. Derefter kunne en afmatning i den årlige vækst allerede være på vej, da sammenligningstallene også begynder at kravle opad fra marts og fremefter.
Hvis de amerikanske inflationstal i dag er lavere end forventet, vil overraskelsen være stor, og aktierallyet sandsynligvis endnu voldsommere. Det ville antyde, at Feds stramme retorik allerede delvist har virket og har presset inflationen ned hurtigere end forventet.
Løntallene i sidste uges arbejdsmarkedsrapport, de fortsat vedvarende forsyningskædeproblemer og de stigende priser på fødevarer og energi tyder dog ikke i denne retning."
18 Synes om
Relateret til den mulighed, som flere af os her på forummet har fremført, ville denne “trigger” også tale for en stigning i vækstvirksomheder.
https://twitter.com/macrocharts/status/1491743762116071426?s=21
Snart kommer inflationsdata, som kan sætte denne kommentar i et dårligt lys, men det er hverdag for investeringer og livet.
56 Synes om
Jeg hæver straks indsatsen…
Udover dette har jeg i hvert fald ikke set nogen modargumenter eller modkræfter, der ville overgå den opfattelse, der er fremsat her, om at den økonomiske vækst ikke ville aftage (stimulansen falder, renterne stiger en smule) mod slutningen af året, og at inflationen ville køles ned ordentligt. Dette ville gøre væksten i vækstvirksomheder (dvs. dem, der faktisk vokser profitabelt*, og jeg tror ikke på nogen tilbagevenden til et 2020-agtigt lemfældigt raket-emoji-marked) til et knaphedsgode igen, og de ville klare sig relativt bedre på markedet.
39 Synes om
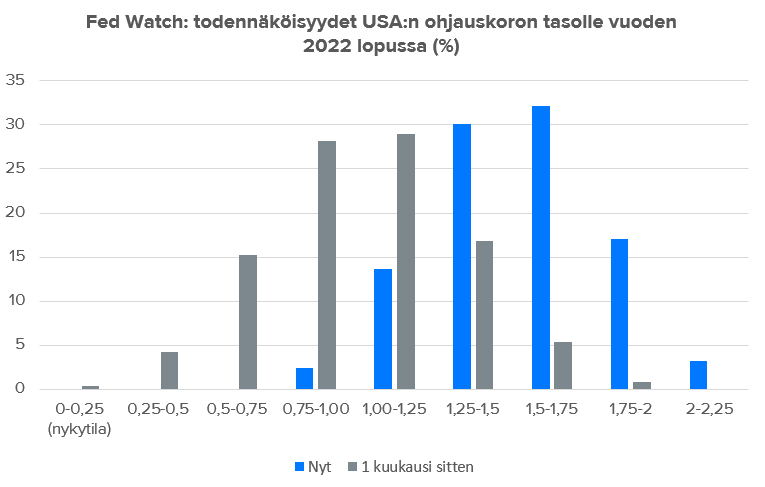
Hej! De amerikanske inflationstal bliver snart offentliggjort, og de vil virkelig give retningslinjer for, om rentestigningen i marts bliver 0,25 % eller en engangsforhøjelse på 0,5 %. For sidstnævnte er der prissat en sandsynlighed på 25 % på futuresmarkedet (Fed Watch). Der er også sket et fuldstændigt skift i renteforventningerne sammenlignet med for en måned siden. For en måned siden forventedes 3-4 rentestigninger, nu er der forventninger om 5-7. Spændende 
25 Synes om