Børsernes retning (Del 2)

Det ville bestemt se ud til, at virksomhedernes andel af BNP ville falde tilbage, hvis historien er en forløber for fremtiden. Men nogle gange er der en permanent strukturel ændring i økonomien, der har bidraget til dette.

Her er en permanent strukturel ændring, kunne det have haft indflydelse? Årsag eller virkning?

"Boble? Hvilken boble?

Boble-diskussionen er taget til i begyndelsen af året, da det kraftige kursfald har gjort mange investorer nervøse. Sammenlignet med tidligere aktiebobler er der dog kun én lighed: kurserne er steget hurtigt. Men de vigtigere tegn på en boble, såsom et vurderingsniveau, der stiger som en raket måned efter måned, aktiernes negative risikopræmie og et faldende resultat, glimrer dog ved deres fravær."

Antti Saari, chefstrateg, Nordea

Der er vel trods alt nogle fjerne boblelignende træk her?

  • Historiens højeste Buffett-indikator
  • Historisk høje P/S-multipler i alle størrelsesordener
  • En stigende tendens, der stejler mod slutningen af et langt bull-marked
  • En statistisk set meget unormal afvigelse opad fra kursens langsigtede opadgående trend
  • stigende had mod den færre bjørnebestand.
  • Meget spekulation med gældsbelåning
  • Call-optionsmængder
  • Mange nye investorer, der roder rundt på markedet: Memes, SPAC’er, IPO’er, elbiler og brintbiler, og i udkanten meme-kryptoer og NFT’er
  • Efter at de ovenstående er eskaleret, har der været en umærkelig afkøling af spekulative aktiver, der er blevet tydeligere og tydeligere i løbet af månederne, og et tab for blue chips, hvor skuldrene på stigningen er blevet tyndere og mere skrøbelige

Med fraværet af en negativ risikopræmie henviser han tilsyneladende til det lave renteniveau? Øger et meget dyrt rente- og boligmarked (helt globalt) ikke bare risiciene?

Rediger: link til Nordeas rapport: https://www.nordea.fi/Images/146-427729/Viikkoraportti-31012022.pdf

33 Synes om

Jeg indså lige, at selv gennemsnitlige marginer over 10 år, som er tilgængelige på hjemmesider, ikke giver et pålideligt billede af virksomhedernes rentabilitet, fordi de sidste 10 år har været præget af et nulrente-miljø. Nulrenter kan have skabt en systematisk skævhed for visse industrier, såsom byggeri og kapitalforvaltning, som muligvis ikke er holdbar på lang sigt, hvis renteniveauet var noget andet end nul. Ligegyldigt markedsværdierne, ville UPM’s omsætning være 10 milliarder som hidtil, hvis den risikofrie rente var 4 %? Når renteudgifterne stiger, hvad prioriterer virksomhederne så, og hvor skærer de ned?

3 Synes om

Sølvkanten på inflationens mørke sky er, at hvor alt andet bliver dyrere, kan man få aktier billigere :wink:

12 Synes om

God artikel, synes jeg. Det store billede tegnes godt, og forfatteren er tilpas ydmyg over for fremtidens usikkerhed. Mange trends er gået til ekstremer. På det grundlag kan man overveje, om sandsynligheden for, at de vender i de kommende år, er vokset.

Angående Verners graf, mere præcise tal:

  • Amerikanske efterskatteoverskud / BNP antaget, at det nye normal er 25 % over det seneste tal, ville derfor være 14,6 %

  • Amerikanske efterskatteoverskud / BNP antaget, at det nye normal er 20 % under det seneste tal, ville derfor være 9,4 %

Og herfra overvejer jeg, hvad der er mest sandsynligt som et gennemsnit for de næste 30 år.

5 Synes om

Denne artikel, der blev offentliggjort i 2020, indeholder interessante vinkler i forbindelse med profitdebatten. Få stjernefirmaer dominerer flere S&P 500-sektorer. Der var også et link til GMO’s kvartalsbrev fra 2017, hvor Grantham’s del var fremragende.

6 Synes om

Jeg forstår personligt Antti Saaris synspunkt fra Nordea. Det er stærkt baseret på realøkonomien, som ifølge de nuværende oplysninger står over for et rekordår, hvor Finland sidst oplevede en lignende høj økonomisk cyklus i slutningen af 80’erne, og der er ingen ende i sigte? Industrivirksomheder klarer sig bedre end nogensinde, og de har en stor vægt på hjemmebørsen.

Den endnu stærkere overvægt af aktier syntes at være baseret på et fald i spekulation i januar, så Nordeas prognose om en afkast på 5-15% i begyndelsen af året er nu endnu stærkere. Og hvis Nasdaq (Nasse) fortsætter med at stige i dette tempo, vil spekulanterne sandsynligvis vende tilbage til markedet rekordhurtigt efter en kort pause.

11 Synes om

Her var der nok også short-sælgernes margin calls og lukninger involveret, hvilket drev farten op, og det var den første dag på børsen i USA, hvor man kunne købe de solgte aktier tilbage. Bullene lykkedes med at kæmpe sig over 4500-niveauet i SP500, hvilket var en god beslutning for tyrene. Man må se, hvad fremtiden bringer, om vi stadig tester lavere niveauer, eller om “melt up” (en hurtig stigning på markedet) begynder at virke. @DayTraderXL Må jeg spørge, hvordan du ser situationen.

3 Synes om

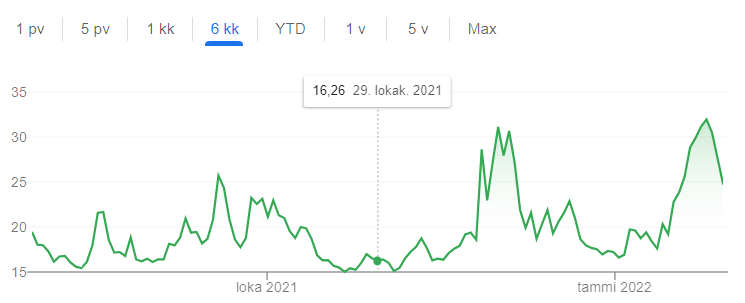
Jeg har en fornemmelse af, at Nasdaq fortsat vil stige. Når jeg ser på VIX-kurven, tror jeg, at vi stadig vil falde til omkring 20, hvis intet usædvanligt sker, og jeg tror, det betyder stigningsdage.

1 Synes om

Den norske oliefondsdirektør mener, at inflationen vil være permanent:

"Tangen siger i et interview med den britiske økonomiavis Financial Times (FT), at inflationen kan accelerere mere kraftigt end almindeligt antaget, når priserne drives op af høj efterspørgsel og forstyrrelser i forsyningskæderne.

Tangen påpeger, at prisstigninger finder sted i alle brancher og på stadig flere steder. "

5 Synes om

Jeg kan virkelig ikke sætte mig over nogen ved at sige, at jeg på nogen måde har haft et godt realtidsbillede af det store billede med pandemi vs. realøkonomi og pandemi vs. aktiemarkeder.

Nu kan man kigge skamløst bagklogt på de sidste 24 måneder, og der tegner sig efter min mening et meget klart stort billede.

2019 repræsenterede pænt 2010’erne, så der herskede en generel mild økonomisk pessimisme. På dette grundlag positionerede verdens børsnoterede selskaber sig ikke aggressivt for 2020.

Da corona eskaleret første gang, sørgede børsnoterede selskaber bedst muligt for, at faste omkostninger og lagre var på et minimum. Med hensyn til resultater er det altid bedst, når efterspørgslen overrasker positivt. Det væsentlige er ikke efterspørgslens absolutte niveau, men efterspørgslen vs. forventningerne.

I foråret 2020, efter en kort lammelse, begyndte folk at kigge online, i Walmart og Prisma efter forbrugsvarer at købe til deres bunker.

Siden da har børsnoterede selskaber i næsten to år oplevet en unik situation.

På verdens aktiemarkeder er varer overrepræsenteret i forhold til tjenester i forhold til det samme i nationaløkonomierne. På nogle aktiemarkeder – som i Helsinki – er denne skævvridning mellem varer og tjenester helt ekstrem.

Virksomheder, der er hårdest ramt af pandemien, er uforholdsmæssigt ofte uden for aktiemarkederne. Det er de små virksomheder i servicesektoren, der har lidt mest.

Den megalomane stimulus i 2020-21 blev dimensioneret til at pumpe BNP og beskæftigelse så hurtigt som muligt så tæt som muligt på den gamle trend.

Stimulansen kunne ikke bare øremærkes, så man stimulerede den katatoniske servicesektor og undlod at stimulere den brandvarme varesektor.

Hvad har ejerne af børsnoterede selskaber – der i gennemsnit er stærkt overvægtet i varesektorerne i forhold til nationaløkonomien – fået ud af pandemien?

  • en helt usædvanlig brandvarm konjunktur i sektorer, hvor de selv har en økonomisk interesse
  • økonomiske vanskeligheder rammer en anden
  • renterne har været på nul, hvilket aldrig er sket i nærheden af samtidig med en brandvarm varesektor
  • en gigantisk ny likviditet, der f.eks. i Finland i 2021 begyndte at jage varevirksomhedernes salgs- og resultatmomentum og deraf ekstrapolerede enorme fremtidsudsigter
  • værdistigning af lagre forårsaget af inflation
  • udover den voldsomme højkonjunktur i voluminer, også denne Money illusion - Wikipedia: når personer under tres år ikke forstår noget om inflation, øger den kortsigtede inflatoriske “vækst” i virksomhederne kun den gode stemning, samtidig med at man ved, at inflationen ødelægger forsigtige investorers nominelt risikofri investeringer i rekordfart

Findes der i Finland en eneste aktiestrateg, der på nuværende tidspunkt ikke accepterer børsnoterede selskabers tal for 2021 som starttal for en “ny cyklus”, altså tal, hvorfra der pålideligt vil stige i de kommende år?

Jeg har fået det indtryk, at selv den mest forsigtige strategi accepterer sidste års tendenser som udgangspunkt for ekstrapolation? Hvis nogen er forsigtig, betyder forsigtighed, at man ekstrapolerer kun en anelse mere moderat end en kollega.

Omikron afslutter pandemien i rige og måske også i mellemindkomstlande som en mur lige om lidt – på en måde, der ville have været svær at forestille sig sidste efterår.

Så 2. kvartal 2022 kan meget vel være et kvartal, hvor man ser, hvor meget det betalte sig at ekstrapolere sidste års tendenser for børsnoterede selskaber.

Jo mere livligt servicesektorerne genopretter sig, desto værre er det for den gennemsnitlige aktieinvestor.

Centralbankerne kigger på BNP, beskæftigelse, detailhandel, inflation osv. i hele nationaløkonomien. Jo hurtigere servicesektorerne genopretter sig, desto mere usandsynligt er det, at pengepolitiske stramninger bliver trukket tilbage eller lempet meget hurtigt.

“Herren gav, og Herren tog; Herrens navn være lovet” (Job 1:21).

“Kongressen og JPow gav, og JPow tog; Kongressen og JPow’s navn være lovet” (varesektororienteret aktieinvestor)
51 Synes om

Aktiestrateger, der offentliggør udtalelser i Finland, tjener typisk ikke penge på at offentliggøre gode udtalelser, men de er ansat i kapitalforvaltningsselskaber, som har succes, så længe folk anbringer deres penge hos dem til forvaltning og beholder dem der, uanset hvad der sker med værdien af deres aktiver. Jeg har aldrig, i hele mit liv, set en aktiestrateg fra Nordea eller OP offentligt råde “sælg jeres aktier, kære mennesker, snart vil deres værdi falde dramatisk”.

17 Synes om

Her er et par grafer, der forhåbentlig kan hjælpe medinvestorer med at træffe bedre beslutninger eller i det mindste undgå dårlige beslutninger i deres investeringshobby.

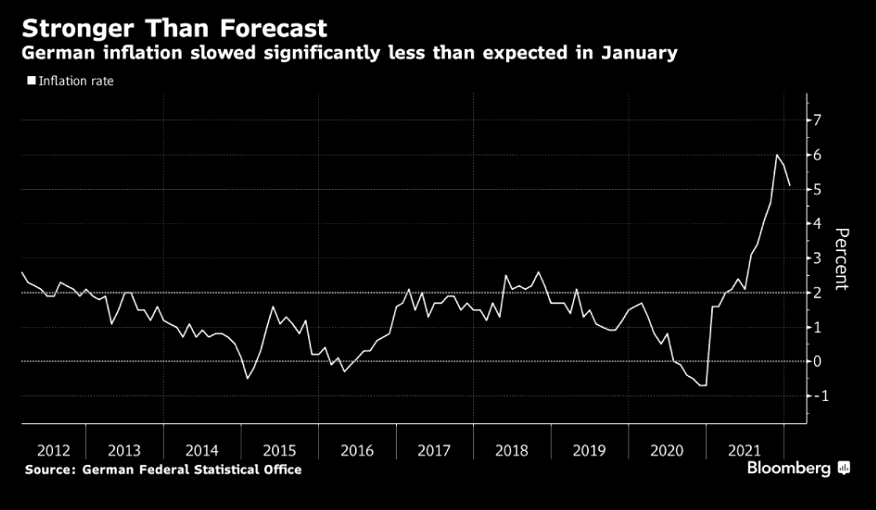
Inflationen i Tyskland faldt langsommere end forventet… Eurozonens tal kommer i løbet af ugen.

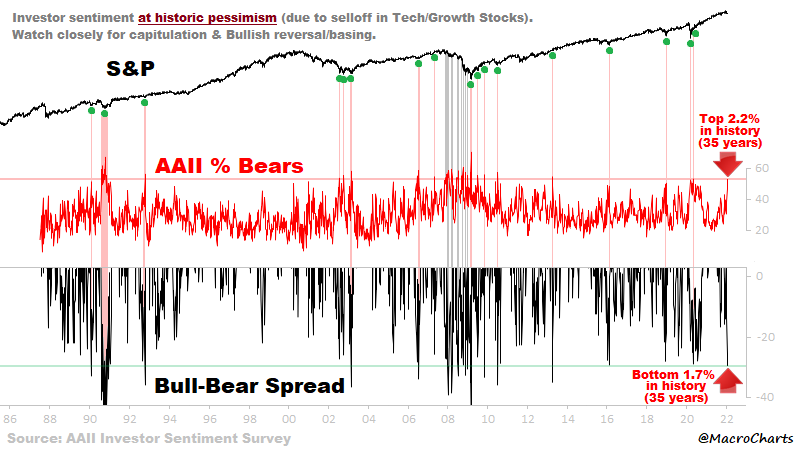
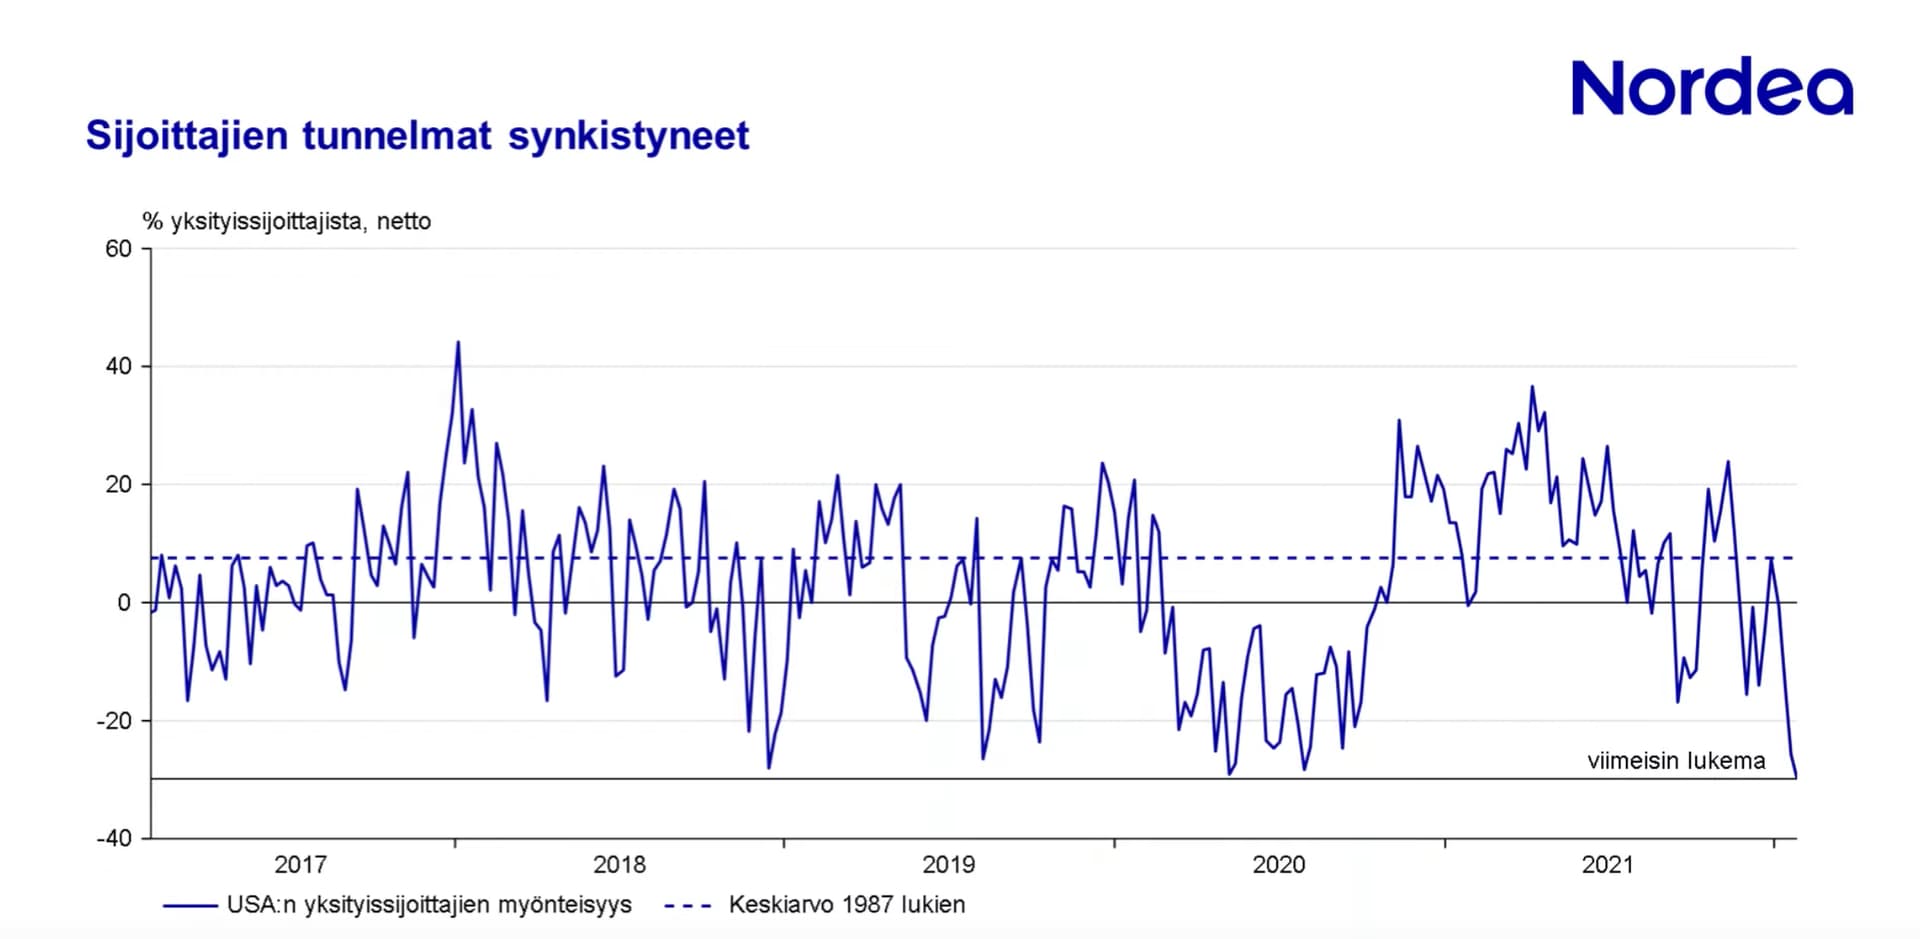
Jeg har postet dette før, men som en gentagelse: baseret på stemningen er vi i hvert fald tæt på kortsigtede bunde.

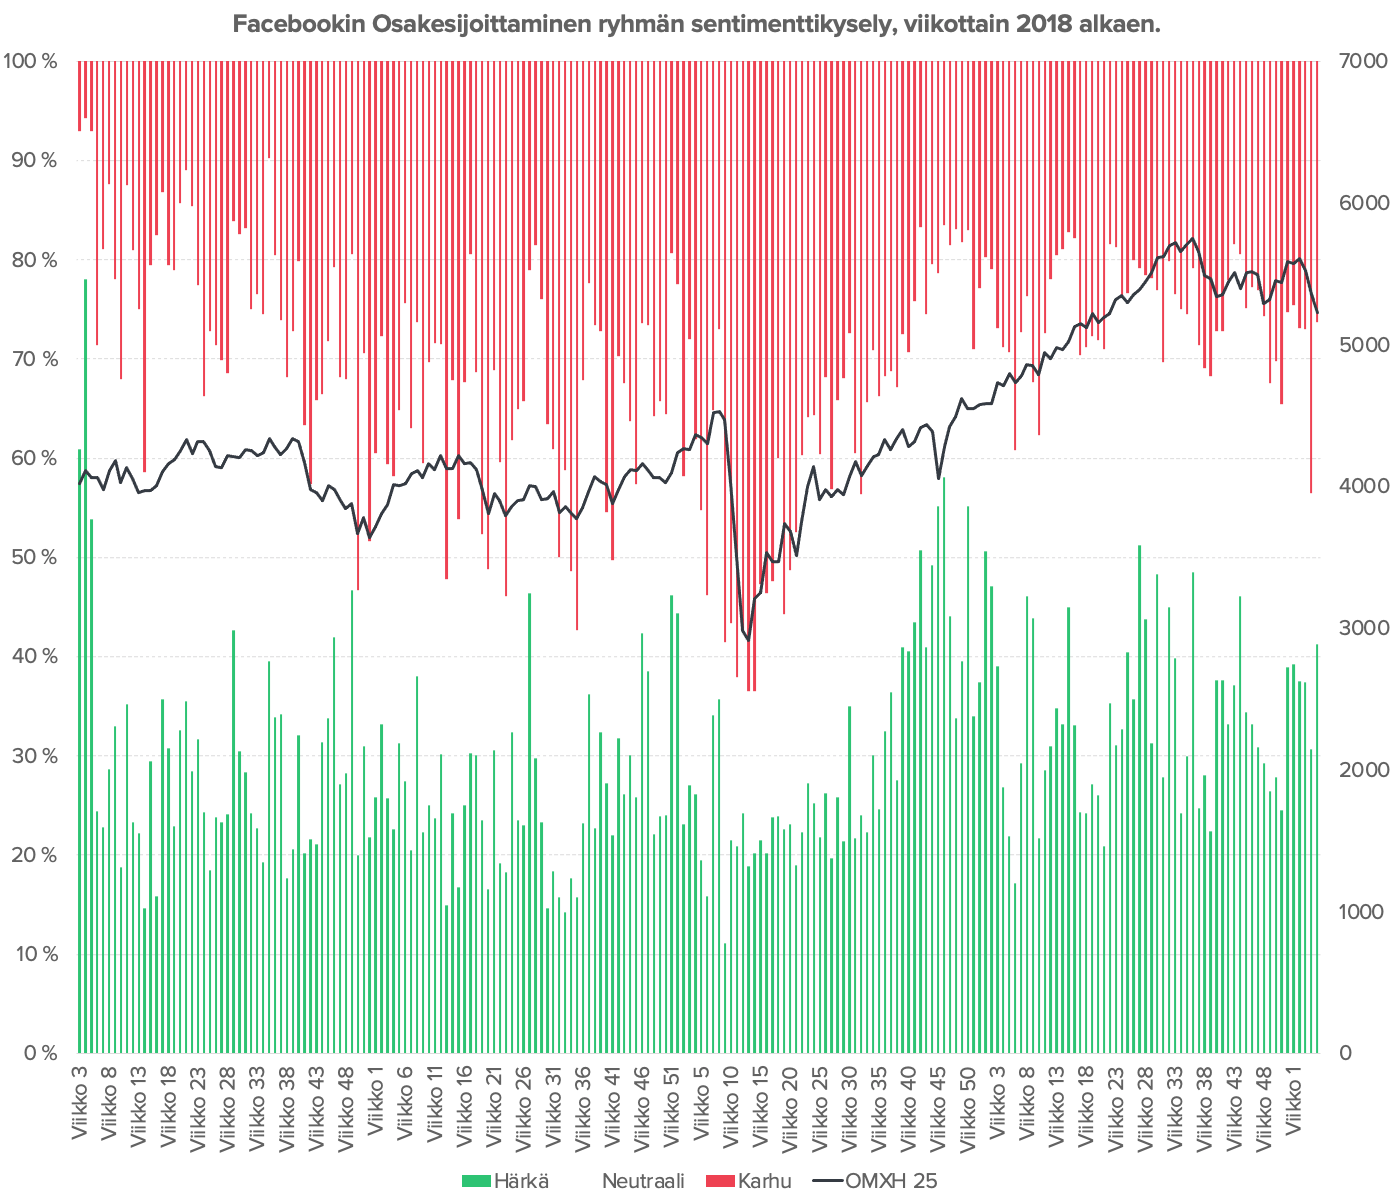
De finske privatinvestorers stemning har dog forblevet stærk…

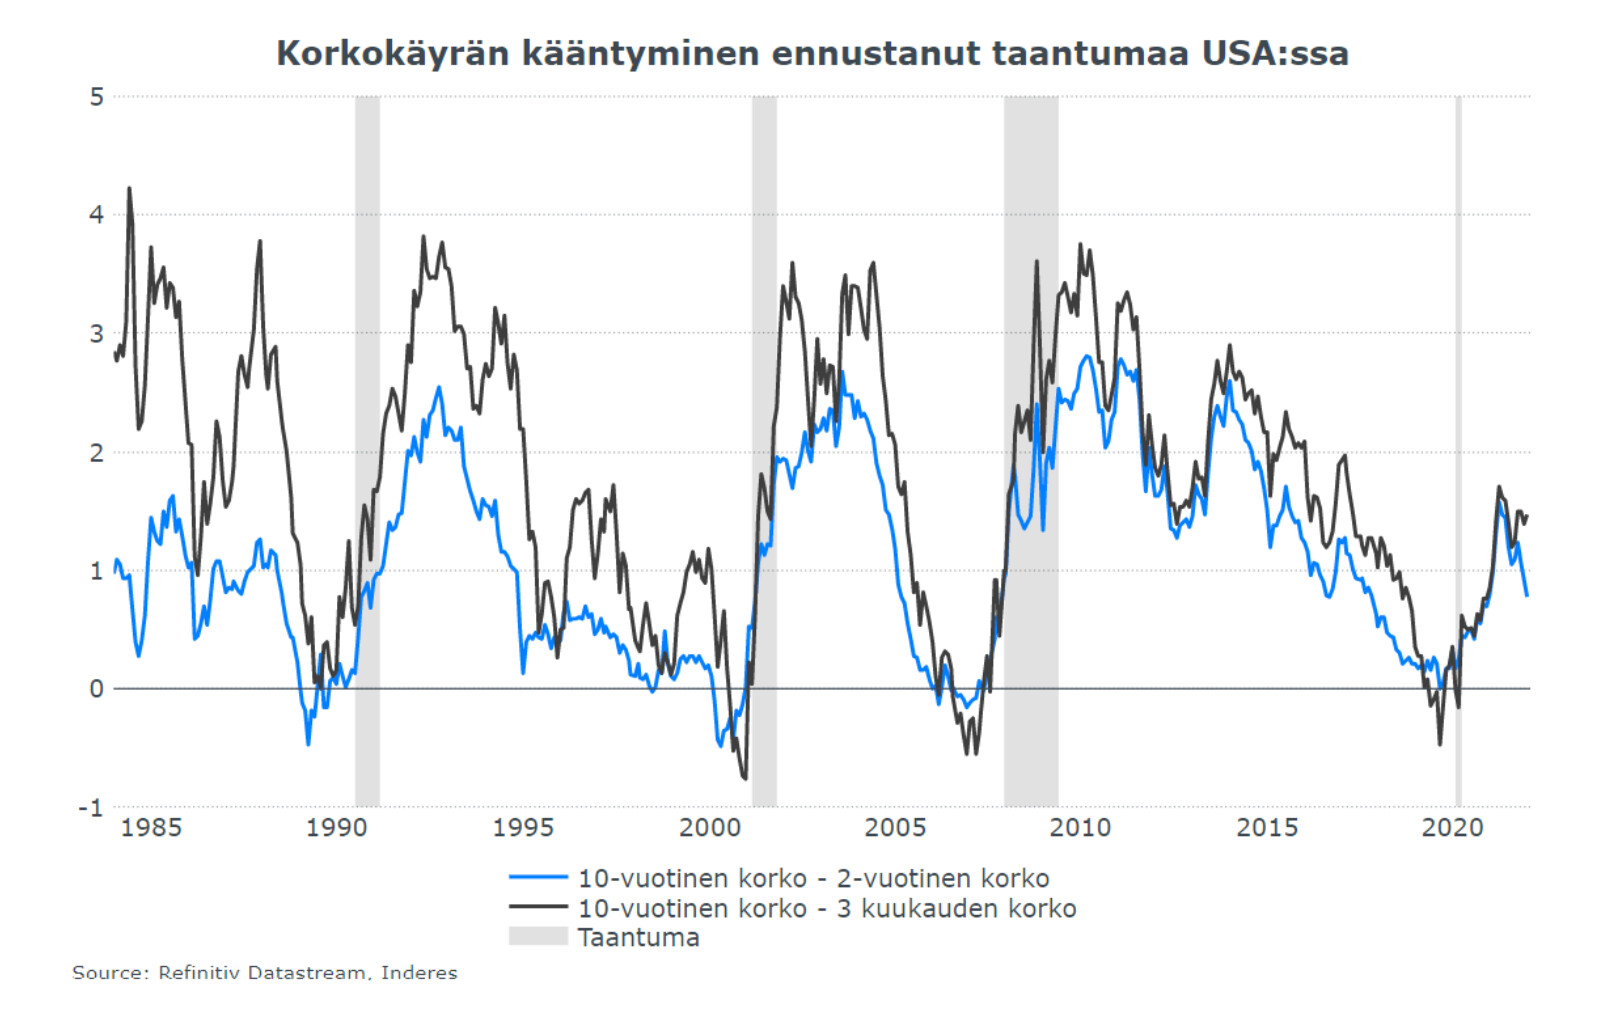
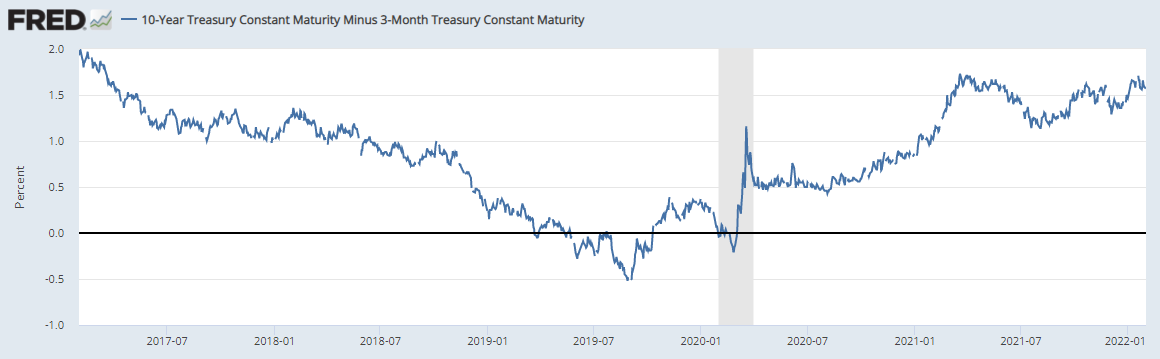
Renterkurven er igen efter lang tid ved at vende negativt, hvilket indikerer en afmatning i økonomien, og hvis den virkelig går i minus, en recession inden for et par år. Jeg kunne tale meget om dette, men der er mere i videoen.

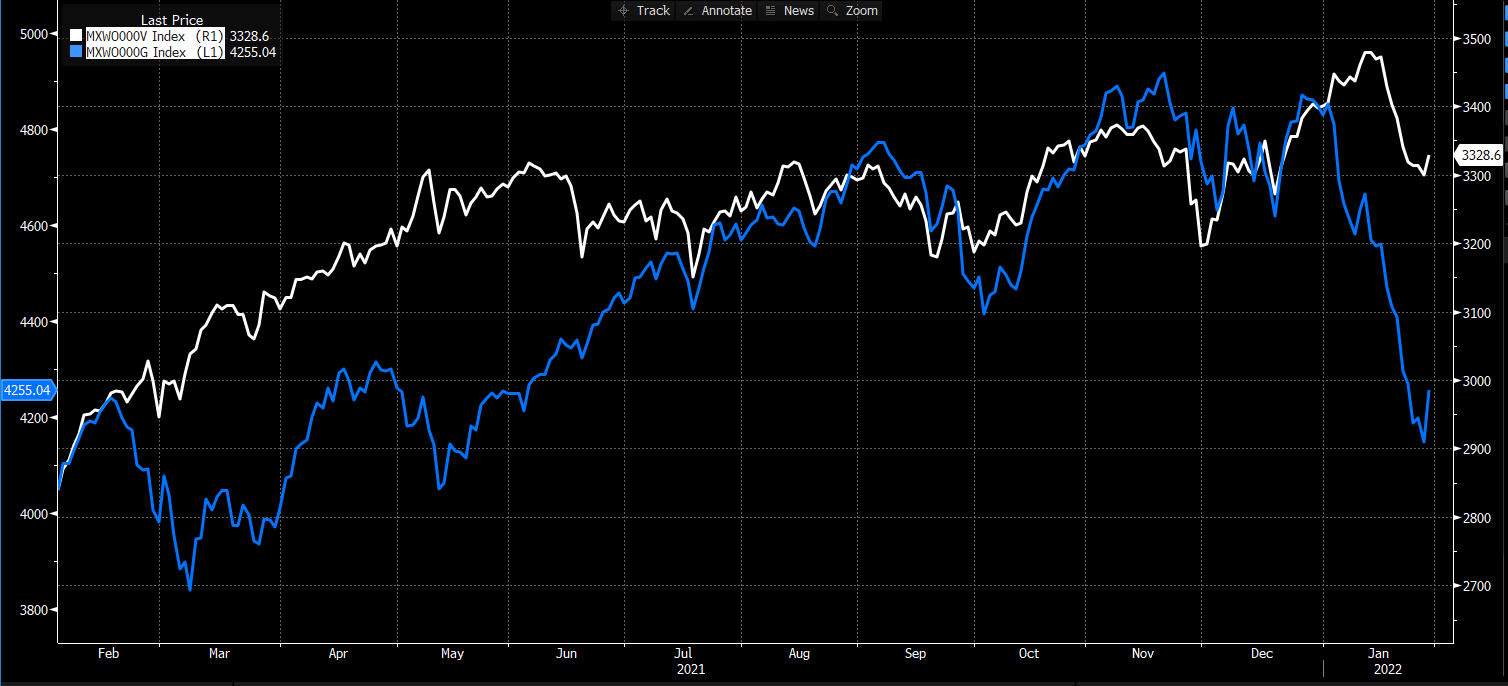
Jeg har på det seneste fremhævet muligheden for, at investorer snart vil blive forskrækkede over den aftagende vækst (og det samme gælder centralbankerne :P), og at vækstvirksomheder igen vil være “på mode” på børsen i slutningen af året. Rentemarkedet synes i denne henseende at bakke op om dette.

Tilføjelse: åh, og en ting mere! :smiley:

Bemærk, hvordan denne uro på børsen har været begrænset til aktiemarkedet. For eksempel har værdiaktier som gruppe næppe trukket sig tilbage, så investorer har flyttet aktier fra én til en anden, men har ikke flygtet fra markedet.

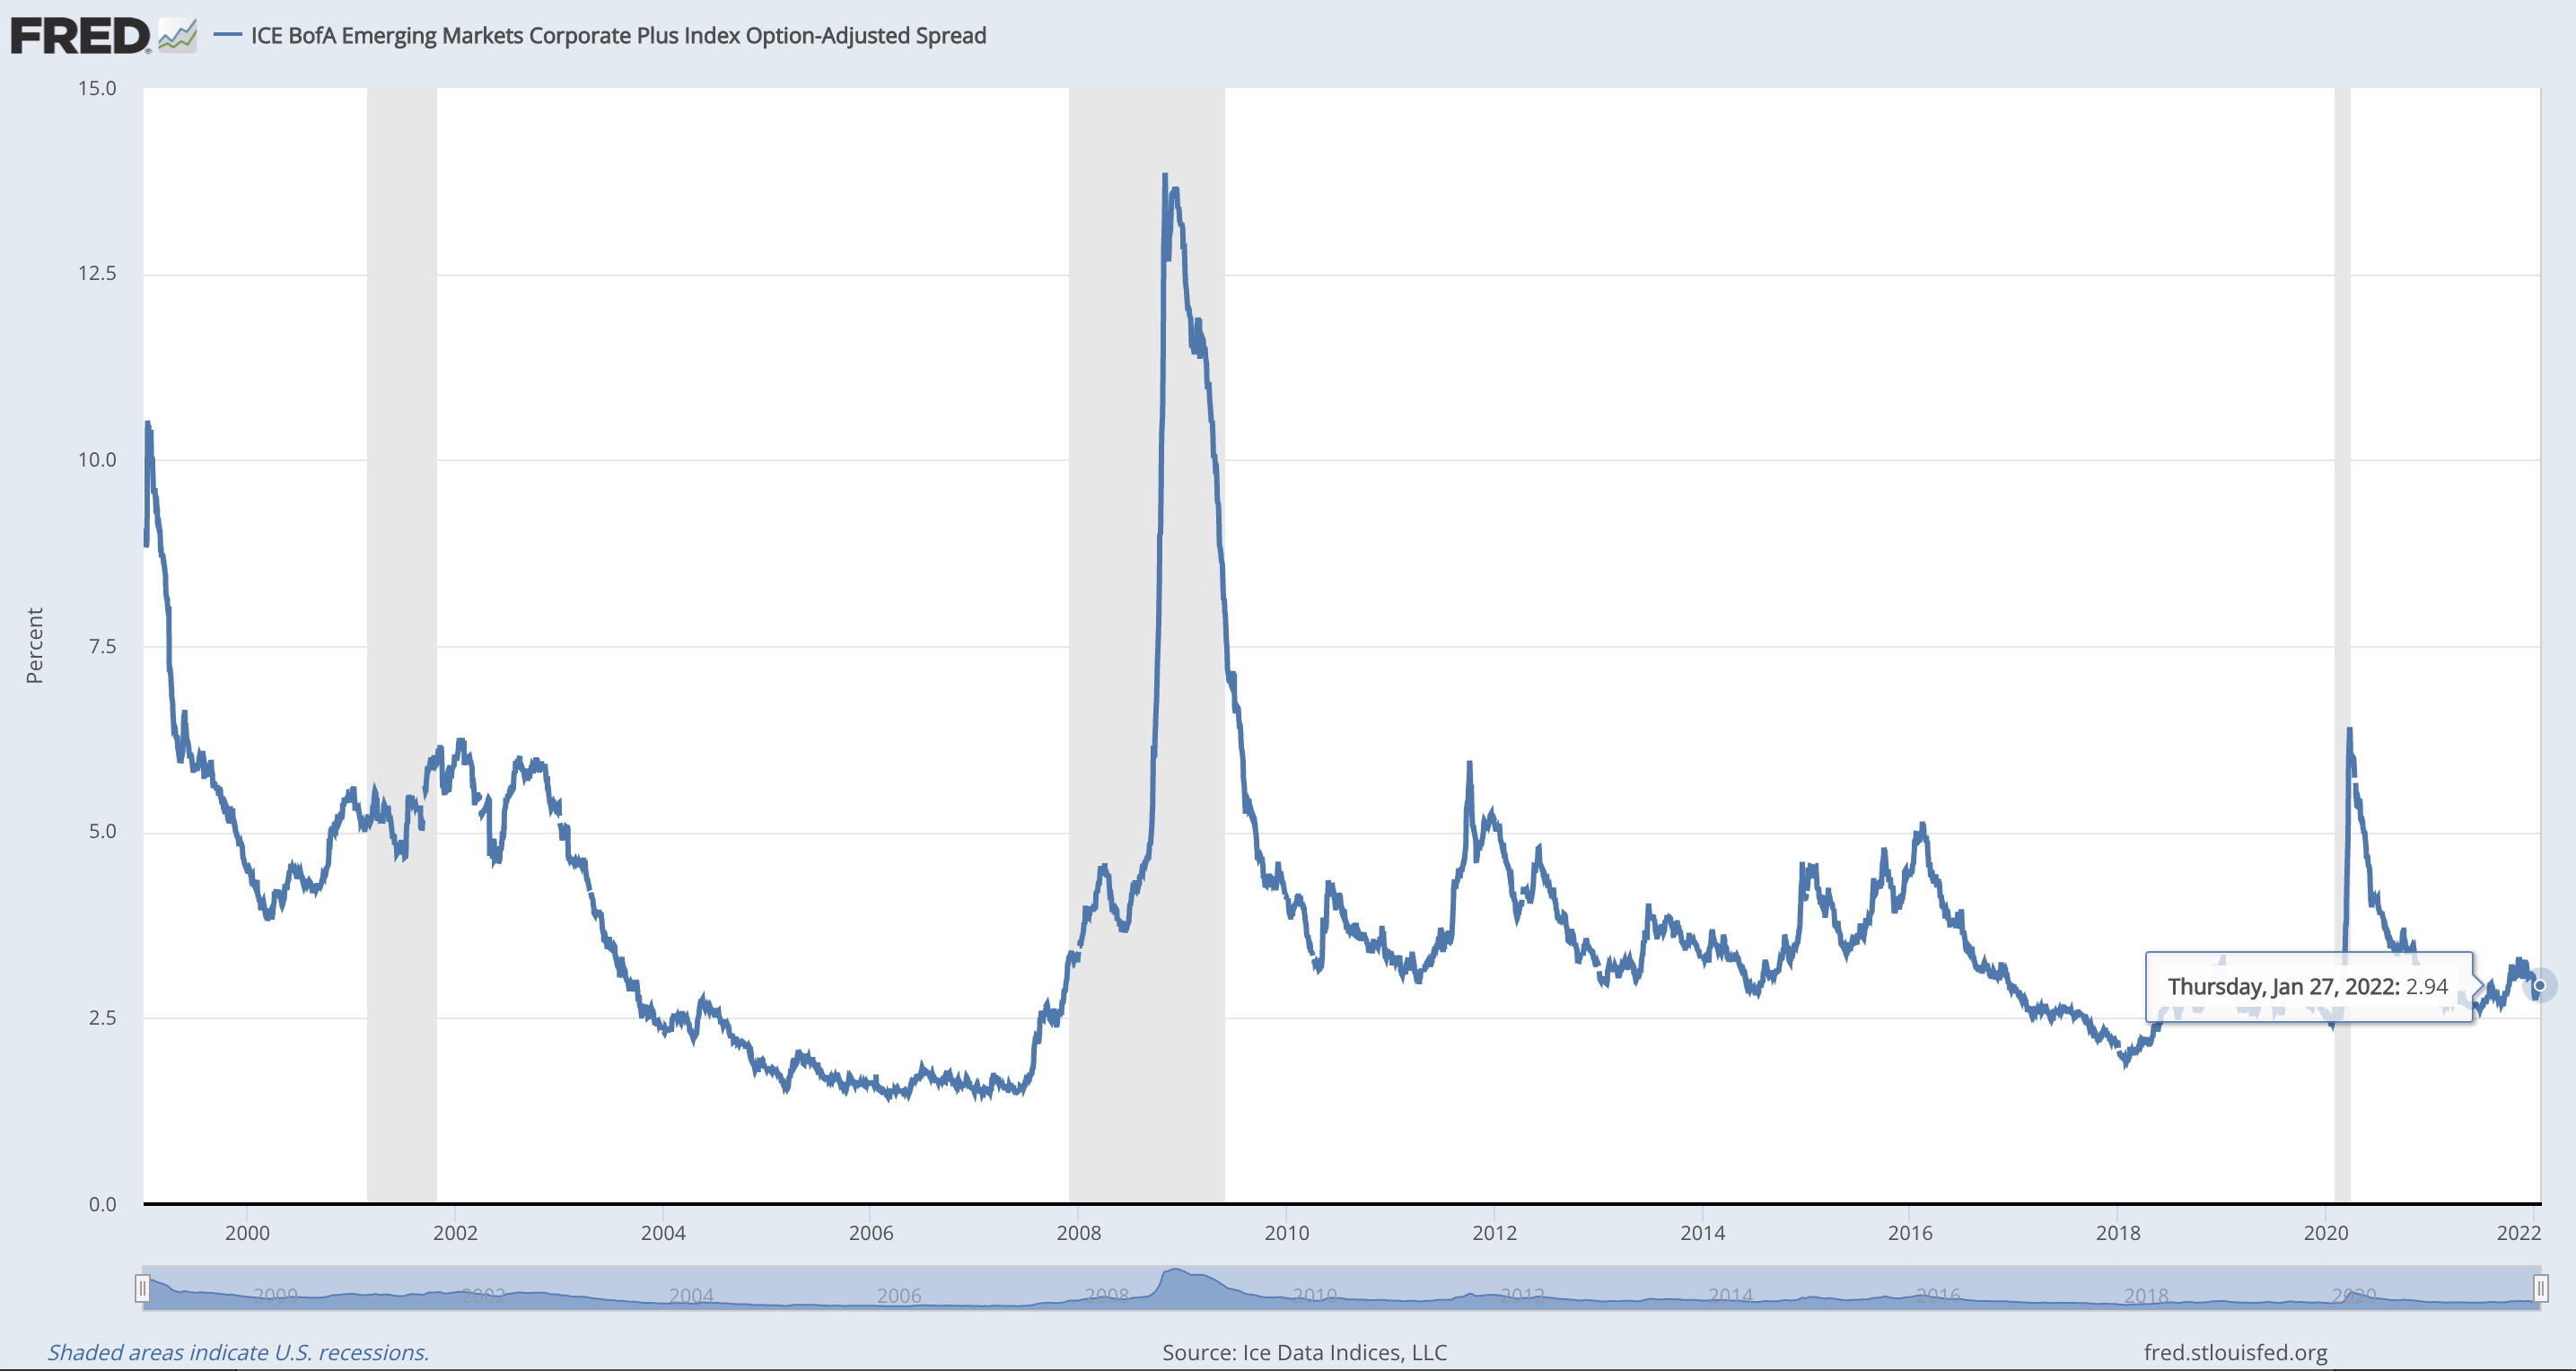
Ligeledes har junk bond-markedet, som normalt reagerer voldsomt, hvis der var problemer i økonomien, ikke engang rystet:

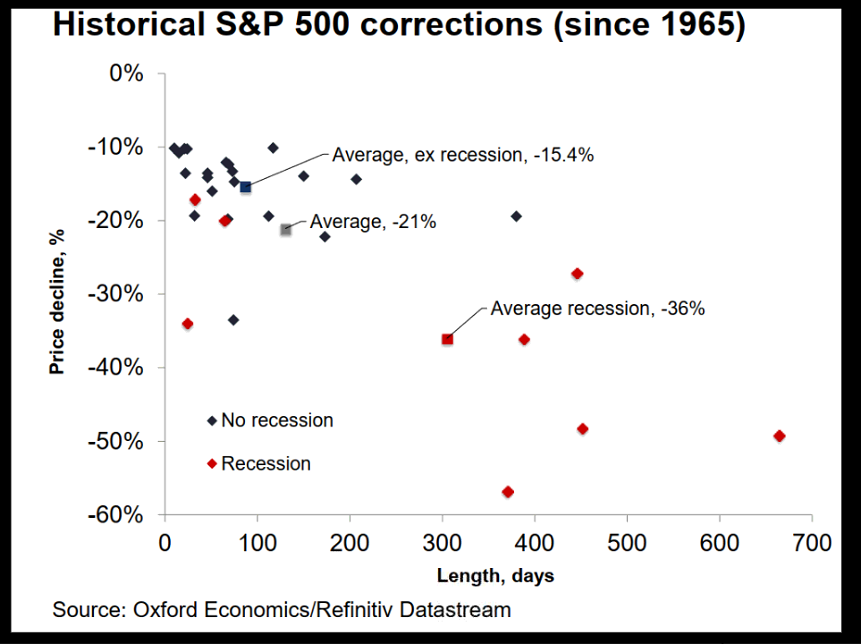
Større korrektioner sker normalt på grund af en recession…

30 Synes om

Hussman kommenterede det godt i går. Dette sentiment er fint for midlertidige bunde, men det betyder ikke, at den langsigtede trend ikke er nedadgående.
https://twitter.com/hussmanjp/status/1488195323491233803?cxt=HHwWlsC90eHwkKcpAAAA

10 Synes om

Jeg vil påstå, at den kortsigtede bund i hvert fald var sidste mandag. Nu vil det stige glædeligt op i et stykke tid, indtil noget/nogen skræmmer det igen. Måske kan det nu stige over det midlertidige højdepunkt for julemandsrallyet, eller endda ATH?

Jeg taler nu om vores hjemlige børs (OMXHPI). Jeg ved ikke, om det indikerer noget, men sidste mandag faldt den fire procent under november måneds mellembund. Så indtil videre kan man trække sådanne trends med en lineal, hvor @musa_2 undgår sin Canossa-rejse :grin:

5 Synes om

Jeg må dog sige, at på aktiemarkederne vinder den vedholdende moderate optimist til sidst.

I en science fiction-verden, hvor de økonomiske love i branchen er vendt på hovedet, ville alle strateger altid være pessimister. Det ville da være en dårlig ting :smiley:

5 Synes om

Jeg giver @musa_2 en lille ekstra dosis ekstase i form af videoen nedenfor. :point_down:

Dette er en betydeligt mere begrænset helhed end Nordea-videoen, jeg tidligere har delt her, men hovedbudskabet er, at Nordea yderligere øger sin overvægt af aktier i sine anbefalinger.

Uddrag:

  • Januar måneds korrektion har været betydelig, men samlet set overdreven.
  • Langsigtede investorer eller investorer, der søger at drage fordel af markedets kortsigtede udsving, har nu en god mulighed for at øge deres aktiebeholdning.
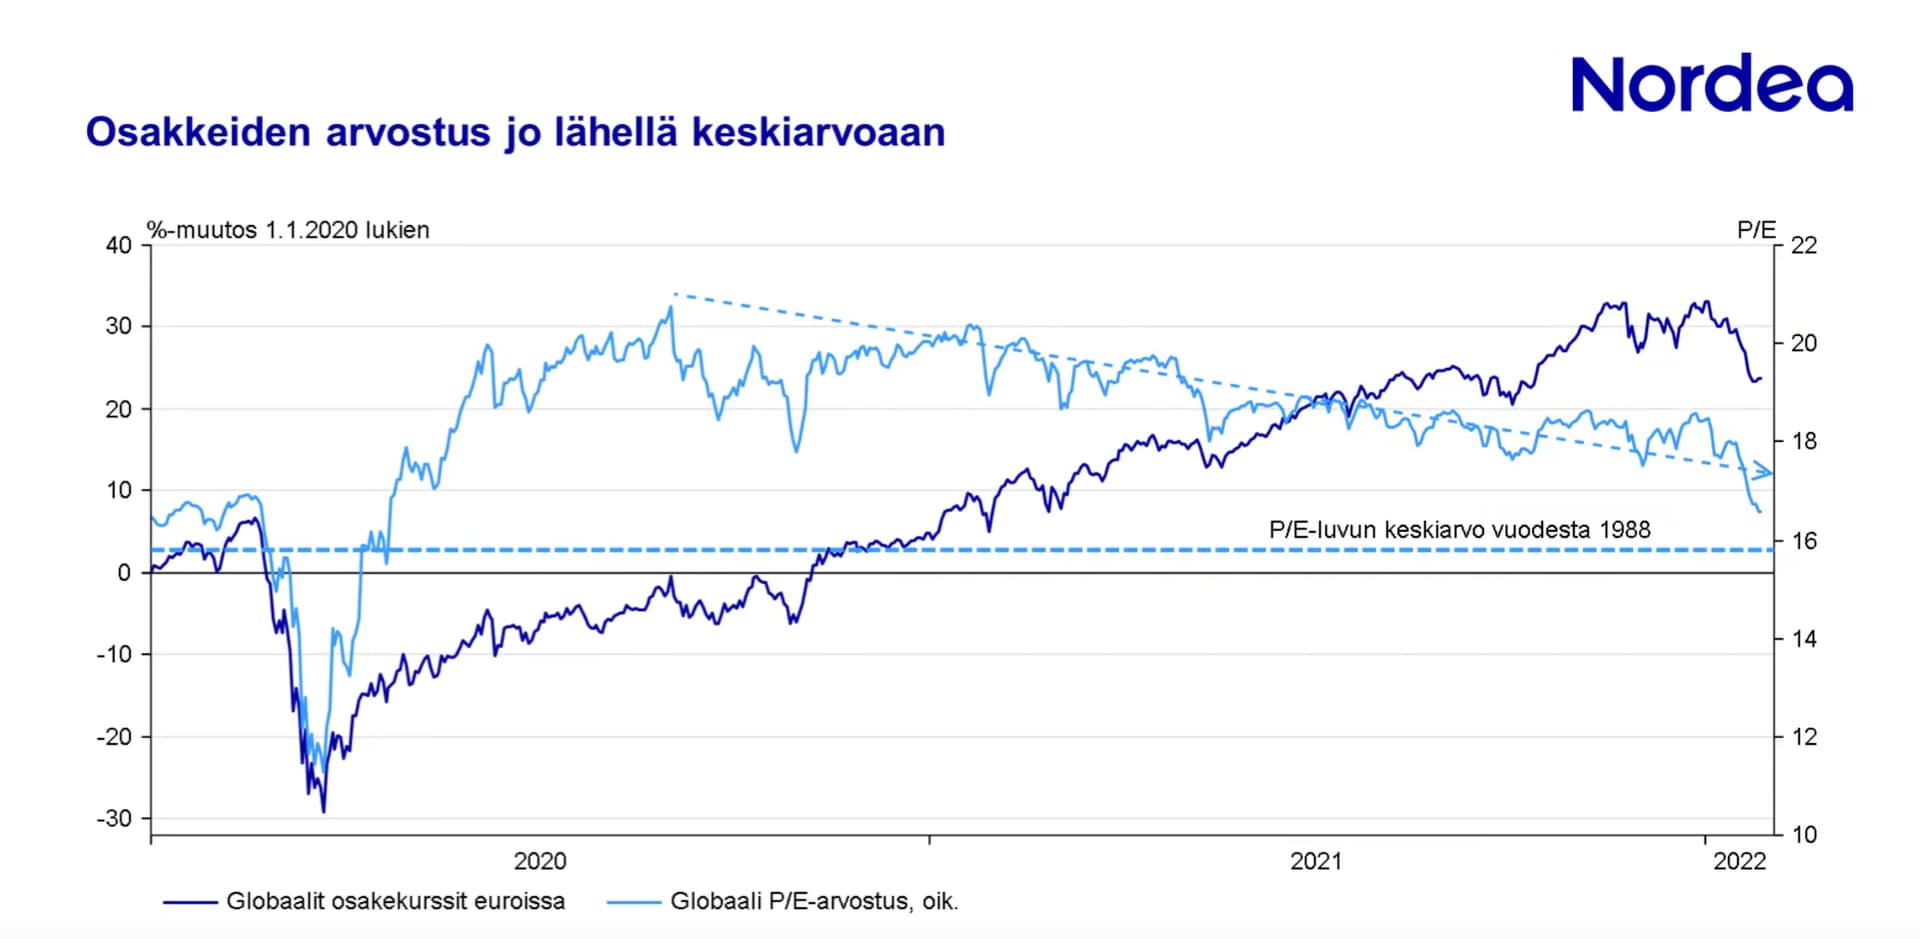
  • Vurderingsmultiplerne er allerede meget tæt på det langsigtede gennemsnit.
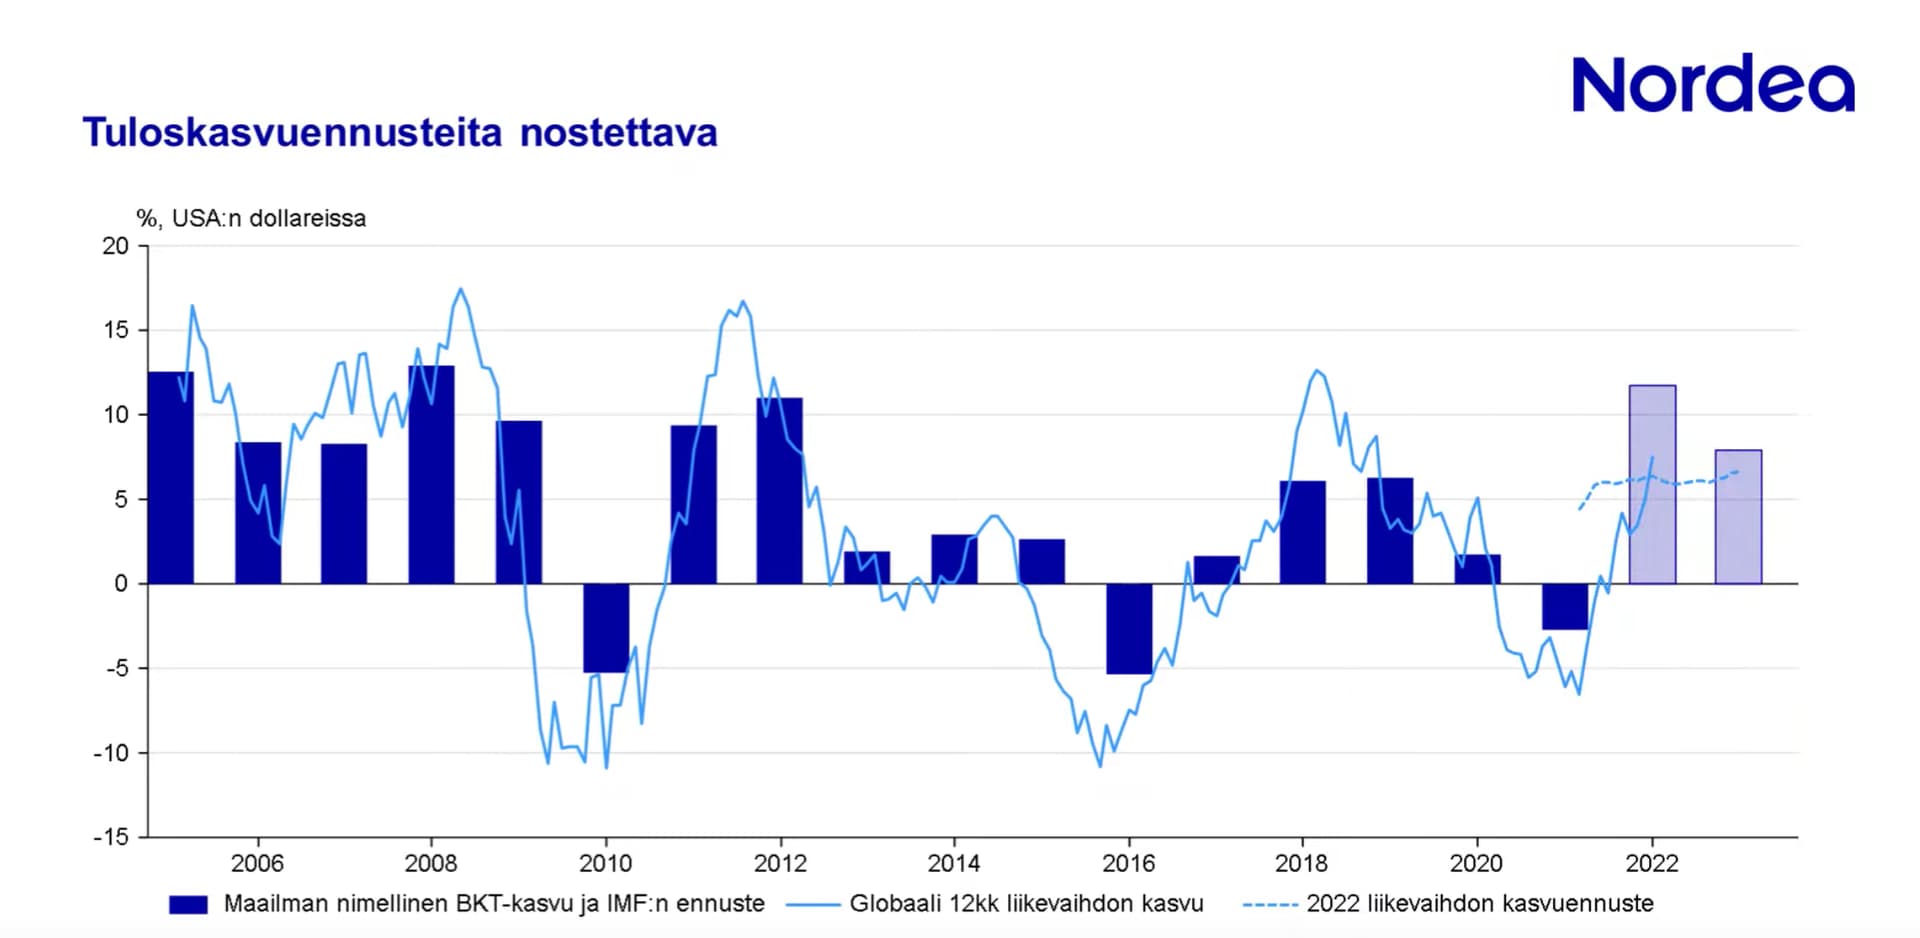
  • Typisk er højere vurderingsmultipler berettiget under stærk økonomisk vækst.
  • Globalt set er virksomhedernes omsætningsvækstprognoser for lave, hvilket begrunder en forhøjelse af indtjeningsprognoserne. Dette giver markedet støtte.
  • Det samlede billede er positivt for aktiemarkederne.
  • På kort sigt kan der forekomme udsving i forbindelse med tilpasningen til en strammere pengepolitik. Svagere dage og uger er sandsynligvis i vente i nogen grad.
  • Det er dog sandsynligt, at afkastet på aktiemarkederne i de kommende måneder vil være markant bedre end typisk.


Billeder: Nordea

33 Synes om

Jeg tør ikke længere være uden vækstaktier, selvom jeg ikke ramte bunden denne gang og nok heller ikke kommer til det i fremtiden. Der kan stadig komme en del fald til foråret. Her er en sjov statistik, den fortæller dog ikke nødvendigvis noget om fremtiden

https://twitter.com/sentimentrader/status/1488319087423934472?t=xdVuJ8jcjRtlfN9RIonE0g&s=19

49 Synes om

Heldigvis er den mere præcise 10-årige minus 3-måneders kurve (10v-3kk) endnu ikke tæt på at vende.

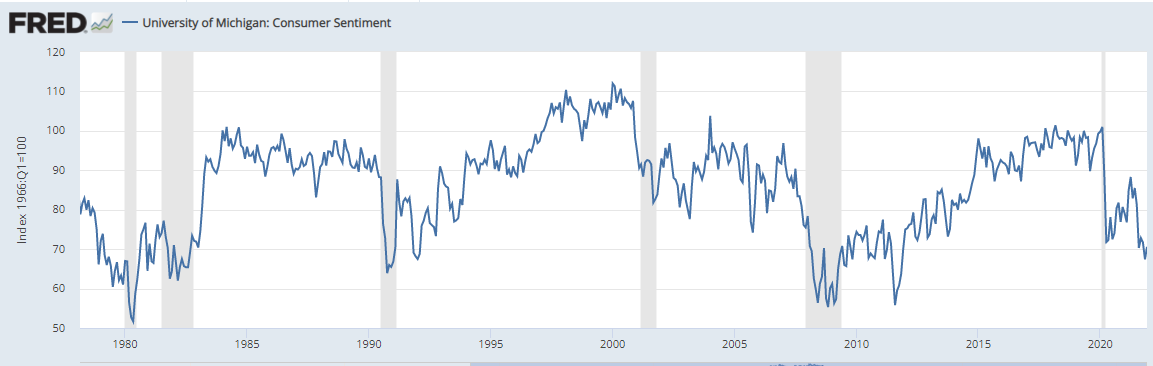
På den anden side begynder forbrugernes stemning i USA igen at være ret sur:

14 Synes om

Godmorgen! Igen i morgen får vi lov at følge centralbankens aktivitet, når ECB offentliggør sin rentebeslutning kl. 14.45. Da dagen også er travl på resultatfronten, har jeg allerede offentliggjort en forhåndsmeddelelse om rentebeslutningen i dag. Intet kan igen gå galt i de renteprognoser, der først forudser rentestigninger for eurozonen næste år, hvis inflationen tæmmes, lønstigningerne ikke eskalerer, og andre centralbanker (kp: centralbanker) ikke løber for langt væk. Der er altså nok antagelser.

Kommentarer til beslutningen kommer her igen, så vi vender tilbage til det i morgen!

47 Synes om