Polights Q3-resultat blev offentliggjort i dag, og i morgen afholdes virksomhedens teknisk orienterede CMD. Arrangementet blev “udsolgt” på to dage, så det faglige indhold interesserer tydeligvis investorerne.
Jeg har sagt det før, men jeg kan godt lide direktørens stil. Man erkender tidligere fejltagelser og bevarer jordforbindelsen, selvom det gennembrud, der har anet i horisonten i over 20 år, nu er inden for rækkevidde. Regnskabspræsentationerne er mere end bare en gennemgang af tørre tal. I ishockey taler man om avancerede statistikker, men understreger i lige så høj grad betydningen af “øjentesten”. Regnskabspræsentationen er netop dét for mig.
Det væsentligste punkt i Q3-meddelelsen er dette:
Although poLight’s revenue in the quarter was low, and a fraction down on the same period last year, market activity remains buoyant.
AR|MR is not the only area offering opportunities. We also see attractive potential in the industrial segment. In the longer term, other significant markets, such as healthcare, may also provide opportunities. For the present, however, we remain focused mainly on AR|MR and the industrial segment, in that order of priority.
“Buoyant” kan bedst oversættes til yderst livlig/opadgående. OEM-producenternes AR/MR-enheder er også ved at være modne til forbrugersegmentet. Mobilproducenter leder efter nye markeder i Wearables-segmentet, som AR/MR-briller repræsenterer.
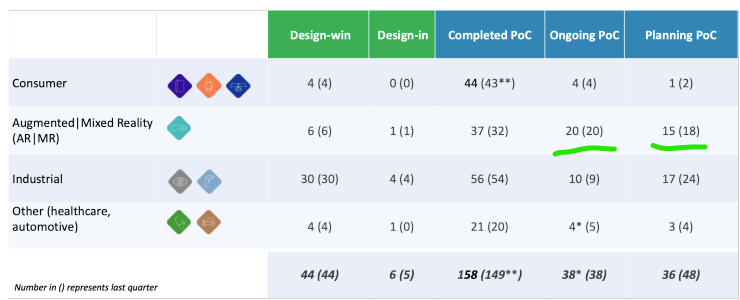
Aktiviteten i AR/MR-segmentet illustreres af pipeline-billedet. Hvis man sammenligner med det bredere segment (Consumer/Industrial), er én enkelt snæver produktgruppe den største, når man lægger Ongoing POC/Planning POC-aktiviteterne sammen. Den første AR/MR-enhed med betydelige volumener forventes at gå i masseproduktion “soon”. Jeg antager, at det vil ske i løbet af de næste 3 måneder.
Baseret på regnskabspræsentationen vil enheden ligge i high-end-klassen, og salgstallene vil være de højeste i Polights historie, men mere præcise tal er af gode grunde ikke tilgængelige på nuværende tidspunkt.
Den mest interessante oplysning fra Industrial-segmentet var følgende:
- Design-in related to the first industrial humanoid application. An initial smaller purchase order received (24 September 2026).
Maskinsyn til robotter monteret på et humanoidt stel vil efter min mening blive en betydelig sektor for Polight i det kommende årti. I mobile robotapplikationer er “auto focus” efter min mening et must, men man skal samtidig huske på, at Polight og deres produkter ikke tager hele kagen. VCM-baserede produkter er konkurrencedygtige, men man kan alligevel godt skrue op for TAM-estimatet.
Ifølge regnskabspræsentationen sælger man ikke aktivt ind i andre segmenter, men fokuserer i stedet på de områder, der er mest økonomisk betydningsfulde på kort sigt. Problemet er ikke efterspørgslen, men ressourcerne. Man behøver så at sige ikke at presse noget igennem med vold og magt.
Aktiekursen dykkede først kraftigt, men rettede sig ud på eftermiddagen. Virksomheden bevæger sig under alle omstændigheder i den rigtige retning, og kursen vil før eller siden følge med den opadgående udvikling.