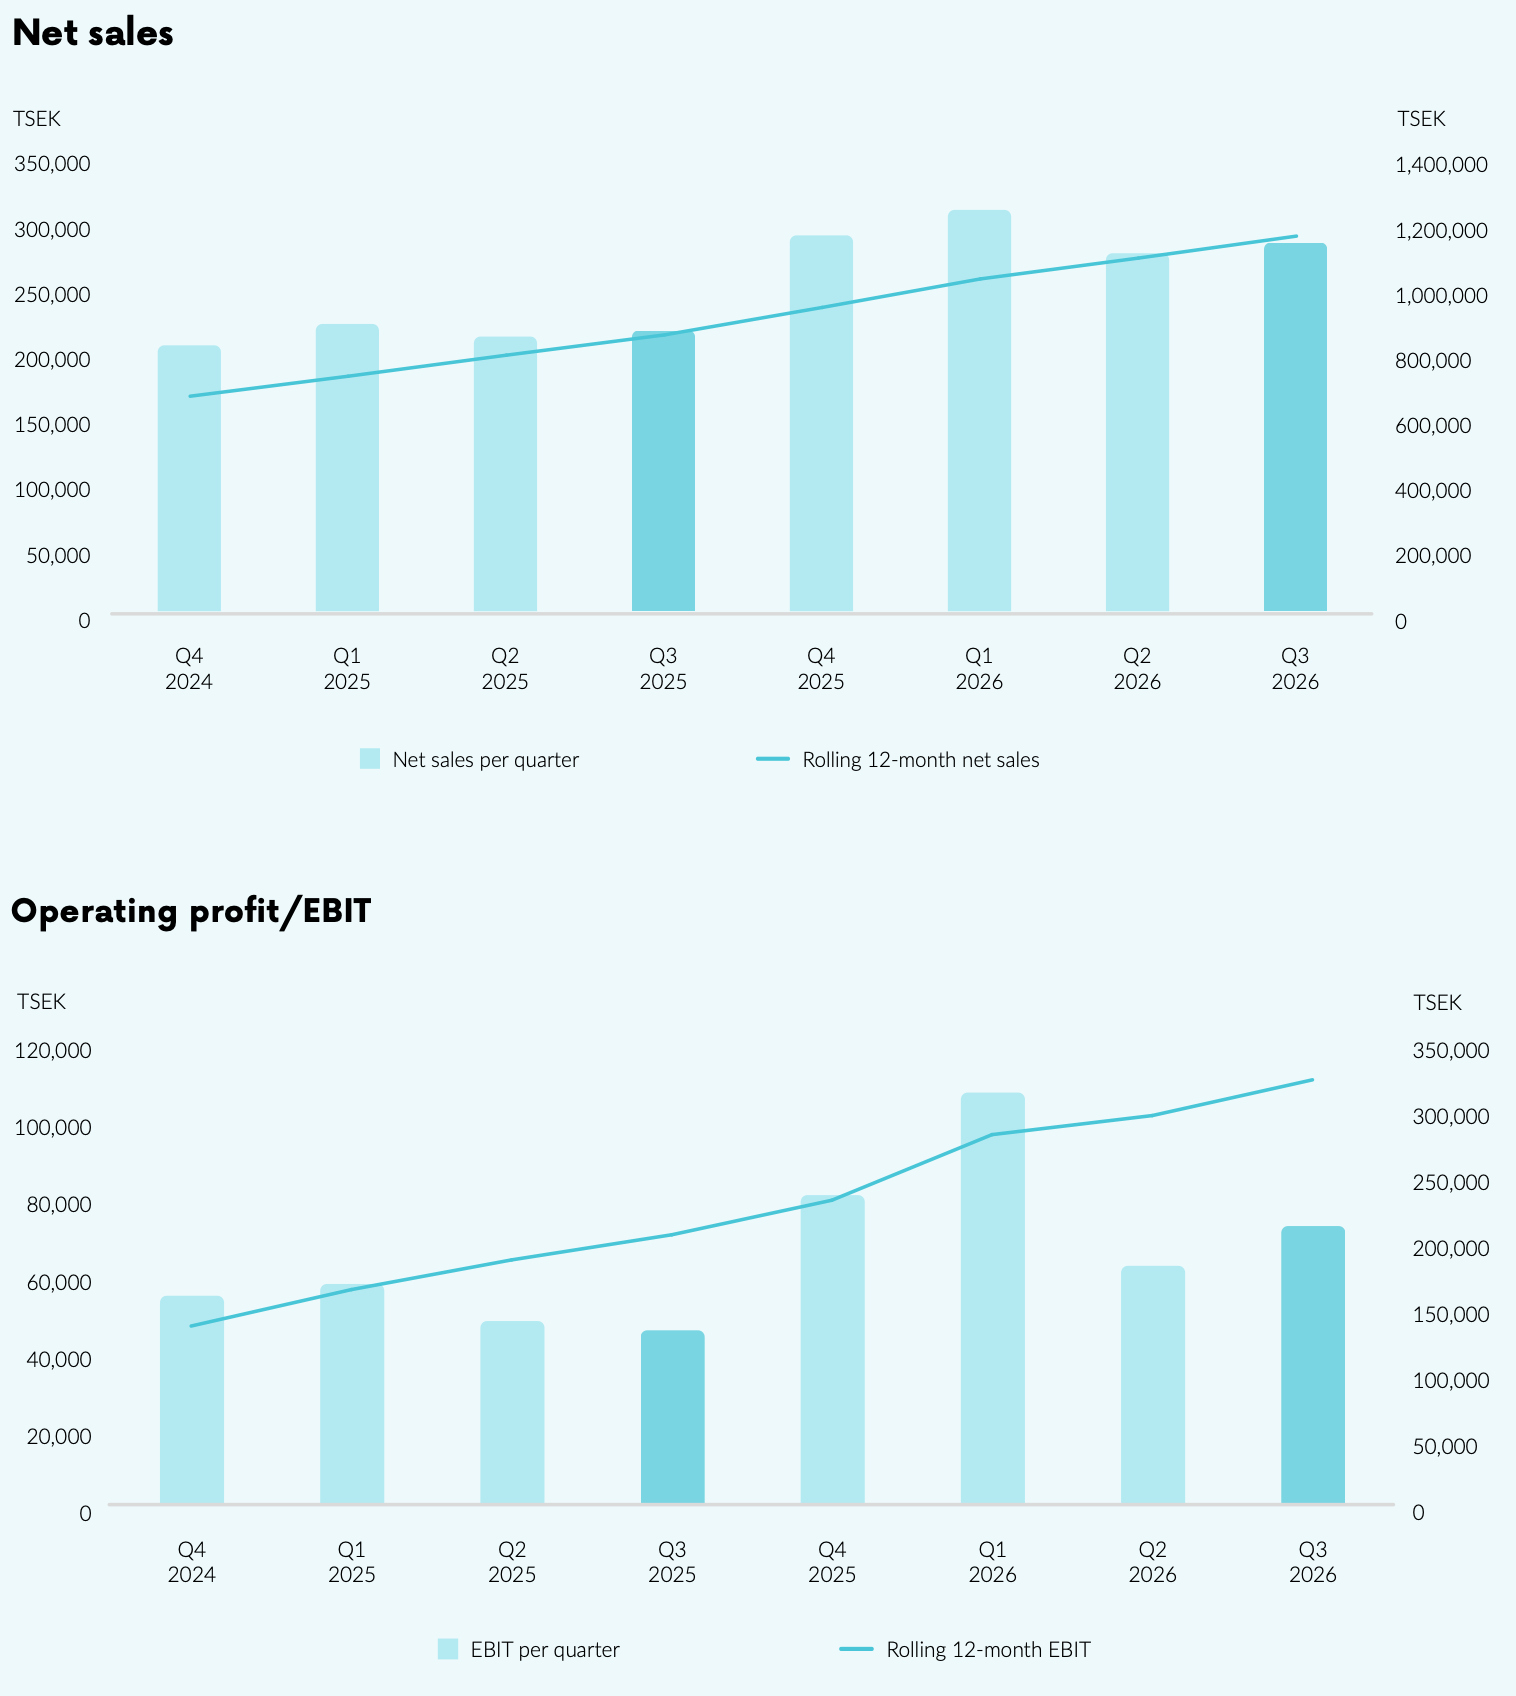
Plejd publicerade sin Q3-rapport i fredags. Bra utveckling jämfört med samma period föregående år; omsättningen ökade med 31 % och rörelseresultatet med 60 %. Man har dock ännu inte nått upp till nivåerna för Q4’25 och Q1.
VD:n utlovar att den internationella expansionen i Europa från och med 2027 kommer att bli en ännu större tillväxtdrivare för bolaget. För att stödja detta är flera produktlanseringar på gång.
- Net sales amounted to TSEK 282,824 (215,349), which is an increase of 31.3% compared to the same period last year.
- The gross margin amounted to 56.0% (52.6).
- Operating profit before depreciation (EBITDA) amounted to TSEK 99,961 (68,005), which corresponds to an operating margin before depreciation of 35.3% (31.6).
- Operating profit (EBIT) amounted to TSEK 72,131 (45,075), which corresponds to an operating margin of 25.5% (20.9).
- Earnings per share before dilution amounted to SEK 4.98 (3.15).
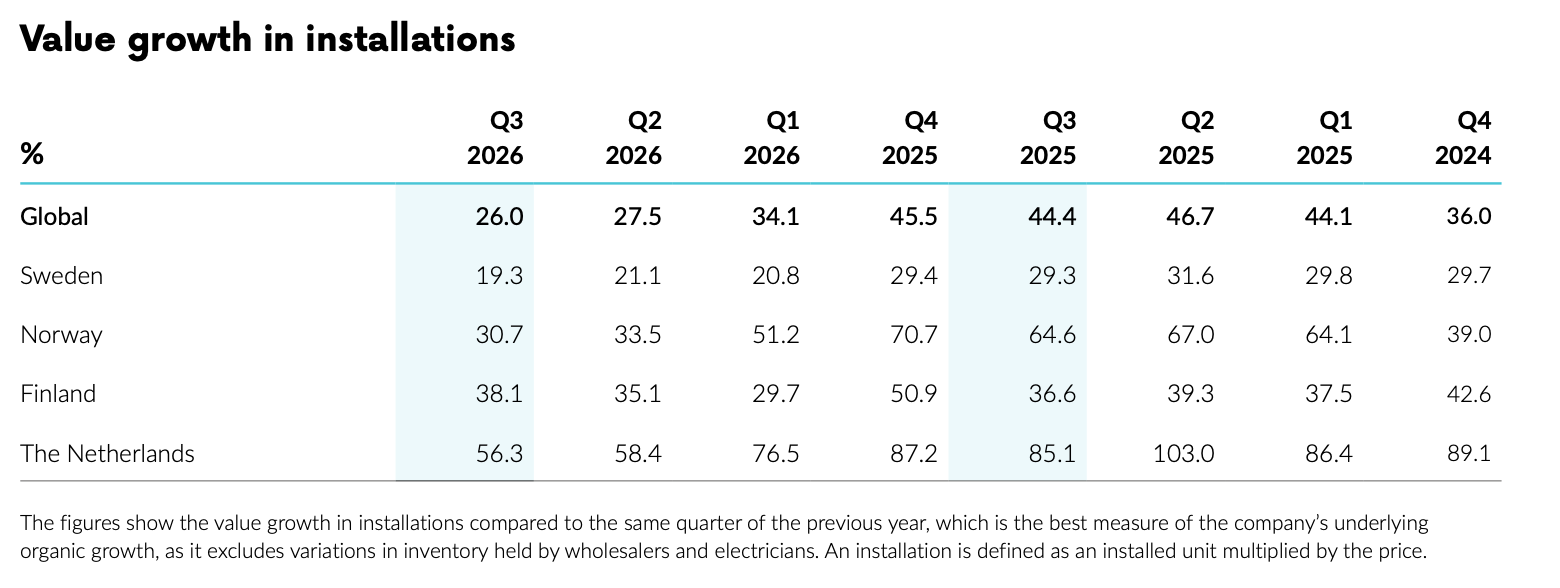
Återigen är Nederländerna och Finland i tillväxttoppen bland de mer etablerade marknaderna.
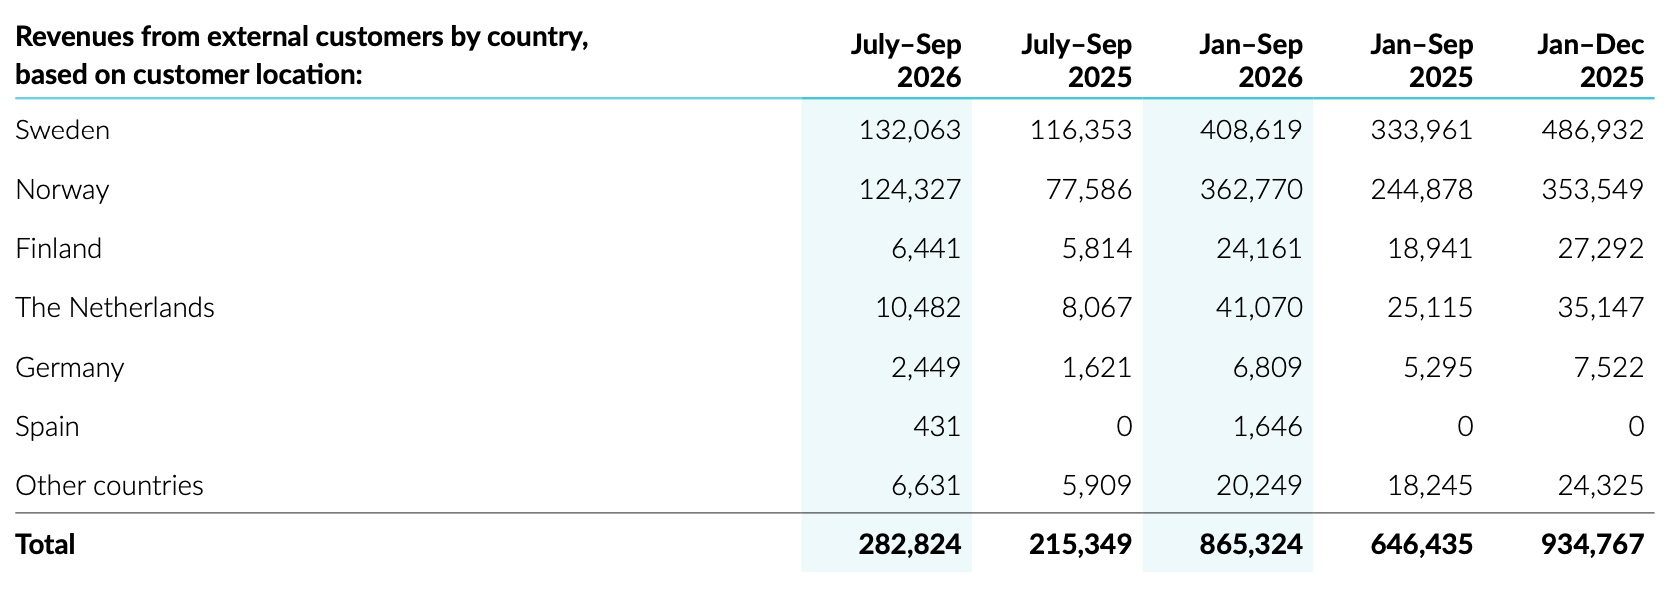
Rapporten låg uppenbarligen ganska nära marknadens och analytikernas förväntningar. Det är dock ganska långt kvar till kursnivåerna efter Q1 (875 SEK vid fredagens stängning).
- SEB upprepar köprekommendationen, med en liten sänkning av riktkursen: 1380 (1400)
- Pareto upprepar köprekommendationen och riktkursen 1250
- Redeye gör en liten höjning av sitt fair value base case: 1155 (1143)