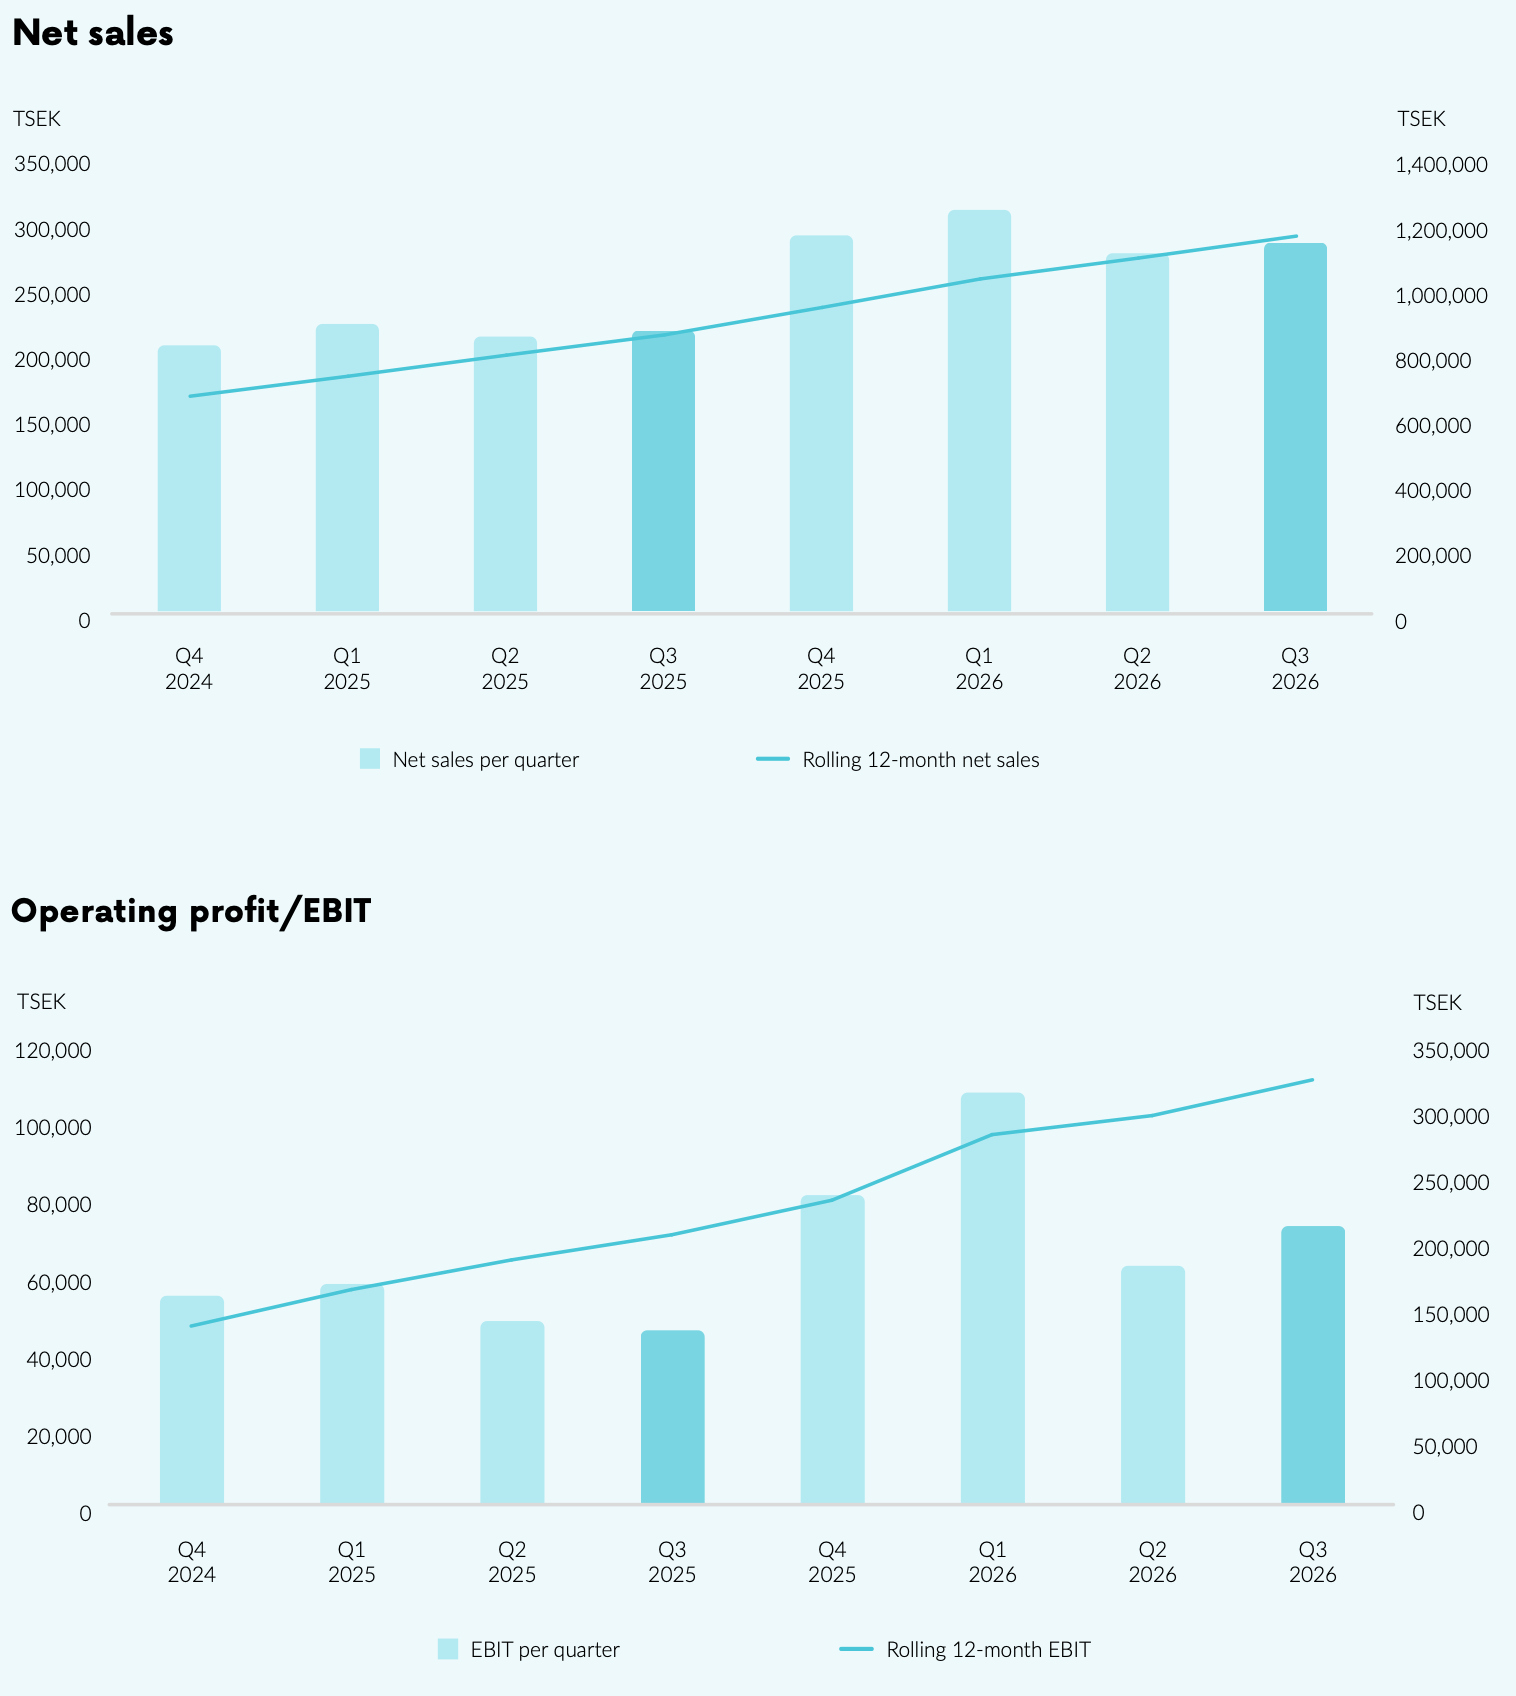
Plejd offentliggjorde Q3-rapporten i fredags. God udvikling sammenlignet med samme periode sidste år: omsætningen voksede med 31 % og driftsresultatet med 60 %. Niveauet fra Q4’25 og Q1 er dog endnu ikke nået.
Den administrerende direktør stiller i udsigt, at den internationale ekspansion i Europa fra 2027 vil blive en endnu større vækstdriver for selskabet. Til at understøtte dette er der flere produktlanceringer på vej.
- Net sales amounted to TSEK 282,824 (215,349), which is an increase of 31.3% compared to the same period last year.
- The gross margin amounted to 56.0% (52.6).
- Operating profit before depreciation (EBITDA) amounted to TSEK 99,961 (68,005), which corresponds to an operating margin before depreciation of 35.3% (31.6).
- Operating profit (EBIT) amounted to TSEK 72,131 (45,075), which corresponds to an operating margin of 25.5% (20.9).
- Earnings per share before dilution amounted to SEK 4.98 (3.15).
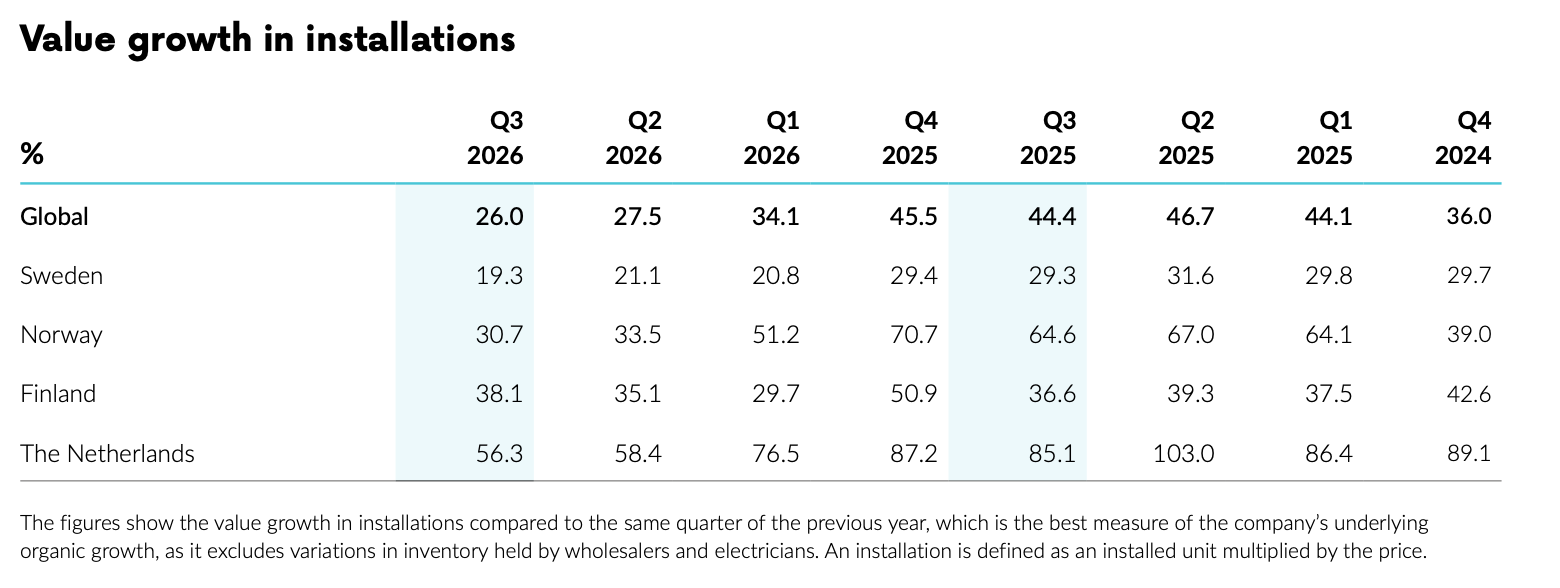
Igen ligger Holland og Finland i spidsen for væksten blandt de mere etablerede markeder.
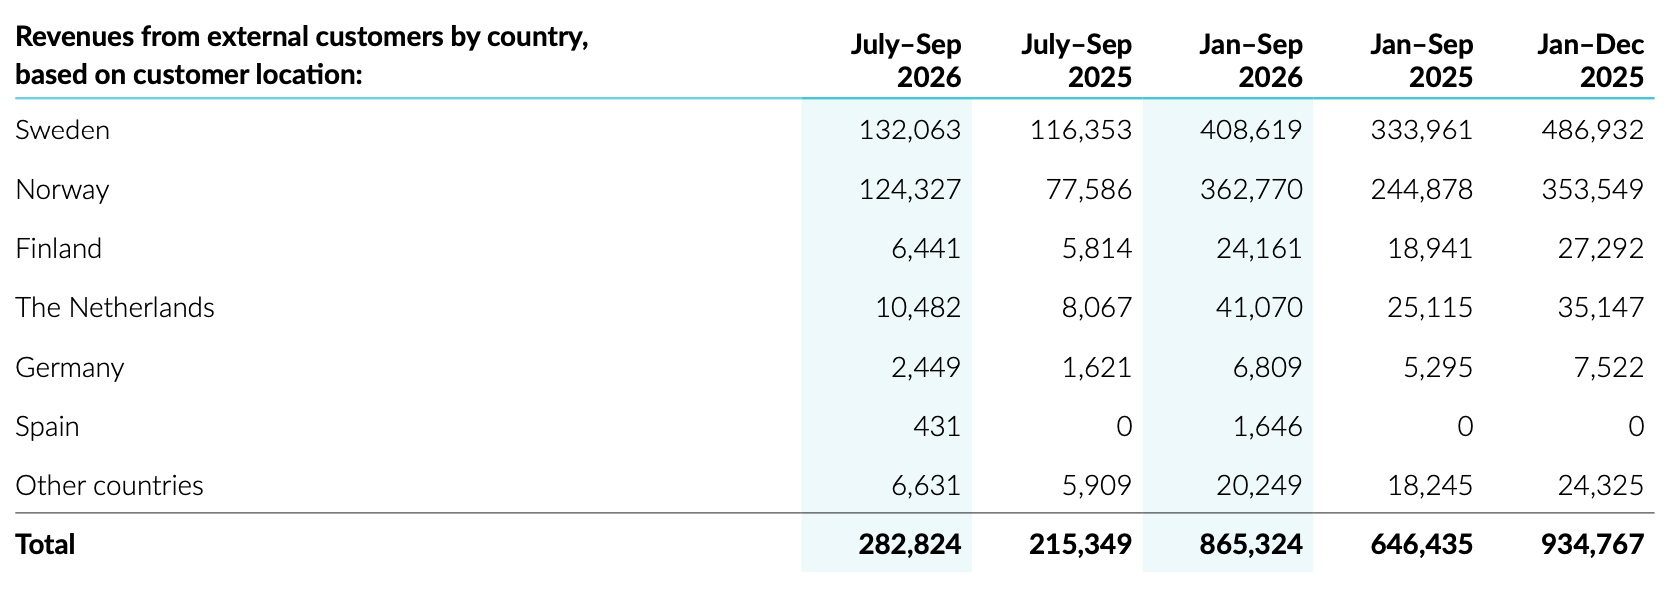
Tilsyneladende ramte rapporten temmelig tæt på markedets og analytikernes forventninger. Vi er dog ret langt fra kursniveauerne efter Q1 (875 SEK ved lukketid fredag).
- SEB gentager købsanbefalingen, med et lille fald i kursmålet: 1380 (1400)
- Pareto gentager købsanbefalingen og kursmålet på 1250
- Hos Redeye er der en lille opjustering af fair value base case: 1155 (1143)